歴史
ロボット産業の歴史
しかし実際には、米国・日本・欧州・中国を横断しながら、1961年から一つずつ難しい工学的課題を解決して積み上げられてきた、ロボット産業の最新の一章に過ぎません。
全体像を5つの時代で見る
- 1961–1980s
産業用アームの拡大
米国が発明し、日本・欧州が量産する
- 1973–2000
ヒューマノイドの夢
日本のWABOT-1からASIMOへ。優れたデモ、実運用には至らず
- 1992–2015
脚型ロボット・協働ロボット・倉庫
Boston Dynamicsの研究、Universal RobotsとKivaが商用化を実現
- 2012–2020
AIが「動かす」ことを学習する
ディープラーニングとロボット基盤モデルが手作業の制御コーディングを置き換える
- 2021–2026
フィジカルAI時代
米国・日本・欧州・中国を横断するヒューマノイド資金調達ブーム
国・地域別の歴史
ロボットの歴史は国ごとに語られがちですが、並べてみると、地域をまたいで重なり合う一つの年表として立ち上がってきます。
米国
- 1961世界初の量産稼働ロボット(GM工場のUnimate)
- 1992Boston Dynamics設立
- 2021テスラがOptimusを発表、資金調達ブームに火をつける
日本
- 1969日本初の産業用ロボット(川崎重工業)
- 1980s世界最大の産業用ロボット導入台数を誇る「ロボット王国」の時代
- 2000本田技研工業がASIMOを発表
欧州
- 1973–74独KUKA・スウェーデンABBが産業用ロボット事業を開始
- 2008デンマークのUniversal Robotsが「協働ロボット」カテゴリを創出
- 2026独Neura Roboticsが約14億ドルを調達、ロボティクス史上最大級
中国
- 2013産業用ロボットの年間導入台数で日本を抜き、世界最大の市場になる
- 2016Unitree Robotics設立
- 2024Unitreeが約1.6万ドルのヒューマノイド「G1」を発売
- 2025台数ベースで世界首位のヒューマノイド販売実績、初黒字化
01起源:最初の産業用ロボットアーム(1954〜1961年)
ロボット産業は、ヒューマノイドではなく「アーム」から始まりました。1954年、米国の発明家ジョージ・デボルは、再プログラム可能な機械アーム「Unimate」(「universal automation」の略)の特許を出願しました。デボルは、後に「ロボティクスの父」と呼ばれることになる技術者ジョセフ・エンゲルバーガーと組み、1956年にUnimation社を設立しました。
最初の顧客はゼネラルモーターズ(GM)で、1961年、ニュージャージー州トレントンのダイカスト工場にUnimateアームを導入しました。重さ約1,900kgのこの機械は、ダイカスト機から出てくる高温の金属部品を持ち上げて積み重ねる作業を担いました。人間の作業員には過酷すぎる高温・反復作業です。地味な仕事でしたが、固定機構ではなく「プログラム可能な機械」が工場の現場で物理的な作業を行った、史上初の事例でした。この「プログラム可能で汎用的、複数の作業に転用できる」という定義は、今日でもおおむね業界がロボットを定義する基準であり続けています。
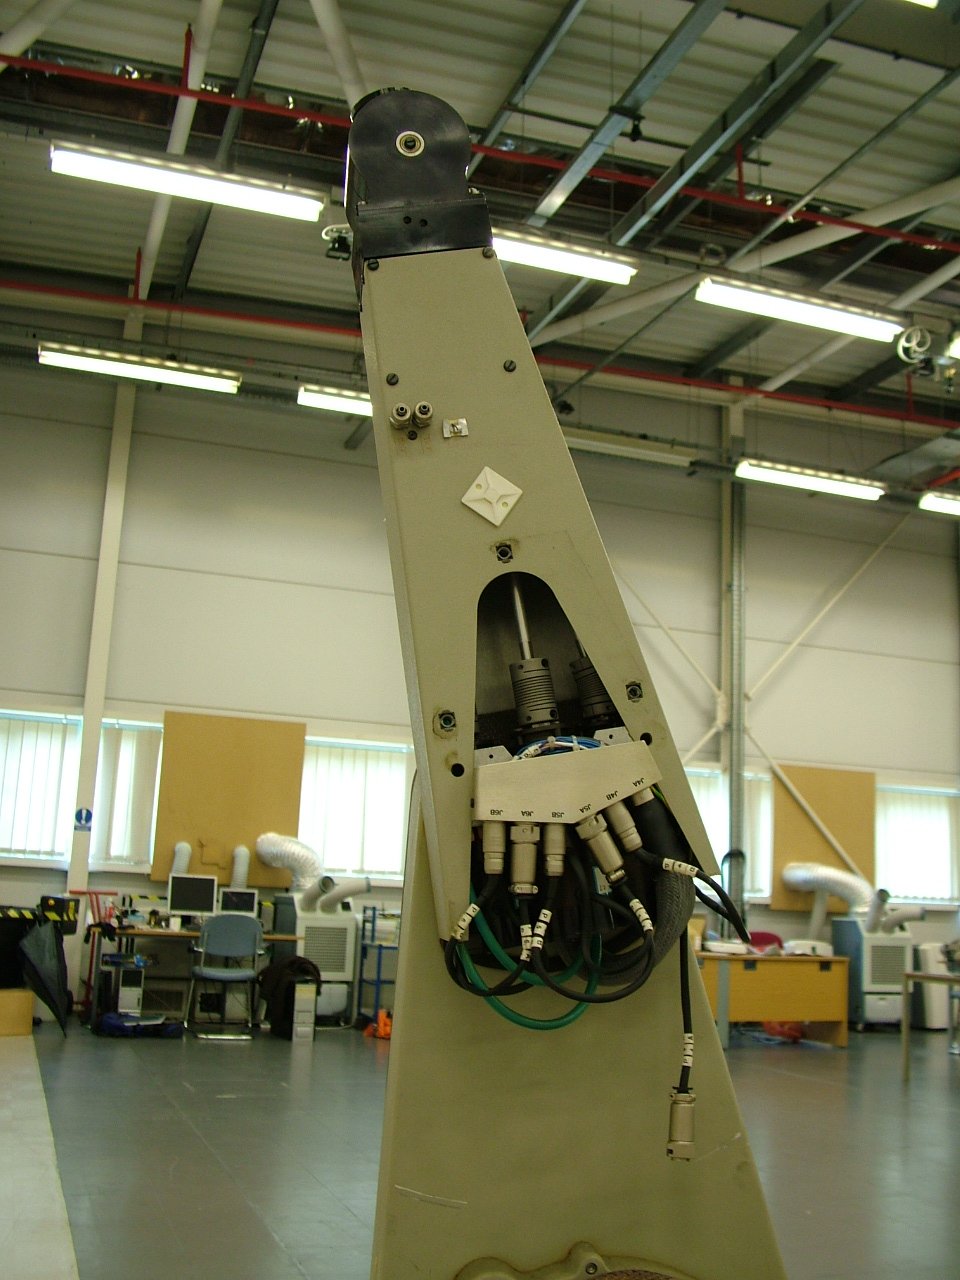
Unimation社の後継製品「PUMA」シリーズのロボットアーム。1961年にGMへ導入された初代Unimateと同じ製品系譜にあたります。初代1961年機の自由ライセンス写真は現存が確認できていません。
写真: Razor Robotics、CC BY 2.0、Wikimedia Commons経由02産業用ロボットが世界に広がる(1968〜1980年代)
Unimation社の技術は、実際の工場で採算が取れると証明されるとすぐに世界へ広がりました。川崎重工業は1968年に技術供与を受け、翌年には日本初の産業用ロボットを製造しました。スウェーデンのABBとドイツのKUKAも、それぞれ独自の設計でほぼ同じ速度で追随しています。ABBが1974年に発売した「IRB 6」は世界初のマイクロプロセッサ完全制御の産業用ロボットであり、KUKAの「FAMULUS」(1973年)は、今も標準となっている6軸電動駆動方式を採用した最初期のロボットの一つでした。10年足らずのうちに、日本・北欧・米国という地域が、互いへの輸出ではなく、それぞれ独自に本格的な産業用ロボット産業を築いていきました。
日本の貢献は、発明そのものというより「規模」にありました。川崎重工業、安川電機、そして富士通のコンピュータ部門から1972年にスピンオフしたファナックといったコングロマリットが、ロボットアームを一点物の設置事例から量産される製品ラインへと変えていきました。1980年代までに日本一国の産業用ロボット導入台数は世界の残り全体を上回り、国内では「ロボット王国」という言葉が生まれました。1978年には山梨大学の牧野洋教授の研究チームが三共製作所と共同で、この流れに正真正銘の日本発の発明を加えました。電子部品の組み立てに最適化された4軸構造「SCARA」であり、世界の電子機器製造の標準となりました。ファナック・安川電機・川崎重工業・ABB・KUKAは今日もなお世界最大級のロボットアームメーカーであり続けており、ロボット関節を精密に動かす減速機を手掛けるナブテスコ・ハーモニック・ドライブ・システムズという日本のサプライヤー2社は、どの国で作られたアームであっても、その部品分野で今も優位を保っています。もっとも、日本の「台数」での優位そのものは長続きしませんでした。中国は2013年に日本を抜き、産業用ロボットの年間導入台数で世界最大の市場となり、以後その地位を保ち続けています。製造規模を巡る主役交代は、ヒューマノイドが話題になるよりずっと前に起きていました。
川崎重工業がUnimation社から技術供与
日本初の産業用ロボットを製造し、その後30年続く量産スケールの起点となりました。
ABBの「IRB 6」
世界初のマイクロプロセッサ完全制御の産業用ロボット。
KUKAの「FAMULUS」
今も標準となっている6軸電動駆動方式を採用した最初期のロボットの一つ。
03ヒューマノイドの夢:WABOTからASIMOへ(1973〜2000年)
アームが工場を席巻する一方で、商業的な価値ははるかに乏しいものの、もっと困難な取り組みが各地で進んでいました。人間のように見え、動くロボットを作ることです。1970年代を通じて、ヒューマノイド研究は米国・欧州・日本の研究室で並行して芽生えていましたが、日本ほど継続的かつ潤沢な資金で取り組まれた例はありませんでした。1973年に早稲田大学が発表した「WABOT-1」は、一般に世界初の等身大人型ロボットとされています。二足歩行し、手で物をつかみ、初歩的な視覚・音声システムで「見る」「会話する」ことができました。
その後の進展は遅く、コストもかさみました。本田技研工業は1986年に秘密裏にヒューマノイド開発に着手し、E0〜E3、P1〜P3という試作機を経て14年をかけ、安定した自己完結型の二足歩行を磨き上げたのち、2000年にASIMOを発表しました。ASIMOはその後10年間、ヒューマノイドロボティクスの「顔」であり続けましたが、あくまでデモンストレーション用に作られたものであり、実運用向けではありませんでした。高速で走ることも、階段を素早く昇ることも、台本のない状況で自律的に作業することもできず、本田技研は2018年にひっそりとこのプログラムを終了させました。ソニーの「QRIO」やトヨタの「パートナーロボット」など、2000年代には他の日本メーカーも同種のヒューマノイド計画を進めましたが、結果は同じでした。デモは優秀でも実運用には至りません。日本に限らず、この分野に挑んだどの国・企業にとっても、業界が学んだ教訓は共通して率直でした。二足で説得力を持って歩くこと自体が、本質的に難しい制御問題であり、それを解決したからといって、何か特定の用途に役立つロボットが自動的に生まれるわけではない、ということです。
- 1973
WABOT-1
世界初の等身大人型ロボット(早稲田大学)
- 1986–2000
本田技研のE/Pシリーズ→ASIMO
14年・8機の試作機を経て安定した自己完結型の二足歩行へ
- 2000–2010s
ASIMO時代
ヒューマノイドの「顔」に。ソニーの「QRIO」、トヨタの「パートナーロボット」が続く
- 2018
プログラム終了
本田技研がASIMOをひっそりと終了。優れたデモは実運用には至らなかった
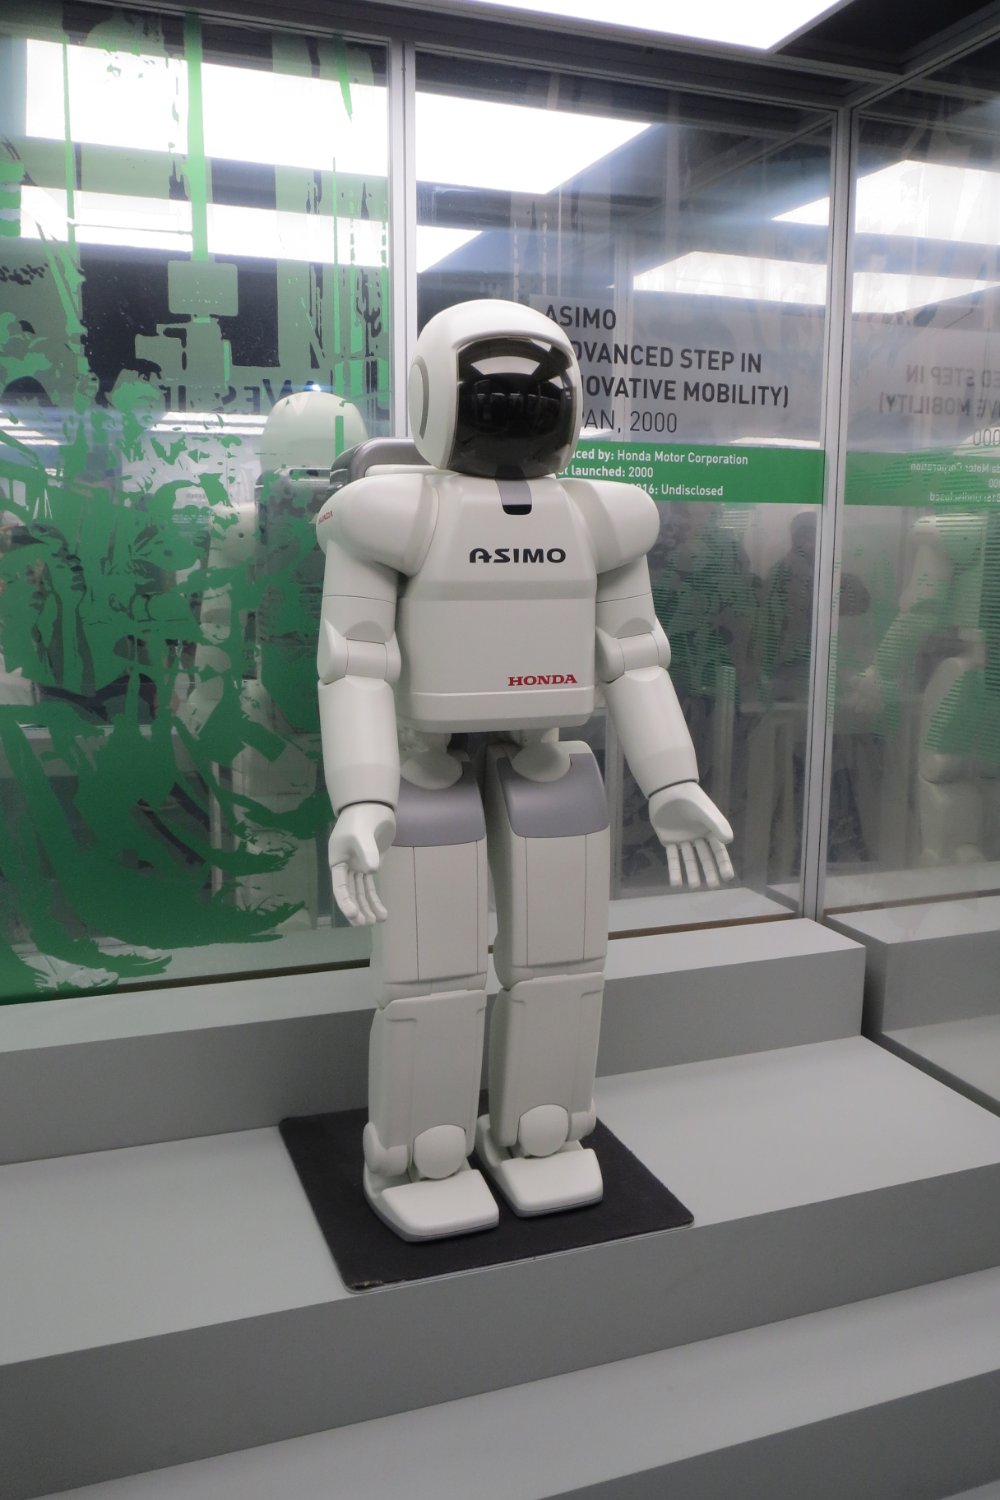
展示されているASIMO。発表年(2000年)とメーカーである本田技研工業の表示があります。
写真: Corsario CL、CC BY-SA 4.0、Wikimedia Commons経由04Boston Dynamicsと脚型ロボットの地下水脈(1992〜2021年)
これと並行して、別系統の脚型ロボット研究が進んでおり、それがやがてより大きな意味を持つことになります。マーク・レイバートが率いたLeg Laboratory(当初はカーネギーメロン大学、後にMIT)は、1980年代を通じて、見栄えではなくバランスと動力学の研究のために単脚のホッピングマシンを開発していました。レイバートはこの研究を1992年にBoston Dynamicsとしてスピンオフさせました。
設立から最初の20年間、同社は商用製品ではなく、主にDARPA資金による研究試作機に取り組んでいました。不整地で軍用装備を運ぶために設計された四足ロボット「BigDog」(2005年)や、後の「Atlas」です。Googleの親会社は2013年、短期間に終わったロボティクス企業の買収攻勢の一環としてBoston Dynamicsを買収し、2017年にソフトバンクへ売却しました。ソフトバンクはさらにその過半数株式を現代自動車グループへ売却し、この取引は2021年に完了しました。パルクールやバク転をこなすAtlasの映像がバイラルに拡散したこの数年になってようやく、Boston Dynamicsが数十年かけて積み重ねてきたバランス・移動研究が、現在のヒューマノイド起業ブームの参照点となりました。その一部にはBoston DynamicsやMIT Leg Lab出身者が名を連ねています。
「Atlas | Partners in Parkour」(2021年)。上記で触れたパルクールのデモを収めたBoston Dynamics公式映像。
05協働ロボットと倉庫オートメーションの波(2003〜2015年)
有用なロボットのすべてが脚や顔を必要とするわけではありません。2000年代に静かに進んだ2つの動きは、どのヒューマノイドよりも早く、ロボットを日常の商用利用へと押し上げました。協働ロボットアームと、倉庫向け移動ロボットです。2005年にデンマーク・オーデンセで設立されたUniversal Robotsは、2008年に「UR5」を発表しました。安全柵なしで人と並んで工場の現場で作業できる、中小製造業でも手が届く価格のロボットアームであり、現在では軽工業全般で標準となった「協働ロボット(コボット)」というカテゴリを生み出しました。
ほぼ同時期、2003年設立のKiva Systemsは、作業員を棚まで行かせるのではなく、棚ごとオレンジ色の移動ロボットで作業員のもとへ運ぶ仕組みを構築しました。Amazonは2012年、Kivaを約7億7,500万ドルで買収し、この方式を軸に自社のフルフィルメントセンターを再構築、事業部門をAmazon Roboticsと改称しました。2020年代半ばまでにAmazon単独で100万台超のロボットをこの方式で導入しています。協働ロボットと倉庫向けAMRを通じて、ロボティクスは「ヒューマノイド」という言葉が経営会議で使われるようになるずっと前に、主流の物流・製造業向け技術として静かに定着していました。
Universal RobotsのUR5
初の協働ロボット。安全柵なしで人と並んで作業できるほど安全なロボットアーム。
Kiva Systems→Amazon Robotics
作業員を棚まで行かせるのではなく、棚を作業員のもとへ運ぶ移動ロボット。Amazonが100万台規模まで展開。
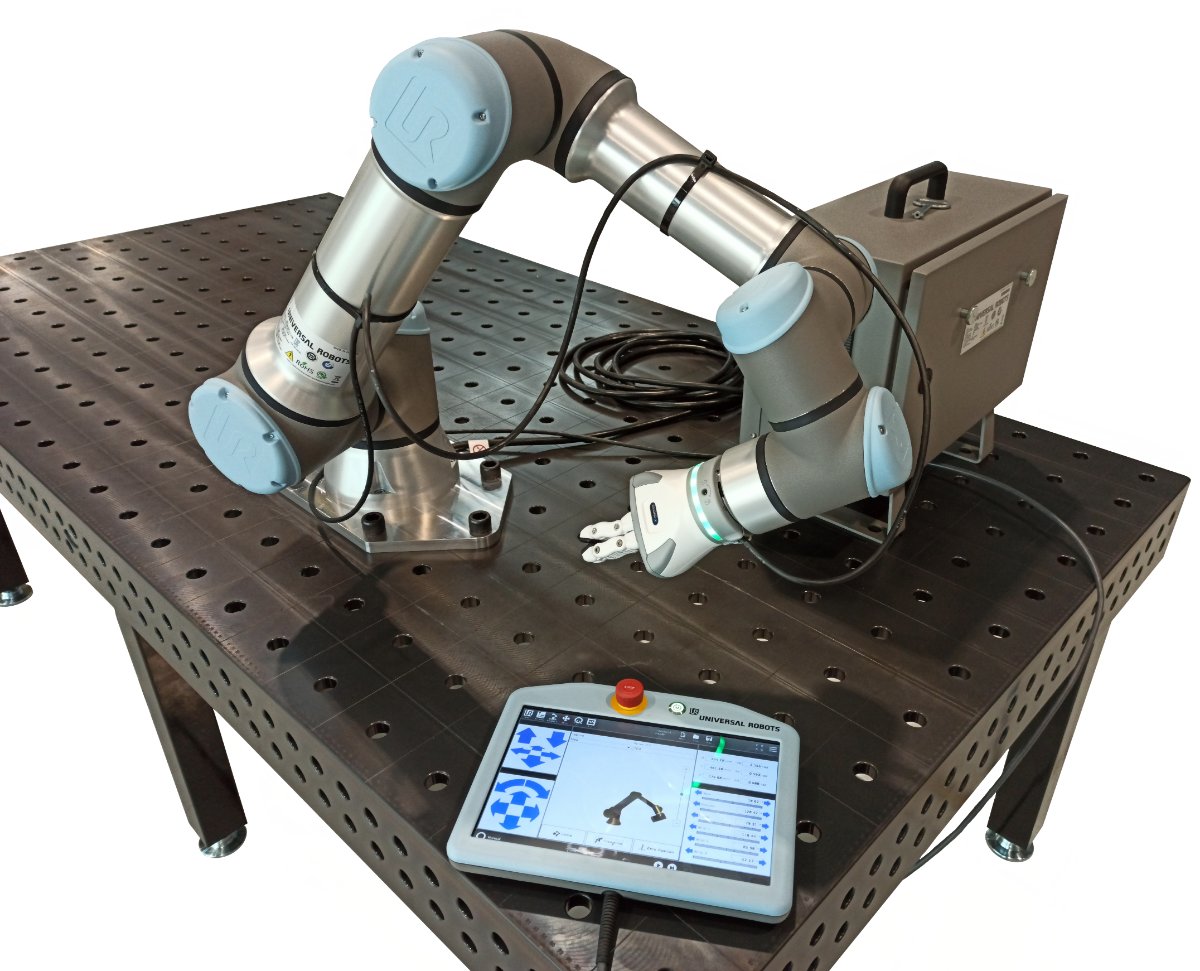
Universal Robotsの協働ロボットアーム「UR16e」(2008年のUR5の後継・大型モデル)と、ハンドヘルド式のティーチペンダント。
写真: Auledas、CC BY-SA 4.0、Wikimedia Commons経由06AIとハードウェアの融合:基盤モデルへの転換(2012〜2024年)
次の転換点は、ロボティクスの外側からやってきました。ディープラーニングブームの引き金となった2012年のImageNetの成果それ自体は、物理的な機械とはほとんど関係がありませんでしたが、ロボットを開発する人々の「可能だと思うこと」の前提を変えました。2010年代を通じて、強化学習によって、歩行や把持といった挙動を手作業でコーディングするのではなく、シミュレーション上で学習させられるようになりました。これはBoston Dynamics自身の進化や、一連の学術的なSim2Real研究の成果に表れています。
今日の業界にとって最も重要だった転換は、ロボットの制御方策を、大規模言語モデルがテキストを扱うのと同じように、「巨大かつ多様なデータで学習させた単一の大規模モデルが、end-to-endで学習できるもの」として扱うようになったことです。Google DeepMindの「RT-2」(2023年)は、Web規模の視覚言語モデルから推論能力を引き継ぐことで、ロボットが明示的に訓練されたことのない指示にも従えることを示しました。これをきっかけに、GPTが様々な文章作成タスクに転用できるのと同じように、多様なロボットの身体・タスクに転用できる汎用制御方策、すなわち「ロボット基盤モデル」を構築する競争が始まりました。Physical Intelligenceの「π0」(2024年)や、NVIDIAが2024年3月に発表した「Isaac GR00T」は、その中でも特に注目された参入例です。NVIDIAのJetson ThorとIsaac/Omniverseシミュレーション基盤は、これを「研究段階の試み」から、どのヒューマノイド企業でも自前開発せず購入できる「汎用インフラ」へと変えました。
073つの系譜が、一つに収束する
俯瞰すると、この70年は一本のヒューマノイド史というより、「アーム」「脚型ロボット」「ソフトウェア」という3つの独立した工学系譜が、ごく最近になってようやく収束した物語に近いです。それぞれ数十年にわたり、別々の国で比較的独立して発展し、今のヒューマノイドブームで初めて一つに合流しました。
アーム系譜
- 1961US
GM工場で初のUnimateが稼働
- 1974SE/DE
ABBとKUKAが欧州にロボットを導入
- 2008DK
Universal RobotsのUR5が協働ロボットを創出
- 2013CN
中国が年間導入台数で日本を抜き世界最大に
脚型ロボット・ヒューマノイド系譜
- 1973JP
早稲田大学「WABOT-1」
- 1992US
Boston Dynamics設立
- 2000JP
本田技研工業「ASIMO」
AI・ソフトウェア系譜
- 1966US
SRIの「Shakey」(初のAI駆動移動ロボット)
- 2012CA/US
ImageNetによるディープラーニングの躍進
- 2023UK/US
初のロボット基盤モデル「RT-2」
フィジカルAI:アーム・脚型ロボット・ソフトウェアが一つの産業になる
産業用アーム
- Unimate、ファナック、KUKA
脚型ロボット・ヒューマノイド
- WABOT、ASIMO、Atlas
AI・ソフトウェア
- ディープラーニング、基盤モデル
フィジカルAI
08ヒューマノイド資金調達ブームとフィジカルAI時代(2021〜2026年)
基盤モデルは、20年間ASIMOを足止めしてきた問い(ロボットをどう歩かせるかだけでなく、どう汎用的に役立たせるか)に対する、もっともらしい答えを業界に与えました。ベンチャーキャピタルはそれに呼応しました。2021年8月、テスラがAI Dayでヒューマノイド「Optimus」を発表したこと(当時は稼働する製品というより意思表明に近いものでした)が、「ヒューマノイド」が研究テーマの域を出ない存在から主流の投資テーマへと変わった瞬間として、しばしば引き合いに出されます。
Figure AI(2022年設立)、1X Technologies、Skild AI、Physical Intelligenceは、いずれも数年のうちに9桁・10桁規模の資金調達ラウンドを実施し、Agility Roboticsの「Digit」(実際に有償の実証導入に至った最も早いヒューマノイドの一つ)は、このカテゴリが単なる舞台上のデモではなく実際の倉庫現場に到達できることを証明しました。中国は同じ到達点に、異なる道筋でたどり着きました。四足歩行の「ロボット犬」で知られるUnitreeは、2024年に約1万6,000ドルというヒューマノイド「G1」を発売しました。西側競合の価格の一部に過ぎない水準です。そして2025年、台数ベースで世界首位のヒューマノイド販売実績を記録し、同じ年に初の黒字化も達成しました。
欧州はまた別の道を選びました。ドイツのNeura Roboticsは2026年、単一ラウンドで約14億ドルを調達しました。これはロボティクス史上最大級の資金調達規模であり、米国型のソフトウェア主導のスケーリングでも中国型の低コスト量産でもなく、欧州の製造業向けに設計された「認知型ヒューマノイド」に投資しています。そして業界最古の研究系譜の所有権の変遷そのものが、グローバルな物語を語っています。MITの研究室に端を発したBoston Dynamicsは、Google、ソフトバンクを経て、最終的に韓国の現代自動車グループの手に渡りました。製造業のノウハウとAIソフトウェアの組み合わせこそが勝ち筋だ、という判断です。2026年時点で、この業界はもはや一握りの研究機関の集まりというより、複数地域にまたがる資本集約的な製造競争の様相を呈しています。BMW、メルセデス・ベンツ、Amazon、Fordでは実証導入が進んでおり、もはや問いは「ヒューマノイドは歩けるか」ではなく、「それを採算の取れる規模で実際に作り、売ることができるか」へと移っています。
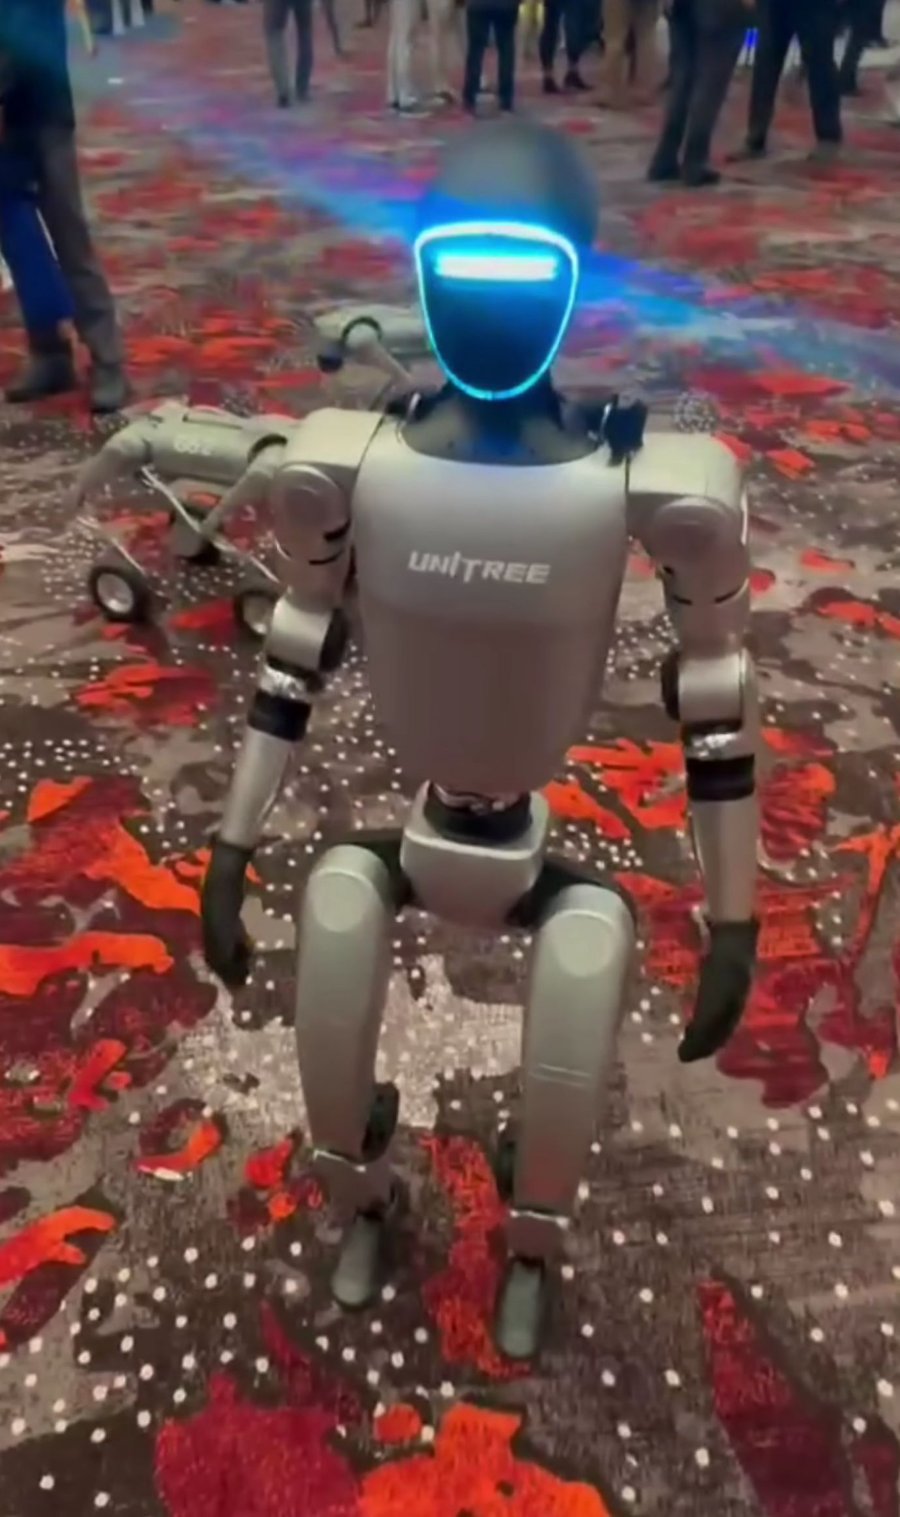
Unitreeのヒューマノイド「G1」。約1.6万ドルという価格が、2025年に台数ベースで世界首位のヒューマノイド販売実績を記録する一因となりました。
写真: Sayanesy、CC0、Wikimedia Commons経由09年表
| 年 | 地域 | 出来事 |
|---|---|---|
| 1954 | US | ジョージ・デボルがUnimateの特許を出願 |
| 1956 | US | Unimation社設立(デボル&エンゲルバーガー) |
| 1961 | US | GMトレントン工場に初のUnimateを導入(世界初の量産稼働ロボット) |
| 1966 | US | SRIの「Shakey」(初のAI駆動移動ロボット) |
| 1968–69 | JP | Unimation社が川崎重工業へ技術供与、川崎が日本初の産業用ロボットを製造 |
| 1972 | JP | ファナックが富士通のコンピュータ部門からスピンオフ |
| 1973 | JP | 早稲田大学「WABOT-1」(世界初の等身大人型ロボット) |
| 1973 | DE | KUKAの「FAMULUS」(最初期の6軸電動駆動ロボットの一つ) |
| 1974 | SE | ABBが「IRB 6」を発売、世界初のマイクロプロセッサ制御産業用ロボット |
| 1978 | JP | SCARAアーム開発(三共製作所・山梨大学) |
| 1992 | US | Boston Dynamics設立(マーク・レイバート) |
| 2000 | JP | 本田技研工業がASIMOを発表 |
| 2003 | US | Kiva Systems設立 |
| 2005 | DK | Universal Robots設立 |
| 2005 | US | Boston DynamicsがBigDogを発表 |
| 2008 | DK | Universal RobotsがUR5を発売、「協働ロボット」カテゴリを創出 |
| 2012 | US | AmazonがKiva Systemsを約7.75億ドルで買収→Amazon Roboticsに |
| 2012 | CA | ImageNetによるディープラーニングの躍進(トロント大学) |
| 2013 | CN | 中国が日本を抜き、産業用ロボットの年間導入台数で世界最大の市場になる |
| 2013 | US | GoogleがBoston Dynamicsを買収 |
| 2017 | JP | ソフトバンクがGoogle/AlphabetからBoston Dynamicsを取得 |
| 2018 | JP | 本田技研工業がASIMOプログラムを終了 |
| 2021 | US | テスラがAI DayでOptimusを発表 |
| 2021 | KR | 現代自動車がBoston Dynamicsの過半数株式取得を完了 |
| 2022 | US | Figure AI設立 |
| 2023 | UK/US | Google DeepMindがロボット基盤モデル「RT-2」を発表 |
| 2024 | US | NVIDIAが「Isaac GR00T」発表、Physical Intelligenceが「π0」発表 |
| 2024 | CN | Unitreeが約1.6万ドルのヒューマノイド「G1」を発売 |
| 2025 | CN | Unitreeが台数ベースで世界首位のヒューマノイド販売実績を記録、初黒字化 |
| 2026 | DE | Neura Roboticsがシリーズ Cで約14億ドルを調達、ロボティクス史上最大級 |
| 2026 | Global | BMW・メルセデス・ベンツ・Amazon・Fordでヒューマノイドの実証導入が進行、フィジカルAI資金調達ブームが継続 |
10よくある質問(FAQ)
世界初の産業用ロボットは何ですか?
ジョージ・デボルが開発し、1956年にジョセフ・エンゲルバーガーと設立したUnimation社が製品化した「Unimate」です。1961年、ゼネラルモーターズのニュージャージー州トレントン・ダイカスト工場で稼働を開始し、高温の金属部品の持ち上げ・積み重ね作業を担いました。
産業用ロボットの歴史は米国と日本だけの話ですか?
いいえ、欧州もほぼ最初期から関わっていました。スウェーデンのABBは1974年、世界初のマイクロプロセッサ完全制御の産業用ロボット「IRB 6」を発売し、ドイツのKUKAは1973年、今も標準となっている6軸電動駆動方式を採用した最初期のロボットの一つ「FAMULUS」を製造しました。ABBとKUKAは、ファナック・安川電機と並び、今も世界最大級のロボットアームメーカーです。
なぜ日本は長年にわたり産業用ロボットで存在感を保てたのですか?
川崎重工業(1968年にUnimation社から技術供与を受けた)、安川電機、ファナック(1972年に富士通からスピンオフ)といった日本のコングロマリットが、ロボットアームを一点物の設置事例ではなく量産製品として扱ったためです。1980年代までに日本一国の産業用ロボット導入台数は世界の残り全体を上回りました。ファナック・安川電機・川崎重工業は、欧州のABB・KUKAと並び今日も世界最大級のロボットアームメーカーであり続け、ナブテスコやハーモニック・ドライブ・システムズといった日本のサプライヤーは、これらのアームが依存する精密減速機の分野で今も優位を保っています。ただし「長年にわたり」というのはあくまで過去の話です。中国は2013年に日本を抜き、産業用ロボットの年間導入台数で世界最大の市場となり、以後その地位を保ち続けています。
Boston DynamicsのAtlasは企業が購入できる製品ですか?
歴史的にはそうではありません。Atlasはその歴史の大半において、主にDARPAの資金による研究試作機であり、商用製品ではありませんでした。Boston Dynamicsは所有者を複数回変えており(2013年Google、2017年ソフトバンク、2021年に現代自動車グループへ過半数株式売却)、近年はヒューマノイド事業の商用化に向けた動きを強めていますが、その知名度の多くは、Agility Roboticsの「Digit」やUnitreeの「G1」のような有償導入事例ではなく、研究デモンストレーションによるものです。
2021〜2022年頃、なぜヒューマノイドロボットが投資テーマとして急浮上したのですか?
2つの要因が重なりました。第一に、ディープラーニングから派生したロボット基盤モデル(2023年のGoogle DeepMind「RT-2」など)が、何十年もの手作業による制御コーディングでは実現できなかった「汎用的な有用性」への現実的な道筋を示したこと。第二に、2021年8月のテスラによるヒューマノイド「Optimus」発表が、投資家に対して「ヒューマノイドはもはや研究テーマではなく主流の投資対象だ」というシグナルを送ったことです。これをきっかけに、数年のうちにFigure AI、1X Technologies、Skild AI、Physical Intelligenceなどが大型の資金調達ラウンドを実施しました。
中国のヒューマノイドへのアプローチは、米国・欧州・日本とどう違いますか?
Unitreeのような中国メーカーは、研究上の見栄えよりも低コストと台数ベースでの迅速な出荷を優先してきました。Unitreeが2024年に約1万6,000ドルで発売した「G1」は、欧米・日本のヒューマノイド計画の一部のコストで済み、2025年に台数ベースで世界首位のヒューマノイド販売実績を記録、同じ年に初の黒字化も達成する一因となりました。これは基盤モデル優先というより量産優先の戦略ですが、中国メーカーもより高性能なAIの「頭脳」を採用しつつあり、両者のアプローチは収斂しつつあります。
11この先の展望
ジョージ・デボルの特許出願から、今日のヒューマノイド資金調達ラウンドまで、70年が経っています。そのほとんどの期間、「ロボット」とは工場の床に固定されたアームを意味しており、歩き、考える機械ではありませんでした。この軌道を変えたのは、一つの国での単一のブレークスルーではありません。アーム(米国・日本・欧州)、脚型ロボット(日本・米国)、ソフトウェア(米国・カナダ・英国)が、それぞれ別の大陸で数十年かけて発展し、それが大規模AIモデルのスケーリングの論理を物理的な制御に転用することで、初めて一つに引き寄せられました。それが、1970〜80年代の産業用ロボットアームのように持続的な産業へと発展するのか、それともASIMOの後に一度失速した過熱期の再来で終わるのか。この問いを、本シリーズは今後も追い続けていきます。
関連記事
歴史
歴史一覧へ →歴史
- ›ロボット産業の歴史(この記事)
- ›ロボット犬からヒューマノイドへ