Geschichte
Die Geschichte der Roboterindustrie
Der Überblick in fünf Epochen
- 1961–1980s
Industrieroboterarme werden zum Massenprodukt
Die USA erfinden sie, Japan und Europa fertigen sie in Serie
- 1973–2000
Der Traum vom Humanoiden
Von Japans WABOT-1 bis ASIMO: überzeugende Vorführungen, aber kein Praxiseinsatz
- 1992–2015
Laufroboter, Cobots und Lagerautomation
Boston Dynamics forscht; Universal Robots und Kiva bringen Roboter in den kommerziellen Einsatz
- 2012–2020
KI lernt, Gegenstände zu bewegen
Deep Learning und Robotik-Basismodelle lösen handprogrammierten Steuerungscode ab
- 2021–2026
Das Zeitalter der physischen KI
Ein Finanzierungsboom bei Humanoiden in den USA, Japan, Europa und China
Geschichte nach Ländern und Regionen
Die Geschichte der Robotik wird meist Land für Land erzählt. In der Gegenüberstellung überschneiden sich diese Entwicklungen jedoch zu einer gemeinsamen Zeitleiste:
USA
- 1961Erster Industrieroboter im Produktionseinsatz (Unimate bei GM)
- 1992Gründung von Boston Dynamics
- 2021Tesla kündigt Optimus an und stößt den Finanzierungsboom an
Japan
- 1969Erster japanischer Industrieroboter (Kawasaki)
- 1980sWeltweit größter Bestand an Industrierobotern – die Ära des ‚Roboterkönigreichs‘
- 2000Honda stellt ASIMO vor
Europa
- 1973–74KUKA aus Deutschland und ABB aus Schweden steigen in die Industrierobotik ein
- 2008Universal Robots aus Dänemark begründet die Kategorie ‚Cobot‘
- 2026Neura Robotics aus Deutschland nimmt rund 1,4 Mrd. $ auf – eine der größten Robotikfinanzierungen überhaupt
China
- 2013China überholt Japan und wird nach jährlichen Neuinstallationen zum weltweit größten Markt für Industrieroboter
- 2016Gründung von Unitree Robotics
- 2024Unitree bringt den Humanoiden G1 für rund 16.000 $ auf den Markt
- 2025Weltweit höchster Humanoidenabsatz nach Stückzahl und erstes profitables Jahr
01Die Anfänge: der erste Industrieroboterarm (1954–1961)
Die Robotikbranche beginnt nicht mit einem Humanoiden, sondern mit einem Arm. 1954 meldete der US-amerikanische Erfinder George Devol ein Patent für einen umprogrammierbaren mechanischen Arm an, den er Unimate nannte, kurz für ‚universal automation‘. Gemeinsam mit dem Ingenieur Joseph Engelberger, der häufig als Vater der Robotik bezeichnet wird, gründete Devol 1956 Unimation.
Erster Kunde war General Motors. Das Unternehmen installierte 1961 in seinem Druckgusswerk in Trenton, New Jersey, einen Unimate-Arm. Die rund 1.900 Kilogramm schwere Maschine hob heiße Metallteile aus einer Druckgussmaschine und stapelte sie – eine für Menschen am Fließband zu heiße und monotone Arbeit. Spektakulär war das nicht, doch erstmals verrichtete eine programmierbare Maschine statt eines starren Mechanismus körperliche Arbeit in einer Fabrik. Programmierbarkeit, allgemeine Einsetzbarkeit und Wiederverwendbarkeit für verschiedene Aufgaben entsprechen noch heute in etwa der Branchendefinition eines Roboters.
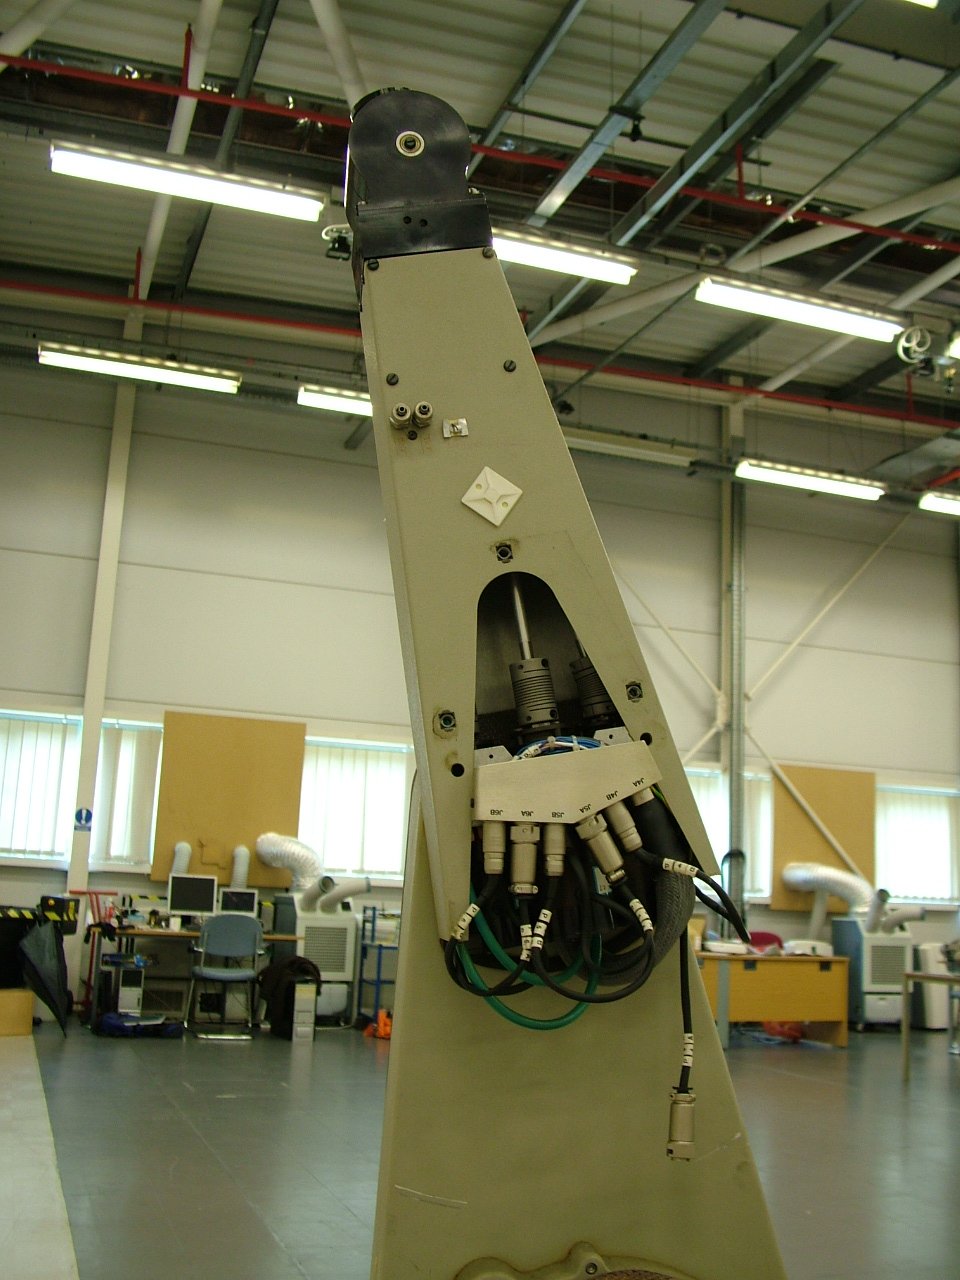
Ein späterer Unimation-Roboterarm der PUMA-Serie – aus derselben Produktlinie, die 1961 mit dem Unimate bei GM begann. Vom Originalgerät aus dem Jahr 1961 ist kein frei lizenziertes Foto bekannt.
Foto: Razor Robotics, CC BY 2.0, über Wikimedia Commons02Die Industrierobotik wird global (1968–1980er-Jahre)
Unimations Technologie verbreitete sich schnell, nachdem die Patente gezeigt hatten, dass sich ein Roboter in einer Fabrik wirtschaftlich betreiben ließ. Kawasaki Heavy Industries lizenzierte sie 1968 und baute im Folgejahr Japans ersten Industrieroboter. ABB aus Schweden und KUKA aus Deutschland entwickelten ebenso rasch eigene Systeme: Der 1974 eingeführte IRB 6 von ABB war der weltweit erste vollständig mikroprozessorgesteuerte Industrieroboter. KUKAs FAMULUS von 1973 gehörte zu den ersten Robotern mit sechs elektromechanisch angetriebenen Achsen, der bis heute üblichen Anordnung. Innerhalb eines Jahrzehnts entstanden in Japan, Nordeuropa und den USA parallel bedeutende Industrierobotikbranchen; keine dieser Regionen belieferte lediglich die anderen.
Japans Beitrag lag weniger in der Erfindung als in der Skalierung. Konzerne wie Kawasaki, Yaskawa und Fanuc – 1972 aus Fujitsus Computersparte ausgegliedert – machten den Roboterarm zu einer Produktlinie für die Serienfertigung. Bis in die 1980er-Jahre hatte Japan mehr Industrieroboter installiert als der Rest der Welt zusammen; daraus entstand die Bezeichnung robotto ōkoku, ‚Roboterkönigreich‘. 1978 ergänzte das Team von Hiroshi Makino an der Yamanashi-Universität gemeinsam mit Sankyo Seiki eine eigenständige japanische Erfindung: den SCARA-Arm, eine vierachsige Konstruktion für schnelle, präzise Montage, die zum weltweiten Standard in der Elektronikfertigung wurde. Fanuc, Yaskawa, Kawasaki, ABB und KUKA zählen weiterhin zu den größten Roboterarmherstellern. Japanische Anbieter wie Nabtesco und Harmonic Drive Systems dominieren zudem weiterhin die Präzisionsgetriebe, die eine genaue Bewegung der Gelenke ermöglichen. Japans mengenmäßige Führung hielt jedoch nicht an: 2013 überholte China das Land und wurde nach jährlichen Neuinstallationen zum weltweit größten Markt für Industrieroboter; diesen Rang hält China seither jedes Jahr. Die Skalierung der Fertigung verlagerte sich also lange vor dem Aufkommen der Humanoiden.
Kawasaki lizenziert Unimation-Technologie
Baut Japans ersten Industrieroboter und legt damit den Grundstein für drei Jahrzehnte Serienfertigung.
IRB 6 von ABB
Der weltweit erste vollständig mikroprozessorgesteuerte Industrieroboter.
FAMULUS von KUKA
Einer der ersten Roboter mit sechs elektromechanisch angetriebenen Achsen – bis heute die Standardanordnung.
03Der Traum vom Humanoiden: von WABOT bis ASIMO (1973–2000)
Während Roboterarme die Fabriken eroberten, lief andernorts ein schwierigeres und kommerziell weit weniger nützliches Vorhaben: Roboter sollten wie Menschen aussehen und sich auch so bewegen. In den 1970er-Jahren wurde in Laboren in den USA, Europa und Japan an Humanoiden geforscht. Nirgends wurde diese Arbeit jedoch so kontinuierlich und umfangreich finanziert wie in Japan. Der 1973 vorgestellte WABOT-1 der Waseda-Universität gilt allgemein als erster anthropomorpher Roboter in Menschengröße. Er konnte auf zwei Beinen gehen, Gegenstände greifen sowie mit einfachen Bildverarbeitungs- und Sprachsystemen ‚sehen‘ und ‚sprechen‘.
Danach verlief der Fortschritt langsam und kostspielig. Honda startete 1986 im Verborgenen ein Humanoidenprogramm und arbeitete 14 Jahre lang mit mehreren Prototypen – E0 bis E3, anschließend P1 bis P3 – an einem stabilen, autarken zweibeinigen Gang, bevor das Unternehmen 2000 ASIMO vorstellte. Ein Jahrzehnt lang prägte ASIMO das öffentliche Bild humanoider Robotik, war aber für Vorführungen und nicht für den Praxiseinsatz gebaut. Er konnte weder schnell laufen noch rasch Treppen steigen oder außerhalb vorgegebener Abläufe autonom arbeiten; 2018 beendete Honda das Programm ohne großes Aufsehen. Andere japanische Hersteller verfolgten in den 2000er-Jahren mit Sonys QRIO und Toyotas Partner Robot ähnliche Programme mit demselben Ergebnis: überzeugende Vorführungen, aber kein Praxiseinsatz. Die nüchterne Erkenntnis lautete in Japan wie in allen späteren Versuchen: Überzeugendes zweibeiniges Gehen ist ein äußerst schwieriges Regelungsproblem, dessen Lösung noch keinen Roboter für eine konkrete Aufgabe nützlich macht.
- 1973
WABOT-1 – Modell
Erster anthropomorpher Roboter in Menschengröße (Waseda-Universität)
- 1986–2000
Hondas E/P-Serie → ASIMO
14 Jahre und 8 Prototypen bis zu einem stabilen, autarken zweibeinigen Gang
- 2000–2010s
ASIMO-Ära
Öffentliches Gesicht der humanoiden Robotik; Sonys QRIO und Toyotas Partner Robot folgen
- 2018
Programmende
Honda stellt ASIMO ohne großes Aufsehen ein: Auf überzeugende Vorführungen folgte kein Praxiseinsatz
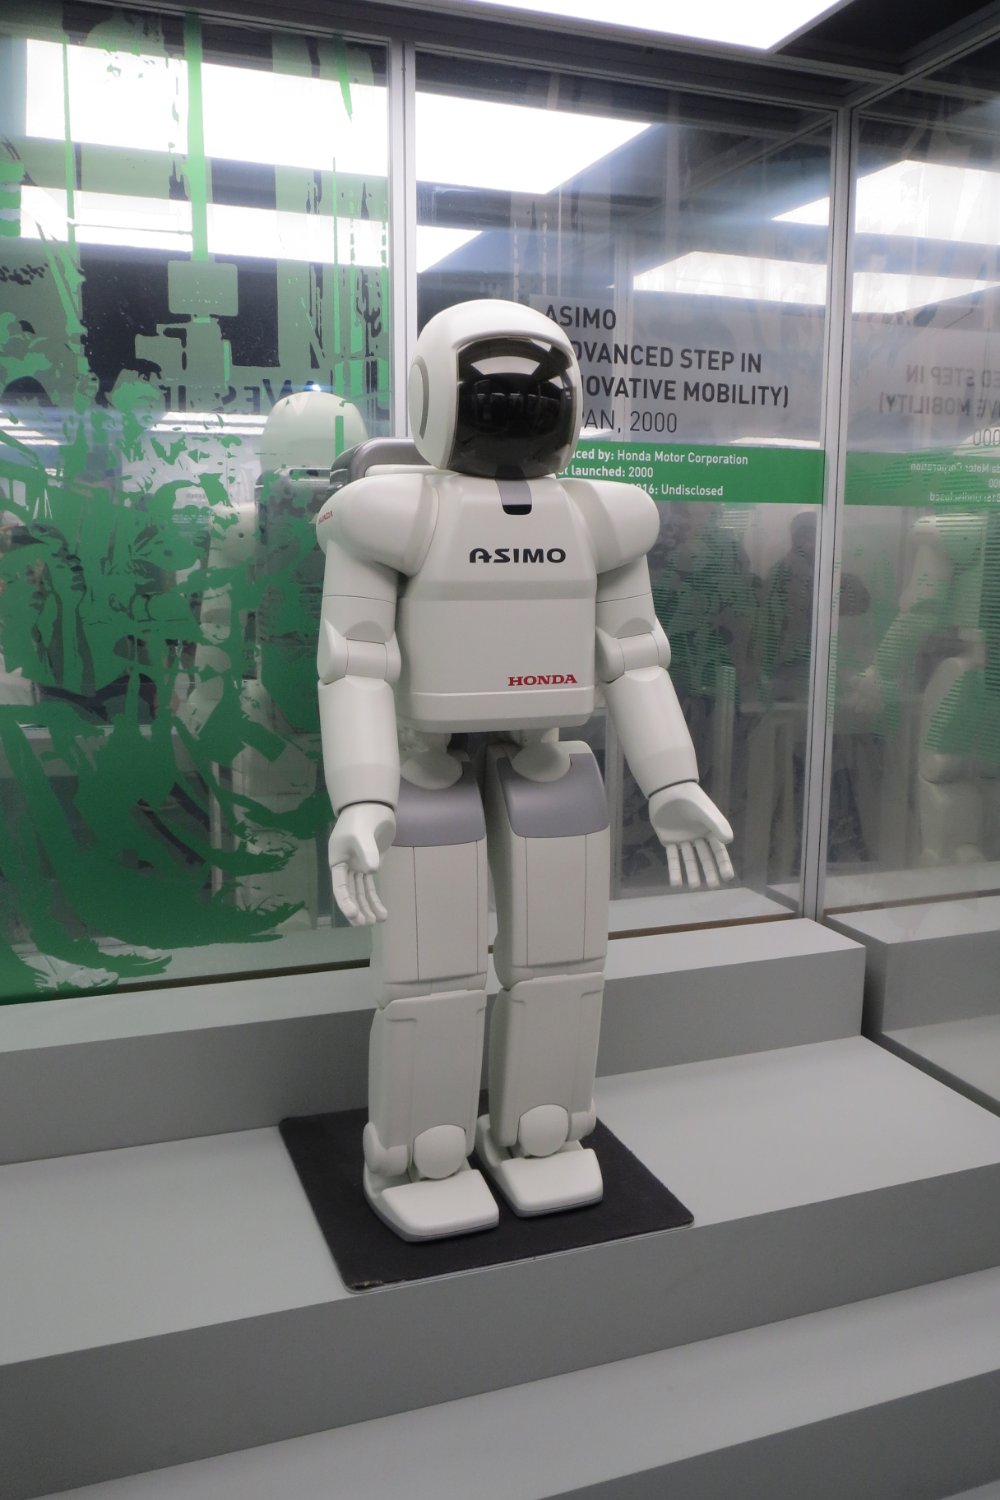
ASIMO in einer Ausstellung, beschriftet mit dem Einführungsjahr 2000 und dem Hersteller Honda Motor Corporation.
Foto: Corsario CL, CC BY-SA 4.0, über Wikimedia Commons04Boston Dynamics und die wenig beachtete Laufroboterforschung (1992–2021)
Parallel entwickelte sich eine andere Forschungslinie zu Laufrobotern, die später größeren Einfluss haben sollte. Marc Raiberts Leg Laboratory – zunächst an der Carnegie Mellon University, dann am MIT – baute in den 1980er-Jahren einbeinige Hüpfmaschinen, um Gleichgewicht und Dynamik statt Ästhetik zu untersuchen. 1992 gründete Raibert aus dieser Forschung heraus Boston Dynamics.
In den ersten beiden Jahrzehnten arbeitete das Unternehmen überwiegend an DARPA-finanzierten Forschungsprototypen statt an einem kommerziellen Produkt: am Vierbeiner BigDog von 2005, der militärische Ausrüstung über unwegsames Gelände tragen sollte, und später an Atlas. Googles Muttergesellschaft übernahm Boston Dynamics 2013 im Zuge einer kurzlebigen Einkaufstour im Robotiksektor, verkaufte es 2017 an SoftBank, und SoftBank veräußerte anschließend eine Mehrheitsbeteiligung an die Hyundai Motor Group; der Abschluss erfolgte 2021. Erst in den vergangenen Jahren machten virale Videos von Atlas beim Parkour und bei Rückwärtssalti die jahrzehntelange Forschung von Boston Dynamics zu Gleichgewicht und Fortbewegung zum Bezugspunkt der aktuellen Humanoiden-Start-ups. Mehrere davon beschäftigen ehemalige Mitarbeiter von Boston Dynamics oder des MIT Leg Lab.
‚Atlas | Partners in Parkour‘ (2021): offizielles Filmmaterial von Boston Dynamics zu den oben erwähnten viralen Parkour-Vorführungen.
05Cobots und die Welle der Lagerautomation (2003–2015)
Nicht jeder nützliche Roboter braucht Beine oder ein Gesicht. Zwei weniger auffällige Entwicklungen der 2000er-Jahre brachten Roboter stärker in den kommerziellen Alltag als jeder Humanoide: kollaborative Roboterarme und mobile Lagerroboter. Universal Robots, 2005 im dänischen Odense gegründet, brachte 2008 den UR5 auf den Markt. Der Roboterarm war so konzipiert, dass er ohne Schutzzaun direkt neben Menschen in der Fabrik arbeiten konnte, und kostete so wenig, dass auch kleinere Hersteller ihn bezahlen konnten. Damit entstand die heute in der Leichtindustrie etablierte Kategorie der Cobots.
Etwa zur gleichen Zeit baute das 2003 gegründete Unternehmen Kiva Systems orangefarbene mobile Roboter, die komplette Regalmodule zu den Beschäftigten brachten, statt die Beschäftigten zu den Regalen zu schicken. Amazon kaufte Kiva 2012 für rund 775 Mio. $ und richtete seine Logistikzentren nach diesem Prinzip neu aus; die Einheit wurde in Amazon Robotics umbenannt. Bis Mitte der 2020er-Jahre hatte allein Amazon mehr als eine Million Roboter dieses Typs eingesetzt. Mit Cobots und Lager-AMR wurde Robotik stillschweigend zu einer etablierten Logistik- und Fertigungstechnologie – Jahre bevor ‚Humanoide‘ in Vorstandsetagen zum Thema wurden.
UR5 von Universal Robots
Der erste Cobot: ein Roboterarm, der sicher genug ist, um ohne Schutzzaun neben Menschen zu arbeiten.
Kiva Systems wird zu Amazon Robotics
Mobile Roboter bringen das Regal zur Arbeitskraft, statt die Arbeitskraft zum Regal zu schicken; Amazon skalierte das System auf mehr als eine Million Einheiten.
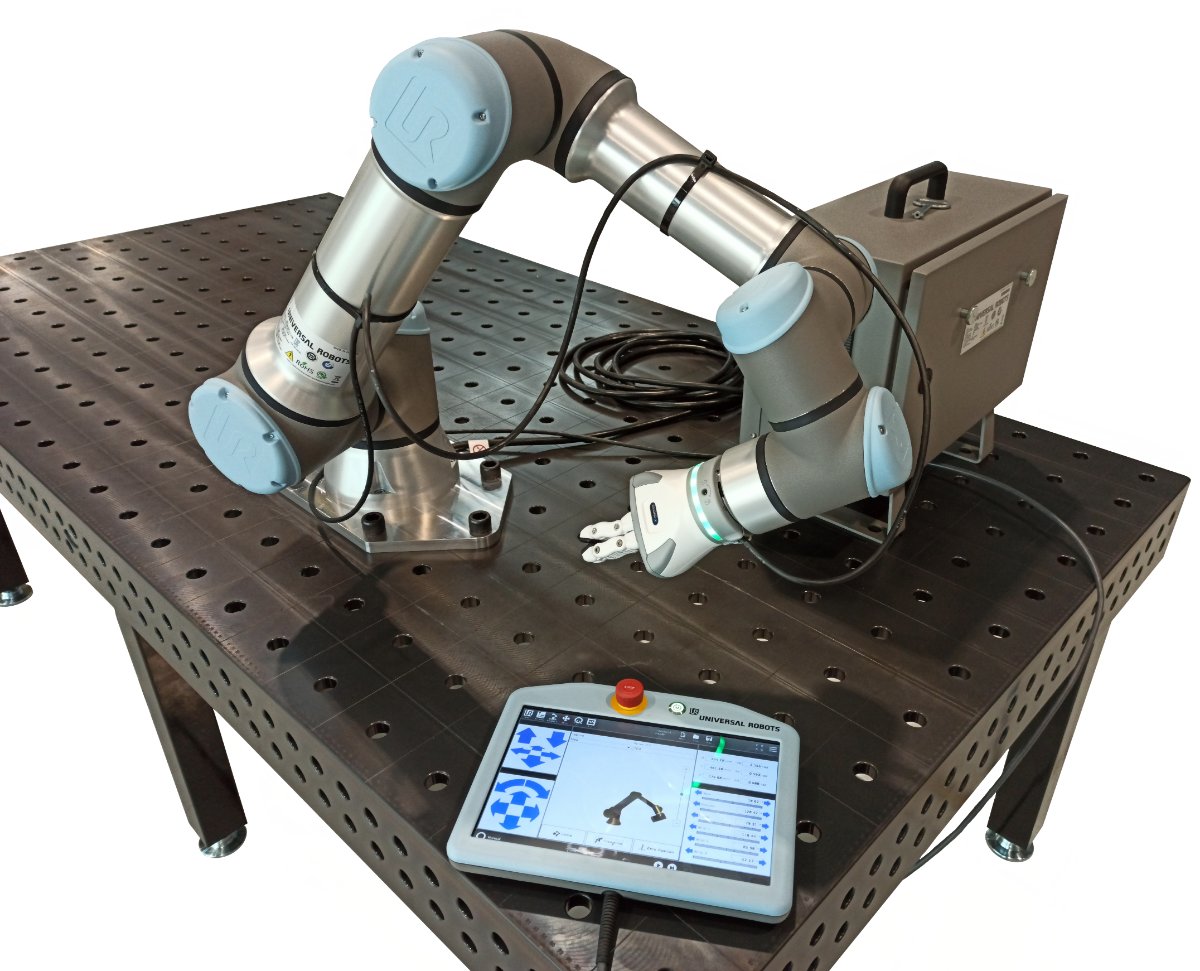
Ein Cobot-Arm von Universal Robots (UR16e, ein späteres und größeres Schwestermodell des UR5 von 2008) mit tragbarem Bediengerät.
Foto: Auledas, CC BY-SA 4.0, über Wikimedia Commons06KI trifft Hardware: die Hinwendung zu Basismodellen (2012–2024)
Der nächste Wandel kam vollständig von außerhalb der Robotik. Das ImageNet-Ergebnis von 2012, das den Deep-Learning-Boom auslöste, hatte wenig mit physischen Maschinen zu tun. Es veränderte jedoch die Vorstellungen ihrer Entwickler darüber, was möglich war. In den 2010er-Jahren ermöglichte Reinforcement Learning, Fortbewegung und Greifen in Simulationen zu trainieren, statt diese Verhaltensweisen von Hand zu programmieren. Das zeigte sich sowohl an den Fortschritten von Boston Dynamics als auch an einer Welle akademischer Sim-to-Real-Ergebnisse.
Für die heutige Branche entscheidend war, die Steuerungsstrategie eines Roboters ähnlich zu behandeln wie große Sprachmodelle Text: Ein einziges großes Modell sollte sie anhand enormer, vielfältiger Daten End-to-End erlernen. Google DeepMinds RT-2 von 2023 zeigte, dass ein Roboter Anweisungen ausführen konnte, auf die er nie ausdrücklich trainiert worden war, indem er Schlussfolgerungsfähigkeiten eines mit Webdaten trainierten Vision-Language-Modells übernahm. Damit begann der Wettlauf um ‚Robotik-Basismodelle‘: allgemeine Steuerungsstrategien, die sich ähnlich wie GPT bei Schreibaufgaben auf viele Roboterkörper und Aufgaben übertragen lassen sollen. Zu den meistbeachteten Ansätzen zählen π0 von Physical Intelligence aus dem Jahr 2024 und Nvidias im März 2024 angekündigtes Isaac GR00T. Mit Jetson Thor und dem Simulations-Stack Isaac/Omniverse machte Nvidia aus der Forschungswette eine Standardinfrastruktur, die Humanoiden-Start-ups kaufen konnten, statt sie selbst zu entwickeln.
07Drei Entwicklungslinien laufen zusammen
Aus der Distanz wirken die vergangenen siebzig Jahre weniger wie eine durchgehende Humanoidengeschichte als wie drei getrennte technische Entwicklungslinien – Arme, Laufroboter und Software –, die erst vor Kurzem zusammenliefen. Jede entwickelte sich über Jahrzehnte relativ isoliert in verschiedenen Ländern, bevor der heutige Humanoidenboom sie zusammenführte.
Industrieroboterarme
- 1961US
Erster Unimate im Produktionseinsatz bei GM
- 1974SE/DE
ABB und KUKA bringen Roboter nach Europa
- 2008DK
Der UR5 von Universal Robots begründet den Cobot
- 2013CN
China überholt Japan und wird nach jährlichen Neuinstallationen zum weltweit größten Markt
Laufroboter und Humanoide
- 1973JP
WABOT-1 der Waseda-Universität
- 1992US
Gründung von Boston Dynamics
- 2000JP
ASIMO von Honda
KI und Software
- 1966US
Shakey von SRI, der erste KI-gesteuerte mobile Roboter
- 2012CA/US
Durchbruch für Deep Learning bei ImageNet
- 2023UK/US
RT-2, das erste Robotik-Basismodell
Physische KI: Arme, Laufroboter und Software werden zu einer Branche
Industrieroboterarme
- Unimate, Fanuc und KUKA
Laufroboter und Humanoide
- WABOT, ASIMO und Atlas
KI und Software
- Deep Learning und Basismodelle
Physische KI
08Der Finanzierungsboom bei Humanoiden und das Zeitalter der physischen KI (2021–2026)
Basismodelle lieferten eine plausible Antwort auf die Frage, an der ASIMO zwanzig Jahre lang gescheitert war: nicht nur, wie ein Roboter gehen kann, sondern wie er allgemein nützlich wird. Entsprechend reagierte das Risikokapital. Teslas Ankündigung des Humanoiden Optimus am AI Day im August 2021 war damals eher eine Absichtserklärung als ein funktionsfähiges Produkt. Sie gilt gemeinhin als der Moment, in dem Humanoide von einem Forschungsgegenstand zu einer etablierten Investitionsthese wurden.
Figure AI (gegründet 2022), 1X Technologies, Skild AI und Physical Intelligence nahmen jeweils innerhalb weniger Jahre Finanzierungsrunden in Höhe von mehreren Hundert Millionen bis über eine Milliarde auf. Agility Robotics’ Digit, einer der ersten Humanoiden in tatsächlich bezahlten Pilotprojekten, zeigte zugleich, dass die Kategorie einen realen Lagerboden und nicht nur eine Bühne erreichen konnte. China gelangte auf einem anderen Weg an denselben Punkt: Unitree, zuvor vor allem für vierbeinige ‚Roboterhunde‘ bekannt, brachte 2024 den Humanoiden G1 für rund 16.000 $ auf den Markt – zu einem Bruchteil der Kosten westlicher Wettbewerber. 2025 wurde Unitree nach Stückzahl zum weltweit größten Humanoidenanbieter und erzielte im selben Jahr erstmals Gewinn.
Europa beschritt einen weiteren Weg: Neura Robotics aus Deutschland nahm 2026 in einer einzigen Runde rund 1,4 Mrd. $ auf – eine der größten Robotikfinanzierungen überhaupt. Das Unternehmen setzt auf kognitive Humanoide für die europäische Fertigung statt auf US-amerikanische softwareorientierte Skalierung oder chinesische Niedrigkostenproduktion in hohen Stückzahlen. Auch die Eigentümerfolge der ältesten Forschungslinie der Branche erzählt eine globale Geschichte: Boston Dynamics entstand aus einem MIT-Labor und gehörte nacheinander Google, SoftBank und schließlich der südkoreanischen Hyundai Motor Group, die Fertigungswissen und KI-Software als Erfolgsrezept betrachtet. 2026 ähnelt die Branche weniger einer Handvoll Forschungslabore als einem kapitalintensiven Fertigungswettlauf mehrerer Regionen. Bei BMW, Mercedes-Benz, Amazon und Ford laufen Pilotprojekte. Offen ist nicht mehr, ob ein Humanoide gehen kann, sondern ob sich solche Systeme in großem Maßstab profitabel bauen und verkaufen lassen.
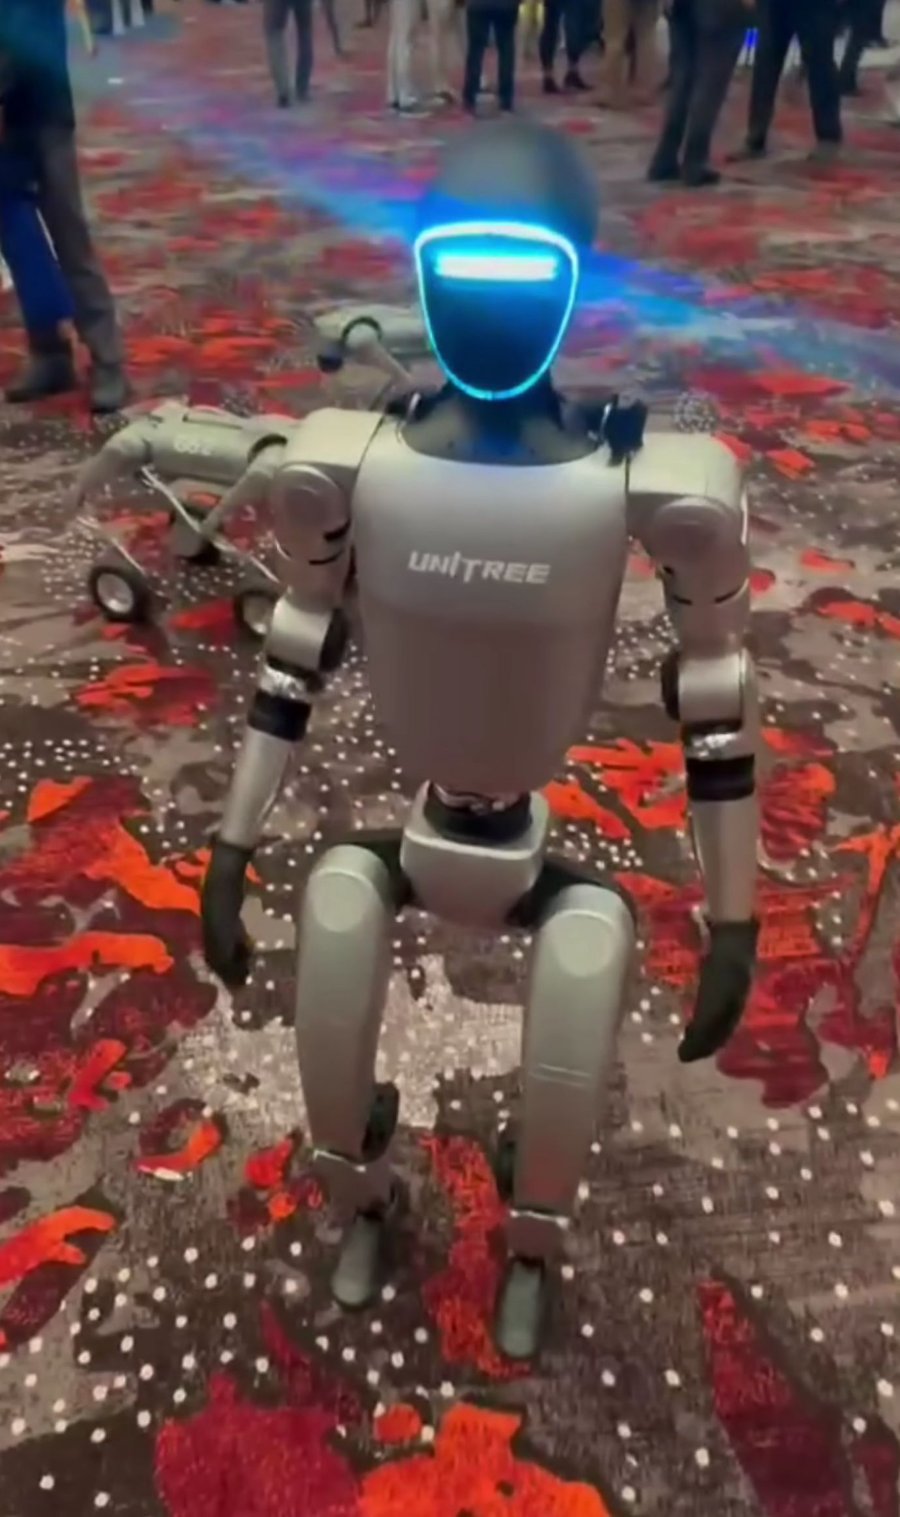
Der Humanoide G1 von Unitree: Das rund 16.000 $ teure Modell trug dazu bei, dass Unitree 2025 nach Stückzahl zum weltweit größten Humanoidenanbieter wurde.
Foto: Sayanesy, CC0, über Wikimedia Commons09Zeitleiste
| Jahr | Region | Ereignis |
|---|---|---|
| 1954 | US | George Devol meldet das Unimate-Patent an |
| 1956 | US | Unimation wird gegründet (Devol und Engelberger) |
| 1961 | US | Erster Unimate im GM-Werk Trenton installiert – erster Industrieroboter im Produktionseinsatz |
| 1966 | US | Shakey von SRI – erster KI-gesteuerter mobiler Roboter |
| 1968–69 | JP | Unimation lizenziert die Technologie an Kawasaki; Kawasaki baut Japans ersten Industrieroboter |
| 1972 | JP | Fanuc wird aus Fujitsus Computersparte ausgegliedert |
| 1973 | JP | WABOT-1 der Waseda-Universität – erster anthropomorpher Roboter in Menschengröße |
| 1973 | DE | FAMULUS von KUKA – einer der ersten elektromechanischen Sechsachsroboter |
| 1974 | SE | ABB bringt den IRB 6 auf den Markt, den ersten mikroprozessorgesteuerten Industrieroboter |
| 1978 | JP | SCARA-Arm entwickelt (Sankyo Seiki / Yamanashi-Universität) |
| 1992 | US | Boston Dynamics wird gegründet (Marc Raibert) |
| 2000 | JP | Honda stellt ASIMO vor |
| 2003 | US | Kiva Systems wird gegründet |
| 2005 | DK | Universal Robots wird gegründet |
| 2005 | US | Boston Dynamics stellt BigDog vor |
| 2008 | DK | Universal Robots bringt den UR5 auf den Markt und begründet die Kategorie ‚Cobot‘ |
| 2012 | US | Amazon übernimmt Kiva Systems für rund 775 Mio. $ → Amazon Robotics |
| 2012 | CA | Durchbruch für Deep Learning bei ImageNet (University of Toronto) |
| 2013 | CN | China überholt Japan und wird nach jährlichen Neuinstallationen zum weltweit größten Markt für Industrieroboter |
| 2013 | US | Google übernimmt Boston Dynamics |
| 2017 | JP | SoftBank übernimmt Boston Dynamics von Google/Alphabet |
| 2018 | JP | Honda beendet das ASIMO-Programm |
| 2021 | US | Tesla kündigt Optimus beim AI Day an |
| 2021 | KR | Hyundai schließt den Erwerb einer Mehrheitsbeteiligung an Boston Dynamics ab |
| 2022 | US | Figure AI wird gegründet |
| 2023 | UK/US | Google DeepMind stellt das Robotik-Basismodell RT-2 vor |
| 2024 | US | Nvidia kündigt Isaac GR00T an; Physical Intelligence stellt π0 vor |
| 2024 | CN | Unitree bringt den Humanoiden G1 für rund 16.000 $ auf den Markt |
| 2025 | CN | Unitree wird nach Stückzahl zum weltweit größten Humanoidenanbieter und erzielt erstmals Gewinn |
| 2026 | DE | Neura Robotics nimmt in einer Serie-C-Runde rund 1,4 Mrd. $ auf – eine der größten Robotikfinanzierungen überhaupt |
| 2026 | Global | Bei BMW, Mercedes-Benz, Amazon und Ford laufen Pilotprojekte mit Humanoiden; der Finanzierungsboom für physische KI hält an |
10Häufige Fragen
Was war der erste Industrieroboter?
Unimate, entwickelt von George Devol und vermarktet durch Unimation, das er 1956 gemeinsam mit Joseph Engelberger gegründet hatte. Das erste Gerät ging 1961 im Druckgusswerk von General Motors in Trenton, New Jersey, in Produktion und hob und stapelte heiße Metallteile.
War Industrierobotik nur eine Geschichte der USA und Japans?
Nein. Europa war fast von Anfang an beteiligt. ABB aus Schweden brachte 1974 den IRB 6 heraus, den ersten vollständig mikroprozessorgesteuerten Industrieroboter. KUKA aus Deutschland baute 1973 den FAMULUS, einen der ersten Roboter mit den bis heute üblichen sechs elektromechanisch angetriebenen Achsen. ABB und KUKA gehören neben Fanuc und Yaskawa weiterhin zu den weltweit größten Roboterarmherstellern.
Warum dominierte Japan die Industrierobotik so lange?
Japanische Konzerne – Kawasaki, das 1968 Unimations Technologie lizenzierte, Yaskawa und Fanuc, das 1972 aus Fujitsu ausgegliedert wurde – behandelten den Roboterarm als Serienprodukt statt als kundenspezifische Einzelinstallation. Bis in die 1980er-Jahre hatte Japan mehr Industrieroboter installiert als der Rest der Welt zusammen. Fanuc, Yaskawa und Kawasaki zählen neben ABB und KUKA aus Europa weiterhin zu den größten Roboterarmherstellern. Japanische Zulieferer wie Nabtesco und Harmonic Drive Systems dominieren zudem nach wie vor die Präzisionsgetriebe, auf die diese Arme angewiesen sind. Entscheidend ist jedoch die Vergangenheitsform: 2013 überholte China Japan und wurde nach jährlichen Neuinstallationen zum weltweit größten Markt für Industrieroboter; seither liegt China jedes Jahr vorn.
Können Unternehmen Atlas von Boston Dynamics kaufen?
Historisch gesehen nein. Atlas war während des größten Teils seiner Geschichte ein überwiegend von DARPA finanzierter Forschungsprototyp und kein kommerzielles Produkt. Boston Dynamics wechselte mehrfach den Eigentümer – Google 2013, SoftBank 2017 und 2021 eine Mehrheitsbeteiligung für die Hyundai Motor Group – und arbeitet zunehmend an der Kommerzialisierung humanoider Arbeit. Bekannt wurde das Unternehmen jedoch vor allem durch Forschungsvorführungen und nicht durch bezahlte Einsätze, anders etwa als Agility Robotics’ Digit oder Unitrees G1.
Warum wurden Humanoide um 2021–2022 zu einem gefragten Investitionssegment?
Zwei Entwicklungen liefen zusammen. Erstens eröffneten aus Deep Learning hervorgegangene Robotik-Basismodelle – darunter Google DeepMinds RT-2 von 2023 – einen plausiblen Weg zu einer allgemeinen Einsetzbarkeit, die Jahrzehnte handprogrammierter Steuerung nicht erreicht hatten. Zweitens signalisierte Teslas Ankündigung des Humanoiden Optimus im August 2021 den Investoren, dass Humanoide eine etablierte Investitionsthese und keine bloße Forschungskuriosität waren. Innerhalb weniger Jahre folgten große Finanzierungsrunden für Figure AI, 1X Technologies, Skild AI, Physical Intelligence und weitere Unternehmen.
Wie unterscheidet sich Chinas Humanoidenstrategie von der der USA, Europas und Japans?
Chinesische Hersteller wie Unitree priorisieren niedrige Kosten und schnelle Auslieferungen hoher Stückzahlen gegenüber spektakulärer Forschung. Der 2024 für rund 16.000 $ eingeführte G1 von Unitree kostet nur einen Bruchteil westlicher und japanischer Humanoidenprogramme. Er trug dazu bei, dass Unitree 2025 nach Stückzahl zum weltweit größten Humanoidenanbieter wurde und im selben Jahr erstmals Gewinn erzielte. Im Vordergrund steht also die Serienfertigung statt eines Basismodells; beide Ansätze nähern sich jedoch an, da chinesische Hersteller leistungsfähigere KI-‚Gehirne‘ einsetzen.
11Wie es weitergeht
Zwischen George Devols Patentanmeldung und den heutigen Finanzierungsrunden für Humanoide liegen siebzig Jahre. Während des größten Teils dieser Zeit bezeichnete ‚Roboter‘ einen fest am Fabrikboden montierten Arm und keine gehende, schlussfolgernde Maschine. Nicht ein einzelner Durchbruch in einem Land veränderte die Entwicklung, sondern Roboterarme in den USA, Japan und Europa, Laufroboter in Japan und den USA sowie Software in den USA, Kanada und Großbritannien. Diese Linien entwickelten sich jahrzehntelang auf verschiedenen Kontinenten und wurden schließlich zusammengeführt, indem die Skalierungslogik großer KI-Modelle auf die physische Steuerung übertragen wurde. Ob daraus wie bei Industrieroboterarmen in den 1970er- und 1980er-Jahren eine beständige Branche entsteht oder nur ein weiterer Hypezyklus, der wie nach ASIMO ins Stocken gerät, bleibt die offene Frage, die diese Reihe weiterverfolgt.
Verwandte Artikel
Geschichte
Alle Artikel: Geschichte →Geschichte
- ›Die Geschichte der Roboterindustrie(dieser Artikel)
- ›Von Roboterhunden zu Humanoiden