Segmentanalysen
Humanoide Roboter: Marktgröße und strittige Stückzahlen
01Wie der Markt entstand
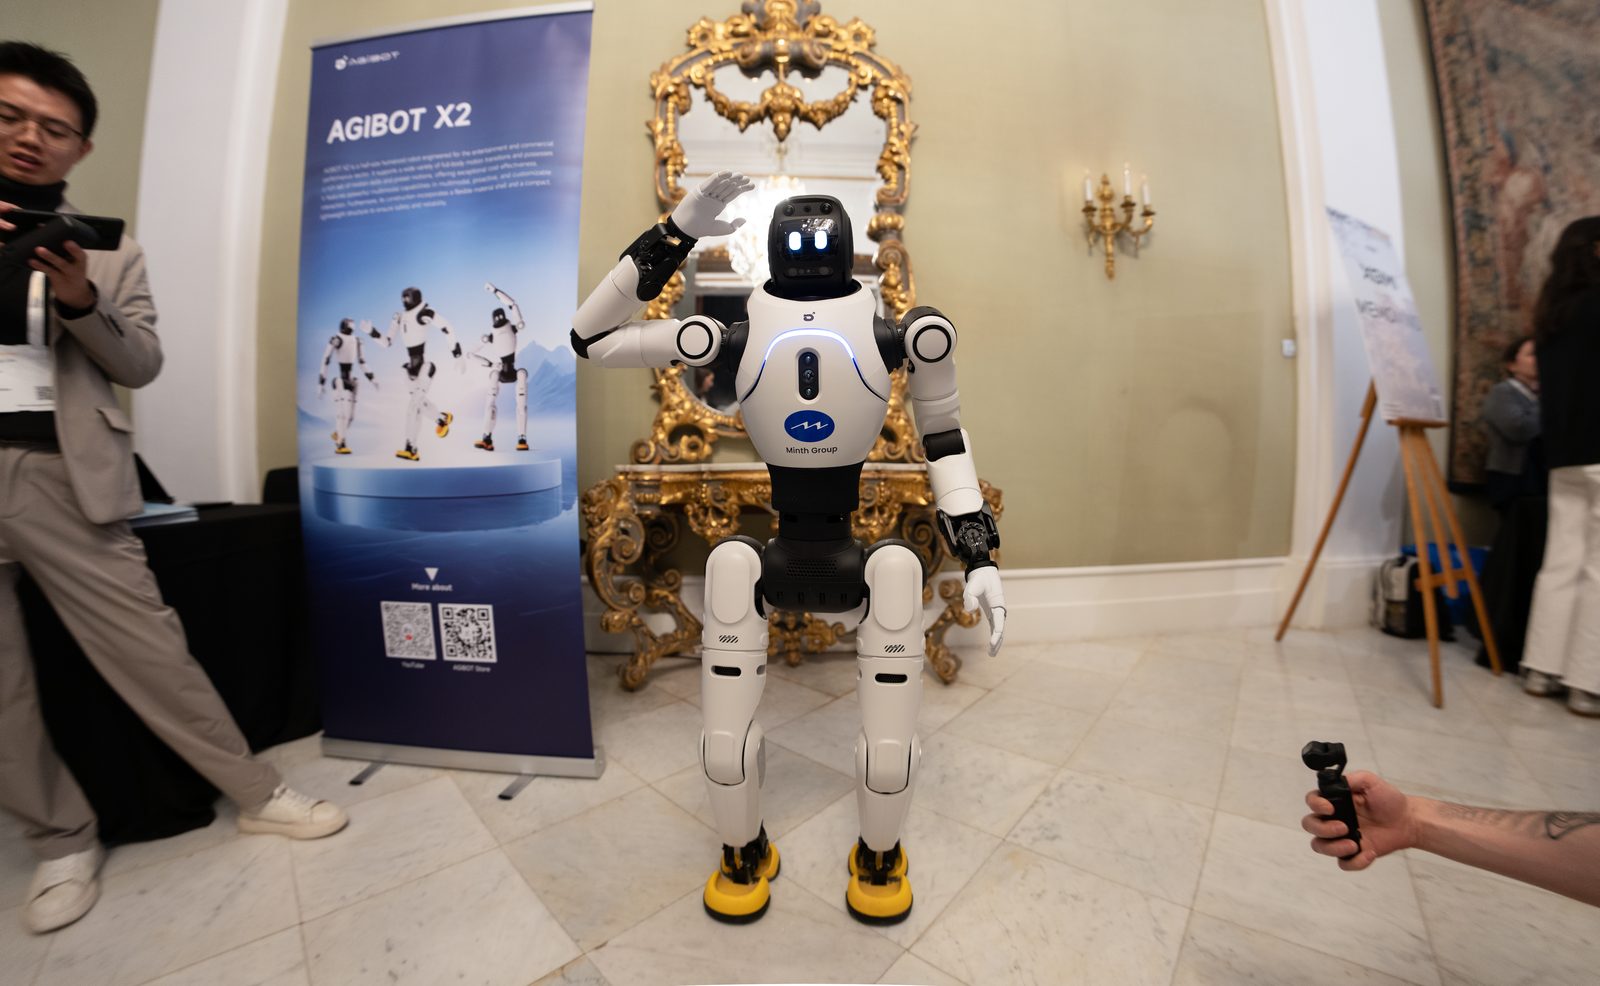
AgiBots X2 auf dem Mobile World Congress 2026; Omdia führte den Hersteller aus Shanghai beim Auslieferungsvolumen 2025 vor Unitree.
Foto: JJxFile, CC BY 4.0, über Wikimedia CommonsHumanoide Roboter galten jahrzehntelang als Forschungsobjekt. Honda beendete 2018 nach 32 Jahren das ASIMO-Programm, ohne einen kommerziellen Einsatz erreicht zu haben. Boston Dynamics' Atlas blieb trotz viraler Parkour- und Rückwärtssalto-Videos eine DARPA-finanzierte Forschungsplattform, kein Verkaufsprodukt. Am 19. August 2021 stellte Tesla beim AI Day das Humanoidenkonzept Optimus vor. Es war eher Absichtserklärung als funktionsfähiger Roboter, markiert für viele Beobachter aber den Wandel von einem Forschungsthema zu einer investierbaren Geschäftskategorie. Figure AI entstand im Folgejahr mit Fachleuten von Boston Dynamics, Tesla und Google DeepMind ausdrücklich unter diesem neuen Vorzeichen.
02Finanzierung und Börsengänge
Binnen etwa eines Jahres zeigten sich drei Finanzierungswege. UBTech Robotics ging am 29. Dezember 2023 an das Hauptsegment der Hongkonger Börse und wurde zum ersten börsennotierten Humanoidenhersteller. Figure AI nahm im Februar 2024 in einer Serie B 675 Mio. US-Dollar bei 2,6 Mrd. Bewertung auf; zu den Investoren gehörten Microsoft, OpenAI Startup Fund, Nvidia, Jeff Bezos und Intel Capital. Hinzu kam eine OpenAI-Kooperation für Robotermodelle. Samsung Electronics kaufte dagegen im Januar 2023 für rund 40 Mio. US-Dollar 10,2 % an Rainbow Robotics, einer KAIST-Ausgründung von 2011, erhöhte den Anteil später auf 35 % und wurde größter Aktionär. Zugleich entstand ein direkt CEO Lee Jae-yong unterstelltes Future Robotics Office.
Drei Finanzierungswege für Humanoide binnen eines Jahres
Der erste börsennotierte Humanoidenhersteller startet im Hauptsegment der Börse.
Microsoft, OpenAI und Nvidia stützen eine Bewertung von 2,6 Mrd. US-Dollar sowie eine OpenAI-Modellpartnerschaft.
QuelleCNBC, Feb 2024
Von 10,2 % auf 35 % und zum größten Aktionär, ohne ein eigenes Start-up zu finanzieren.
QuelleSamsung Newsroom
03Kommerzialisierung
Ein gehfähiger Roboter ist noch kein bezahltes Arbeitsmittel. Digit von Agility Robotics wurde im Juni 2024 durch einen mehrjährigen Robots-as-a-Service-Vertrag mit GXO zum ersten formal kommerziell eingesetzten Humanoiden. Bis Mitte 2026 bewegten Digit-Einheiten in Flowery Branch, Georgia, über 100.000 Behälter; bei Schaeffler in Cheraw, South Carolina, liefen rund 15 Monate lang täglich Achtstundenschichten. Tesla wollte 2025 öffentlich 5.000 Optimus für eigene Fabriken bauen, meldete zum Jahresende aber nur „Hunderte“. Für 2026 nennt Tesla 50.000 bis 100.000 Einheiten; Optimus 3 soll etwa im Juli oder August 2026 in Fremont in Produktion gehen.
Optimus: Ziel und gemeldeter Istwert 2025
04Serienfertigung und Auslieferungen
Während westliche Hersteller Hunderte bauten, skalierten chinesische Anbieter auf Tausende. AgiBot aus Shanghai, 2023 gegründet, und Unitree aus Hangzhou, zuvor sieben Jahre lang Hersteller vierbeiniger „Roboterhunde“, wechselten 2024–2025 vom Prototyp zur Serienproduktion. Eine heimische Lieferkette für Motoren, Getriebe und Sensoren stützte dies. Omdia zählt für 2025 rund 13.318 weltweite Humanoiden-Auslieferungen, knapp 480 % mehr als 2024; chinesische Hersteller stellten fast 90 %. TrendForce prognostiziert für 2026 über 50.000 Einheiten, ein Plus von mehr als 700 % gegenüber dem Vorjahr. Einen eigenen Wert für 2025 veröffentlicht TrendForce nicht, sodass sich diese Wachstumsrate nicht direkt auf Omdias 13.318 Einheiten beziehen lässt. Dieselbe Prognose sieht Unitree und AgiBot zusammen bei fast 80 % der chinesischen Inlandsauslieferungen 2026.
Weltweite Auslieferungen humanoider Roboter, 2025–2035
05Die wichtigsten Akteure
Selbst der größte Auslieferer ist umstritten. Omdias Bericht General-Purpose Embodied Intelligent Robot führt AgiBot 2025 mit 5.168 Einheiten und 39 % Weltmarktanteil, vor Unitree mit 4.200 (32 %) und UBTech mit 1.000. Unitree widerspricht und meldet selbst über 5.500 ausgelieferte Einheiten. Die Differenz hängt davon ab, was als ausgelieferte, umsatzwirksame Einheit statt Demo oder Pilot gilt. Figure AI lieferte dagegen rund 150 Roboter aus: ein Bruchteil der chinesischen Mengen und Ausdruck weniger, höherwertiger Unternehmenseinsätze statt Fertigungsskalierung.
Zwei Ranglisten, zwei Sieger: Auslieferungen 2025
AgiBot liegt auf Rang 1
5.168 Einheiten, 39 % der weltweiten Auslieferungen 2025; Unitree auf Rang 2 mit 4.200 (32 %).
QuelleOmdia, via TechNode
Eigene Angabe von über 5.500 ausgelieferten Einheiten 2025, im direkten Widerspruch zu Omdia.
QuelleGasgoo
Führende Auslieferer 2025 (gemeldete Einheiten)
5,168 units Omdia, über TechNode (Jan. 2026)
4,200 units Omdia, über TechNode (Jan. 2026) — Unitree widerspricht und gibt selbst mehr als 5.500 Einheiten an
1,000 units Omdia, über TechNode (Jan. 2026)
150 units Forbes (Apr. 2026)
| Unternehmen | Land | Kennzahl | Auslieferungen 2025 |
|---|---|---|---|
| AgiBot (Zhiyuan Robotics) | CN | Units sold (2025) | 5,168 units Omdia, über TechNode (Jan. 2026) |
| Unitree Robotics, Unternehmen | CN | Units sold (2025) | 4,200 units Omdia, über TechNode (Jan. 2026) — Unitree widerspricht und gibt selbst mehr als 5.500 Einheiten an |
| UBTECH Robotics | CN | Units sold (2025) | 1,000 units Omdia, über TechNode (Jan. 2026) |
| Figure AI | US | Units sold (2025) | 150 units Forbes (Apr. 2026) |
Figures „Introducing Helix“ (Februar 2025), das Vision-Language-Action-Modell hinter den oben genannten Auslieferungen.
06Preise und börsennotierte Hersteller
Zu diesem Segment werden zwei Fragen häufiger gestellt als alle anderen, und eine Auslieferungstabelle beantwortet keine davon. Die erste ist der Preis. Unitree veröffentlicht seine eigenen, und schon innerhalb einer einzigen Produktlinie ist die Spanne groß: rund 5.900 US-Dollar für den R1, eine abgespeckte Entwicklerplattform, bis etwa 90.000 US-Dollar am oberen Ende, dazwischen der G1 bei rund 16.000 US-Dollar als das auf Stückzahl ausgelegte Modell. Die meisten westlichen Hersteller nennen überhaupt keine Listenpreise, weil sie keine Geräte aus dem Regal verkaufen — Agilitys Digit erreicht Kunden über das oben beschriebene Robots-as-a-Service-Modell, bei dem nicht ein Kaufpreis zählt, sondern eine Monatsrate.
Die zweite ist, welche dieser Unternehmen börsennotiert sind. Von den in diesem Artikel genannten Herstellern sind es drei: UBTech Robotics (9880.HK, Hongkong), Tesla (TSLA) und Rainbow Robotics (277810, KOSDAQ) — über Letzteres ist Samsung Electronics (005930, KOSPI) in das Segment eingestiegen, statt selbst zu bauen. Figure AI, AgiBot, Agility Robotics und Neura Robotics waren zum Redaktionsschluss alle noch privat. Unitree hat eine Notierung am Shanghaier STAR Market beantragt, die im Juli 2026 die endgültige Registrierungsfreigabe erhielt; der Handelsstart steht noch nicht fest. Nichts davon ist eine Empfehlung — es geht nur darum, hinter welchen Namen ein Kürzel steht und hinter welchen nicht.
07Marktgröße
Fünf Marktforscher liefern fünf Antworten, weil sie Verschiedenes messen. Grand View Research bezifferte den Weltmarkt 2024 nur für Hardware auf rund 1,55 Mrd. US-Dollar; DataBridge kam mit offenbar breiterem Umfang auf rund 3,65 Mrd. MarketsandMarkets schätzt 2,92 Mrd. 2025, 15,26 Mrd. 2030 und 50,27 Mrd. 2035, entsprechend 39,2 % jährlichem Wachstum im ersten Zeitraum. Goldman Sachs prognostiziert mit eigener Methodik 38 Mrd. US-Dollar 2035, mehr als sechsmal seine frühere Schätzung von 6 Mrd., gestützt auf rund 1,4 Mio. kumulierte Auslieferungen. Für dasselbe Jahr liegt das um den Faktor 1,3 neben dem Wert von MarketsandMarkets – ein brauchbarer Maßstab dafür, wie weit zwei seriöse Methodiken auseinanderliegen können. Keine Zahl ist präziser als ihre Methodik.
Weltmarkt für humanoide Roboter, Schätzung von MarketsandMarkets (USD)
Datenhinweis: Die Schätzungen zur Marktgröße liegen je nach Abgrenzung — nur Hardware oder Hardware plus Software und Dienstleistungen — um das Zwei- bis Dreifache auseinander. Grand View Research bezifferte den Weltmarkt 2024 auf rund 1,55 Mrd. $, DataBridge Market Research für dasselbe Jahr auf rund 3,65 Mrd. $. Auch die Rangfolge der Auslieferungen ist umstritten: Omdia führt AgiBot 2025 mit 5.168 Einheiten und 39 % Anteil auf Platz eins, während Unitree selbst mehr als 5.500 Einheiten meldet und die Mengenführerschaft beansprucht. Beide Zahlen werden gezeigt; keine gilt hier als abschließend geklärt. Zudem mischt die obige Reihe `shipmentVolume` unterschiedliche Zählmethoden: Der Wert für 2025 stammt von Omdia und beträgt 13.318 Einheiten. Die TrendForce-Prognose für 2026 von mehr als 50.000 Einheiten verwendet dagegen eine eigene, niedrigere TrendForce-Zahl für 2025 als Ausgangswert. Die beiden Punkte sind deshalb im Jahresvergleich nicht streng vergleichbar.
Market data as of 2026-07
08Nach Regionen
Der regionale Zuschnitt sagt nicht nur, wer vorn liegt, sondern auf welchen Teil des Problems jede Region setzt. China setzt auf Fertigungsvolumen und vertikale Integration: Unitree fertigt über 95 % seiner Komponenten selbst, während die dichte Elektroniklieferkette AgiBot und UBTech schnelle Iteration und Kostensenkung erlaubt. Die USA setzen auf Software und KI; Figures OpenAI-Partnerschaft, OpenAIs Beteiligung an 1X und Teslas eigene Full-Self-Driving-Technik behandeln das „Gehirn“ als Differenzierungsmerkmal, bei weniger und teureren Einheiten. Europa setzt mit Neura Robotics, das 2026 rund 1,4 Mrd. US-Dollar in einer der größten Robotikrunden aufnahm, auf kognitive Humanoide für europäische Fabriken statt auf das US- oder das chinesische Modell.
Japan, einst das Land von ASIMO, besetzt eine ganz andere Position. TrendForce beschreibt Japans Schwerpunkt nicht als Wettlauf um Stückzahlen, sondern als Arbeit an den Kernkomponenten – Aktuatoren, Sensoren, Steuerungen –, die die Eintrittshürde erhöhen, und nennt als Beispiel die Gelenkgetriebe von Harmonic Drive; sowohl US- als auch chinesische Hersteller hängen weiterhin an dieser Schicht. Die Arbeit an kompletten Systemen ruht dabei nicht: Derselbe Bericht verweist auf japanischer Seite auf den Humanoiden Kaleido 9 von Kawasaki Heavy Industries (30 kg Traglast, VR-teleoperiert). Er zielt nur nicht auf das Auslieferungsrennen zwischen China und den USA.
China
- 2023AgiBot gegründet; UBTech geht an die HKEX
- 2024Unitree startet den G1 für rund 16.000 US-Dollar
- 2025Rund 90 % der weltweiten Humanoiden-Auslieferungen
USA
- 2021Tesla stellt Optimus beim AI Day vor
- 2024Figure AI nimmt 675 Mio. US-Dollar von OpenAI, Microsoft und Nvidia auf
- 2024Digit von Agility beginnt bezahlte Arbeit bei GXO
Deutschland
- 2026Neura Robotics nimmt rund 1,4 Mrd. US-Dollar auf, eine der größten Robotikrunden
Japan
- 2000Honda stellt ASIMO vor
- 2018Honda beendet das ASIMO-Programm
- 2025TrendForce: Japan konzentriert sich auf Kernkomponenten statt komplette Roboter
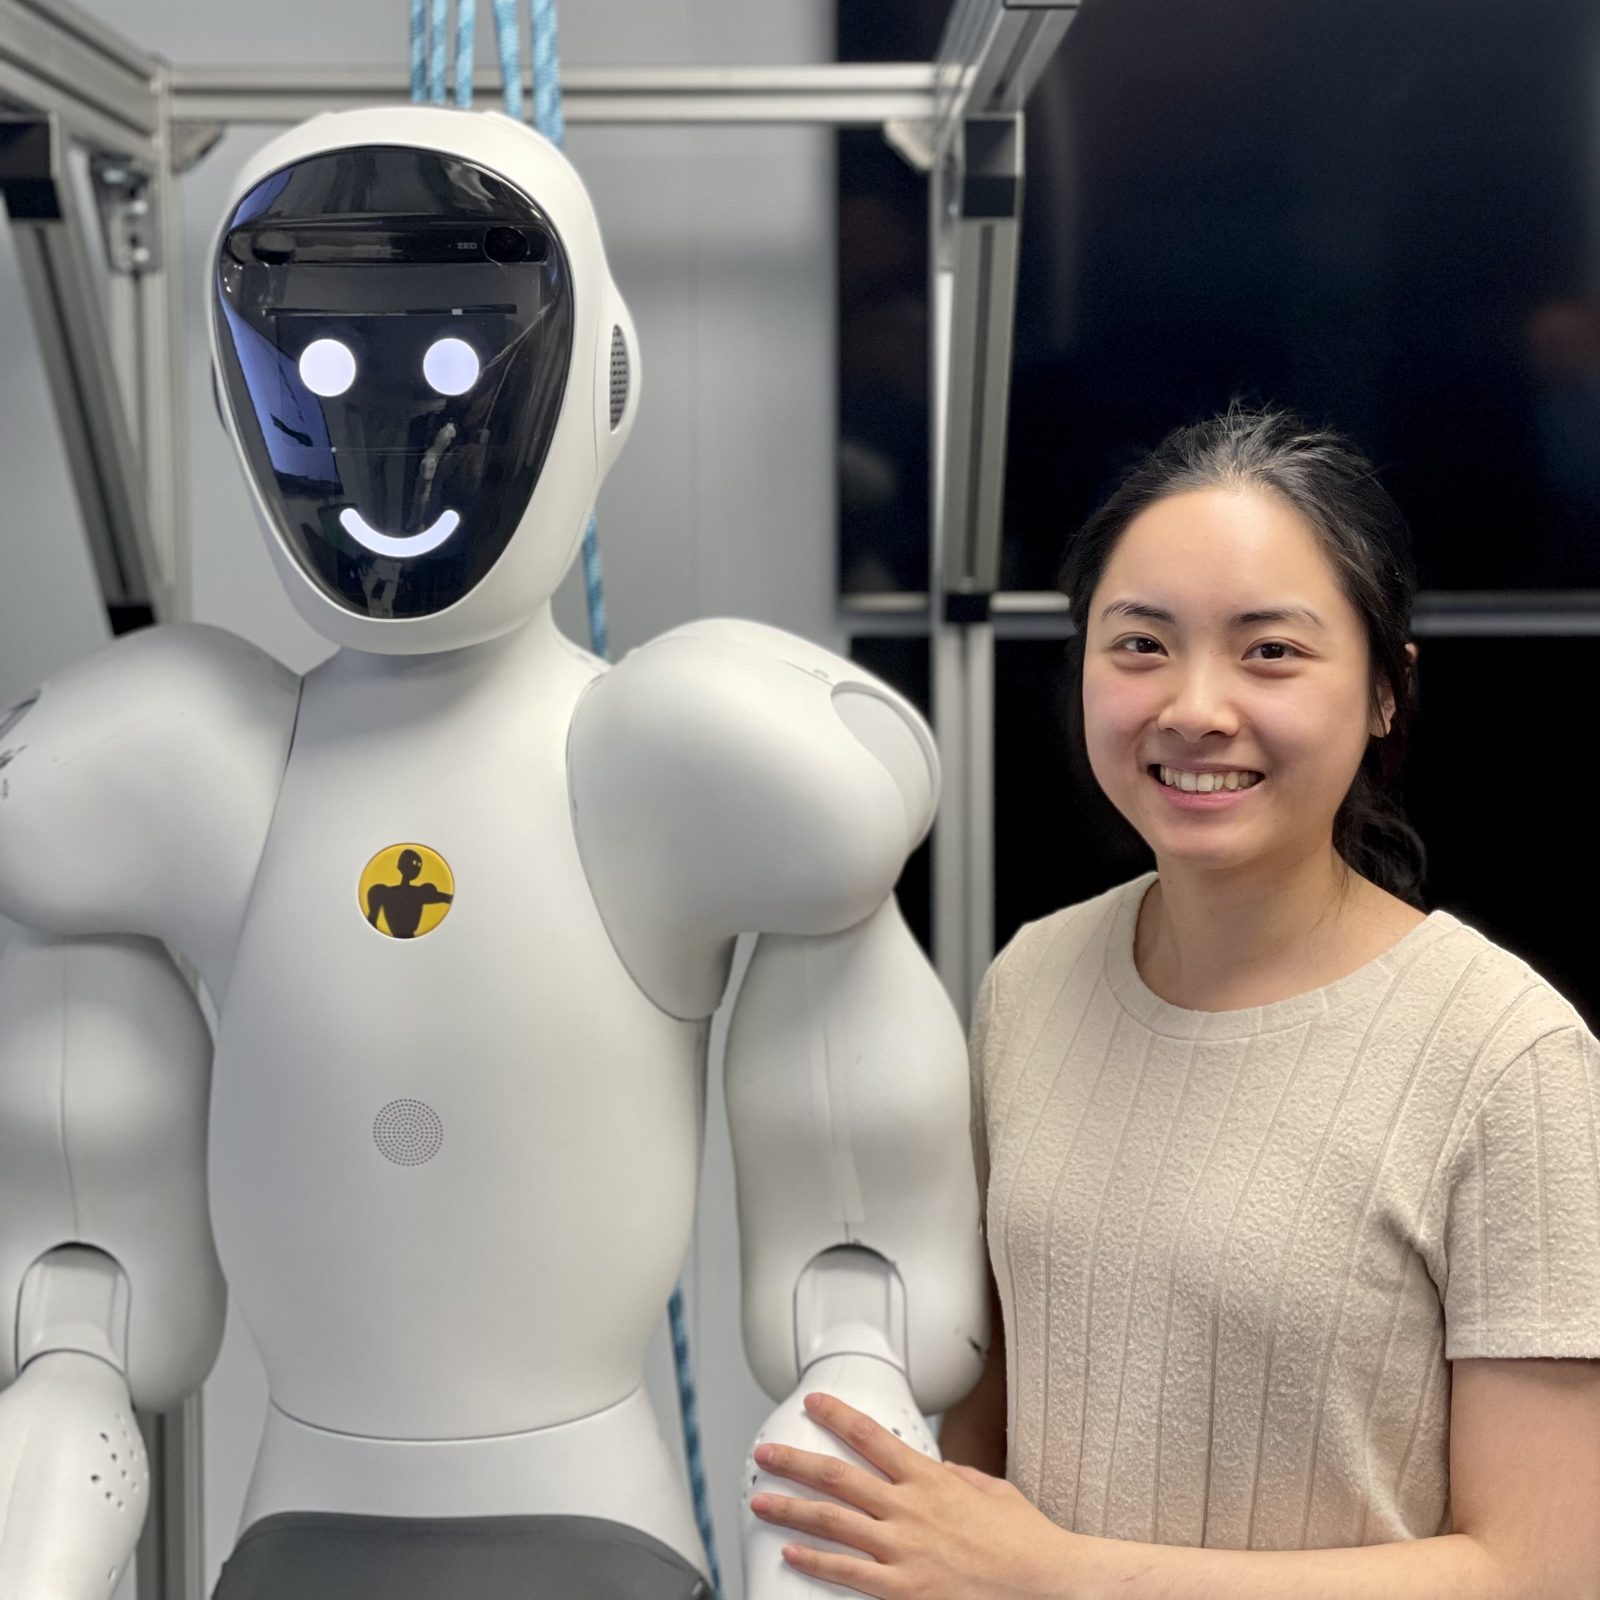
Ein Wahrnehmungsingenieur bei Halodi Robotics, dem norwegischen Humanoidenhersteller, der 2023 zu 1X Technologies wurde und als OpenAI-finanzierte Wette auf Roboter-„Gehirne“ statt Hardwarevolumen gilt.
Foto: Nicholas-halodi, CC BY-SA 4.0, über Wikimedia Commons09Kommende Herausforderungen
Die Kostenkurve
Entscheidend für Skalierung ist womöglich nicht die Marktprognose, sondern die Fertigungskostenkurve. Goldman Sachs stellte einen Rückgang um rund 40 % binnen eines Jahres fest, von 50.000–250.000 auf 30.000–150.000 US-Dollar; erwartet hatten die eigenen Analysten 15–20 % pro Jahr. Treiber sind vor allem dieselben sinkenden Komponentenkosten wie bei Vierbeinern und Elektroautos. Eine plausible Arbeitsersetzung von 5–15 % in der Autoindustrie und in gefährlichen Tätigkeiten wie Katastrophenrettung und Arbeiten am Kernreaktor ergäbe 1,1–3,5 Mio. Einheiten Nachfrage, deutlich über der eigenen Basisprognose für 2035.
Rentabilität im großen Maßstab
Offen ist nicht, ob Humanoide laufen, Behälter tragen oder acht Stunden arbeiten können; Digit und Optimus zeigten dies jeweils teilweise. Offen bleibt, ob ein Hersteller sie in profitabler Größenordnung bauen und verkaufen kann. Auslieferungs- und Marktgrößenzahlen beantworten das noch nicht.
10Zeitleiste
| Jahr | Region | Ereignis |
|---|---|---|
| 2000 | JP | Honda stellt ASIMO vor |
| 2018 | JP | Honda beendet das ASIMO-Programm |
| 2021 | US | Tesla stellt Optimus beim AI Day vor und löst den Finanzierungsboom aus |
| 2022 | US | Figure AI wird gegründet |
| 2023-01 | KR | Samsung erwirbt die erste Beteiligung an Rainbow Robotics (10,2 %) |
| 2023 | CN | AgiBot wird in Shanghai gegründet |
| 2023-12 | CN | UBTech geht als erste Humanoidenaktie an die HKEX |
| 2024-02 | US | Figure AI nimmt 675 Mio. US-Dollar Serie B bei 2,6 Mrd. Bewertung auf |
| 2024-04 | US | Boston Dynamics zeigt den vollelektrischen Atlas |
| 2024-06 | US | Digit von Agility beginnt bei GXO als erster Humanoid kommerziell zu arbeiten |
| 2024 | CN | Unitree bringt den Humanoiden G1 für rund 16.000 $ auf den Markt |
| 2025 | Global | Weltweite Auslieferungen erreichen rund 13.318 Einheiten, rund 90 % aus China |
| 2025 | KR | Samsung wird größter Aktionär von Rainbow Robotics (35 %) |
| 2026 | DE | Neura Robotics nimmt rund 1,4 Mrd. US-Dollar in Serie C auf |
| 2026 | Global | TrendForce prognostiziert mit eigener Zählung über 50.000 Auslieferungen |
11Häufige Fragen
Wie viele humanoide Roboter wurden 2025 ausgeliefert?
Omdia zählte weltweit rund 13.318 Einheiten, knapp 480 % mehr als 2024; chinesische Hersteller stellten fast 90 %. Einzelne Unternehmenszahlen sind umstritten, wie die Rangliste oben zeigt.
Wer stellt die meisten humanoiden Roboter her?
Das hängt von der Zählung ab. Omdia führt AgiBot 2025 mit 5.168 Einheiten vor Unitree (4.200) und UBTech (1.000). Unitree widerspricht, meldet selbst über 5.500 und beansprucht die Mengenführung.
Wie groß ist der Markt für humanoide Roboter?
Das hängt stark vom Umfang der Studie ab. Schätzungen allein für 2024–2025 reichen von rund 1,55 Mrd. US-Dollar bei Grand View Research, nur Hardware, bis 3,65 Mrd. bei DataBridge, breiterer Umfang. MarketsandMarkets erwartet 2,92 Mrd. 2025 und 15,26 Mrd. 2030.
Welche humanoiden Roboter sind heute wirklich in bezahltem Einsatz?
Digit von Agility Robotics ist der klarste Fall: bezahlter Robots-as-a-Service-Einsatz bei GXO seit Juni 2024 und bei Schaeffler mit täglichen Achtstundenschichten seit Anfang 2025. Die meisten anderen, einschließlich Teslas Optimus, stehen noch früher zwischen Pilot und Skalierung.
12Quellen
01. Wie der Markt entstand
03. Kommerzialisierung
06. Preise und börsennotierte Hersteller
08. Nach Regionen
09. Kommende Herausforderungen
Verwandte Artikel
Artikel
- ›Die Geschichte der Roboterindustrie
- ›Von Roboterhunden zu Humanoiden
- ›Aktuatoren und Hände humanoider Roboter
- ›Tesla Optimus
- ›Unitrees Humanoide: H1, G1, H2 und R1
- ›Sensorik und Wahrnehmung: Marktgröße und LiDAR-Wettlauf
- ›Vierbeinige Roboter: das 46-fache Preisgefälle
- ›Robotik-Basismodelle: Marktgröße, Anbieter und Finanzierungsboom
- ›Aktuatoren und Präzisionsgetriebe: Marktgröße und Anbieter
Unternehmens- und Marktdaten
Segmentanalysen
Alle Artikel: Segmentanalysen →Humanoide und Mobilität
- ›Humanoide Roboter: Marktgröße und strittige Stückzahlen(dieser Artikel)
- ›Vierbeinige Roboter: das 46-fache Preisgefälle
- ›AGV und AMR im Vergleich: Marktgröße und Flottengröße
- ›Drohnenmarkt: Größe und die DJI-Frage