Segmentanalysen
Roboterarme: Marktgröße, Anbieter und Installationen
01Wie der Markt entstand
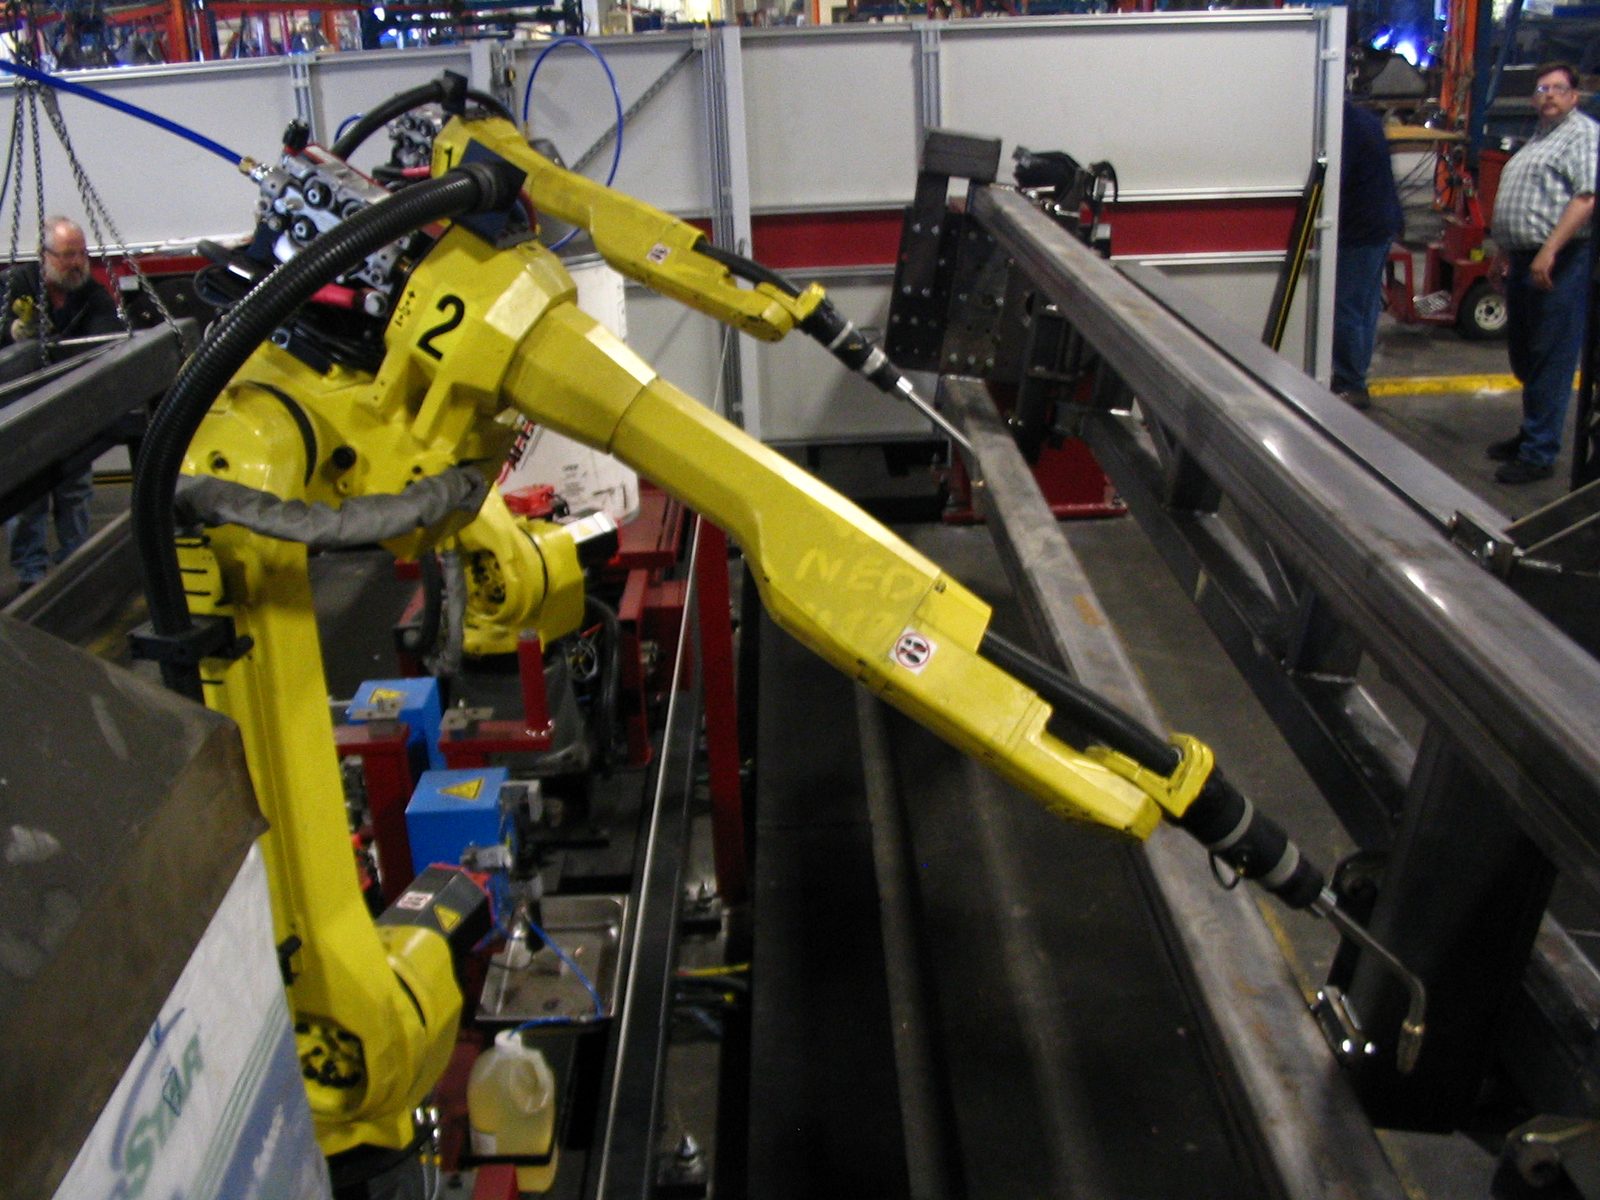
Sechsachsige FANUC-Schweißroboter, wie sie in der Automobilbranche eingesetzt werden, deren Installationen 2024 wegen geringerer Investitionen der Hersteller um 7 % gegenüber dem Vorjahr zurückgingen.
Foto: Phasmatisnox, CC BY 3.0, über Wikimedia CommonsDie technische Geschichte des Roboterarms – Unimates erster Einsatz 1961 bei GM, Japans Produktionsausbau in den 1980er-Jahren sowie der Einstieg von ABB und KUKA in Europa in den 1970er-Jahren – wird an anderer Stelle dieser Website ausführlich behandelt. Für dieses Segment als Markt zählt, was daraus entstand: In den 2020er-Jahren hatten sich industrielle Roboterarme zu einem stabilen, profitablen Oligopol entwickelt. Vier Unternehmen – Fanuc, Yaskawa, ABB und KUKA, oft als „Big 4“ bezeichnet – sowie Epson aus Japan bei kleineren Armen beherrschen seit mehr als einem Jahrzehnt den Großteil des Markts. Für einen schnelllebigen Technologiesektor ist diese Führungsgruppe ungewöhnlich beständig.
02Cobots und der Preiskampf
Die einzige grundlegende Störung dieser stabilen Ordnung ging von einer neuen Produktkategorie aus, nicht von einem neuen Land. Universal Robots aus Dänemark brachte 2008 den UR5 auf den Markt: einen Roboterarm, der sicher genug war, ohne Schutzzaun neben Menschen zu arbeiten. Damit entstand die heute in der Leichtindustrie etablierte Kategorie der kollaborativen Roboter, kurz Cobots. Mehr als ein Jahrzehnt führte Universal Robots dieses Segment weitgehend ohne ernsthafte Konkurrenz an.
Das änderte sich in den 2020er-Jahren. Chinesische Hersteller wie Dobot, AUBO und JAKA boten Cobots 60–80 % günstiger an als vergleichbare Geräte von Universal Robots oder Fanuc: Ein chinesischer Cobot mit 5 kg Traglast kostet rund 7.000–10.000 US-Dollar, ein vergleichbares westliches Modell 25.000–35.000 US-Dollar. AUBO erzielt diesen Abstand unter anderem durch vertikale Integration und fertigt mehr als 90 % der Kernkomponenten selbst. Der Druck zeigt sich direkt in den Ergebnissen von Universal Robots: Der Umsatz sank 2025 um rund 20 %. Das Unternehmen führte dies auf anhaltenden Preisdruck chinesischer Marken und beschleunigte Marktanteilsverluste im asiatisch-pazifischen Raum zurück, obwohl es den weltweiten Cobot-Markt nach Umsatzanteil weiterhin anführte.
Gleiche Traglastklasse, 2,5- bis 5-facher Preisunterschied
Universal Robots UR5e (5-kg-Klasse)
Rund 25.000–35.000 US-Dollar für einen vergleichbaren westlichen Cobot.
Chinesische Cobots der 5-kg-Klasse (Dobot, AUBO, JAKA)
Rund 7.000–10.000 US-Dollar, bei vergleichbarer Spezifikation 60–80 % günstiger.
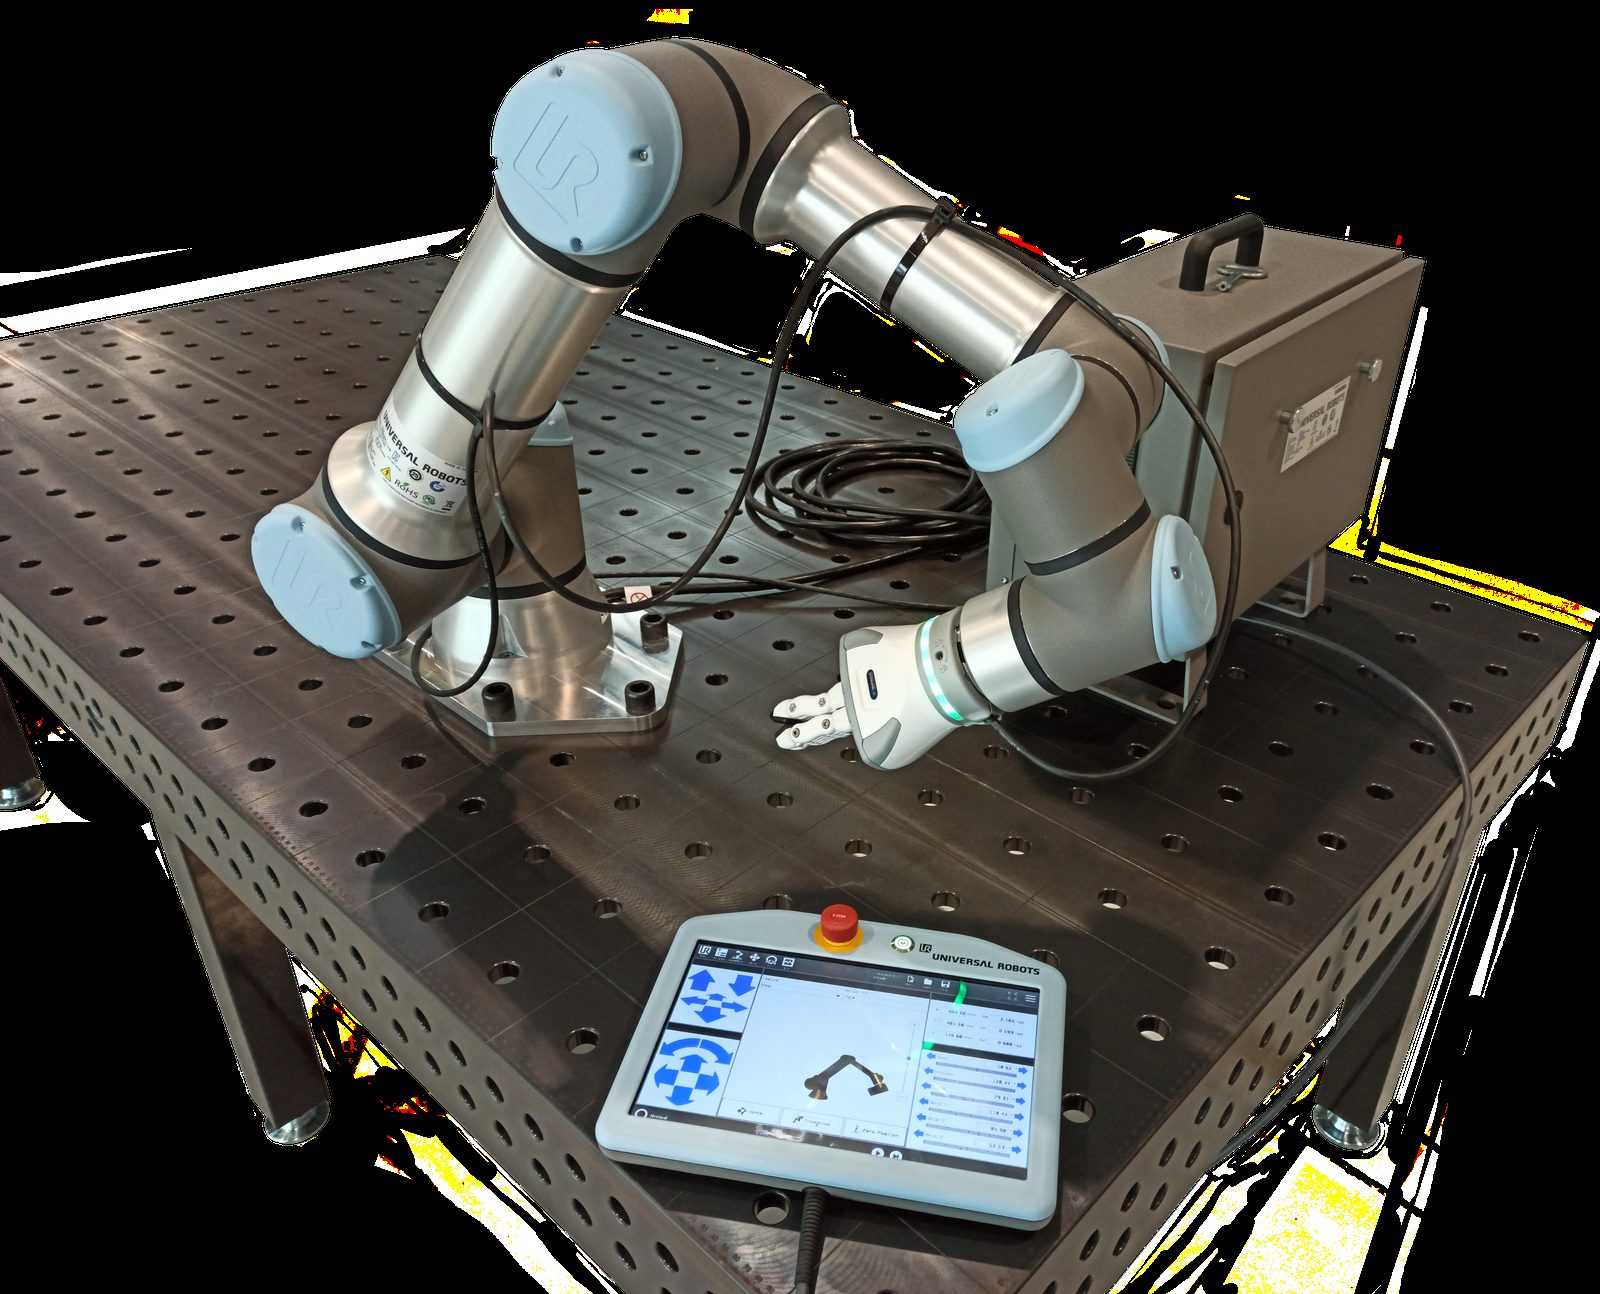
Ein Universal Robots UR16e aus der schutzzaunfreien Cobot-Kategorie, die das dänische Unternehmen 2008 begründete und in der chinesische Wettbewerber heute 60–80 % niedrigere Preise anbieten.
Foto: Auledas, CC BY-SA 4.0, über Wikimedia CommonsUniversal Robots über die 2008 geschaffene, schutzzaunfreie Cobot-Kategorie, die heute dem stärksten Preisdruck durch chinesische Anbieter ausgesetzt ist.
03Der Rückgang 2024
2024 wurden weltweit 542.000 Einheiten installiert. Das war der zweithöchste Wert aller Zeiten und nur 2 % weniger als der Rekord zwei Jahre zuvor, obwohl mehrere Einzelmärkte zurückgingen. Die Automobilindustrie, größter Einzelabnehmer industrieller Arme, verringerte ihre Installationen wegen niedrigerer Investitionen um 7 % gegenüber dem Vorjahr auf 126.000 Einheiten; Japans Elektronikindustrie installierte im zweiten Jahr in Folge weniger Arme. Keiner der vier größten Ländermärkte – China, Japan, USA und Deutschland – wuchs 2024. Interact Analysis und die International Federation of Robotics (IFR) bewerten dies als zyklische Pause infolge der Investitionszyklen in Automobil- und Elektronikindustrie, nicht als strukturellen Rückgang. Beide erwarteten für 2025 mit sinkenden Zinsen und einer breiteren Erholung der Industrieinvestitionen wieder Wachstum.
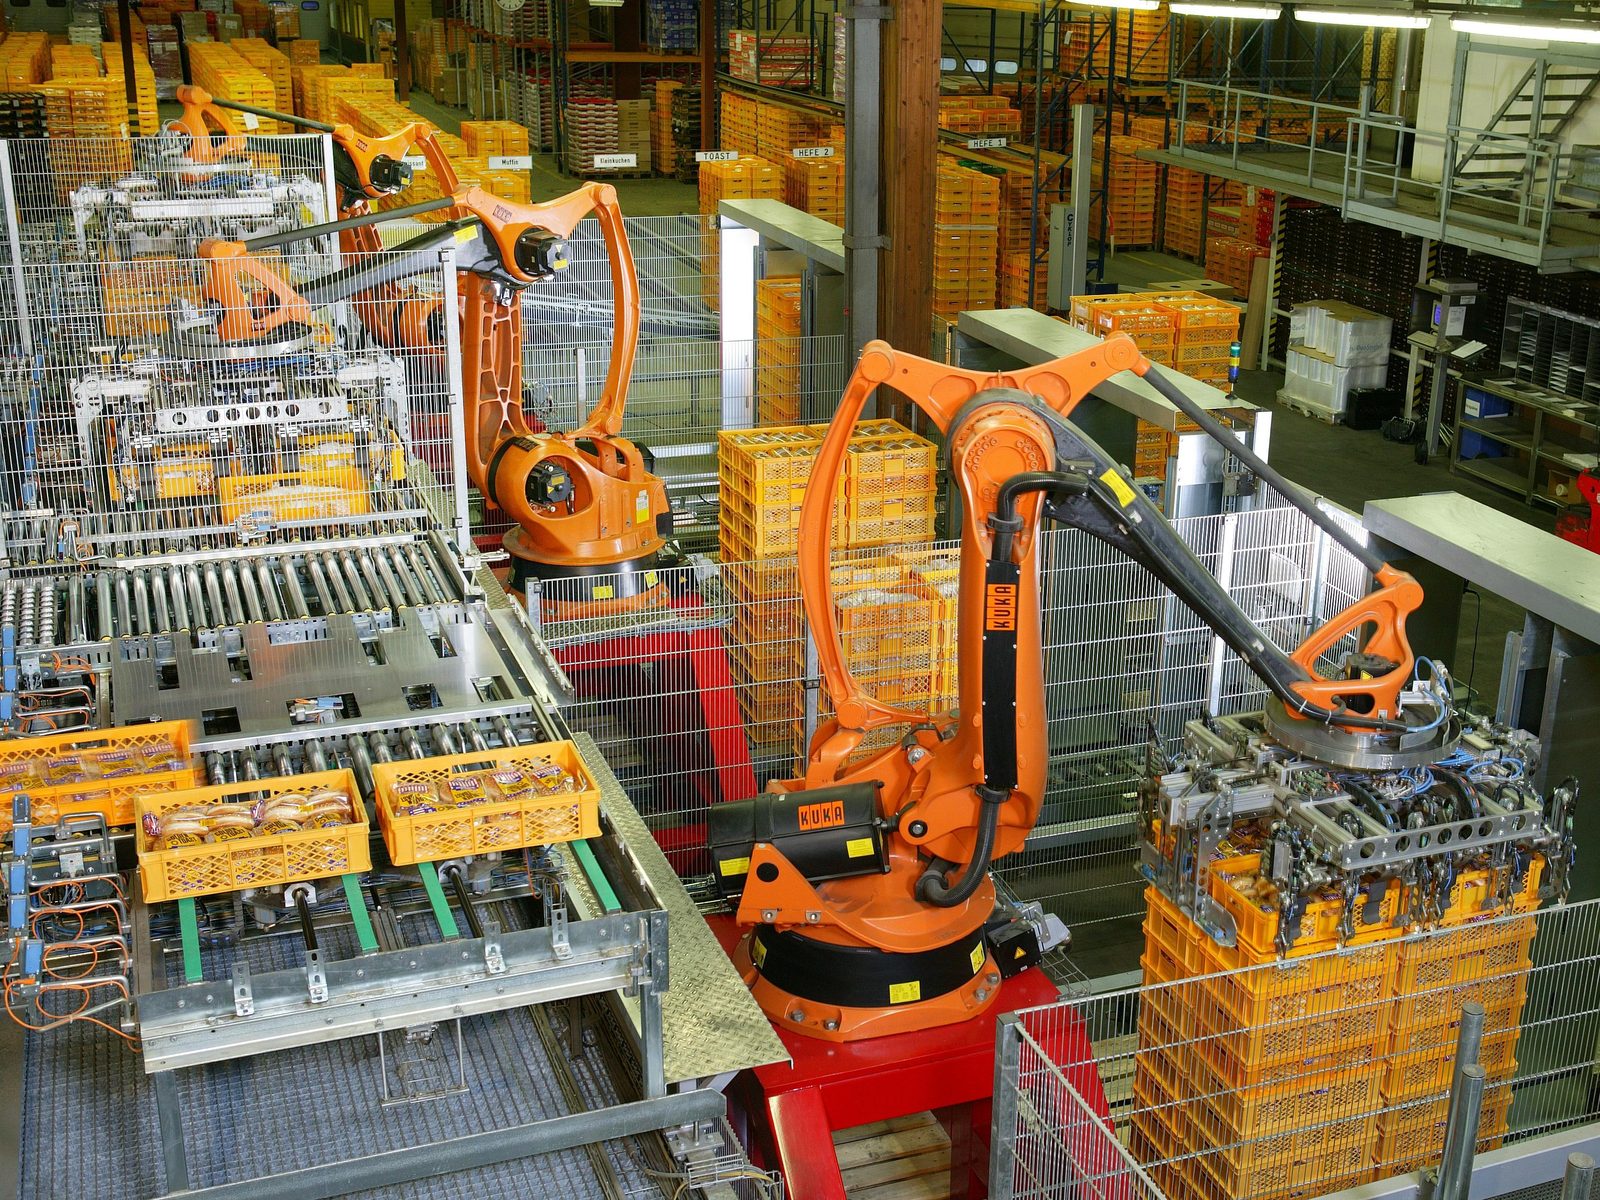
KUKA-Industrieroboter beim Palettieren von Brot, eine typische großvolumige Anwendung klassischer, eingehauster Industriearme außerhalb der Automobilbranche.
Foto: KUKA Roboter GmbH / Bachmann, gemeinfrei, über Wikimedia Commons04Marktgröße und Installationen
Unabhängig von der Einordnung der Pause zeigen die langfristigen Kurven weiter nach oben. Grand View Research beziffert den weltweiten Markt für Industrierobotik 2024 auf 33,9 Mrd. US-Dollar und erwartet 41,9 Mrd. bis 2026 sowie 60,6 Mrd. bis 2030, entsprechend rund 10,2 % durchschnittlichem Jahreswachstum. Die Installationszahlen der IFR als direkteres physisches Maß zeigen dasselbe Muster: 542.000 Einheiten 2024, prognostizierte 575.000 im Jahr 2025 (+6 %) und mehr als 700.000 jährlich bis 2028.
Weltweiter Markt für Industrierobotik, Schätzung von Grand View Research (USD)
Weltweite Installationen von Industrierobotern, IFR World Robotics (Einheiten/Jahr)
Datenhinweis: „Marktanteil“ bezeichnet je nach Zählweise unterschiedliche Größen. Nach Umsatz lagen ABB und Epson 2023 laut Interact Analysis mit jeweils 13 % gemeinsam vorn. Epsons Anteil stammt fast vollständig aus kleinen SCARA-Armen, also einer anderen Produktkategorie als ABBs universell einsetzbare Arme. Nach ausgelieferten Einheiten entfallen schätzungsweise rund drei Viertel des Volumens auf die „Big Four“ Fanuc, Yaskawa, ABB und KUKA — wiederum eine andere Rangfolge. Dies ist nicht mit den Ländern gleichzusetzen, die die meisten Arme installieren: China allein stellte 2024 laut IFR 54 % der weltweiten Installationen, obwohl kein chinesischer Anbieter in der obigen Top-6-Herstellerliste erscheint. Die Installationen in China stammen aus lokalen Werken der Big Four und von Epson sowie zunehmend von chinesischen Herstellern; deren Anteil am chinesischen Heimatmarkt bezifferte die IFR 2024 auf 57 %.
Market data as of 2026-07
05Die wichtigsten Akteure
„Marktanteil“ beantwortet je nach Zählweise unterschiedliche Fragen. Nach Umsatz lagen ABB und Epson 2023 laut Interact Analysis mit jeweils 13 % gleichauf an der Spitze. Epsons Anteil stammt allerdings fast vollständig aus kleinen SCARA-Armen, einer leichteren Kategorie als ABBs universelle Industriearme. Fanuc folgte mit 11 %, Kawasaki und Yaskawa mit jeweils 8 % und KUKA mit 6 %. Nach ausgelieferten Einheiten verschiebt sich das Bild erneut: Allein die Big 4 Fanuc, Yaskawa, ABB und KUKA kontrollieren schätzungsweise rund drei Viertel des weltweiten Volumens. In beiden Betrachtungen fällt die Erosion an den Rändern auf: Der gemeinsame Anteil der zehn größten Anbieter sank von 64,6 % im Jahr 2023 auf 62,3 % im Jahr 2024, während kleinere und neue Unternehmen einschließlich chinesischer Cobot-Hersteller Raum gewannen.
Führende Hersteller von Industriearmen nach Umsatzanteil, 2023
- Hersteller ABB13%
- Epson13%
- Hersteller FANUC11%
- Kawasaki Robotics8%
- Yaskawa Electric8%
- Hersteller KUKA6%
- Übrige Anbieter / restlicher Markt41%
| Unternehmen | Land | Kennzahl | Umsatzanteil 2023 |
|---|---|---|---|
| Hersteller ABB | CH | Revenue share (2023) | 13% Interact Analysis, über Statista |
| Epson | JP | Revenue share (2023) | 13% Interact Analysis, über Statista |
| Hersteller FANUC | JP | Revenue share (2023) | 11% Interact Analysis, über Statista |
| Kawasaki Robotics | JP | Revenue share (2023) | 8% Interact Analysis, über Statista |
| Yaskawa Electric | JP | Revenue share (2023) | 8% Interact Analysis, über Statista |
| Hersteller KUKA | DE | Revenue share (2023) | 6% Interact Analysis, über Statista |
06Wohin die Arme gehen
Hersteller- und Installationsrangliste sind grundverschieden. Allein China kam 2024 auf 295.000 Installationen, 54 % des weltweiten Gesamtwerts und den höchsten jemals erfassten Jahreswert eines einzelnen Landes, obwohl kein chinesisches Unternehmen unter den sechs führenden Herstellern oben erscheint. Die Lücke schließt sich von innen: Laut IFR halten chinesische Hersteller inzwischen 57 % des eigenen Heimatmarkts, nach einer deutlich kleineren Basis wenige Jahre zuvor, vor allem dank günstigerer Komponenten und staatlich unterstützter Industrieinvestitionen. Japan blieb mit 44.500 Einheiten (-4 %) zweitgrößter Markt, gefolgt von den USA mit 34.200 (-9 %), Südkorea mit 30.600 (-3 %) und Deutschland mit 27.000 (-5 %), dem größten Markt Europas. Alle vier nächstgrößten Märkte nach China schrumpften 2024. Das zeigt, wie stark das tatsächliche Wachstum dieses Segments inzwischen auf ein Land konzentriert ist.
China
- 2013Überholt Japan als weltweit größten Markt nach jährlichen Installationen
- 2024295.000 Installationen, 54 % des weltweiten Gesamtwerts
- 2024Heimische Hersteller erreichen 57 % des chinesischen Markts
Japan
- 1980sWeltweit größter installierter Bestand, Ära des „Roboterkönigreichs“
- 202444.500 Installationen, zweitgrößter Markt
USA
- 1961Unimate nimmt bei GM als erster Industrieroboter den Produktionsbetrieb auf
- 202434.200 Installationen, drittgrößter Markt
Deutschland
- 1973KUKA baut einen der ersten elektromechanischen Sechsachsroboter
- 202427.000 Installationen, größter Markt Europas
07Kommende Herausforderungen
Über lange Zeit lautete die zentrale Frage dieses Segments, wie schnell der Markt wächst. Heute ist entscheidender, ob die Big 4 und Epson ihre Stellung halten. Ein stabiles Oligopol, das mehr als ein Jahrzehnt rund zwei Drittel des Markts kontrollierte, verliert sichtbar an den Rändern: zuerst bei Cobots, wo chinesische Anbieter dem Erfinder der Kategorie bereits reale Anteile abgenommen haben, und zunehmend auf dem breiteren chinesischen Armmarkt, wo heimische Hersteller binnen weniger Jahre von einer Minderheit zur Mehrheit der nationalen Installationen wurden. Ob sich dieses Muster über Cobots und China hinaus ausbreitet oder auf diese Kategorien und Regionen begrenzt bleibt, werden die Installations- und Anteilsdaten der nächsten Jahre zeigen.
08Zeitleiste
| Jahr | Region | Ereignis |
|---|---|---|
| 1961 | US | Erster Industrieroboter im Produktionseinsatz (Unimate bei GM) |
| 1974 | SE | ABB bringt den IRB 6 auf den Markt, den ersten mikroprozessorgesteuerten Industrieroboter |
| 2005 | DK | Universal Robots wird gegründet |
| 2008 | DK | Universal Robots bringt den UR5 auf den Markt und schafft die Cobot-Kategorie |
| 2013 | CN | China überholt Japan als weltweit größten Markt nach jährlichen Installationen |
| 2022 | Global | Weltweite Installationen erreichen einen Rekordwert |
| 2024 | Global | Installationen sinken wegen schwacher Investitionen in Automobil- und Elektronikindustrie um 2 % vom Rekord 2022 auf 542.000 |
| 2024 | CN | Chinesische Cobot-Hersteller unterbieten Universal Robots beim Preis um 60–80 % |
| 2025 | DK | Umsatz von Universal Robots sinkt unter chinesischem Preisdruck um rund 20 % |
| 2025 | Global | Installationen sollen um 6 % auf 575.000 Einheiten steigen und damit wieder wachsen |
09Häufige Fragen
Wie groß ist der Markt für industrielle Roboterarme?
Grand View Research schätzt ihn weltweit auf 33,9 Mrd. US-Dollar 2024, 41,9 Mrd. bis 2026 und 60,6 Mrd. bis 2030. Nach physischen Installationen statt Umsatz zählte die IFR 2024 weltweit 542.000 neu installierte Industrieroboter.
Wer stellt die meisten industriellen Roboterarme her?
Das hängt von der Kennzahl ab. Nach Umsatz lagen ABB und Epson 2023 laut Interact Analysis mit jeweils 13 % gleichauf an der Spitze, gefolgt von Fanuc mit 11 %, Kawasaki und Yaskawa mit jeweils 8 % sowie KUKA mit 6 %. Nach ausgelieferten Einheiten kontrollieren die „Big 4“ Fanuc, Yaskawa, ABB und KUKA zusammen schätzungsweise rund drei Viertel des weltweiten Volumens.
Welches Land installiert die meisten Industrieroboter?
Mit großem Abstand China: 295.000 Einheiten im Jahr 2024 beziehungsweise 54 % des weltweiten Gesamtwerts. Das ist mehr als Japan (Platz 2, 44.500), die USA (Platz 3, 34.200), Südkorea (Platz 4, 30.600) und Deutschland (Platz 5, 27.000) zusammen.
Warum gingen die Installationen von Industrierobotern 2024 zurück?
Vor allem wegen geringerer Investitionen der Automobilbranche (-7 % gegenüber dem Vorjahr) und anhaltender Schwäche in Japans Elektronikindustrie, nicht wegen eines strukturellen Rückgangs. Mit 542.000 Einheiten blieb 2024 der zweithöchste Wert aller Zeiten; IFR und Interact Analysis erwarteten beide für 2025 die Rückkehr zum Wachstum.
10Quellen
03. Der Rückgang 2024
Verwandte Artikel
Artikel
- ›Die Geschichte der Roboterindustrie
- ›der Beitrag zu Industrierobotern
- ›Bauarten von Industrierobotern
- ›Kollaborativer Roboter (Cobot)
- ›Aktuatoren und Präzisionsgetriebe: Marktgröße und Anbieter
- ›Chirurgieroboter: Marktgröße, Anbieter und wachsende Eingriffszahlen
- ›Lager- und Logistikautomation: Marktgröße und Anbieter
Unternehmens- und Marktdaten
Segmentanalysen
Alle Artikel: Segmentanalysen →Humanoide und Mobilität
Industrie- und Feldeinsätze
- ›Roboterarme: Marktgröße, Anbieter und Installationen(dieser Artikel)
- ›Lager- und Logistikautomation: Marktgröße und Anbieter
- ›Exoskelette: Marktgröße, Anbieter und eine Welle finanzieller Schwierigkeiten
- ›Chirurgieroboter: Marktgröße, Anbieter und wachsende Eingriffszahlen