Segmentanalysen
Lager- und Logistikautomation: Marktgröße und Anbieter
01Wo dieses Segment einzuordnen ist
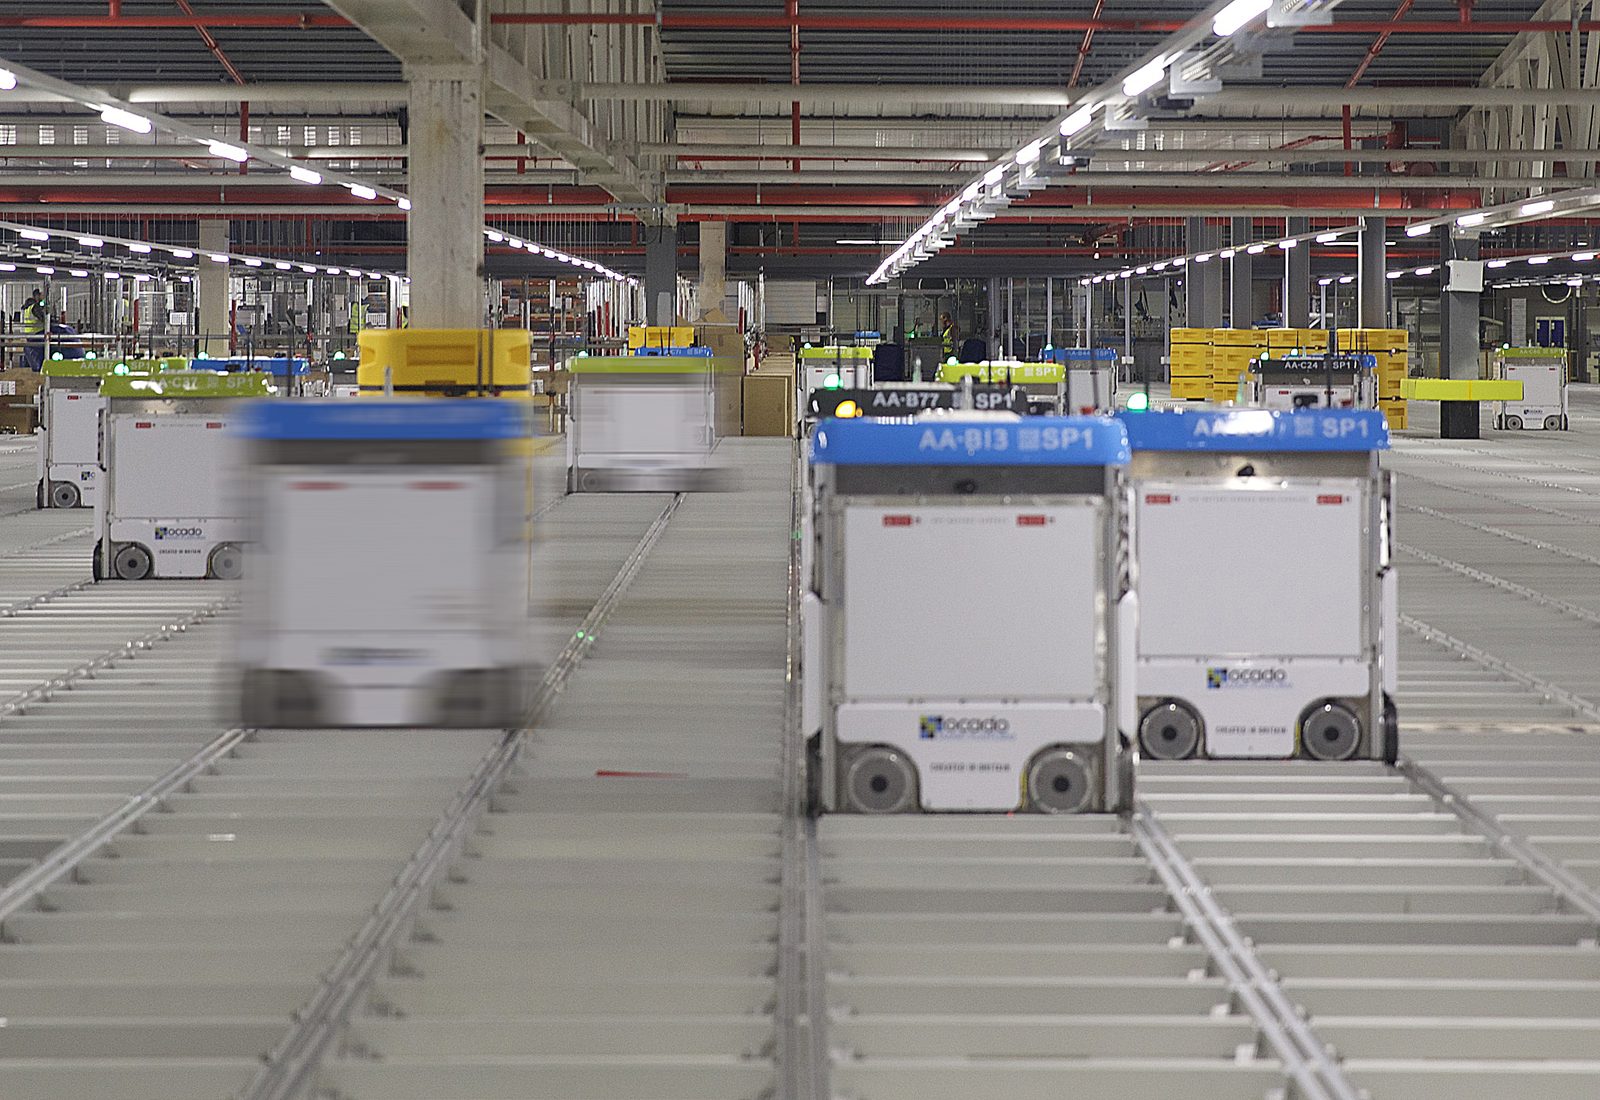
Ocados Rasterroboter holen Lebensmittelbehälter mit bis zu 4 Metern pro Sekunde ab. Der britische Händler lizenziert diese eigene Technik inzwischen unter anderem an Kroger und Coles.
Foto: Techwords, CC BY-SA 4.0, über Wikimedia CommonsDieses Segment überschneidet sich mit AMR/AGV, ist aber nicht dasselbe. Dort geht es um Anbieter einzelner mobiler Roboter, die Roboterflotten verkaufen oder betreiben. Hier steht die Integration kompletter Systeme im Mittelpunkt: automatische Lager- und Bereitstellungssysteme (AS/RS), Sortieranlagen, Fördernetze und Ware-zur-Person-Systeme werden als schlüsselfertiges Fulfillment-Zentrum geplant und verkauft. Häufig vereint ein Gebäude Roboter mehrerer Anbieter einschließlich AMR-Herstellern. Die Unterscheidung ist wichtig, weil Markt und Akteure weitgehend andere sind: Nach Umsatz ist dieses Segment etwa sechsmal größer und wird weiterhin von jahrzehntealten Industrieanlagenbauern geführt, nicht von risikokapitalfinanzierten Robotik-Start-ups.
02Ocados Lizenzmodell
Ocado aus Großbritannien errichtete sein erstes automatisiertes Lebensmittel-Fulfillment-Zentrum um eine eigene Technik: ein dreidimensionales Raster aus Lagerbehältern, über das ein Schwarm kleiner Roboter mit bis zu 4 Metern pro Sekunde fährt und Artikel abholt, koordiniert durch eine KI-gestützte „Flugsicherung“. Ein Customer Fulfilment Centre kann bis zu 65.000 Lebensmittelbestellungen pro Woche mit einer Kommissioniergenauigkeit und Geschwindigkeit bearbeiten, die ein manuelles Lager nicht erreicht. Ocado betreibt inzwischen mehr als 20 solcher Zentren und nutzt sie nicht nur für das eigene Lebensmittelgeschäft. Das Unternehmen lizenziert die Technik unter anderem an Kroger in den USA und Coles in Australien und ist damit ebenso Robotik-Lizenzgeber wie Lebensmittelhändler.
Ocado Technology erklärt die Raster- und Schwarmrobotik hinter den oben genannten Leistungswerten des Fulfillment-Zentrums.
03Symbotics Kundenkonzentration
Symbotic verfolgt eine andere Architektur: ein dichtes, würfelförmiges automatisches Lager mit eigenen Robotern zum Abrufen und Palettieren von Waren. Auffälliger ist jedoch die Kundenkonzentration. Mehr als 84 % des Umsatzes im Geschäftsjahr 2025 stammten von Walmart. Statt sich von diesem Risiko zu lösen, vertiefte Symbotic die Beziehung: Im Januar 2026 kaufte es Walmarts Sparte Advanced Systems and Robotics für 200 Mio. US-Dollar; zugleich investierte Walmart 520 Mio. US-Dollar in Symbotic, um KI-gestützte Robotik im Vertriebsnetz einzusetzen. Im September 2025 lag der Auftragsbestand bei rund 22,5 Mrd. US-Dollar, etwa dem Zehnfachen des Jahresumsatzes. Hinzu kam eine separate sechsjährige Zusage über 7,5 Mrd. US-Dollar für das Joint Venture GreenBox. Kaum ein Unternehmen der physischen KI hat so viel künftigen Umsatz faktisch an einen einzigen Käufer gebunden.
Symbotic und Walmart in Zahlen
Ocados Raster- und Lizenzmodell
Mehr als 20 Zentren; Technik an Kroger (USA), Coles (Australien) und europäische Lebensmittelhändler lizenziert.
22,5 Mrd. US-Dollar Auftragsbestand; mehr als 84 % des Umsatzes im Geschäftsjahr 2025 allein von Walmart.
04Marktgröße und wichtigste Akteure
Fortune Business Insights schätzt den weltweiten Markt für Lagerautomatisierung auf 31,2 Mrd. US-Dollar 2025, 36,2 Mrd. 2026 und 119,9 Mrd. bis 2034. Trotz der Aufmerksamkeit für Symbotic und Ocado ist keines nach Umsatz der größte Anbieter. In STIQs weltweiter Integratorenrangliste 2025 führt Dematic, Teil der KION Group, mit rund 3,24 Mrd. US-Dollar, gefolgt von Daifuku aus Japan mit 2,5 Mrd., Vanderlande aus den Niederlanden mit 2,33 Mrd., Knapp aus Österreich mit 2,18 Mrd. und Symbotic mit 1,69 Mrd. US-Dollar. Symbotics eigene SEC-Berichte nennen für dasselbe Geschäftsjahr 2,25 Mrd. US-Dollar, wahrscheinlich wegen eines anderen Messzeitraums. Mit Ausnahme von Symbotic verfügen alle fünf über jahrzehntelange Anlagenbauerfahrung, die der heutigen Finanzierungswelle für physische KI um mehr als 30 Jahre vorausgeht. Ihre Stellung entstand durch Verfügbarkeitsverträge in Automobil- und Pharmaindustrie, nicht durch Risikokapitalrunden.
Weltweiter Markt für Lagerautomatisierung, Schätzung von Fortune Business Insights (USD)
Führende Systemintegratoren nach Umsatz, 2025
| Unternehmen | Land | Kennzahl | Umsatz |
|---|---|---|---|
| Dematic | US | Revenue (2025) | $3.24B STIQ, „2025 Global System Integrator Top 20“ |
| Daifuku | JP | Revenue (2025) | $2.50B STIQ, „2025 Global System Integrator Top 20“ |
| Vanderlande | NL | Revenue (2025) | $2.33B STIQ, „2025 Global System Integrator Top 20“ |
| Knapp | AT | Revenue (2025) | $2.18B STIQ, „2025 Global System Integrator Top 20“ |
| Symbotic | US | Revenue (2025) | $1.69B STIQ, „2025 Global System Integrator Top 20“ |
Datenhinweis: Der hier als „Marktanteil“ bezeichnete Wert ist eine Umsatzrangliste vollständiger Systemintegratoren von STIQ, kein Prozentsatz des Gesamtmarkts. Da die Quelle keinen Nenner für eine belastbare Anteilsberechnung veröffentlicht, werden absolute Umsätze gezeigt. Die eigenen Unternehmensangaben stimmen nicht immer genau mit der STIQ-Rangliste überein: Symbotic meldet in seinen SEC-Unterlagen für das am 27. September 2025 beendete Geschäftsjahr 2025 einen Umsatz von 2.247 Mio. $, rund 560 Mio. $ mehr als STIQ. Ursache dürfte ein anderer Messzeitraum oder Umfang sein; die STIQ-Methodik ist nicht vollständig öffentlich. Die Rangliste lässt außerdem Unternehmen aus, deren Lagerautomation nur eine Sparte eines wesentlich größeren Konzerns ist. Honeywell Intelligrated etwa liegt mit 914 Mio. $ weiter unten in der STIQ-Liste, gehört aber zum erheblich größeren Industriegeschäft von Honeywell und ist kein eigenständiges, direkt vergleichbares Unternehmen.
Market data as of 2026-07
05Kommende Herausforderungen
Offen ist, ob Symbotics Modell tiefgreifender KI-Automatisierung für wenige sehr große Einzelhandelskunden auf weitere etablierte Integratoren übergeht oder ob die jahrzehntealten Unternehmen mit breiterer Kundenbasis und zuverlässigen Servicenetzen erfolgreich bleiben. Der Walmart-große Auftragsbestand zeigt, was möglich ist, wenn ein Händler vollständig auf einen Automatisierungspartner setzt. Ob andere Händler folgen oder ihre Ausgaben auf ältere, diversifizierte Integratoren verteilen, dürfte diese Rangliste stärker verändern als eine neue Robotertechnik.
06Zeitleiste
| Jahr | Region | Ereignis |
|---|---|---|
| 2000s | UK | Ocado entwickelt seine rasterbasierte automatisierte Lebensmittelabwicklung |
| 2023 | US | Ocado übernimmt 6 River Systems von Shopify und ergänzt mobile Roboter |
| 2025-09 | US | Symbotics Auftragsbestand erreicht rund 22,5 Mrd. US-Dollar, überwiegend durch Walmart |
| 2026-01 | US | Symbotic übernimmt Walmarts Sparte Advanced Systems and Robotics für 200 Mio. US-Dollar |
07Häufige Fragen
Wie groß ist der Markt für Lagerautomatisierung?
Fortune Business Insights schätzt ihn weltweit auf 31,2 Mrd. US-Dollar 2025, 36,2 Mrd. 2026 und 119,9 Mrd. bis 2034, etwa sechsmal so groß wie den separat behandelten AMR-Anbietermarkt.
Welches ist das größte Unternehmen für Lagerautomatisierung?
Nach Umsatz führt Dematic, Teil der KION Group, STIQs Integratorenrangliste 2025 mit rund 3,24 Mrd. US-Dollar vor Daifuku, Vanderlande, Knapp und Symbotic an, obwohl Symbotic und Ocado mehr Medienaufmerksamkeit erhalten.
Warum ist Symbotic so stark von Walmart abhängig?
Mehr als 84 % von Symbotics Umsatz im Geschäftsjahr 2025 stammten von Walmart. Die Beziehung wurde vertieft statt diversifiziert: Im Januar 2026 übernahm Symbotic Walmarts Robotiksparte, während Walmart 520 Mio. US-Dollar in Symbotic investierte. Dies ist Teil eines Auftragsbestands von rund 22,5 Mrd. US-Dollar.
Verwandte Artikel
Artikel
Unternehmens- und Marktdaten
Segmentanalysen
Alle Artikel: Segmentanalysen →Humanoide und Mobilität
Industrie- und Feldeinsätze
- ›Roboterarme: Marktgröße, Anbieter und Installationen
- ›Lager- und Logistikautomation: Marktgröße und Anbieter(dieser Artikel)
- ›Exoskelette: Marktgröße, Anbieter und eine Welle finanzieller Schwierigkeiten
- ›Chirurgieroboter: Marktgröße, Anbieter und wachsende Eingriffszahlen