Segmentanalysen
Chirurgieroboter: Marktgröße, Anbieter und wachsende Eingriffszahlen
01Wie der Markt entstand
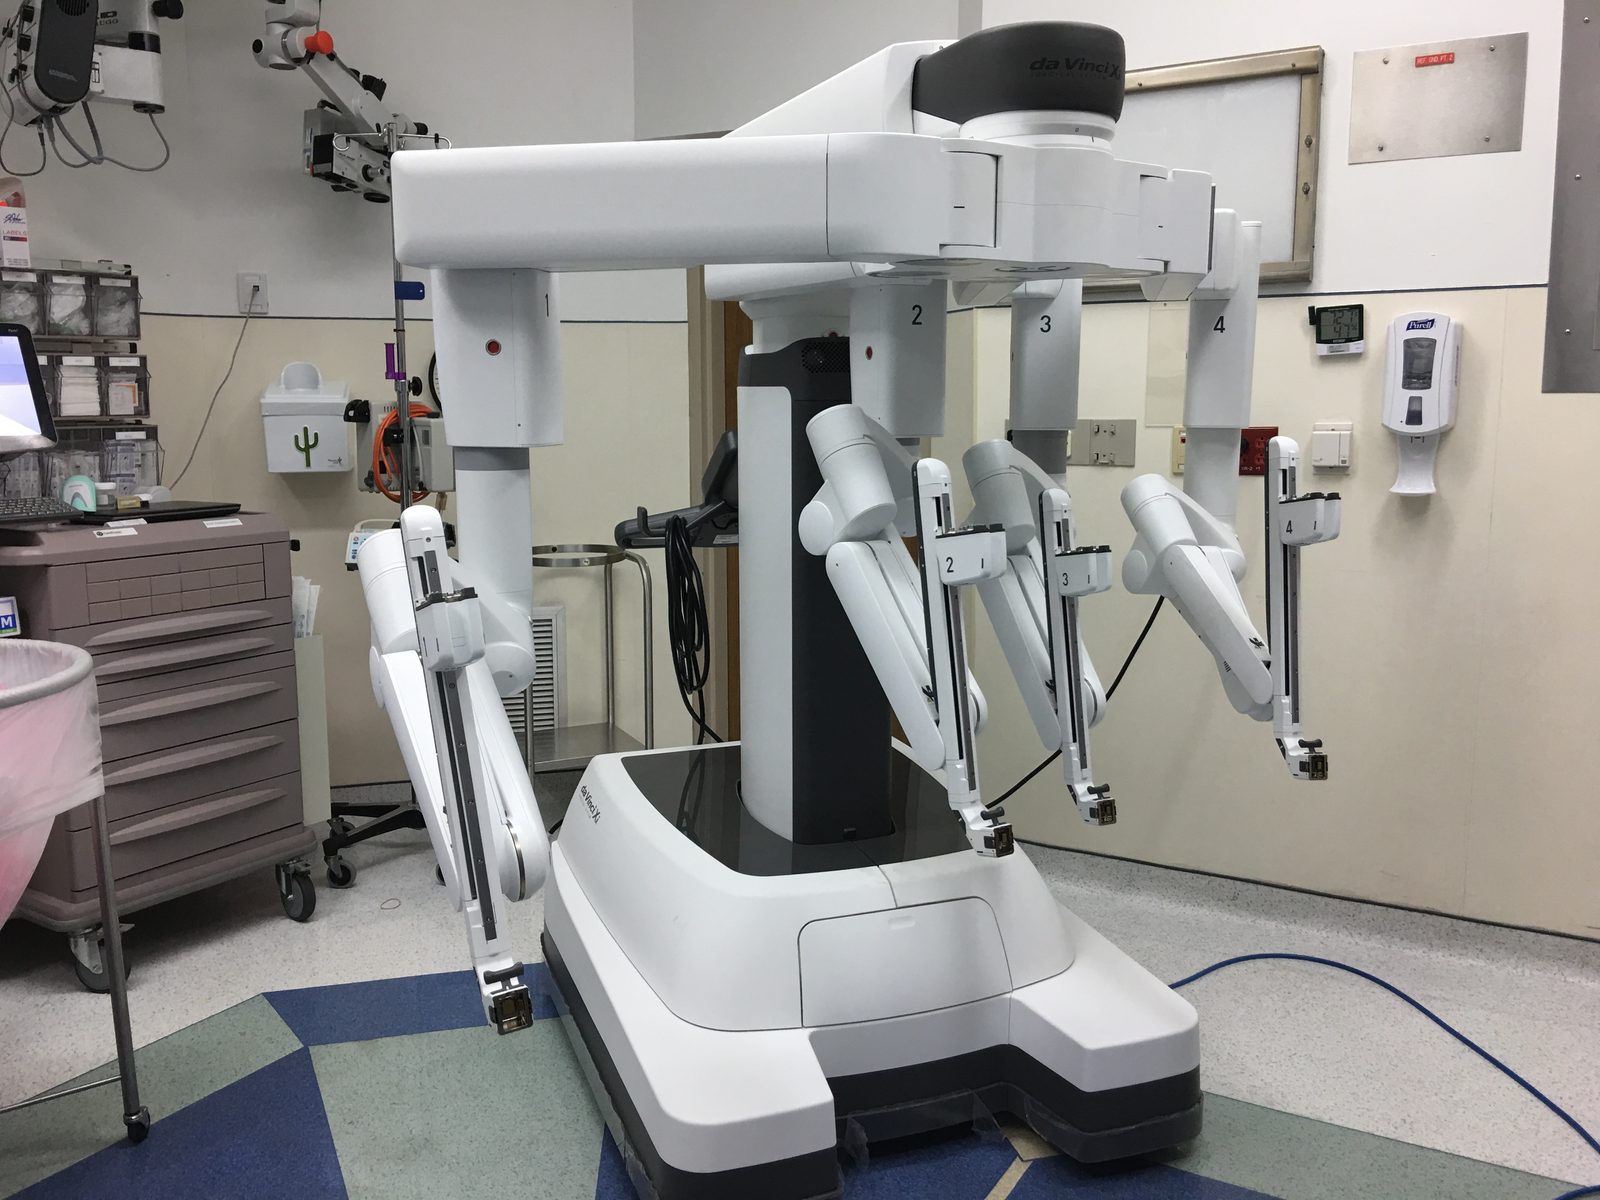
Da Vinci Xi von Intuitive Surgical, die Plattform hinter rund 70–80 % der robotischen Weichteilchirurgie, der direkt vergleichbaren Kategorie des Unternehmens.
Foto: Alvarogarciamd, CC BY-SA 4.0, über Wikimedia CommonsDie Technik hinter dem heute führenden Operationsroboter begann nicht als kommerzielles Produkt. Ajit Shah und Gary Guthart entwickelten bei SRI International Ende der 1980er-Jahre mit Finanzierung der National Institutes of Health einen Prototyp. DARPA interessierte sich wegen der Möglichkeit, verwundete Soldaten aus der Ferne zu operieren. Der Chirurg Frederic Moll und die Ingenieure Robert Younge und John Freund lizenzierten die Forschung, gründeten 1995 Intuitive Surgical und entwickelten den SRI-Prototyp „Lenny“, benannt nach Leonardo da Vinci, zum Produkt. Das da Vinci Surgical System startete 1999 in Europa und erhielt 2000 als erstes robotisches Operationssystem eine FDA-Freigabe für allgemeine laparoskopische Chirurgie. Damit begann ein Vorsprung in der Weichteilchirurgie, den kein Wettbewerber in den folgenden 25 Jahren wesentlich verkürzte.
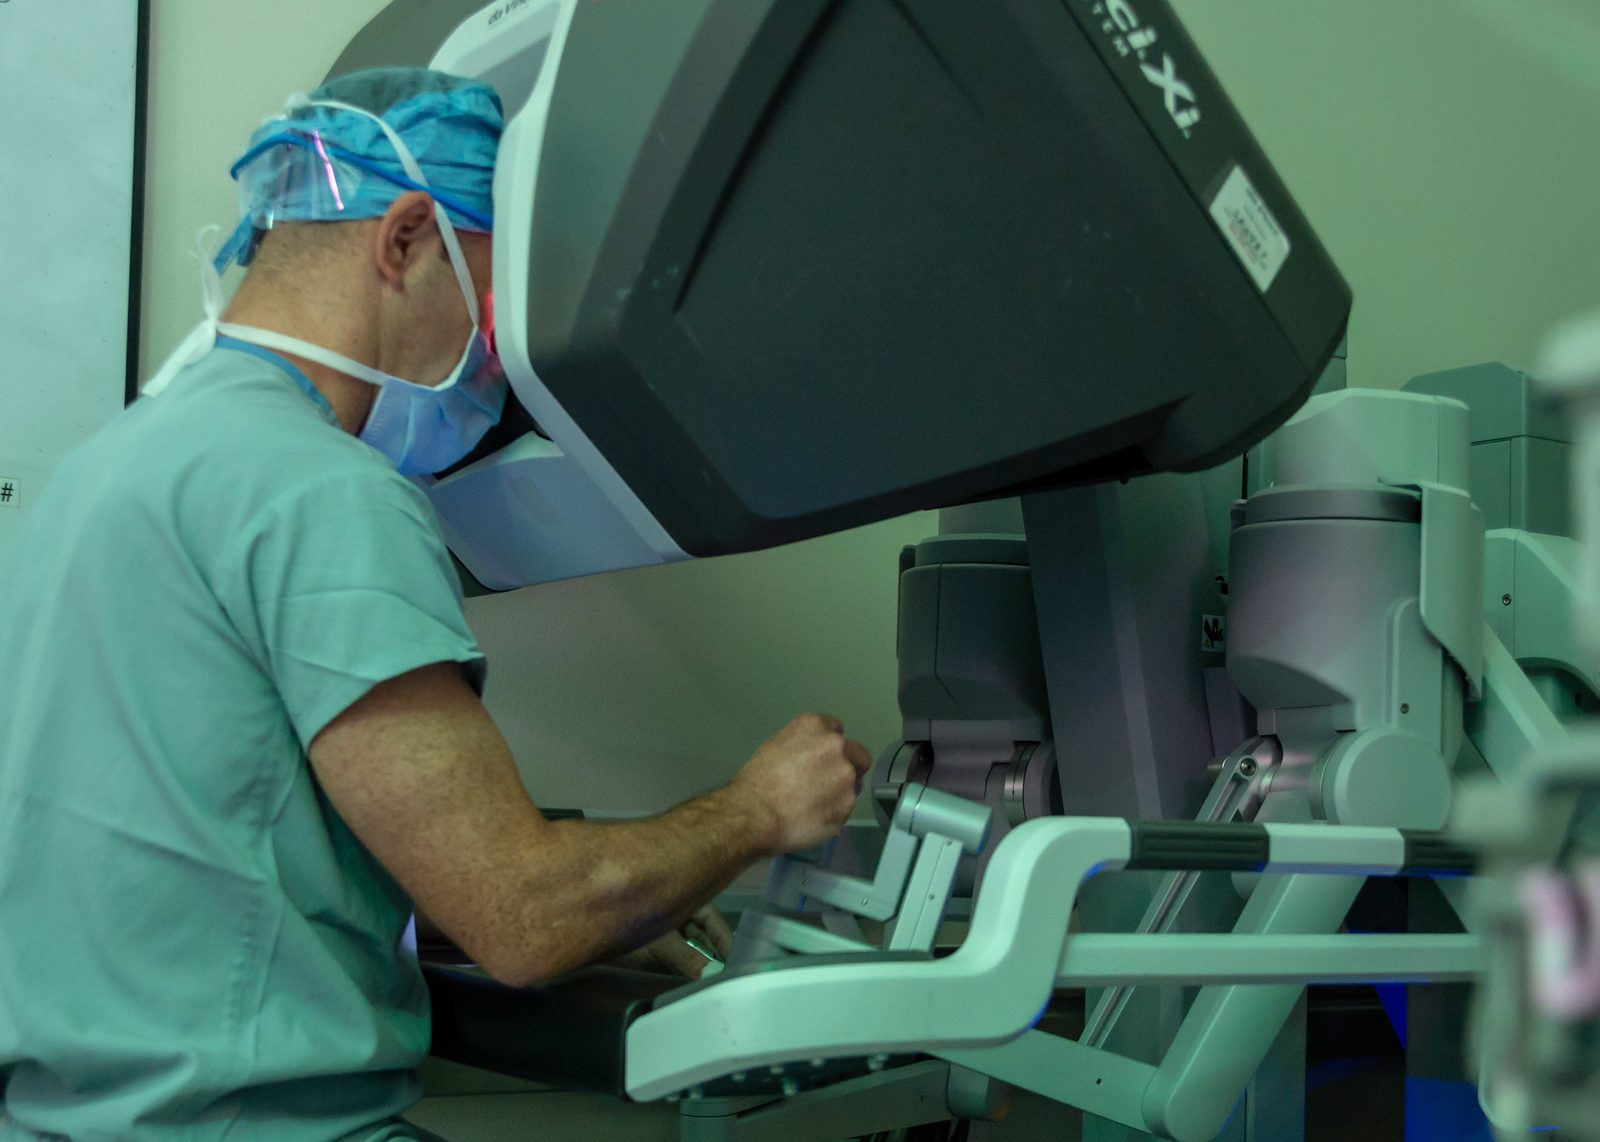
Ein Chirurg steuert an der Konsole die patientenseitigen Arme aus der Ferne; der Mensch bleibt Teil des Regelkreises und operiert nicht manuell am Patienten.
Foto: MC3 Jake Greenberg / U.S. Navy, gemeinfrei, über Wikimedia Commons02Der Burggraben des Geschäftsmodells
Das Geschäftsmodell unterscheidet dieses Segment von fast allen anderen. Intuitive Surgical verdient nicht hauptsächlich am Roboterverkauf. Das Unternehmen platziert da-Vinci- und Ion-Systeme in Krankenhäusern, häufig mit geringer Marge oder als Lockangebot, und erzielt über die gesamte Nutzungsdauer wiederkehrende Einnahmen aus Instrumenten je Eingriff, Zubehör und Serviceverträgen. Das Modell belohnt installierten Bestand und Eingriffsvolumen stärker als den einmaligen Systemverkauf: Mehr platzierte Systeme führen zu mehr Eingriffen auf bestehenden Anlagen, einer größeren und dauerhafteren Kennzahl als die Platzierungen allein.
03Installationen und Eingriffszahlen
Während Auslieferungsvolumen in anderen Segmenten aus uneinheitlichen Analystenschätzungen stammt, veröffentlicht Intuitive Surgical jedes Quartal exakte Systemplatzierungen. Das Unternehmen platzierte 1.370 da-Vinci-Systeme 2023, 1.526 im Jahr 2024 und 1.721 im Jahr 2025. Das ist ein gemeldeter Verlauf, keine Prognose. Das Eingriffsvolumen wuchs noch schneller: 2025 führten Kunden auf Intuitives Plattformen mehr als 3,2 Mio. Eingriffe durch, 19 % mehr als 2024. Der installierte Bestand stieg auf über 12.100 Systeme, da Vinci und Ion zusammen, und die kumulierten da-Vinci-Eingriffe seit Markteinführung auf über 17 Mio.
2025 in Zahlen
Jährlich platzierte da-Vinci-Systeme, gemeldet (Einheiten)
04Marktgröße und wichtigste Akteure
Precedence Research schätzt den weltweiten Markt für Operationsrobotik auf 12,5 Mrd. US-Dollar 2025, 14,5 Mrd. 2026 und 50,3 Mrd. bis 2035. Intuitive Surgicals Anteil hängt stark vom Umfang ab: rund 60 % der breiten Operationsrobotik einschließlich orthopädischer Systeme wie Strykers Mako, aber eher 70–80 % speziell in der robotischen Weichteilchirurgie, da Vincis tatsächlicher und besser vergleichbarer Kategorie. Fast zwei Jahrzehnte blieb diese Dominanz praktisch unangefochten. Das ändert sich: Medtronics Hugo erhielt im Dezember 2025 seine erste US-FDA-Freigabe für urologische Eingriffe. Damit forderte erstmals seit über 20 Jahren ein großer Medizintechnikanbieter da Vinci in den USA heraus. Johnson & Johnsons Ottava und CMR Surgicals Versius streben eigene Freigaben und frühe internationale Einführungen an.
Weltweiter Markt für Operationsrobotik, Schätzung von Precedence Research (USD)
~70% of soft-tissue robotic surgery Mehrere Analystenschätzungen, ausschließlich robotergestützte Weichteilchirurgie
| Unternehmen | Land | Kennzahl | Anteil |
|---|---|---|---|
| Unternehmen Intuitive Surgical | US | Revenue share (2025) | ~70% of soft-tissue robotic surgery Mehrere Analystenschätzungen, ausschließlich robotergestützte Weichteilchirurgie |
Die ersten ernsthaften Herausforderer nach zwei Jahrzehnten
Erste US-FDA-Freigabe für urologische Eingriffe; international bereits in mehr als 30 Ländern für mehrere zehntausend Eingriffe genutzt.
Ottava von J&J
Johnson & Johnsons eigenes Weichteilsystem befindet sich weiterhin im Zulassungsverfahren.
Versius von CMR Surgical
Modulares, günstigeres Design; früheste Nutzung vor allem in Europa.
Intuitive stellt da Vinci 5 vor, die Plattform hinter den oben genannten Anteilen von rund 60–80 %, je nach Marktabgrenzung.
Datenhinweis: Anders als die meisten anderen Bereiche physischer KI wird dieser Markt von einem einzelnen Anbieter dominiert und ist nicht stark fragmentiert. Je nach Abgrenzung wird der Anteil von Intuitive Surgical mit rund 60 % am breiteren Markt für Operationsrobotik einschließlich orthopädischer Systeme wie Strykers Mako oder mit 70 bis 80 % an der robotergestützten Weichteilchirurgie, der eigentlichen Kategorie von da Vinci, angegeben. Der obige Wert von 70 % nutzt die engere und besser vergleichbare Definition. Für neue Anbieter wie Medtronic mit Hugo, J&J mit Ottava und CMR Surgical mit Versius liegen noch keine präzisen, weltweit vergleichbaren Anteile vor. Die meisten befinden sich noch in einer frühen kommerziellen Einführung, statt installierte Stückzahlen in der Größenordnung von Intuitive zu melden; Medtronics Hugo erhielt beispielsweise im Dezember 2025 seine erste Freigabe der US-Arzneimittelbehörde FDA für urologische Eingriffe.
Market data as of 2026-07
05Wo das Wachstum stattfindet
Die USA bleiben größter Einzelmarkt und Ausgangspunkt fast aller ersten Zulassungen neuer Herausforderer, doch das Wachstum wird internationaler. Intuitives Ergebnisse 2025 zeigen 23 % mehr da-Vinci-Eingriffe außerhalb der USA, schneller als die 15 % in den USA, weil weitere Gesundheitssysteme erstmals Programme aufbauen. Europa ist kleiner, aber eigenständig, vor allem als Heimat von CMR Surgical und Region der frühesten Nutzung des modularen, günstigeren Versius.
USA
- 2000Da Vinci erhält als erstes robotisches Operationssystem eine FDA-Freigabe
- 2025Da-Vinci-Eingriffe in den USA wachsen um 15 %; weiterhin größter Einzelmarkt
- 2025-12Hugo von Medtronic erhält seine erste US-FDA-Freigabe
Internationale Märkte
- 1999Da Vinci startet in Europa vor der US-FDA-Freigabe
- 2025Internationale da-Vinci-Eingriffe wachsen um 23 % und damit schneller als in den USA
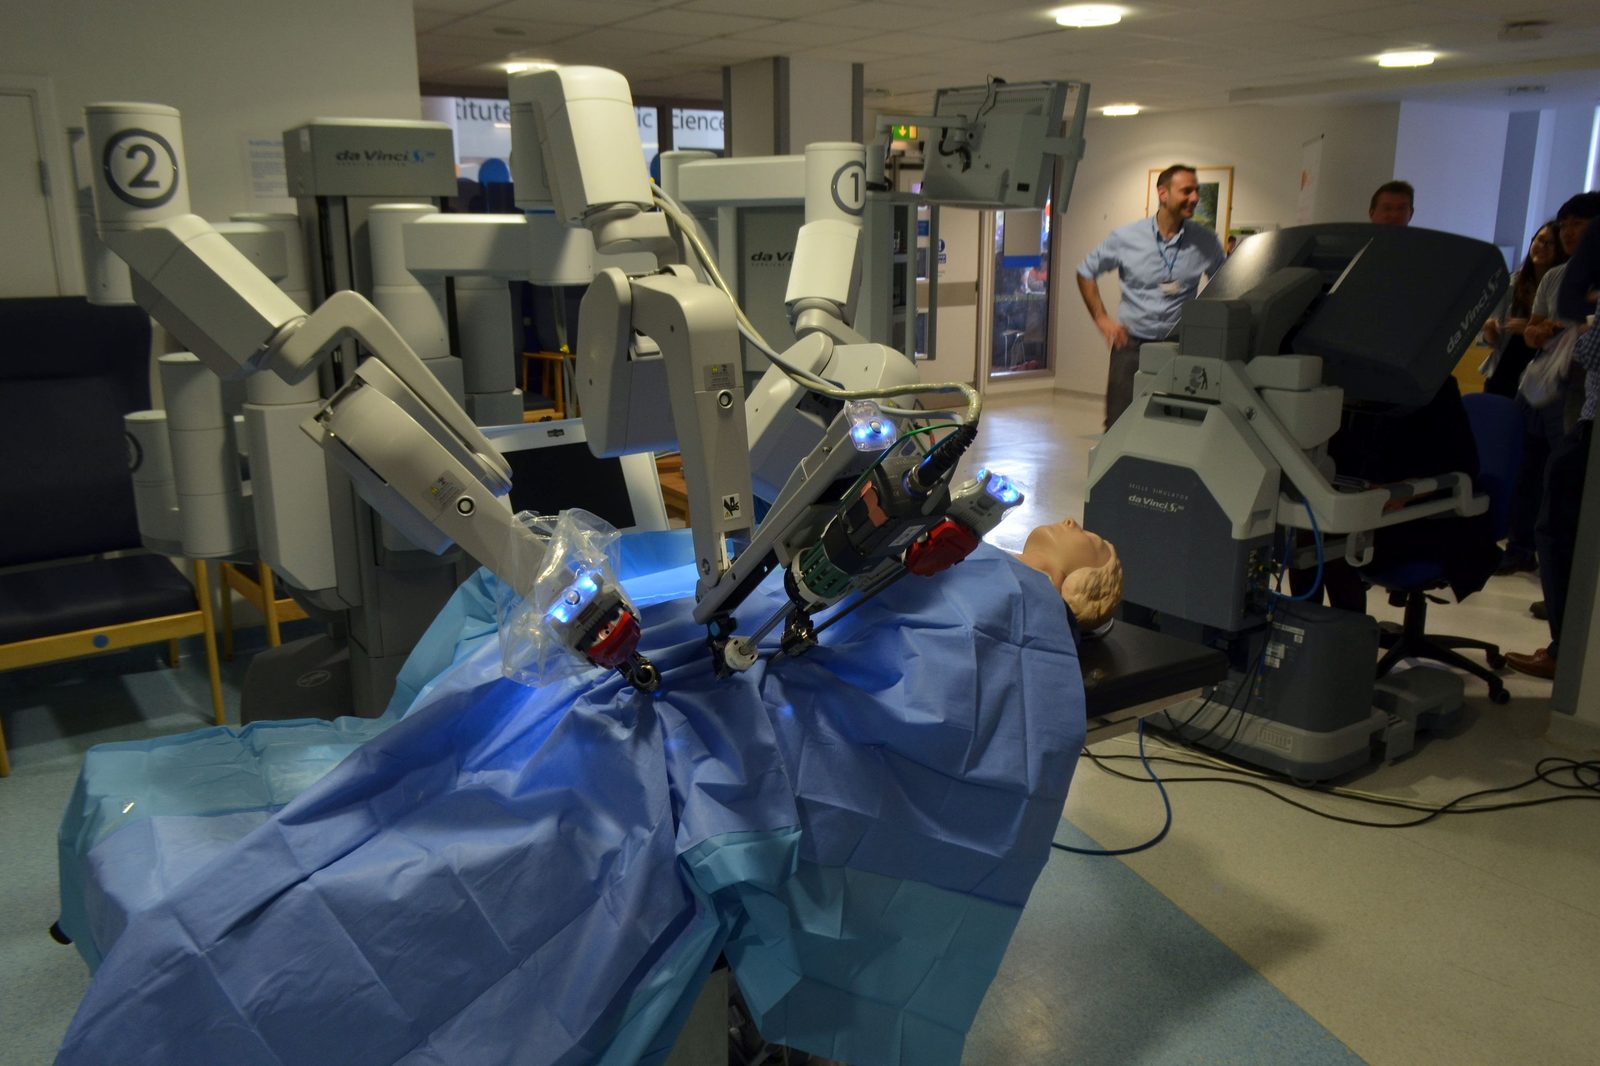
Öffentlich ausgestelltes da-Vinci-System mit patientenseitigem Wagen und Gelenkarmen; die FDA gab die erste Version 2000 frei.
Foto: Cmglee, CC BY-SA 3.0, über Wikimedia Commons06Kommende Herausforderungen
Nicht das weitere Wachstum der Eingriffe ist offen; sie stiegen zwei Jahrzehnte lang in jedem Jahr und durch mehrere Konjunkturzyklen. Fraglich ist, ob Herausforderer auch Intuitive Surgicals Geschäftsmodell nachbilden können, obwohl sie beim installierten Bestand und Eingriffsvolumen Jahre zurückliegen. Ein neu freigegebenes System kann den ersten Krankenhauskauf gewinnen. Jahrzehnte angesammelter Einnahmen aus Instrumenten, Service und Schulung aufzuholen, ist ein anderer, langsamerer Wettbewerb, der gerade erst beginnt.
07Zeitleiste
| Jahr | Region | Ereignis |
|---|---|---|
| 1980s | US | SRI International entwickelt den Prototyp mit NIH-Finanzierung und DARPA-Interesse |
| 1995 | US | Intuitive Surgical wird gegründet |
| 1999 | EU | Da Vinci Surgical System startet in Europa |
| 2000 | US | Da Vinci erhält als erstes robotisches Operationssystem FDA-Freigabe; Intuitive geht an die Börse |
| 2023 | US | 1.370 da-Vinci-Systeme im Jahr platziert |
| 2024 | US | 1.526 da-Vinci-Systeme platziert; knapp 2,7 Mio. Eingriffe (+17 %) |
| 2025 | US | 1.721 da-Vinci-Systeme platziert; über 3,2 Mio. Eingriffe (+19 %) |
| 2025-12 | US | Hugo von Medtronic wird erster großer Medizintechnik-Herausforderer mit US-FDA-Freigabe |
08Häufige Fragen
Wie groß ist der Markt für Operationsroboter?
Precedence Research schätzt ihn weltweit auf 12,5 Mrd. US-Dollar 2025, 14,5 Mrd. 2026 und 50,3 Mrd. bis 2035. Andere Institute grenzen den Markt anders ab und kommen zu anderen Werten.
Welchen Marktanteil kontrolliert Intuitive Surgical?
Rund 60 % des breiten Operationsrobotikmarkts einschließlich orthopädischer Systeme oder eher 70–80 % speziell in der robotischen Weichteilchirurgie, da Vincis tatsächlicher und besser vergleichbarer Kategorie.
Endet Intuitive Surgicals Monopol in der Roboterchirurgie?
Es wird erst herausgefordert, nicht beendet. Hugo von Medtronic erhielt im Dezember 2025 die erste US-FDA-Freigabe für urologische Eingriffe; erstmals seit über zwei Jahrzehnten gab die Behörde damit einen direkten US-Wettbewerber eines großen Medizintechnikanbieters frei. Intuitive platzierte allein 2025 weiterhin mehr als 1.700 Systeme, während die installierten Bestände der Herausforderer erheblich kleiner bleiben.
09Quellen
01. Wie der Markt entstand
Verwandte Artikel
Artikel
Unternehmens- und Marktdaten
Segmentanalysen
Alle Artikel: Segmentanalysen →Humanoide und Mobilität
Industrie- und Feldeinsätze
- ›Roboterarme: Marktgröße, Anbieter und Installationen
- ›Lager- und Logistikautomation: Marktgröße und Anbieter
- ›Exoskelette: Marktgröße, Anbieter und eine Welle finanzieller Schwierigkeiten
- ›Chirurgieroboter: Marktgröße, Anbieter und wachsende Eingriffszahlen(dieser Artikel)