发展史
机器人产业史
它只是机器人产业自 1961 年以来横跨美国、日本、欧洲与中国,逐一攻克艰难工程问题的最新篇章。
五个时代看懂全貌
- 1961–1980s
工业机械臂规模化
美国发明,日本与欧洲大规模制造
- 1973–2000
人形梦想
从日本 WABOT-1 到 ASIMO:演示能力不俗,却未实现部署
- 1992–2015
足式机器人、协作机器人与仓储
Boston Dynamics 推进研究,Universal Robots 与 Kiva 实现商业化
- 2012–2020
AI 学会操纵物体
深度学习与机器人基础模型逐步取代手工编写的控制
- 2021–2026
物理 AI 时代
美国、日本、欧洲与中国共同卷入人形机器人融资热潮
按国家与地区梳理历史
机器人史通常按国家分别讲述,但把各地进程并列起来,就会汇成同一条时间线:
美国
- 1961首台投入生产的工业机器人(通用汽车的 Unimate)
- 1992Boston Dynamics 成立
- 2021Tesla 发布 Optimus 构想,点燃融资热潮
日本
- 1969日本首台工业机器人(川崎重工)
- 1980s工业机器人保有量全球第一——“机器人王国”时代
- 2000Honda 发布 ASIMO
欧洲
- 1973–74德国 KUKA 与瑞典 ABB 开展工业机器人业务
- 2008丹麦 Universal Robots 开创“协作机器人”品类
- 2026德国 Neura Robotics 融资约 14 亿美元,跻身机器人史上最大单轮融资之列
中国
- 2013按年度安装量超过日本,成为全球最大工业机器人市场
- 2016Unitree Robotics 成立
- 2024Unitree 推出约 16,000 美元的 G1 人形机器人
- 2025按销量成为全球人形机器人第一,并首次实现年度盈利
01起点:第一台工业机械臂(1954—1961)
机器人产业不是从人形机器人开始,而是从一条机械臂开始。1954 年,美国发明家 George Devol 为可重新编程的机械臂提交专利,并将其命名为 Unimate,即“通用自动化”的缩写。1956 年,Devol 与常被誉为机器人学之父的工程师 Joseph Engelberger 共同创立 Unimation。
首位客户是 General Motors。1961 年,公司在新泽西州 Trenton 的压铸厂安装一台 Unimate。约重 1,900 千克的机器从压铸机取出高温金属件并码放,代替人类完成高温且重复的工作。其历史意义不在于外观,而在于可编程机器首次取代固定机构在工厂现场完成物理作业。“可编程、通用、可跨任务复用”至今仍大致构成行业对机器人的定义。
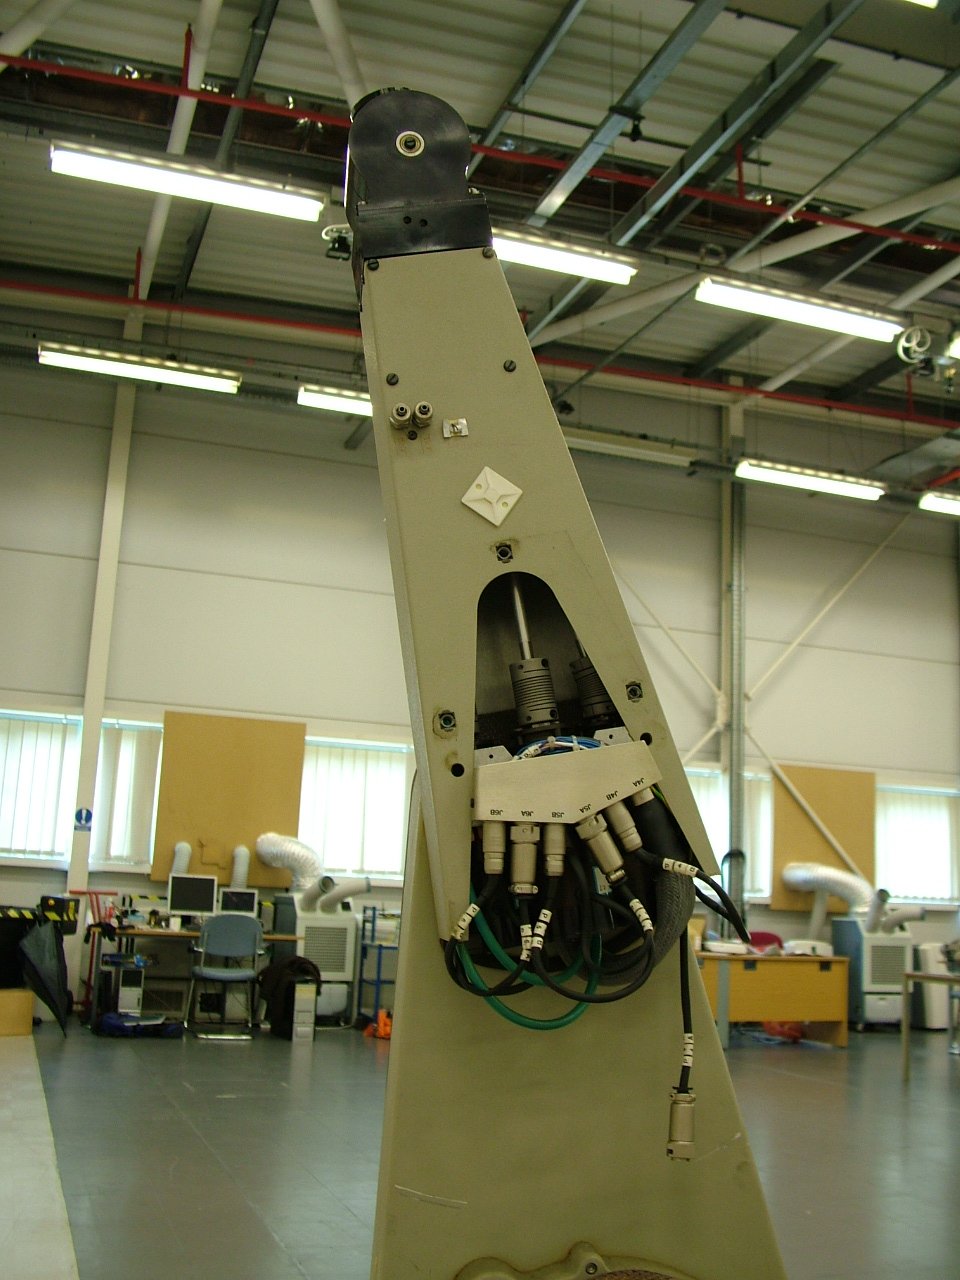
较晚期的 Unimation PUMA 系列机械臂,与 1961 年通用汽车使用的 Unimate 同出一脉。目前没有已知可自由授权使用的 1961 年原机照片。
照片:Razor Robotics,CC BY 2.0,来自 Wikimedia Commons02工业机器人走向全球(1968—1980 年代)
Unimation 的专利证明机器人能在工厂盈利后,技术迅速传播。川崎重工 1968 年取得授权,次年造出日本首台工业机器人。瑞典 ABB 与德国 KUKA 也很快推出自研产品:1974 年的 ABB IRB 6 是全球首台完全由微处理器控制的工业机器人;1973 年的 KUKA FAMULUS 则是最早采用六个机电驱动轴的机器人之一,这种结构至今仍是标准。十年内,日本、北欧与美国已各自形成重要产业,并非简单由一国向其他地区输出。
日本的主要贡献与其说是发明,不如说是规模化。川崎、安川和 1972 年从富士通计算机部门分拆的 Fanuc,把机械臂变成量产产品。到 1980 年代,日本安装的工业机器人一度超过世界其他地区总和,“机器人王国”一词由此流行。1978 年,山梨大学牧野洋团队与三协精机开发 SCARA:针对高速精密装配优化的四轴机械臂,后来成为电子制造业全球标准。Fanuc、安川、川崎、ABB、KUKA 至今仍是大型机械臂厂商;Nabtesco 与 Harmonic Drive Systems 等日本供应商也继续主导精密减速器。但日本的总量领先并未延续:中国 2013 年按年度安装量超过日本,此后每年保持第一。制造规模的重心早在人形机器人登场前就已转移。
川崎重工获 Unimation 技术授权
造出日本首台工业机器人,开启长达三十年的大规模制造扩张。
ABB IRB 6
全球首台完全由微处理器控制的工业机器人。
KUKA FAMULUS
首批采用六个机电驱动轴的机器人之一;六轴配置至今仍是标准。
03人形梦想:从 WABOT 到 ASIMO(1973—2000)
工业机械臂征服工厂的同时,另一项更难且商业价值远不明确的研究也在推进:让机器人像人一样行动。1970 年代,美欧日实验室都开展人形研究,但日本投入最持续、资金也最充足。早稻田大学 1973 年发布的 WABOT-1 通常被视为首台全尺寸拟人机器人:能双足行走、用手抓物,并借助早期视觉与语音系统“观察”和“对话”。
此后进展缓慢且昂贵。Honda 1986 年秘密启动项目,用 14 年和 E0—E3、P1—P3 等多台原型完善稳定、自包含的双足行走,最终于 2000 年发布 ASIMO。ASIMO 十年间成为人形机器人代表,却主要用于展示而非部署:无法高速奔跑、迅速爬楼或脱离脚本自主工作,Honda 于 2018 年低调终止项目。Sony QRIO、Toyota Partner Robot 等日本项目也得到相似结果:能完成亮眼演示,却未实现实际部署。产业由此认识到,双足行走本身已是艰难的控制问题,而解决行走并不会自动产生具体用途。
- 1973
WABOT-1(早稻田大学)
首台全尺寸拟人机器人(早稻田大学)
- 1986–2000
Honda E/P 系列 → ASIMO
历经 14 年、8 台原型,实现稳定且无需外部支持的双足行走
- 2000–2010s
ASIMO 时代
成为人形机器人公众形象;Sony QRIO 与 Toyota Partner Robot 随后跟进
- 2018
项目终止
Honda 悄然结束 ASIMO 项目:出色演示始终未转化为实际部署
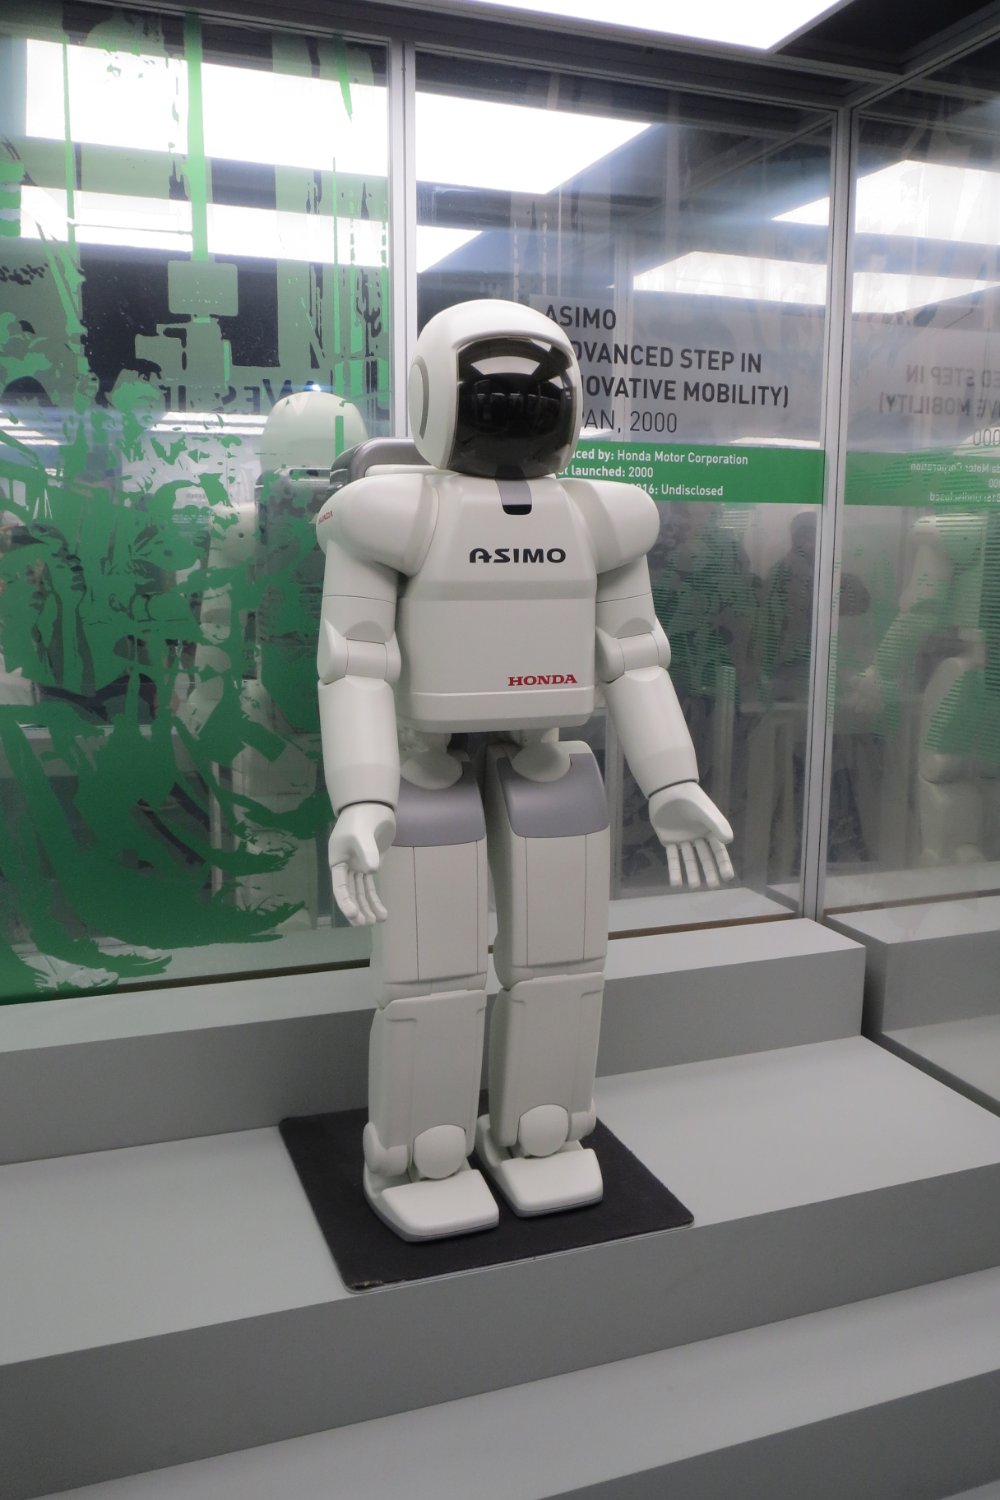
展出的 ASIMO,标注 2000 年发布年份与制造商 Honda Motor Corporation。
照片:Corsario CL,CC BY-SA 4.0,来自 Wikimedia Commons04Boston Dynamics 与足式机器人地下研究线(1992—2021)
另一条足式机器人研究路线同期展开,并最终产生更大影响。Marc Raibert 的 Leg Laboratory 先后设于 Carnegie Mellon 和 MIT,1980 年代以单腿跳跃机器人研究平衡与动力学,而非追求拟人外观。Raibert 于 1992 年将研究分拆为 Boston Dynamics。
公司前二十年主要制造 DARPA 资助的研究原型,而非商业产品,包括 2005 年为崎岖地形运输军用装备的四足 BigDog,以及后来的 Atlas。Google 母公司 2013 年在短暂的机器人收购潮中买下 Boston Dynamics,2017 年转售 SoftBank;SoftBank 随后又把多数股权出售给 Hyundai Motor Group,交易于 2021 年完成。近年 Atlas 跑酷和后空翻影片走红后,这数十年的平衡与运动研究才成为当代人形初创公司的重要参照;其中多家公司也聘有 Boston Dynamics 或 MIT Leg Lab 出身人员。
《Atlas | Partners in Parkour》(2021):Boston Dynamics 官方影像,即上文提到的网络走红跑酷演示。
05协作机器人与仓储自动化浪潮(2003—2015)
有用的机器人未必需要腿或人脸。2000 年代两项低调发展——协作机械臂与仓储移动机器人——比任何人形机器人更早进入日常商业运营。丹麦 Odense 的 Universal Robots 成立于 2005 年,2008 年推出 UR5:无需安全围栏、可直接与工厂人员并肩工作,价格也能被小型制造商承担。它开创了如今轻型制造业常见的“协作机器人”品类。
同期成立于 2003 年的 Kiva Systems 开发橙色移动机器人,把整组货架搬到员工面前。Amazon 2012 年以约 7.75 亿美元收购 Kiva,并据此重构履约中心,后将部门改名 Amazon Robotics;至 2020 年代中期,Amazon 依照这一模式部署的机器人已超过一百万台。协作机器人与仓储 AMR 使机器人技术在“人形”成为董事会议题前多年,就已成为主流物流与制造工具。
Universal Robots UR5
首款协作机器人:无需安全围栏,也能安全地与人并肩工作的机械臂。
Kiva Systems → Amazon Robotics 体系
移动机器人把货架送到员工面前,而非让员工走向货架;Amazon 已将其扩展至超过一百万台。
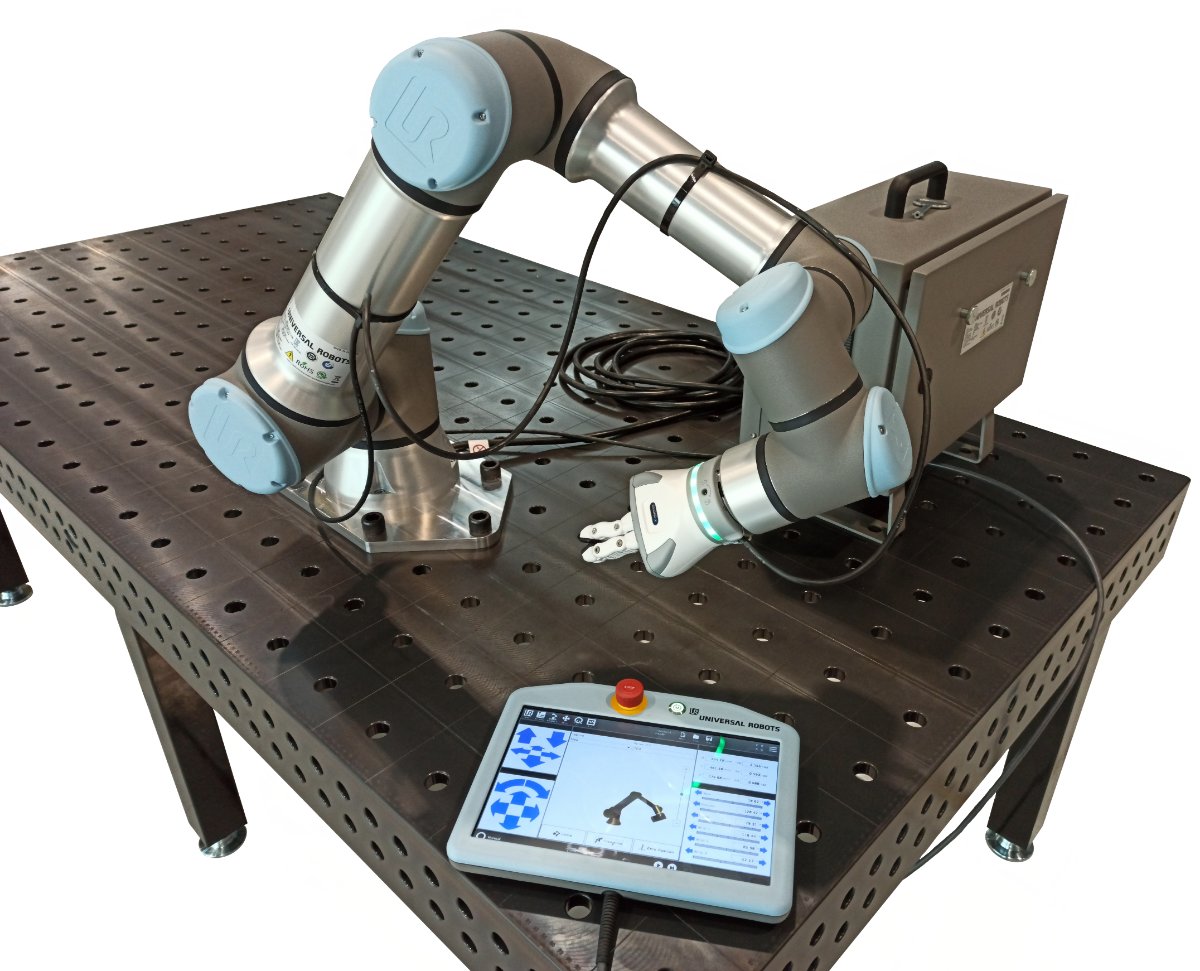
Universal Robots UR16e 协作机械臂——2008 年 UR5 的后续大型型号——及其手持示教器。
照片:Auledas,CC BY-SA 4.0,来自 Wikimedia Commons06AI 遇上硬件:转向基础模型(2012—2024)
下一次转变最初来自机器人领域之外。2012 年 ImageNet 成果开启深度学习热潮,虽与实体机器关系不大,却改变了机器人开发者对可实现能力的判断。2010 年代,强化学习让研究人员在仿真中训练运动与抓取行为,而不必逐条手写控制;Boston Dynamics 的进展与一系列 Sim-to-Real 学术成果均体现这种变化。
对当前产业影响最大的变化,是像大语言模型处理文本那样处理机器人控制策略:用海量、多样数据训练一个大型模型,端到端学习动作。Google DeepMind RT-2(2023)展示机器人可继承网络规模视觉语言模型的推理能力,执行未被明确训练过的指令,由此引发“机器人基础模型”竞赛。Physical Intelligence π0(2024)与 Nvidia Isaac GR00T(2024 年 3 月发布)是备受关注的项目。Nvidia Jetson Thor 及 Isaac/Omniverse 仿真栈又把研究赌注变成初创公司可直接购买的通用基础设施。
07三条线索,一次汇合
纵观七十年,产业并非一条连续的人形机器人故事,而是机械臂、足式机体与软件三条工程路线最近才汇合。它们在不同国家相对独立发展数十年,直至今天的人形热潮将其拉到一起。
工业机械臂
- 1961US
通用汽车投产首台 Unimate
- 1974SE/DE
ABB 与 KUKA 将机器人带入欧洲
- 2008DK
Universal Robots UR5 开创协作机器人
- 2013CN
中国按年度安装量超过日本,成为全球最大市场
足式与人形机器人
- 1973JP
早稻田 WABOT-1
- 1992US
Boston Dynamics 成立
- 2000JP
Honda ASIMO
AI 与软件
- 1966US
SRI Shakey:首台由 AI 驱动的移动机器人
- 2012CA/US
ImageNet 引发深度学习突破
- 2023UK/US
RT-2:首个机器人基础模型
物理 AI:机械臂、足式机器人与软件汇成同一产业
工业机械臂
- Unimate、Fanuc、KUKA
足式与人形机器人
- WABOT、ASIMO、Atlas
AI 与软件
- 深度学习、基础模型
物理 AI
08人形机器人融资热潮与物理 AI 时代(2021—2026)
基础模型为困扰 ASIMO 二十年的问题提供了看似可行的答案:不只让机器人行走,还要让它具备通用用途。风险资本随即涌入。Tesla 在 2021 年 8 月 AI Day 发布 Optimus 时,它更像意向声明而非可运行产品;但这一事件通常被视为“人形机器人”从研究兴趣转为主流投资主题的节点。
Figure AI(2022 年成立)、1X Technologies、Skild AI、Physical Intelligence 在数年内分别完成数亿美元乃至十亿美元级融资;Agility Robotics Digit 则是较早进入真实有偿试点的人形机器人之一,证明该品类能到达实际仓库,而不只停留在舞台。中国走了另一条路线:以四足“机器狗”闻名的 Unitree 于 2024 年以约 16,000 美元推出 G1,价格远低于西方竞品;2025 年按销量成为全球最大人形机器人厂商,并于同年首次盈利。销量第一与盈利均为当时口径,不应外推为收入或技术能力第一。
欧洲又走出不同路线。德国 Neura Robotics 于 2026 年单轮融资约 14 亿美元,跻身机器人史上最大融资之一,押注面向欧洲制造业的认知型人形机器人,而非美国的软件优先扩张或中国的低成本规模路线。产业最古老研究路线的所有权也体现全球化:Boston Dynamics 从 MIT 实验室诞生,先后归属 Google、SoftBank,最终由韩国 Hyundai Motor Group 控股。到 2026 年,行业已从少数研究实验室变成多地区、资本密集的制造竞赛;BMW、Mercedes-Benz、Amazon、Ford 正进行试点,但公开项目的阶段与商业条件各异,不能一概视为规模部署。问题已从“能否行走”转为“能否以可盈利方式规模制造并销售”。
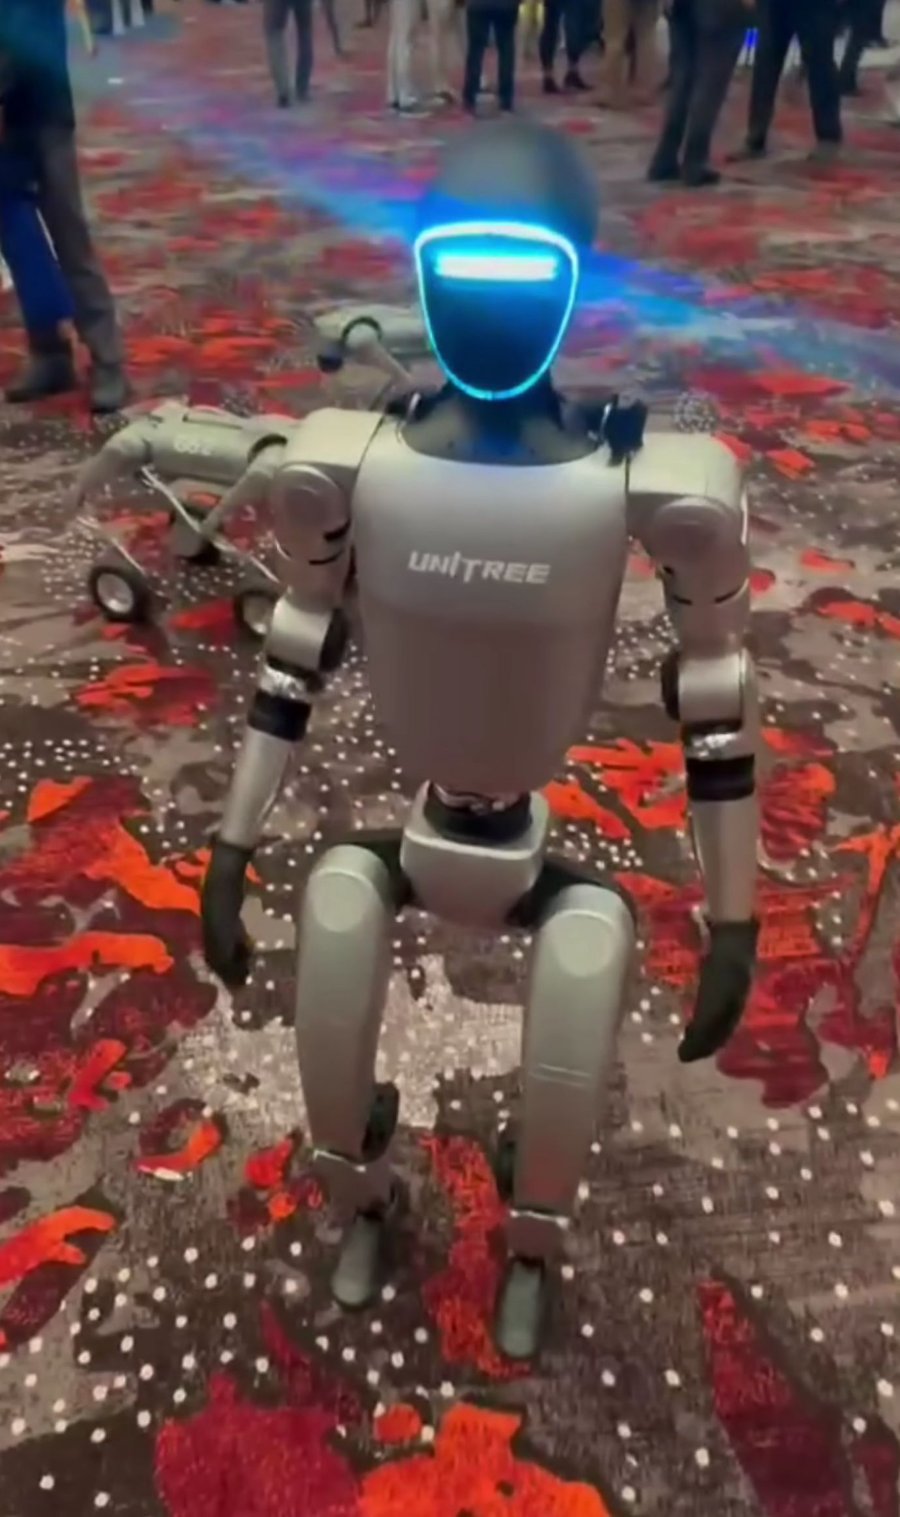
Unitree G1 人形机器人,定价约 16,000 美元;该型号推动 Unitree 于 2025 年按销量成为全球最大人形机器人厂商。
图片:Sayanesy,CC0,经 Wikimedia Commons09时间线概览
| 年份 | 地区 | 事件 |
|---|---|---|
| 1954 | US | George Devol 提交 Unimate 专利 |
| 1956 | US | Unimation 成立(Devol 与 Engelberger) |
| 1961 | US | 首台 Unimate 安装于通用汽车 Trenton 工厂——首台投入生产的工业机器人 |
| 1966 | US | SRI Shakey——首台由 AI 驱动的移动机器人 |
| 1968–69 | JP | Unimation 向川崎重工授权技术;川崎造出日本首台工业机器人 |
| 1972 | JP | Fanuc 从富士通计算机部门分拆 |
| 1973 | JP | 早稻田 WABOT-1——首台全尺寸拟人机器人 |
| 1973 | DE | KUKA FAMULUS——最早一批六轴机电机器人 |
| 1974 | SE | ABB 推出 IRB 6——首台微处理器控制的工业机器人 |
| 1978 | JP | SCARA 机械臂问世(三协精机/山梨大学) |
| 1992 | US | Boston Dynamics 成立(Marc Raibert) |
| 2000 | JP | Honda 发布 ASIMO |
| 2003 | US | Kiva Systems 成立 |
| 2005 | DK | Universal Robots 成立 |
| 2005 | US | Boston Dynamics 发布 BigDog |
| 2008 | DK | Universal Robots 推出 UR5,开创“协作机器人”品类 |
| 2012 | US | Amazon 以约 7.75 亿美元收购 Kiva Systems,后改组为 Amazon Robotics |
| 2012 | CA | ImageNet 深度学习突破(多伦多大学) |
| 2013 | CN | 中国按年度安装量超过日本,成为全球最大工业机器人市场 |
| 2013 | US | Google 收购 Boston Dynamics |
| 2017 | JP | SoftBank 从 Google/Alphabet 收购 Boston Dynamics |
| 2018 | JP | Honda 结束 ASIMO 项目 |
| 2021 | US | Tesla 在 AI Day 发布 Optimus 构想 |
| 2021 | KR | Hyundai 完成对 Boston Dynamics 多数股权收购 |
| 2022 | US | Figure AI 成立 |
| 2023 | UK/US | Google DeepMind 发布机器人基础模型 RT-2 |
| 2024 | US | Nvidia 发布 Isaac GR00T;Physical Intelligence 发布 π0 |
| 2024 | CN | Unitree 推出约 16,000 美元的 G1 人形机器人 |
| 2025 | CN | Unitree 按销量成为全球最大人形机器人厂商,并首次盈利 |
| 2026 | DE | Neura Robotics 完成约 14 亿美元 C 轮融资,跻身机器人史上最大融资之列 |
| 2026 | Global | 物理 AI 融资热潮持续之际,BMW、Mercedes-Benz、Amazon、Ford 开展人形机器人试点 |
10常见问题
第一台工业机器人是什么?
Unimate,由 George Devol 开发,并由他与 Joseph Engelberger 于 1956 年共同创立的 Unimation 商业化。1961 年,首台设备在新泽西州 Trenton 的 General Motors 压铸厂投入生产,用于搬运和堆叠高温金属件。
工业机器人史只有美国和日本吗?
不是。欧洲几乎从一开始就参与其中。瑞典 ABB 于 1974 年推出 IRB 6,这是首台完全由微处理器控制的工业机器人;德国 KUKA 于 1973 年制造 FAMULUS,属于最早采用六个机电驱动轴的机器人之一。六轴结构至今仍是标准。ABB 与 KUKA 目前仍和 Fanuc、安川并列大型机械臂厂商。
日本为何长期主导工业机器人?
川崎重工(1968 年取得 Unimation 授权)、安川和 1972 年从富士通分拆的 Fanuc 等日本企业,把机械臂视为量产产品,而非一次性定制设备。到 1980 年代,日本安装量一度超过世界其他地区总和。Fanuc、安川、川崎至今仍与欧洲 ABB、KUKA 同属大型厂商,Nabtesco、Harmonic Drive Systems 等日本供应商也继续主导机械臂依赖的精密减速器。不过,“长期”必须放在历史语境中:中国 2013 年按年度安装量超过日本,此后每年居首。历史累计保有量、年度新增安装量与当年销量不是同一指标。
企业能购买 Boston Dynamics Atlas 吗?
历史上不能。Atlas 在其大部分发展期都是主要由 DARPA 资助的研究原型,而非商业产品。Boston Dynamics 多次易主——2013 年 Google、2017 年 SoftBank、2021 年 Hyundai Motor Group 取得多数股权——并逐步推动人形机器人商业化,但其公众知名度主要来自研究演示,不是有偿部署;这一点不同于 Agility Robotics Digit 的有偿试点或 Unitree G1 的产品销售。
为何人形机器人在 2021—2022 年前后成为热门投资赛道?
两股力量汇合。其一,源自深度学习的机器人基础模型——包括 2023 年 Google DeepMind RT-2 及后续模型——为手工控制数十年未能实现的通用用途提供了可能路径。其二,Tesla 2021 年 8 月发布 Optimus 构想,向投资者传递人形机器人已从研究兴趣变成主流押注的信号。随后数年,Figure AI、1X Technologies、Skild AI、Physical Intelligence 等获得大额融资。需要注意,Tesla 的信号早于 RT-2 发布,二者是随后汇合的因素,并非 RT-2 导致 2021 年公告。
中国的人形机器人路线与美国、欧洲、日本有何不同?
Unitree 等中国厂商更强调低成本与快速出货,而非研究展示。G1 于 2024 年以约 16,000 美元推出,价格仅为许多西方与日本人形项目的一部分,并推动 Unitree 在 2025 年按销量成为全球第一,同年首次盈利。这更接近规模制造策略,而非基础模型优先策略;随着中国厂商采用更强 AI“大脑”,两条路线正在汇合。这里的“全球第一”仅指公开口径中的销量,不等同于收入、部署规模或技术领先。
11下一步走向
从 George Devol 提交专利到今天的人形机器人融资,已过去七十年。在其中大部分时间里,“机器人”指固定在工厂地面的机械臂,而不是会行走、推理的机器。改变轨迹的并非某一国家的一次突破,而是机械臂(美国、日本、欧洲)、足式机体(日本、美国)和软件(美国、加拿大、英国)在不同大陆独立发展数十年后,借用大型 AI 模型的规模化逻辑共同转向物理控制。它会像 1970—1980 年代的工业机械臂一样形成持久产业,还是重演 ASIMO 后退潮的炒作周期,仍是本系列将持续追踪的开放问题。
相关文章
发展史
查看所有发展史文章 →发展史
- ›机器人产业史(本文)
- ›从机器狗到人形机器人