细分领域深度解读
人形机器人:市场规模与出货量之争
本文依据公开数据梳理:市场如何成形、规模有多大、真正在出货的是谁,以及各地区分别押注在哪里。
01市场的形成
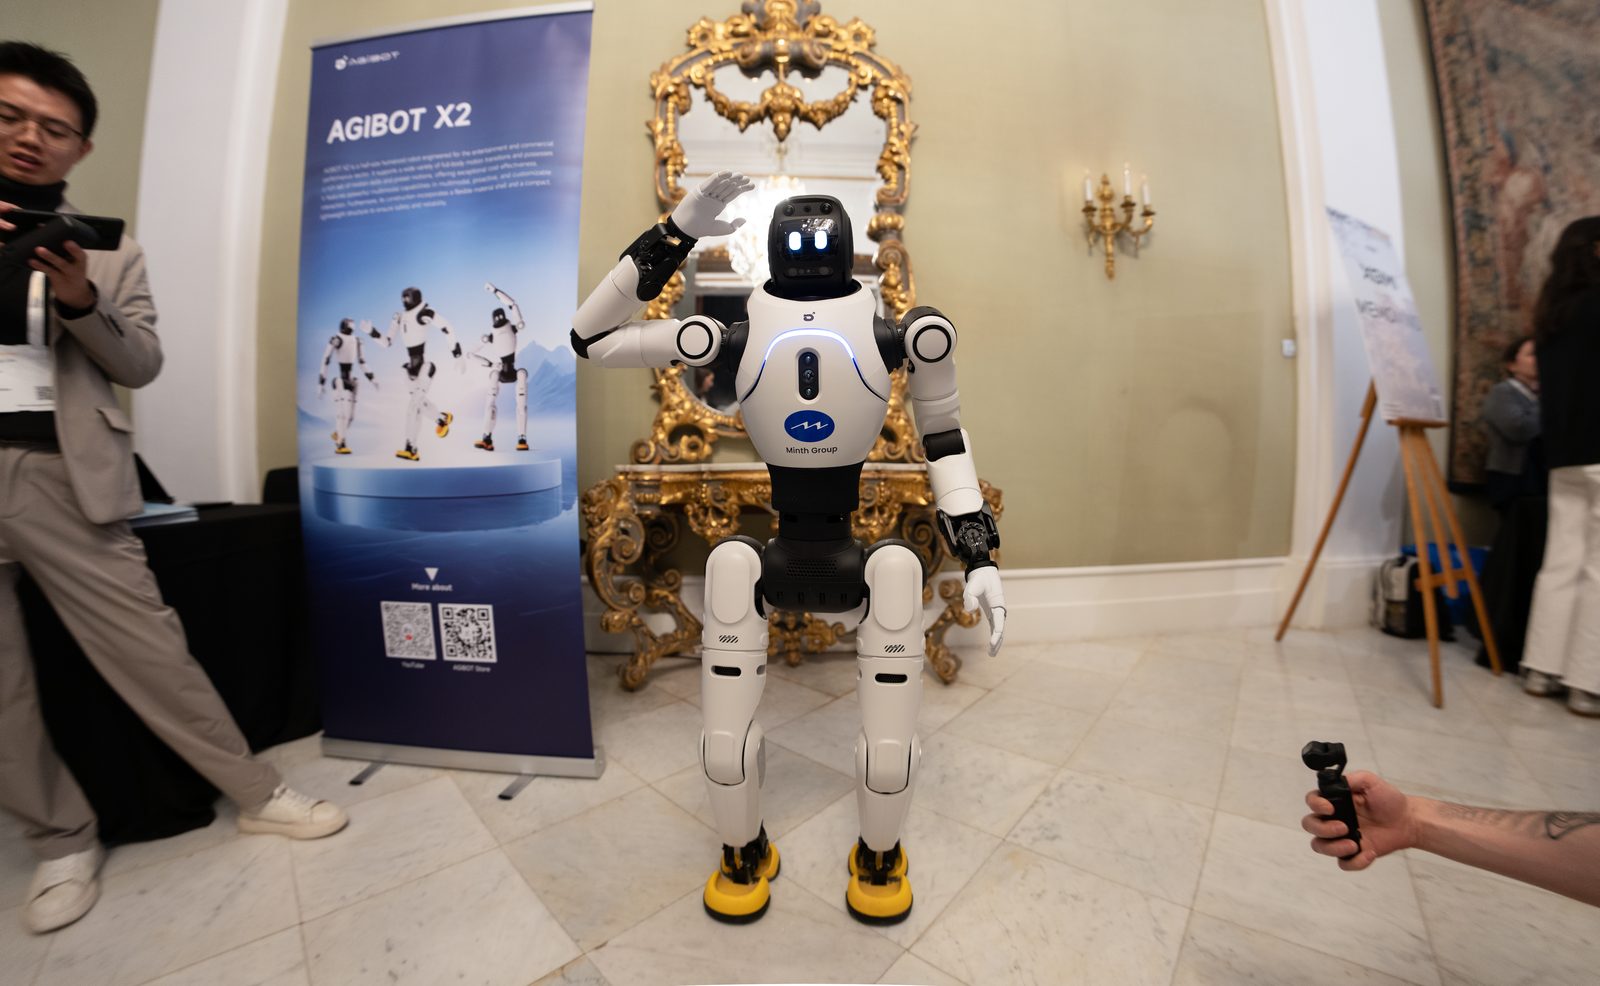
智元 X2 在 2026 年世界移动通信大会展出;Omdia 按 2025 年出货量将这家上海厂商排在宇树之前、列为第一。
图片:JJxFile,CC BY 4.0,来自 Wikimedia Commons人形机器人长期只是研究课题,数十年后才开始被视为市场。历经 32 年研发却未实现商业部署后,本田于 2018 年低调终止 ASIMO 项目;因跑酷和后空翻视频走红的波士顿动力 Atlas 也一直是 DARPA 资助的研究平台,并非在售产品。转折点出现在 2021 年 8 月 19 日:特斯拉在 AI Day 上公布名为 Optimus 的人形机器人概念。它更像意向声明而非可工作的机器人,但多数行业观察者将此视为“人形机器人”从研究课题转变为可投资商业赛道的节点。翌年成立的 Figure AI 从波士顿动力、特斯拉和 Google DeepMind 等公司招募工程师,是最早按这一新定位组建的初创企业之一。
02融资与上市
短短约一年内,人形机器人企业的三种融资路径相继出现。中国的优必选于 2023 年 12 月 29 日在香港交易所主板上市,成为全球首家上市的人形机器人制造商。美国 Figure AI 于 2024 年 2 月完成 6.75 亿美元 B 轮融资,估值 26 亿美元,投资方包括微软、OpenAI Startup Fund、英伟达、杰夫·贝索斯和英特尔资本,同时与 OpenAI 达成机器人 AI 模型合作协议。韩国三星电子则没有投资初创企业,而是入股既有厂商:2023 年 1 月以约 4,000 万美元收购 Rainbow Robotics 10.2% 的股份。该公司 2011 年由韩国科学技术院人形机器人研究中心分拆成立。三星随后持续增持至 35%,成为最大股东,并设立直接向首席执行官李在镕汇报的未来机器人办公室。
相隔一年出现的三种人形机器人融资路径
03商业化
机器人能走路,不等于有人愿意付费使用;跨越这两个里程碑又用了两年多。2024 年 6 月,Agility Robotics 与物流运营商 GXO 签署多年机器人即服务(RaaS)协议,Digit 因而成为首款进入正式商业部署的人形机器人。到 2026 年中,位于美国佐治亚州 Flowery Branch 的 GXO 设施内,Digit 已搬运超过 10 万个周转箱;在轴承制造商舍弗勒南卡罗来纳州 Cheraw 工厂的另一项部署中,它连续约 15 个月每天完成八小时工厂班次。特斯拉 Optimus 则显示目标与交付之间仍可能相距甚远:公司公开目标是在 2025 年制造 5,000 台供自家工厂使用,但其自述到年底仅造出“数百台”。目前公布的 2026 年目标为 5 万至 10 万台,下一代 Optimus 3 计划于 2026 年 7—8 月左右在 Fremont 工厂投产。
Optimus:2025 年目标与披露实际值
04量产与出货量
西方厂商的产量仍以数百台计时,中国制造商已扩大到数千台。2023 年成立于上海的智元机器人,以及在进入人形机器人市场前已深耕四足“机器狗”七年的杭州宇树科技,都在 2024—2025 年间从原型走向量产;中国本土的电机、减速机和传感器供应链为其提供支撑,而西方厂商仍多依赖进口。Omdia 统计显示,2025 年全球人形机器人出货量约 13,318 台,同比增近 480%,中国厂商占比接近 90%。TrendForce 预测 2026 年全球出货量将超过 5 万台,同比增长超过 700%。TrendForce 并未公布自身的 2025 年统计值,因此该增速无法与 Omdia 的 13,318 台直接对应。同一份预测认为,宇树与智元两家将占 2026 年中国国内出货量近 80%。
全球人形机器人出货量(2025—2035 年)
05主要厂商
就连“哪家人形机器人出货最多”也没有唯一答案。Omdia 的《通用具身智能机器人》报告将智元机器人列为 2025 年第一,计入 5,168 台、占全球出货量 39%;宇树科技以 4,200 台(32%)居次,优必选为 1,000 台。宇树直接质疑这一统计,自报出货超过 5,500 台,并主张自己才是出货冠军。差异源于双方对“已出货并产生收入”的设备与演示、试点投放设备的认定不同。相比之下,Figure AI 在 2025 年约出货 150 台,远低于两家中国厂商;其策略侧重少量、高价值的企业部署,而非制造规模。
两套排名、两个冠军:2025 年出货统计
2025 年出货领先企业(披露台数)
5,168 units Omdia,经 TechNode 转引(2026 年 1 月)
1,000 units Omdia,经 TechNode 转引(2026 年 1 月)
150 units Forbes(2026 年 4 月)
| 公司 | 国家/地区 | 指标 | 2025 年出货量 |
|---|---|---|---|
| AgiBot (Zhiyuan Robotics) | CN | Units sold (2025) | 5,168 units Omdia,经 TechNode 转引(2026 年 1 月) |
| Unitree Robotics(公司) | CN | Units sold (2025) | 4,200 units Omdia,经 TechNode 转引(2026 年 1 月)——Unitree 对此提出异议,并自行披露销量超过 5,500 台 |
| UBTECH Robotics | CN | Units sold (2025) | 1,000 units Omdia,经 TechNode 转引(2026 年 1 月) |
| Figure AI | US | Units sold (2025) | 150 units Forbes(2026 年 4 月) |
Figure《Introducing Helix》(2025 年 2 月):驱动上述 Figure AI 已出货机器人的视觉—语言—动作模型。
06价格与上市厂商
关于这个领域,被问得最多的是两个问题,而出货量表格回答不了其中任何一个。第一个是价格。宇树公布了自家价格,同一家厂商产品线内部的跨度就很大:功能精简的开发者平台 R1 约 5,900 美元,系列顶端约 9 万美元,面向走量的 G1 则以约 1.6 万美元居中。多数西方厂商根本不公布标价,因为他们并不是把机器摆上货架来卖——Agility 的 Digit 通过前文所述的 Robots-as-a-Service 方式交付客户,真正有意义的数字是月租费而非售价。
第二个问题是这些公司里哪几家已经上市。本文点名的厂商中有三家:优必选(9880.HK,香港)、特斯拉(TSLA)和 Rainbow Robotics(277810,KOSDAQ)——三星电子(005930,KOSPI)正是通过入股最后这一家进入该领域,而非自建。截至本文写作时,Figure AI、智元机器人、Agility Robotics 和 Neura Robotics 均仍未上市。宇树已申请上海科创板上市,并于 2026 年 7 月取得最终注册批准,挂牌日期尚未确定。以上都不构成推荐,只是区分哪些公司有股票代码、哪些没有。
07市场规模
向五家研究机构询问人形机器人市场规模,很可能得到五种答案;原因通常不是谁对谁错,而是统计对象不同。Grand View Research 估计 2024 年全球市场约 15.5 亿美元,仅计硬件;DataBridge Market Research 对同一年给出约 36.5 亿美元,显然采用更广口径。下图采用 MarketsandMarkets 的多年序列:2025 年为 29.2 亿美元,2030 年增至 152.6 亿美元,2035 年达 502.7 亿美元,前一阶段年复合增长率为 39.2%。高盛采用另一套范围和方法,另行预测 2035 年市场达 380 亿美元(为其原先 60 亿美元预测的六倍以上),累计出货约 140 万台。就同一年而言,这与 MarketsandMarkets 的数字相差 1.3 倍,正好说明两套同样可信的方法能拉开多大距离。所有估值的精度都不能高于其方法本身。
全球人形机器人市场规模:MarketsandMarkets 估算(美元)
数据说明: 由于统计范围不同(仅硬件,或硬件+软件+服务),不同研究机构对本细分市场的规模估算相差 2 至 3 倍。Grand View Research 估算 2024 年全球市场约为 15.5 亿美元,DataBridge Market Research 对同年估算约为 36.5 亿美元。上方出货排名也存在尚未解决的争议:分析机构 Omdia 将 AgiBot 列为 2025 年第一名(5,168 台、份额 39%),而 Unitree 自行披露销量超过 5,500 台,并声称自己位居首位。两组数字均予列出,均未被视为唯一确定结果。上方 `shipmentVolume` 序列还混用了不同年份的统计方法:2025 年数据点采用 Omdia 的 13,318 台,而 TrendForce 对 2026 年超过 5 万台的预测,以其自身另一套较低的 2025 年出货量统计为基准,因此两点不能严格按同比口径比较。
Market data as of 2026-07
08各地区动向
该赛道的地区差异不只是孰先孰后,更在于各地押注问题的哪一部分。中国押注制造规模与垂直整合:宇树超过 95% 的零部件自制,密集的电子供应链也让智元、优必选等厂商能快速迭代降本。美国押注软件与 AI:Figure 与 OpenAI 的合作、OpenAI 对 1X 的投资,以及特斯拉自研的全自动驾驶技术栈,都把机器人的“大脑”视为差异化来源,代价是产量更少、单价更高。欧洲以德国 Neura Robotics 为代表;该公司 2026 年一轮融资约 14 亿美元,跻身机器人领域最大融资之列,押注面向欧洲制造业的认知型人形机器人,路线既不同于美国也不同于中国。
曾经造出 ASIMO 的日本,站的位置完全不同。TrendForce 认为,日本的重心不在比拼整机出货量,而在提升致动器、传感器、控制系统等核心部件以抬高进入门槛,并举出哈默纳科的关节减速机为例;美国和中国的人形机器人厂商至今仍依赖这一层。整机研发并未停止:同一份报告在日本一侧提到川崎重工的人形机器人 Kaleido 9(负载 30 公斤,VR 遥操作)。只是它并不以中美正在进行的出货竞赛为目标。
中国
- 2023智元成立;优必选在港交所上市
- 2024宇树推出约 1.6 万美元的 G1
- 2025约占全球人形机器人出货量 90%
美国
- 2021特斯拉在 AI Day 公布 Optimus
- 2024Figure AI 获 OpenAI、微软、英伟达等参与的 6.75 亿美元融资
- 2024Agility 的 Digit 开始在 GXO 从事付费作业
德国
- 2026Neura Robotics 融资约 14 亿美元,跻身机器人史上最大融资之列
日本
- 2000Honda 发布 ASIMO
- 2018Honda 结束 ASIMO 项目
- 2025TrendForce:日本聚焦核心部件,而非完整机器人
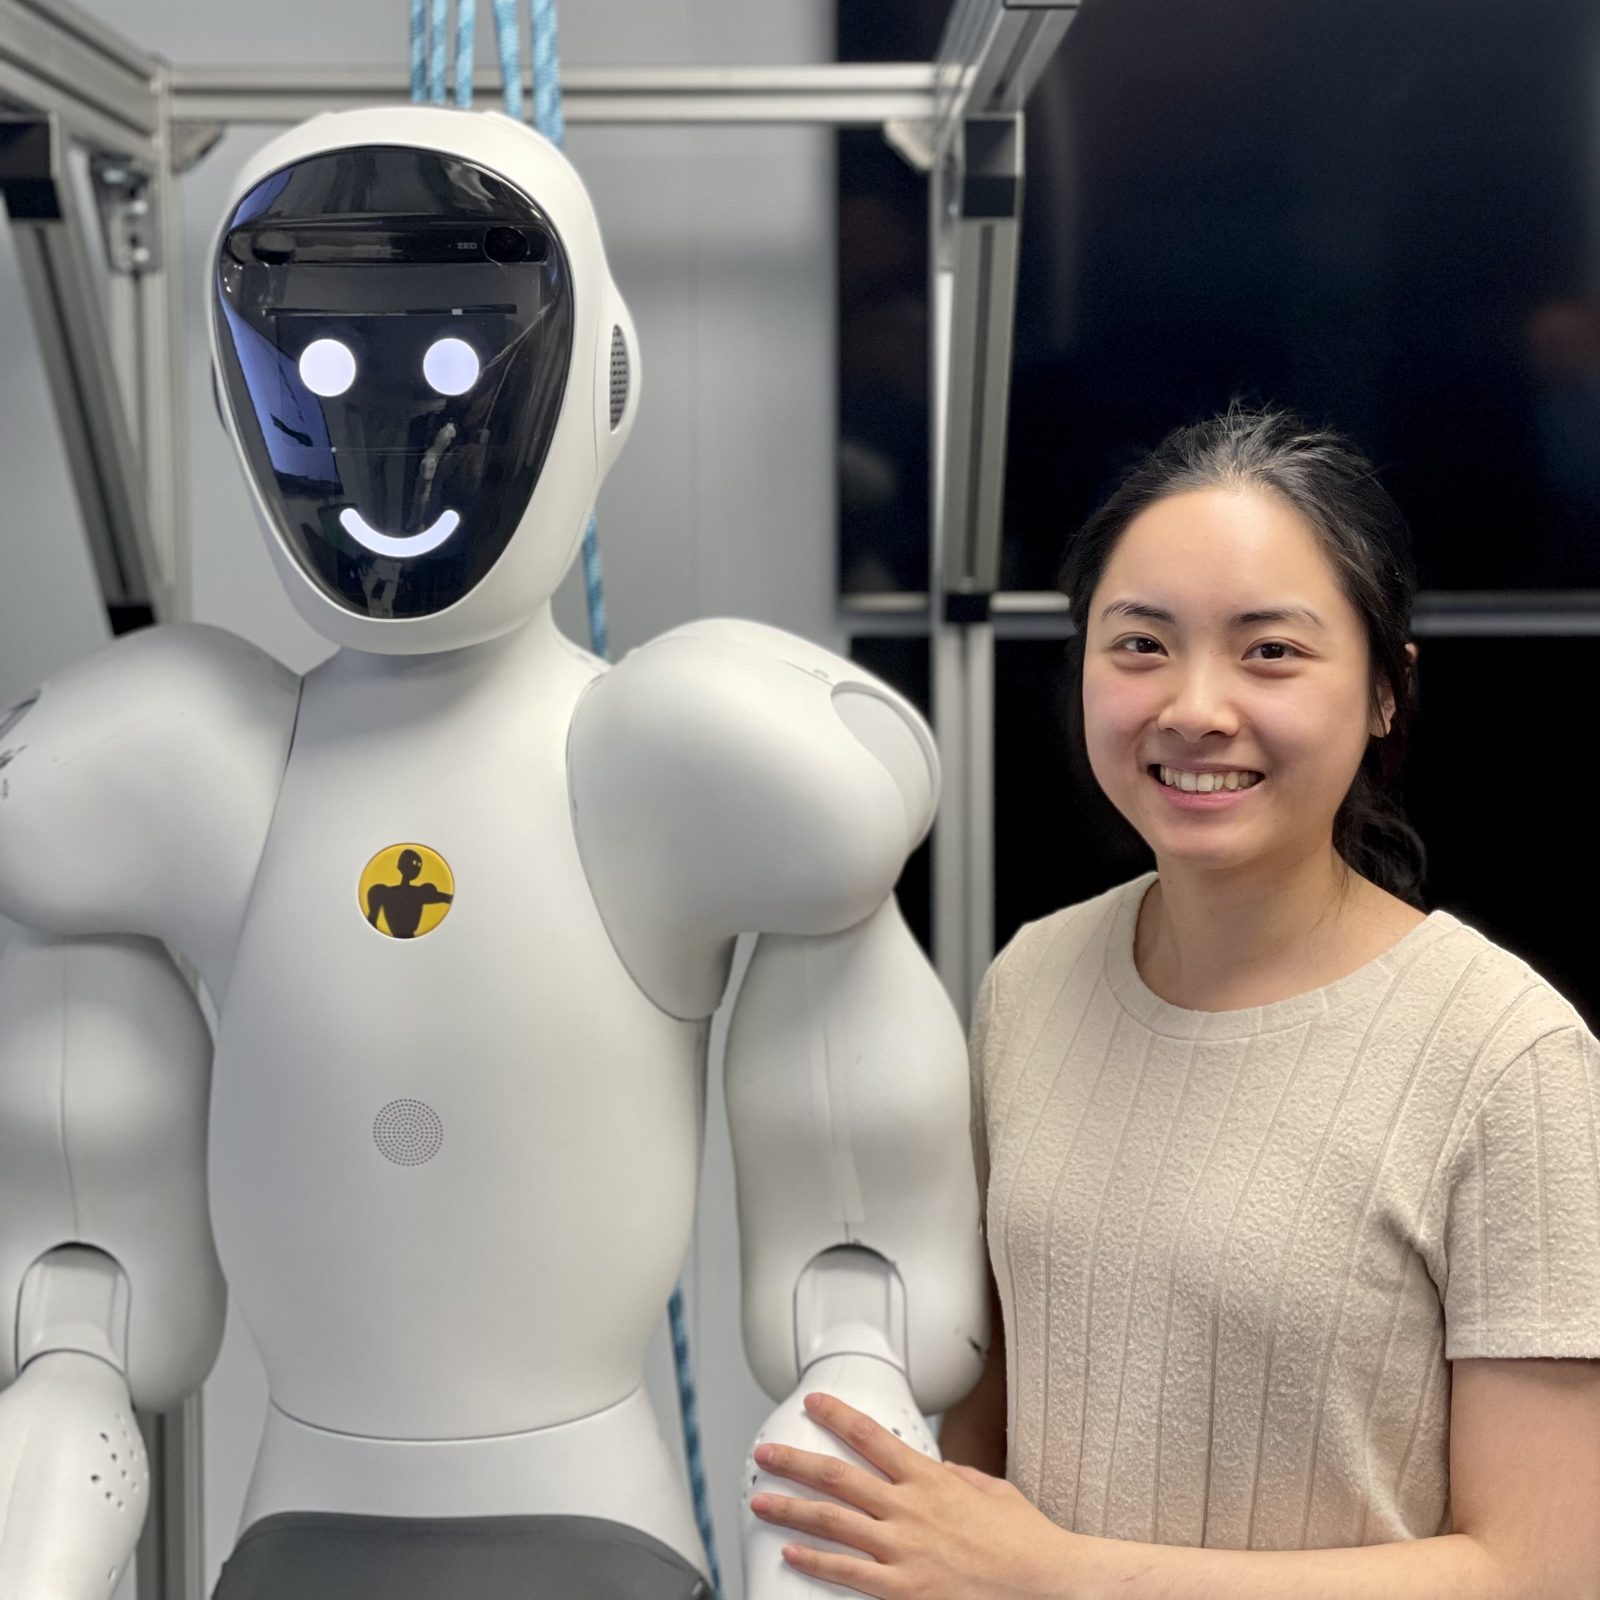
挪威人形机器人厂商 Halodi Robotics 的感知工程师;该公司 2023 年更名为 1X Technologies,也就是上文由 OpenAI 投资、押注人形机器人“大脑”而非硬件数量的 1X。
图片:Nicholas-halodi,CC BY-SA 4.0,经 Wikimedia Commons09前方挑战
成本曲线
决定这一产业能否扩张的关键数字,或许不是市场预测,而是制造成本曲线。高盛发现,人形机器人制造成本在一年内下降约 40%,区间从 5 万—25 万美元降至 3 万—15 万美元,而其分析师原先预期的降幅是每年 15%—20%;主要动力来自四足机器人和电动车领域已经历过的同类零部件降本。以此为基础,高盛估计汽车制造以及灾害救援、核反应堆作业等危险岗位的合理劳动力替代率为 5%—15%,对应全球需求 110 万至 350 万台,远高于其 2035 年基准出货预测。
规模化盈利
尚未解决的已不是人形机器人能否行走、搬运周转箱或完成八小时班次——Digit 与 Optimus 都以某种形式演示过这些能力——而是任何地区的厂商能否以足够大的规模生产和销售并实现盈利;上述出货量和市场规模数字仍无法回答。
10时间线概览
| 年份 | 地区 | 事件 |
|---|---|---|
| 2000 | JP | Honda 发布 ASIMO |
| 2018 | JP | Honda 结束 ASIMO 项目 |
| 2021 | US | 特斯拉在 AI Day 公布 Optimus,点燃融资热潮 |
| 2022 | US | Figure AI 成立 |
| 2023-01 | KR | 三星首次入股 Rainbow Robotics(10.2%) |
| 2023 | CN | 智元机器人在上海成立 |
| 2023-12 | CN | 优必选登陆港交所,成为首只人形机器人股票 |
| 2024-02 | US | Figure AI 完成估值 26 亿美元的 6.75 亿美元 B 轮融资 |
| 2024-04 | US | 波士顿动力发布全电动 Atlas |
| 2024-06 | US | Agility 的 Digit 在 GXO 开始付费作业,成为首个商业部署的人形机器人 |
| 2024 | CN | Unitree 推出约 16,000 美元的 G1 人形机器人 |
| 2025 | Global | 全球出货约 13,318 台,其中约 90% 来自中国厂商 |
| 2025 | KR | 三星成为 Rainbow Robotics 最大股东(35%) |
| 2026 | DE | Neura Robotics 完成约 14 亿美元 C 轮融资 |
| 2026 | Global | TrendForce 采用独立统计口径,预测出货量将超过 5 万台 |
11常见问题
2025 年出货了多少台人形机器人?
Omdia 统计全球约 13,318 台,较 2024 年增长近 480%,中国厂商占比接近 90%。企业层面的数字存在争议,详见上文出货领先企业部分。
哪家公司生产的人形机器人最多?
取决于统计方。Omdia 将智元列为 2025 年第一(5,168 台),其后为宇树(4,200 台)和优必选(1,000 台);但宇树对此提出异议,自报超过 5,500 台,并称自己才是出货量第一。
人形机器人市场有多大?
高度取决于研究机构的统计范围。仅 2024—2025 年估值就从约 15.5 亿美元(Grand View Research,仅硬件)到 36.5 亿美元(DataBridge Market Research,较广口径)不等。MarketsandMarkets 预测 2025 年为 29.2 亿美元,2030 年增至 152.6 亿美元。
目前哪些人形机器人已经部署并从事付费作业?
Agility Robotics 的 Digit 是最明确的案例:自 2024 年 6 月起在 GXO 以机器人即服务模式从事付费作业,也在舍弗勒从 2025 年初起每天完成八小时班次。包括特斯拉 Optimus 在内,多数其他厂商仍处于从试点迈向规模化的较早阶段。
12参考来源
01. 市场的形成
03. 商业化
06. 价格与上市厂商
08. 各地区动向
09. 前方挑战
相关文章
细分领域深度解读
查看所有细分领域深度解读文章 →人形机器人与移动平台
- ›人形机器人:市场规模与出货量之争(本文)
- ›四足机器人:46 倍价格差从何而来
- ›AGV 与 AMR 的区别:市场规模与机队规模
- ›无人机市场:规模与 DJI 问题