细分领域深度解读
无人机市场:规模与 DJI 问题
两者都增长迅速,但客户、产品与收入结构截然不同。
01大疆的十年主导地位
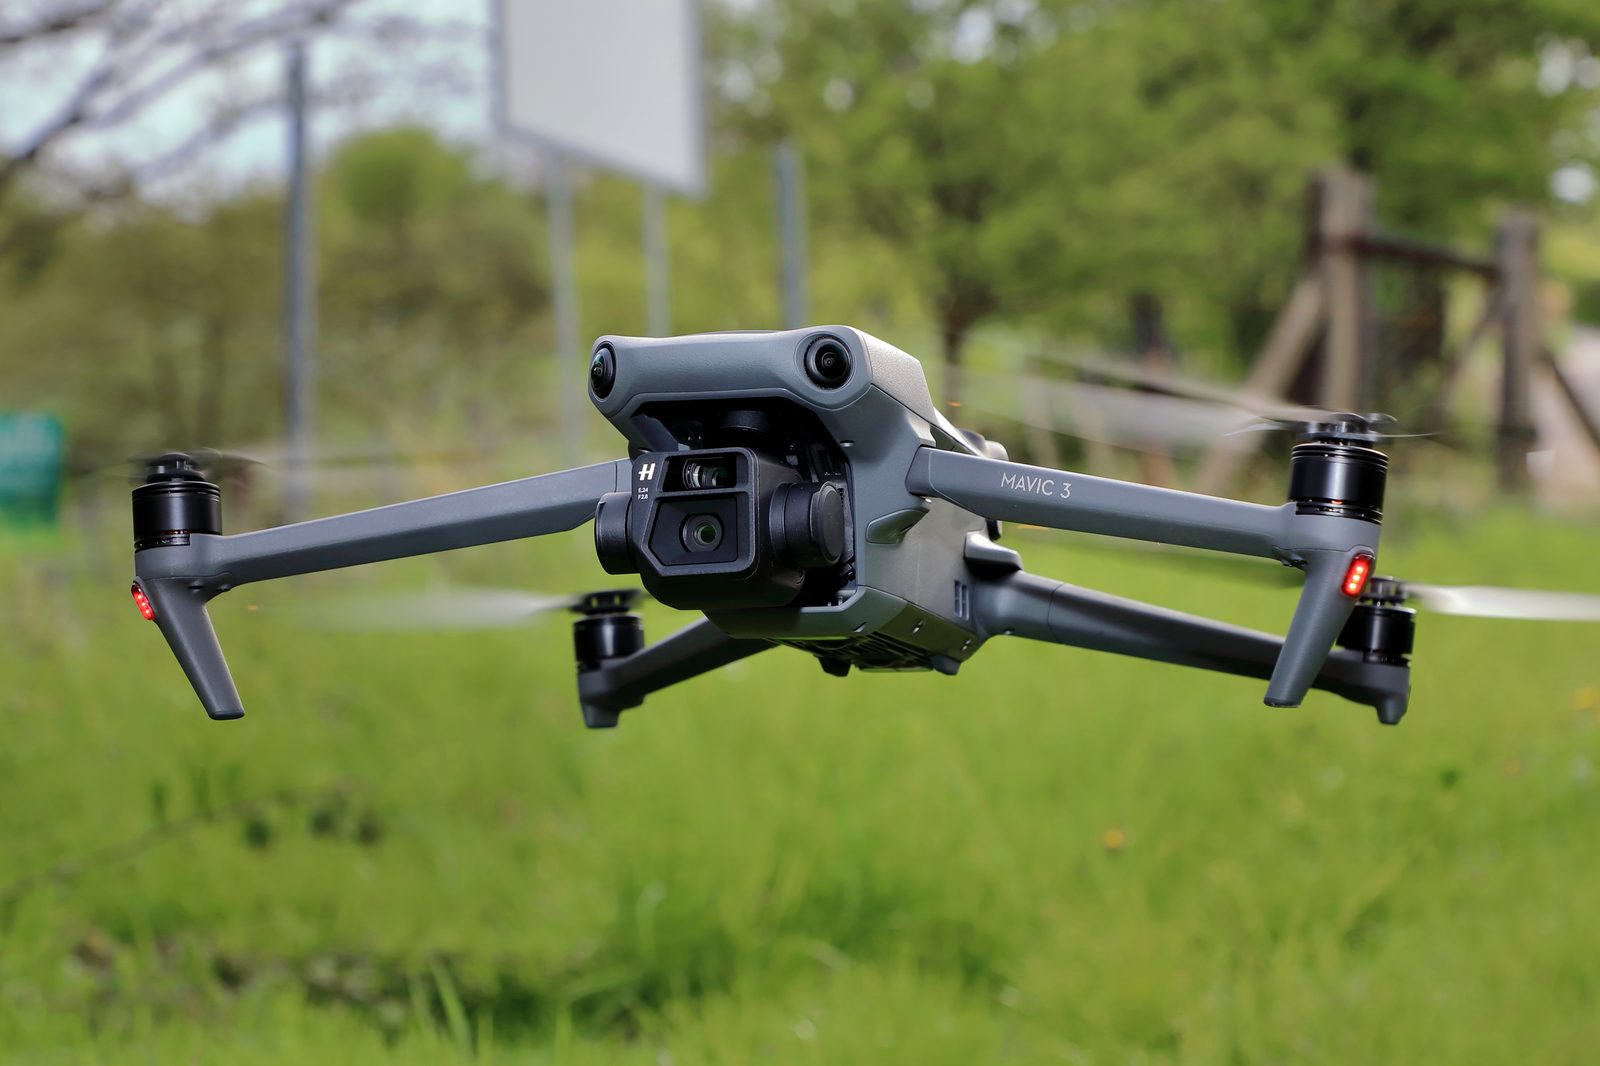
DJI Mavic 3;支撑 DJI 2025 年全球民用市场约 70% 份额的消费/准专业产品线之一。
照片:C.Stadler/Bwag,CC BY-SA 4.0,来自 Wikimedia CommonsDJI 可追溯到 2006 年 Frank Wang 在香港宿舍创业,早期向高校和国有电力公司销售约 6,000 美元的飞控部件,供定制无人机使用。2013 年初代 Phantom 成为首款“即插即飞”的消费无人机,免除了让航拍长期停留在爱好者小圈子里的复杂组装与校准。DJI 随后用十年时间快速迭代,并垂直整合相机、云台、飞控和电池,以更低价格保持能力领先。据估 2025 年约占全球民用无人机市场 70%,低于 2024 年约 74%,仍大幅超过其他厂商总和;竞争者尝试十余年仍未实质缩小差距。份额口径为全球民用市场估算,不是全部军用/国防市场。
| 公司 | 国家/地区 | 指标 | 份额 |
|---|---|---|---|
| DJI | CN | Unit share (2025) | ~70% The Drone Girl(2025 年 11 月),援引市场研究估算——低于 2024 年约 74% |
DJI Mavic 4 Pro 官方发布影片,展示其相机、云台、飞控和电池垂直整合。
02美国将大疆拒之门外
市场领先与监管准入是两个问题。2025 NDAA 要求审查 DJI 等外国厂商;2025 年 12 月 23 日 FCC 将 DJI 加入 Covered List,实际上以国家安全为由阻止新 DJI 机型进入美国市场。现有 DJI 无人机仍可合法拥有和飞行。禁令后 FAA 基于 Remote ID 遥测的研究显示,DJI 仍约占美国空域检测到的无人机平台 96%,原因很简单:在役机队过于庞大,禁售并不能让它们停飞。这一 96% 描述的是美国上空飞行机型的构成,而非销售份额,因此不能与前文约 70% 的全球销售份额直接相比。最积极游说推动限制的美国主要厂商 Skydio,在同一数据中仅略高于 1%,可见监管胜利与市场胜利之间仍有多远。
禁令后美国空域(FAA Remote ID 检测)
03市场规模与出货量
Grand View Research 估算全部类别的全球无人机市场 2025 年为 838 亿美元,2026 年 964 亿美元,2033 年 1,824 亿美元。Next Move Strategy Consulting 估计消费、准专业与商用合计出货量 2024 年约 860 万台,2025 年预测 1,070 万台。两个数字都没有单独切出企业商用部分,其他机构对该部分的估值只是上述总量的一小部分——这提醒我们,“无人机市场”从玩具四轴一直涵盖到企业测绘平台。
日本的数字最能说明口径的重要性。Impress 综合研究所估算 2025 财年日本国内无人机业务规模为 4,973 亿日元,同比增长 13.8%,并预测按年均 13.9% 增长,到 2030 财年达到 9,544 亿日元。但在这 4,973 亿日元中,机体本身只有 1,227 亿日元。其余是巡检、土木建筑、农业等实际运营服务 2,711 亿日元,以及无人机机场、数据云、电池、维护和保险等周边服务 1,036 亿日元。把它与全球“无人机市场”总额并列,两者统计的根本不是同一件事。
全球无人机市场规模:Grand View Research 估算(美元)
全球无人机出货量:全部类别(台)
数据说明: 本数组有意只收录 DJI 在全球民用无人机销量中的份额(70%)。文中其他位置提到的 Skydio 约 1% 衡量的是完全不同的指标:通过 FAA Remote ID 遥测在美国空域实际探测到的无人机平台占比,这是活跃使用情况的替代指标,而非销量。因此,按照本文件的规则,基于探测/使用情况的指标不纳入 `marketShare`,以免误标为销量份额。按同一美国探测口径,DJI 在被探测平台中约占 96%,远高于其全球销量份额;这是因为即使 DJI 向美国销售新机的能力受到限制,其庞大的存量设备仍在飞行。美国于 2025 年 12 月将 DJI 列入 FCC Covered List,实际上阻止新款 DJI 机型进入美国市场,但现有设备仍可合法持有和飞行。本板块数据有意排除独立的军用/国防无人机市场;该市场由 Anduril 等不同公司主导,经济模式以合同而非销量为基础,详见正文。
Market data as of 2026-07
04国防市场
Anduril 依靠国防合同而非零售销售扩张。公司 2026 年 5 月融资 50 亿美元,估值翻倍至 610 亿美元;2025 年营收 22 亿美元,较 2024 年的 10 亿美元增长 120%,2026 年预测 43 亿。2026 年 3 月,美军授予最高 200 亿美元、为期十年的企业框架合同,将 120 多项采购整合,并建设占地 500 万平方英尺、投资 10 亿美元的俄亥俄州工厂以扩大产能。合同上限不是已获得收入,估值也不是营收;与 DJI 面向数百万个体销量的业务不同,该模式高度集中于少数政府客户,并同时受产品设计、地缘政治和乌克兰战场对低成本无人机的验证推动。
民用领先与国防规模并列
全球民用销量约 70%;收入来自数百万笔个人与企业购买。
估值 610 亿美元,依托少数大型政府合同,包括最高 200 亿美元美国陆军框架。
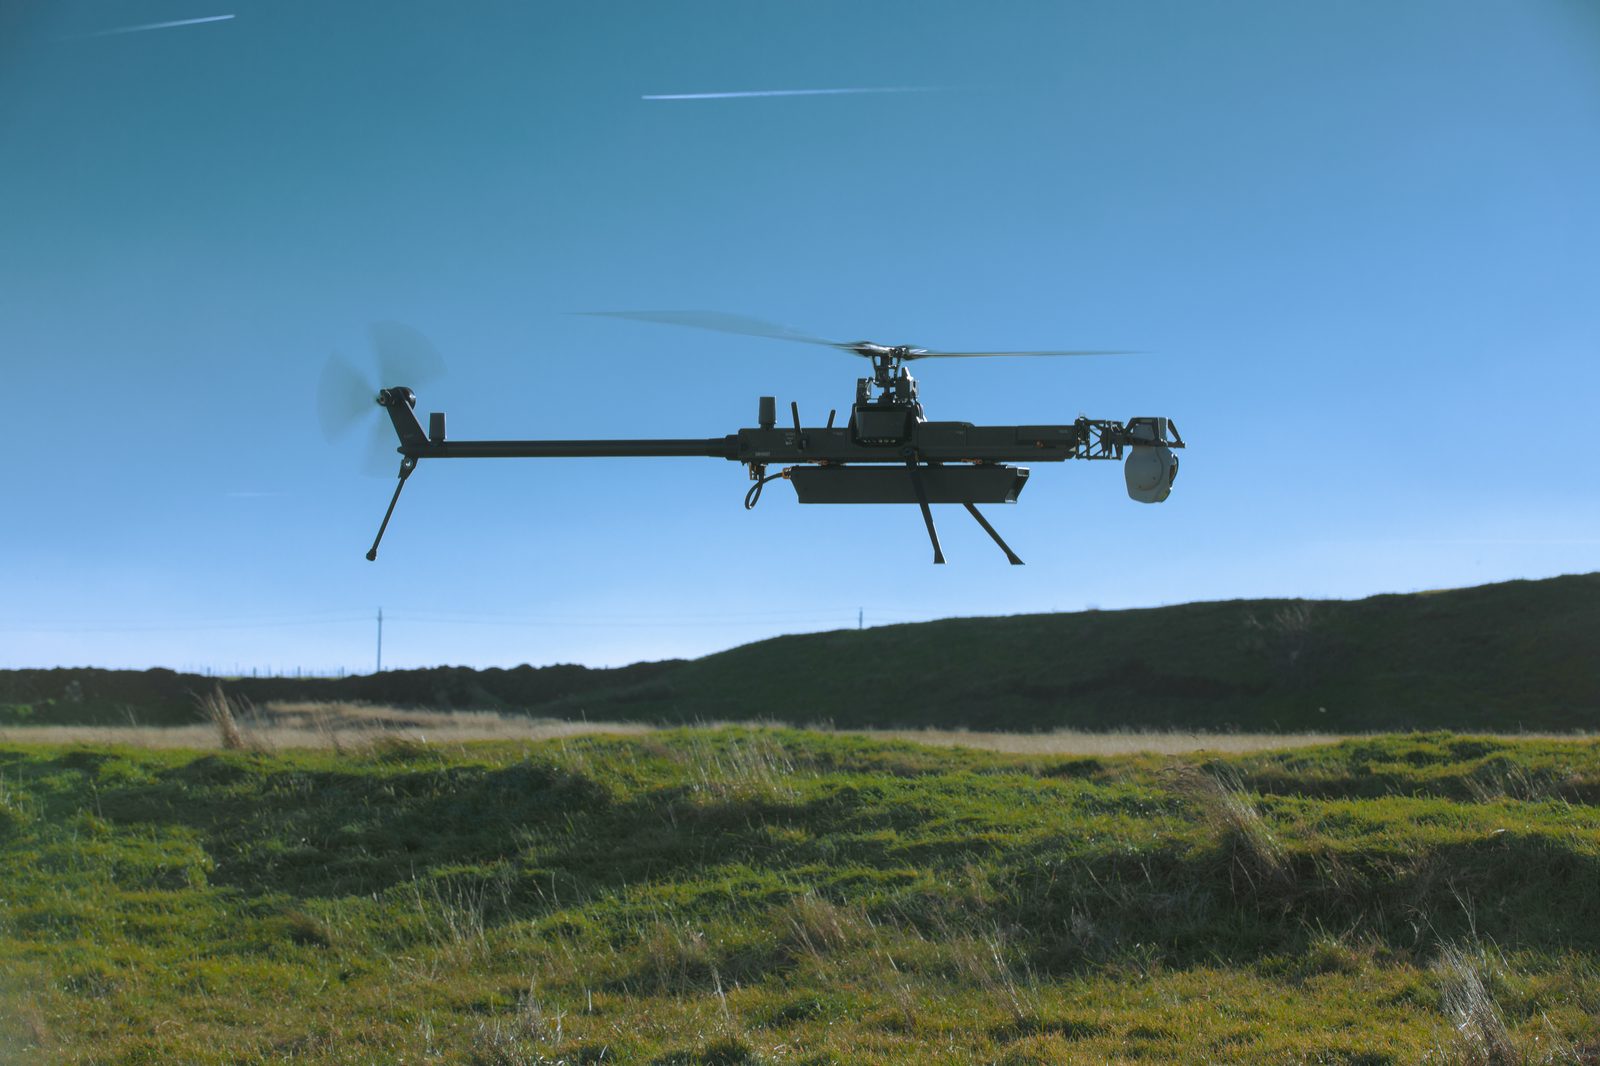
Anduril Ghost-X 在罗马尼亚 Mihail Kogălniceanu 空军基地附近飞行,代表美国国防无人机平台。
照片:Pfc. Nathan Arellano Tlaczani/U.S. Army,公有领域,来自 Wikimedia Commons05前方挑战
在民用市场,待观察的是美国禁令会否在未来几年真正动摇 DJI 的地位,还是像禁令刚生效后的数据所显示的那样,庞大的既有装机基础,以及 Skydio 等对手尚未弥合的能力差距,使 DJI 即使在法律受限的地方仍能在实际使用中保持主导。在国防市场,问题则是 Anduril 以合同驱动的增长模式能否维持投资者估值中所预期的速度;这一模式仍很年轻,而且高度集中于少数超大型政府合同。这个细分领域的民用与国防两部分,正在以完全不同的时间尺度回答完全不同的问题。
06时间线概览
| 年份 | 地区 | 事件 |
|---|---|---|
| 2006 | CN | Frank Wang 创立 DJI |
| 2013 | CN | DJI 推出初代 Phantom,首款即用消费无人机 |
| 2017 | US | Anduril Industries 成立 |
| 2024 | Global | DJI 全球民用无人机份额估计约 74% |
| 2025 | US | Anduril 营收达 22 亿美元(同比+120%) |
| 2025-12 | US | FCC 将 DJI 加入 Covered List,阻止新机型进入美国 |
| 2026-03 | US | 美国陆军授予 Anduril 十年、最高 200 亿美元企业框架合同 |
| 2026-05 | US | Anduril 融资 50 亿美元,估值翻倍至 610 亿美元 |
07常见问题
无人机市场有多大?
Grand View Research 估算全部类别全球市场 2025 年 838 亿美元、2026 年 964 亿美元、2033 年 1,824 亿美元。
DJI 在美国被禁了吗?
FCC 于 2025 年 12 月将 DJI 加入 Covered List 后,新 DJI 机型实际上无法进入美国市场;现有设备仍可合法拥有和飞行。FAA 数据显示 DJI 仍约占检测到的美国空域无人机平台 96%,这是装机/活动检测口径。
Anduril 商业模式为何不同于 DJI?
DJI 向消费者和企业销售数百万台民用无人机;Anduril 通过少数大型政府合同销售国防无人机与自主系统,包括十年最高 200 亿美元的美国陆军框架。合同上限不等同已确认营收。
08参考来源
02. 美国将大疆拒之门外
03. 市场规模与出货量
相关文章
细分领域深度解读
查看所有细分领域深度解读文章 →人形机器人与移动平台
- ›人形机器人:市场规模与出货量之争
- ›四足机器人:46 倍价格差从何而来
- ›AGV 与 AMR 的区别:市场规模与机队规模
- ›无人机市场:规模与 DJI 问题(本文)