细分领域深度解读
仓储物流自动化:市场规模与主要厂商
本领域关注集成商与系统建设商,其收入市场约为 AMR 厂商市场数倍,主导者多是消费者不熟悉的老牌工业企业。
01这一领域的定位
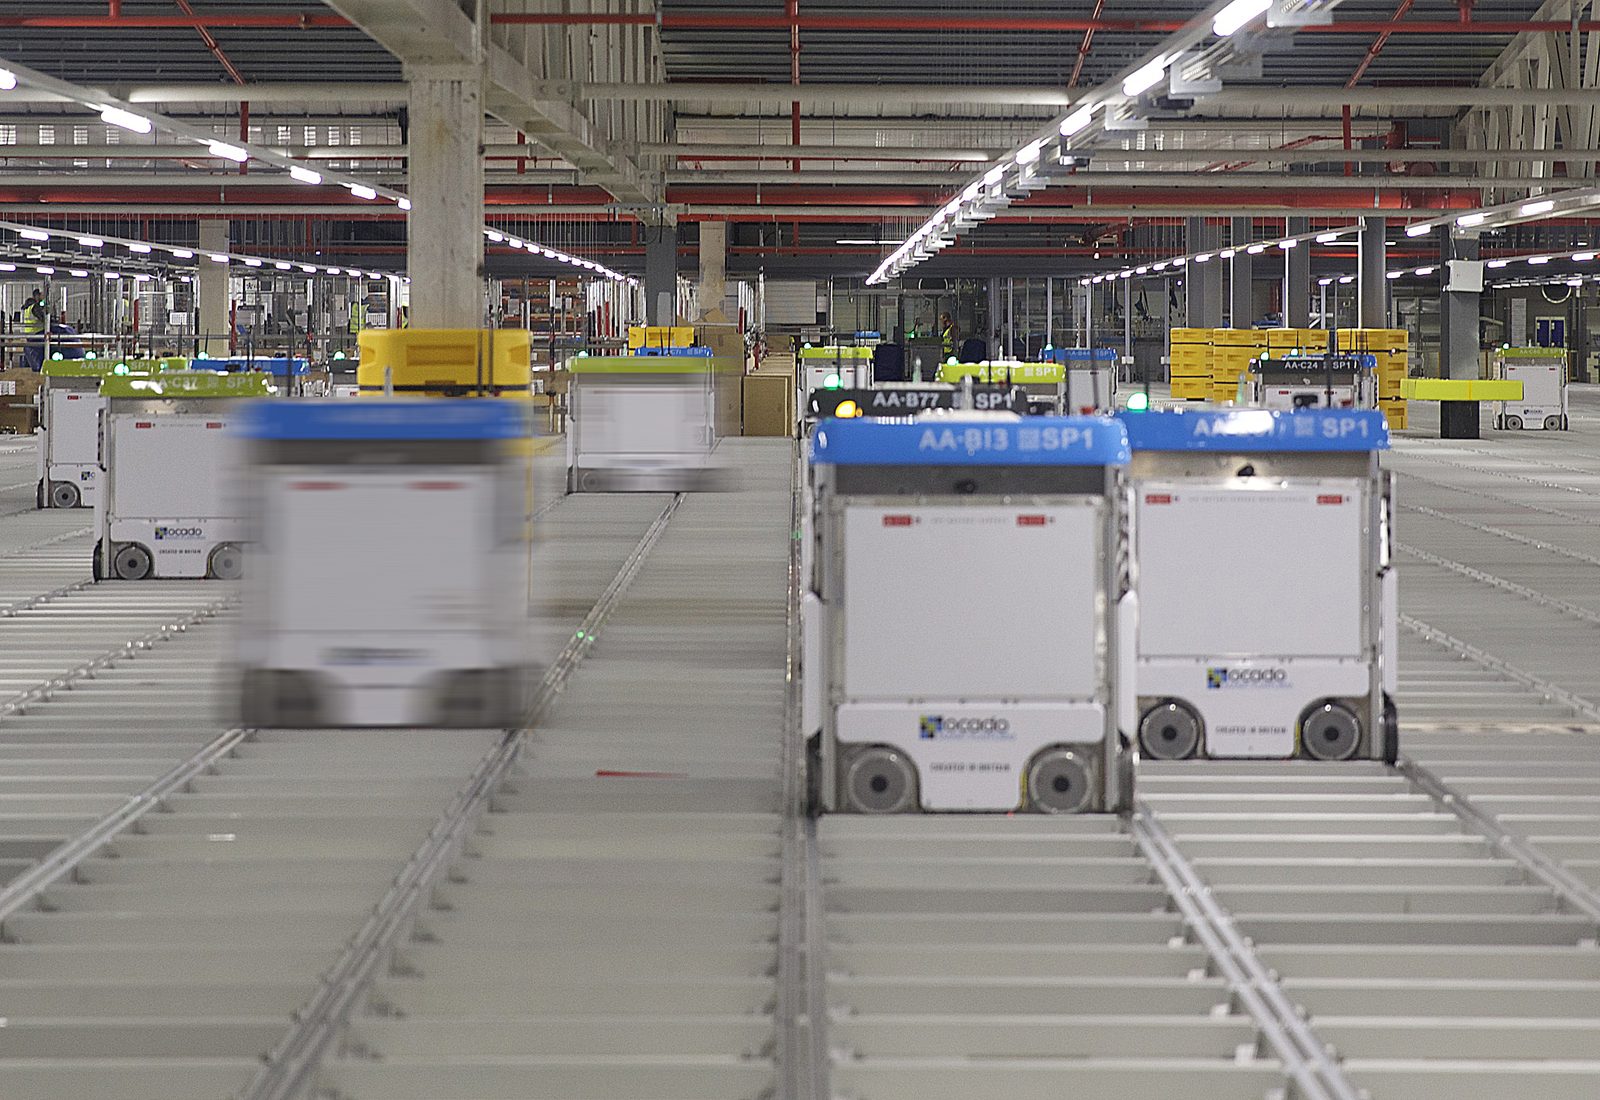
Ocado 网格机器人最高以每秒 4 米取回食品料箱;该专有技术现授权给 Kroger、Coles 等零售商。
照片:Techwords,CC BY-SA 4.0,来自 Wikimedia Commons本领域与 AMR/AGV 有重叠但不相同。AMR/AGV 关注销售或运营移动机器人机群的厂商;这里关注整套系统集成:AS/RS、分拣、输送网络、货到人系统作为交钥匙履约中心整体设计销售,可能把包括 AMR 厂商在内的多个机器人供应商整合进一栋建筑的统一设计。两者市场分母和参与者不同:按营收计算,本领域约大六倍,且仍由有数十年历史的工业工程公司主导,而不是经常登上头条的风投支持型机器人初创企业。不能把整栋系统收入与机器人单机收入相加比较。
02Ocado 的授权模式
英国 Ocado 的自动化食品履约中心采用三维储物箱网格,小型机器人以最高每秒 4 米在网格顶端取货,由 AI“空中交通管制”协调。单个 Customer Fulfilment Centre 最高可处理每周 65,000 份订单。Ocado 运营 20 多个中心,并向美国 Kroger、澳大利亚 Coles 等零售商授权技术。处理能力是设计上限,不等同所有中心实际吞吐。
Ocado Technology 对网格与群体机器人技术的官方说明。
03Symbotic 的客户集中度
Symbotic 采用密集立方存储及自研取货、码垛机器人,但更显著的是客户集中:2025 财年超过 84% 营收来自 Walmart。2026 年 1 月,Symbotic 以 2 亿美元收购 Walmart Advanced Systems and Robotics 部门,Walmart 同时向 Symbotic 投资 5.2 亿美元,以部署 AI 机器人。截至 2025 年 9 月,积压订单约 225 亿美元,另有 GreenBox 合资相关 75 亿美元六年承诺。积压订单与承诺并非已确认营收,且高度集中于单一买家。
Symbotic 与 Walmart 数字概览
Ocado 网格+授权模式
20 多个中心,技术授权给 Kroger、Coles 及欧洲食品零售商。
225 亿美元积压订单,2025 财年超过 84% 营收来自 Walmart。
04市场规模与主要厂商
Fortune Business Insights 估算全球仓库自动化市场 2025 年 312 亿美元、2026 年 362 亿美元、2034 年 1,199 亿美元。STIQ 2025 系统集成商营收排名:Dematic(KION Group)约 32.4 亿美元、Daifuku 25 亿、Vanderlande 23.3 亿、Knapp 21.8 亿、Symbotic 16.9 亿。Symbotic SEC 同财年报告 22.5 亿美元,可能因测量期间或范围不同。排名必须使用同一来源口径。
全球仓库自动化市场规模:Fortune Business Insights 估算(美元)
2025 年系统集成商营收排名
$3.24B STIQ《2025 全球系统集成商 20 强》
$2.50B STIQ《2025 全球系统集成商 20 强》
$2.33B STIQ《2025 全球系统集成商 20 强》
$2.18B STIQ《2025 全球系统集成商 20 强》
$1.69B STIQ《2025 全球系统集成商 20 强》
| 公司 | 国家/地区 | 指标 | 营收 |
|---|---|---|---|
| Dematic | US | Revenue (2025) | $3.24B STIQ《2025 全球系统集成商 20 强》 |
| Daifuku | JP | Revenue (2025) | $2.50B STIQ《2025 全球系统集成商 20 强》 |
| Vanderlande | NL | Revenue (2025) | $2.33B STIQ《2025 全球系统集成商 20 强》 |
| Knapp | AT | Revenue (2025) | $2.18B STIQ《2025 全球系统集成商 20 强》 |
| Symbotic | US | Revenue (2025) | $1.69B STIQ《2025 全球系统集成商 20 强》 |
数据说明: 此处“市场份额”实际是 STIQ 对整套系统集成商按收入所作的排名,并非其占市场总规模的百分比。来源未公布换算为明确份额所需的分母,因此这里改为列示绝对收入。各公司自行披露的数字也不一定与 STIQ 排名完全一致:Symbotic 向 SEC 提交的文件显示,截至 2025 年 9 月 27 日的 2025 财年收入为 22.47 亿美元,比 STIQ 的数字高约 5.6 亿美元,可能源于统计期间或范围不同;STIQ 并未完整公开其方法。该排名还排除了仓库自动化业务仅为大型集团一个部门、而非可独立比较实体的公司。例如 Honeywell Intelligrated 在 STIQ 榜单上排名较低,收入为 9.14 亿美元,但它隶属于规模大得多的 Honeywell 工业业务。
Market data as of 2026-07
05前方挑战
开放问题是,Symbotic 依靠少数超大型零售客户的深度 AI 自动化模式会否扩散到更多老牌集成商,还是这些有数十年历史的企业继续凭广泛客户和服务网络可靠性获胜。Walmart 规模积压订单说明一家零售商完全押注一家自动化伙伴时的潜力,也放大集中风险。其他零售商究竟效仿这种模式,还是把自动化支出分散给更老牌、更多元的集成商,可能比任何新的机器人技术都更能重塑未来排名。
06时间线概览
| 年份 | 地区 | 事件 |
|---|---|---|
| 2000s | UK | Ocado 开发基于网格的食品自动履约技术 |
| 2023 | US | Ocado 从 Shopify 收购 6 River Systems,把移动机器人纳入产品组合 |
| 2025-09 | US | Symbotic 积压订单增至约 225 亿美元,主要由 Walmart 推动 |
| 2026-01 | US | Symbotic 以 2 亿美元收购 Walmart Advanced Systems and Robotics 部门 |
07常见问题
仓库自动化市场有多大?
Fortune Business Insights 估算全球市场 2025 年 312 亿美元、2026 年 362 亿美元、2034 年 1,199 亿美元,约为本站另行统计 AMR 厂商市场的六倍;两者范围不同。
最大仓库自动化公司是谁?
按 STIQ 2025 系统集成商同口径营收,KION 旗下 Dematic 约 32.4 亿美元领先 Daifuku、Vanderlande、Knapp、Symbotic。媒体关注度不是排名依据。
Symbotic 为何如此依赖 Walmart?
2025 财年超过 84% 营收来自 Walmart。2026 年 1 月 Symbotic 收购 Walmart 机器人部门,Walmart 又投资 5.2 亿美元;约 225 亿美元积压订单进一步深化关系。积压订单不等同已实现营收。
相关文章
细分领域深度解读
查看所有细分领域深度解读文章 →工业与现场应用
- ›机械臂:市场规模、主要厂商与安装量
- ›仓储物流自动化:市场规模与主要厂商(本文)
- ›外骨骼:市场规模、主要厂商与接连出现的财务困境
- ›手术机器人:市场规模、主要厂商与手术量增长