细分领域深度解读
外骨骼:市场规模、主要厂商与接连出现的财务困境
当前多家知名企业同时面临实质财务压力,不能把技术有效性与公司可持续性混为一谈。
01三种不同的生意
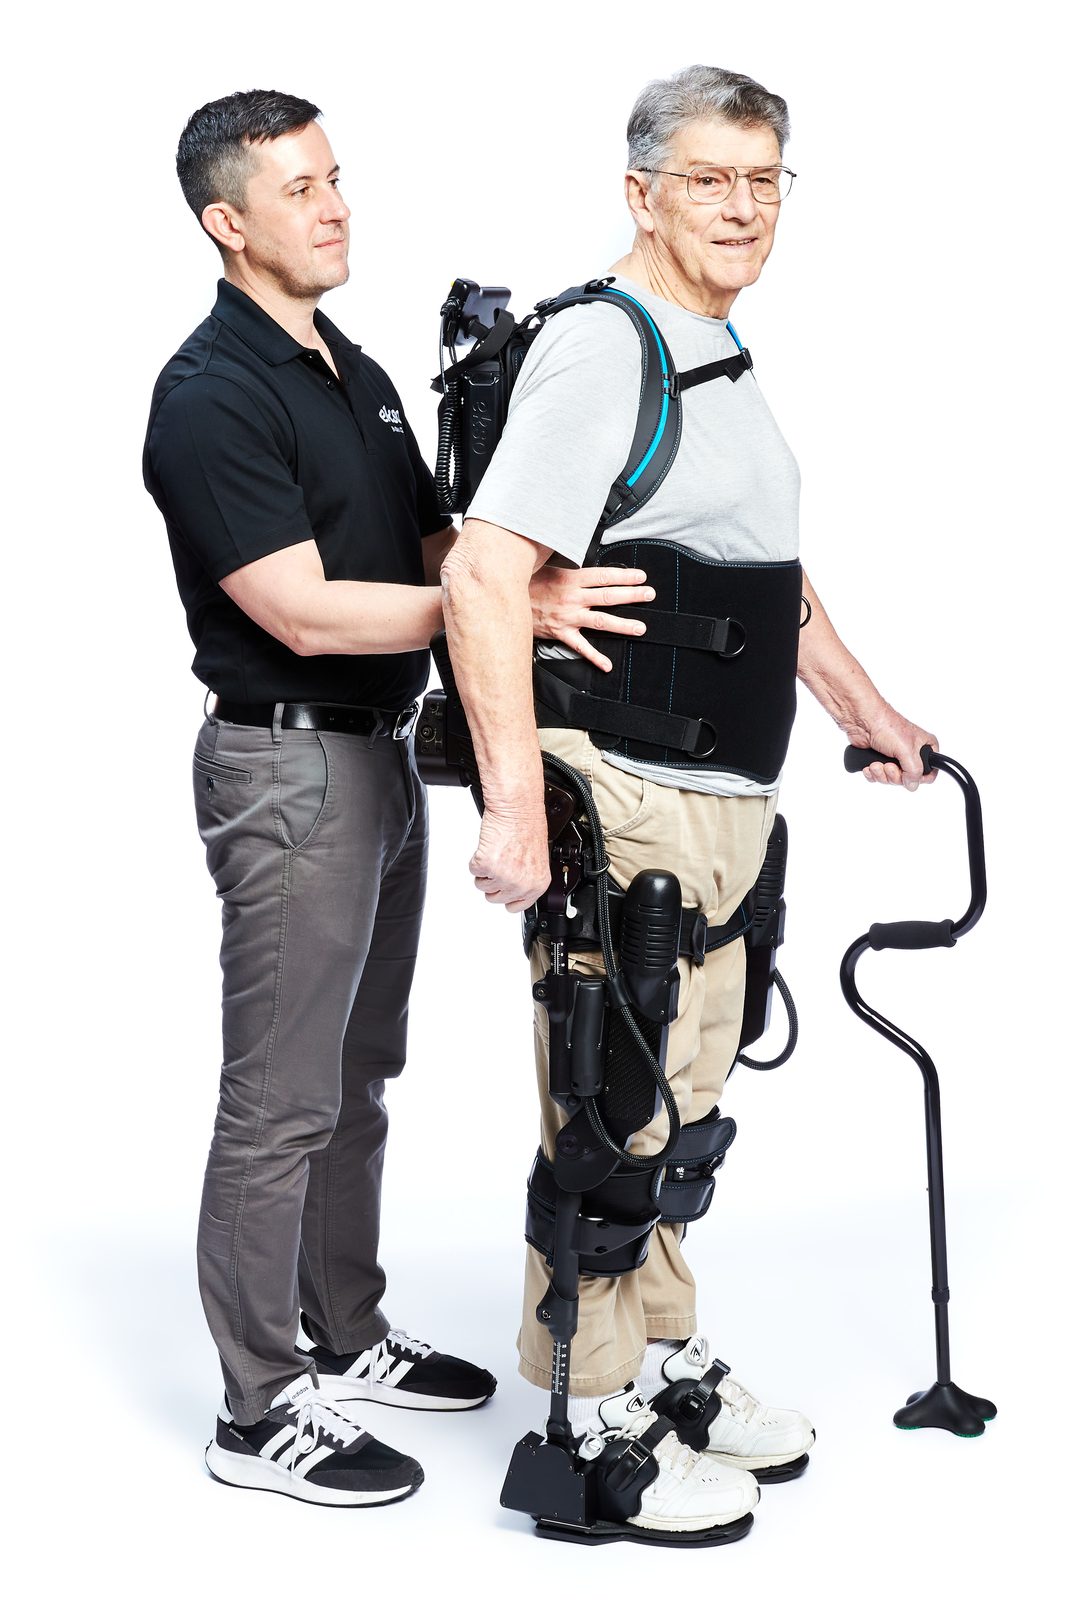
一名患者正在使用 Ekso Bionics 的 EksoNR 康复外骨骼。该产品支撑了公司 2025 财年 1,280 万美元的营收,但公司之后已不再是独立上市的纯外骨骼企业。
照片:AriceEB,CC BY-SA 4.0,来自 Wikimedia CommonsReWalk(现由 Lifeward 销售)、EksoNR 等医疗外骨骼帮助脊髓损伤或中风瘫痪患者站立行走,通过医院和康复机构销售;在法律和计费上都属于医疗器械。German Bionic Cray X、Levitate Airframe 等工业外骨骼更接近 PPE,不恢复失去的功能,而是为原本有行动能力的员工降低一整班工作中的腰背和肩部负担。国防外骨骼源于该领域最早的 DARPA 资助研究,现有 Lockheed Martin ONYX 等计划。三类业务的客户、监管路径和销售周期几乎毫无共同之处,却常被研究机构合并为同一个“外骨骼市场”,这正是该领域规模尤其难以估算的原因之一。
医疗/康复
ReWalk、EksoNR、Cyberdyne HAL:作为医疗器械监管,通过医院和康复机构销售。
工业/职业安全
German Bionic Cray X、Levitate Airframe:更接近 PPE,为有行动能力员工降低负担。
国防
Lockheed Martin ONYX 及 DARPA HULC/XOS 后续:增强士兵负重能力。
02市场的形成
Sarcos 外骨骼研究可追溯到 1983 年,DARPA 资助 XOS 项目 2006 年获批,Raytheon 2007 年收购公司。UC Berkeley 衍生 Berkeley Bionics 于 2005 年成立,开发 DARPA BLEEX,并于 2009 年向 Lockheed Martin 授权 HULC,后更名 Ekso Bionics,2014 年借壳上市。筑波大学衍生 Cyberdyne 于 2004 年成立,HAL 于 2013 年获欧盟 CE、2016 年进入日本医保、2024 年获美国 FDA 许可。ReWalk 于 2014 年成为首个获 FDA 个人使用许可的外骨骼。各许可适用地区与用途不同。
03市场规模
Precedence Research 估算全球外骨骼市场 2025 年约 5.795 亿美元、2035 年 26 亿美元。但仅医疗外骨骼的其他估算低于 2.5 亿美元,最广义可穿戴机器人定义则达数百亿美元;百倍差异主要来自定义,而非需求判断。
全球外骨骼市场规模:Precedence Research 估算(美元)
数据说明: 本细分市场的规模估算会因统计范围不同而相差 100 倍以上:范围较窄、仅统计“医疗外骨骼”的估算低于 2.5 亿美元,而最宽泛的“可穿戴机器人外骨骼”口径可达数百亿美元。上方采用的 Precedence Research 序列介于两者之间;选择它并不表示其更权威,只是该机构两年的数据口径内部一致。本次审查无法从任何一手或可独立核查的来源追溯“Ekso Bionics 约占 17% 市场份额”以及“前五家公司控制约 50% 板块收入”这两项常见说法,因此有意不纳入 `marketShare`。上方收入数字应理解为各公司自行报告的规模,而非市场份额排名。该板块近期还出现了异常严重的财务困境:Sarcos 于 2023 年 11 月全面退出外骨骼/机器人硬件业务,转型并更名为 AI 软件公司 Palladyne AI;German Bionic 于 2025 年 11 月申请破产,后被 Archimedes Partners 收购;Ekso Bionics 于 2026 年 5 月并入 Applied Digital 的云/GPU 业务 ChronoScale Corp,外骨骼产品线仅作为子公司延续。上方 `marketShare` 数组中的三家公司,近期申报文件均带有持续经营或重组风险提示;这些收入数据只是一个正承受切实财务压力的细分市场快照,不是稳定基准。
Market data as of 2026-07
04主要使用场景
已核实工业部署规模不大但真实存在:Ford 自 2018 年在 15 家工厂使用约 75 台 EksoVest,Boeing 也使用;Toyota 在两家工厂部署超过 350 台 Levitate Airframe,公司研究称肌肉负荷下降 20%。Vanderbilt 相关研究的贸易媒体称 HeroWear 在五个配送中心使拉伤/扭伤减少 62%;NIOSH 小样本实验室研究发现背部肌肉活动下降 10%—44%,并警告缺乏现场验证。Amazon 广泛部署外骨骼的说法未找到可靠来源,应视为未核实。
已确认工业试点数字
05主要厂商
没有独立可核验市场份额时,可比较上市公司自报营收:Cyberdyne 截至 2025 年 3 月财年约 2,900 万美元(43.8 亿日元换算);Lifeward 2025 财年 2,200 万美元,同比降 14.1%;Ekso Bionics 1,280 万美元,同比降 28.6%,且 2026 年 5 月后不再是独立纯外骨骼公司。三家公司近期文件均含持续经营或重组措辞。汇率换算与财年不同会影响比较。
上市外骨骼公司自报营收
| 公司 | 国家/地区 | 指标 | 营收 |
|---|---|---|---|
| CYBERDYNE | JP | Revenue (FY2025) | $29.2M 《Nikkei》援引 Cyberdyne 投资者关系资料——截至 2025 年 3 月的财年;按约 150 日元兑 1 美元将 43.8 亿日元折算(非官方美元数据) |
| Lifeward (ReWalk Robotics) | US | Revenue (FY2025) | $22.0M Lifeward 2025 财年 Form 10-K(SEC EDGAR)——同比下降 14.1%,并含持续经营风险说明 |
| Ekso Bionics 外骨骼 | US | Revenue (FY2025) | $12.8M Ekso Bionics 2025 财年 Form 10-K(SEC EDGAR)——同比下降 28.6%,并含持续经营风险说明;公司于 2026 年 5 月并入 Applied Digital 的 ChronoScale Corp(CHRN) |
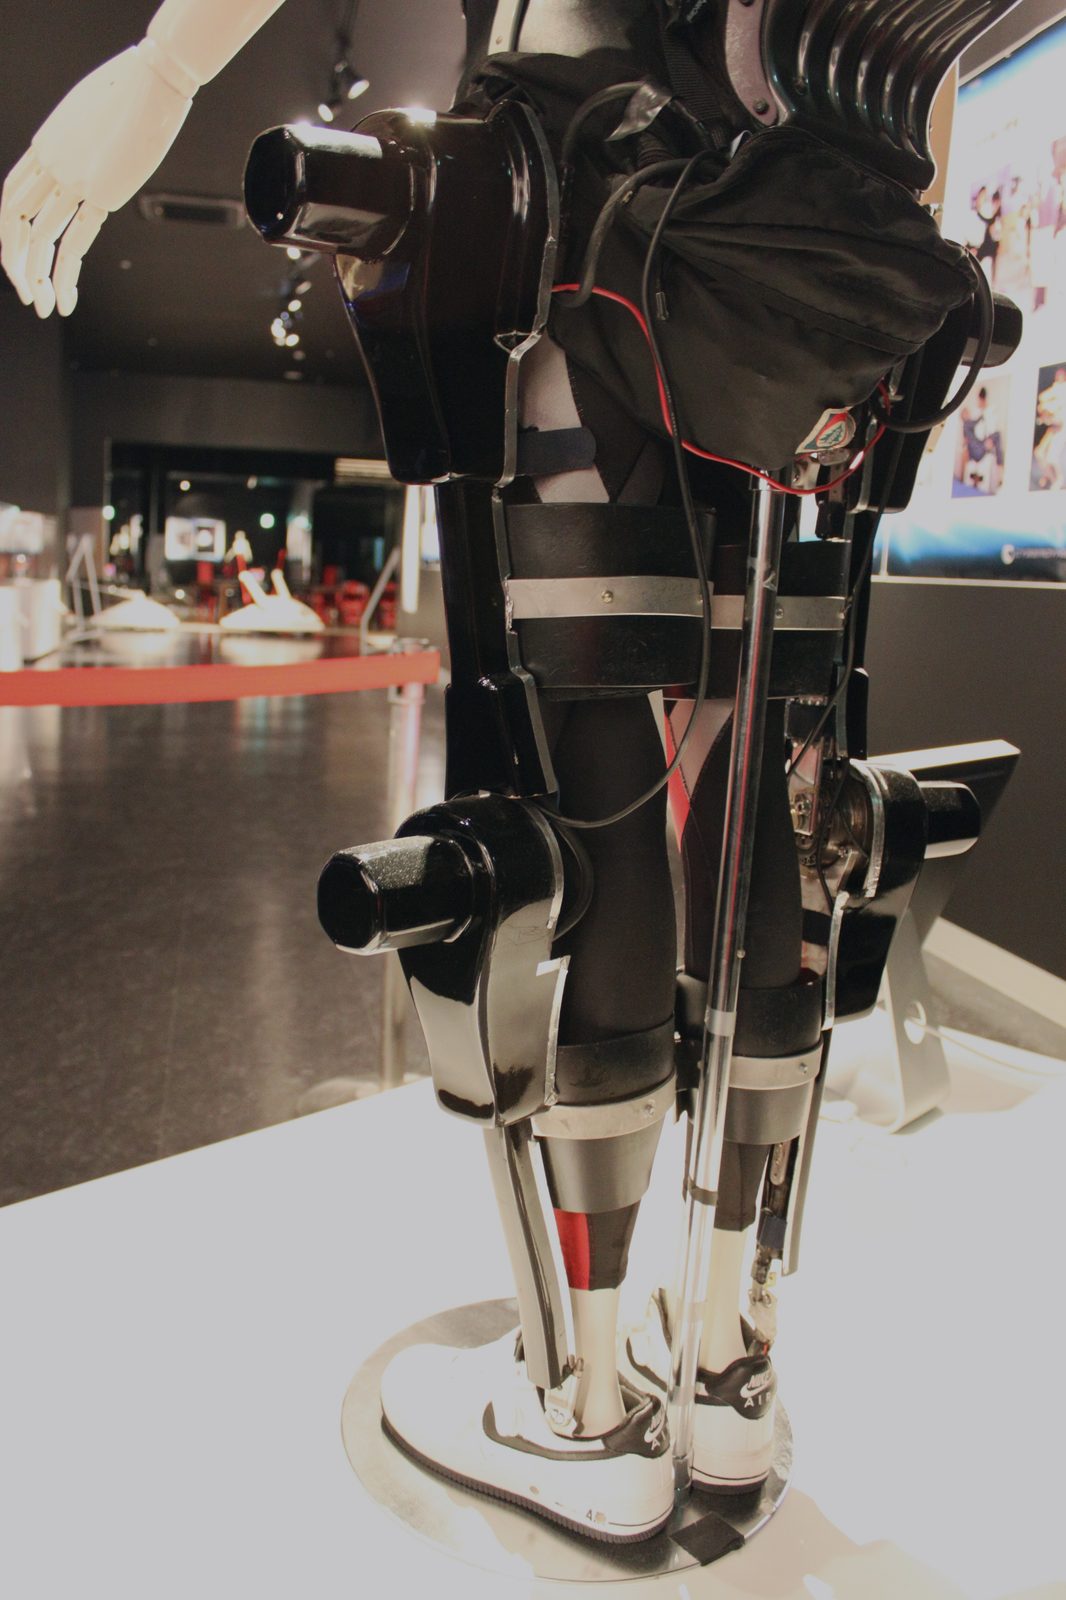
Cyberdyne HAL;公司截至 2025 年 3 月财年自报营收换算约 2,900 万美元,为表中最高。
照片:Yuichiro C. Katsumoto,CC BY 2.0,来自 Wikimedia CommonsEkso Bionics 官方 EksoNR 康复外骨骼演示;该临床产品产生收入,但公司文件同时存在持续经营措辞。
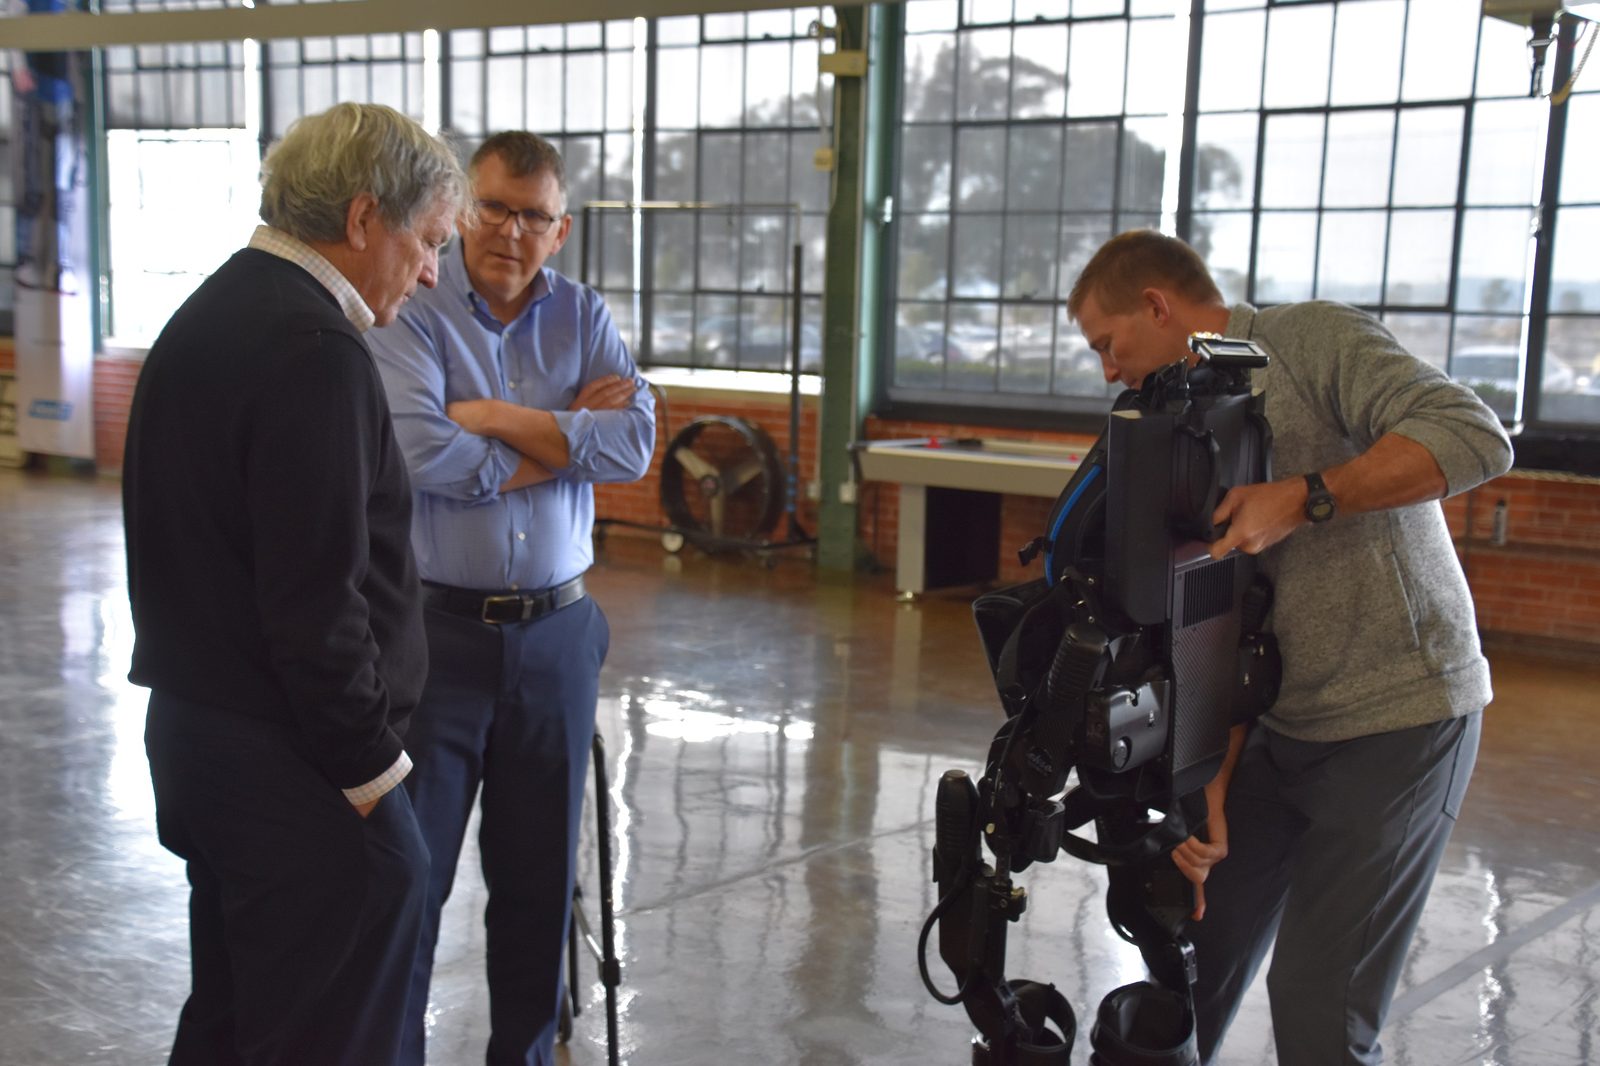
Ekso Bionics Richmond 设施;2026 年 5 月并入 Applied Digital/ChronoScale 后不再独立。
照片:Mark DeSaulnier 办公室,公有领域,来自 Wikimedia Commons06经营危机与业务转型
约两年半内,三家最知名的企业都经历危机或战略撤退。Sarcos 于 2023 年 11 月完全退出外骨骼和机器人硬件,裁员约 150 人并改名 Palladyne AI,成为没有自有硬件产品线的 AI 软件公司。German Bionic 在 2023 年底完成约 1,630 万美元 A 轮融资,却因后续融资失败于 2025 年 11 月在德国申请破产,后被 Archimedes Partners 收购。Ekso Bionics 于 2026 年 5 月并入 Applied Digital 的云/GPU 计算业务,成为更名后 ChronoScale 子公司,不再是独立上市的外骨骼企业。它们不证明技术无效——Ford、Boeing 和 Toyota 的试点都是真实且持续的部署——但表明真实试点尚难转化为可持续独立业务。
07前方挑战
开放问题是 2023—2026 年这轮困境属于商业规模化前的淘汰,就像更早的物理 AI 领域曾整合为少数更强企业,还是一个更根本的信号:医疗和工业外骨骼都尚未找到能大规模支撑独立公司的商业模式。Cyberdyne 从成立到 FDA 许可历时二十年,且是上表唯一仍靠专门外骨骼业务实现营收增长的企业,这是可持续外骨骼公司确实可能存在的最强现有证据;只是其建设周期显然远慢于多数物理 AI 领域。
08时间线概览
| 年份 | 地区 | 事件 |
|---|---|---|
| 1983 | US | Sarcos 开始外骨骼相关研究 |
| 2004 | JP | Cyberdyne 作为筑波大学衍生公司成立 |
| 2005 | US | Berkeley Bionics(后 Ekso)成立 |
| 2006 | US | Sarcos DARPA XOS 项目获批 |
| 2013-08 | EU | Cyberdyne HAL 获欧盟 CE 标志 |
| 2014-01 | US | Ekso Bionics 借壳上市 |
| 2014-06 | US | ReWalk 获 FDA 个人使用许可,成为类别首例 |
| 2016-01 | JP | 日本医保批准 HAL 覆盖 |
| 2023-11 | US | Sarcos 完全退出硬件并改名 Palladyne AI |
| 2024-05 | US | Cyberdyne HAL 获美国 FDA 许可 |
| 2025-11 | DE | German Bionic 申请破产,后被收购 |
| 2026-05 | US | Ekso Bionics 并入 Applied Digital/ChronoScale |
09常见问题
外骨骼市场有多大?
Precedence Research 估算 2025 年全球约 5.795 亿美元、2035 年 26 亿美元;其他机构因定义不同,从仅医疗不足 2.5 亿到广义数百亿美元不等。
为何多家外骨骼公司陷入财务困境?
2023 年 11 月至 2026 年 5 月,Sarcos 退出硬件、German Bionic 申请破产后被收购、Ekso Bionics 并入无关云/GPU 公司。近期文件中的持续经营措辞表明试点尚难支撑独立业务,但不表示底层技术无效。
医疗与工业外骨骼有何区别?
医疗外骨骼为瘫痪患者恢复行动并按医疗器械监管;工业外骨骼更接近 PPE,为有行动能力员工减少一班工作中的负担,不恢复失去功能。
10参考来源
相关文章
细分领域深度解读
查看所有细分领域深度解读文章 →工业与现场应用
- ›机械臂:市场规模、主要厂商与安装量
- ›仓储物流自动化:市场规模与主要厂商
- ›外骨骼:市场规模、主要厂商与接连出现的财务困境(本文)
- ›手术机器人:市场规模、主要厂商与手术量增长