细分领域深度解读
机械臂:市场规模、主要厂商与安装量
其市场以数百亿美元计,年度安装量由历史悠久的行业组织追踪,领导者多年变化不大;最近显著变化的是价格竞争者。
01市场的形成
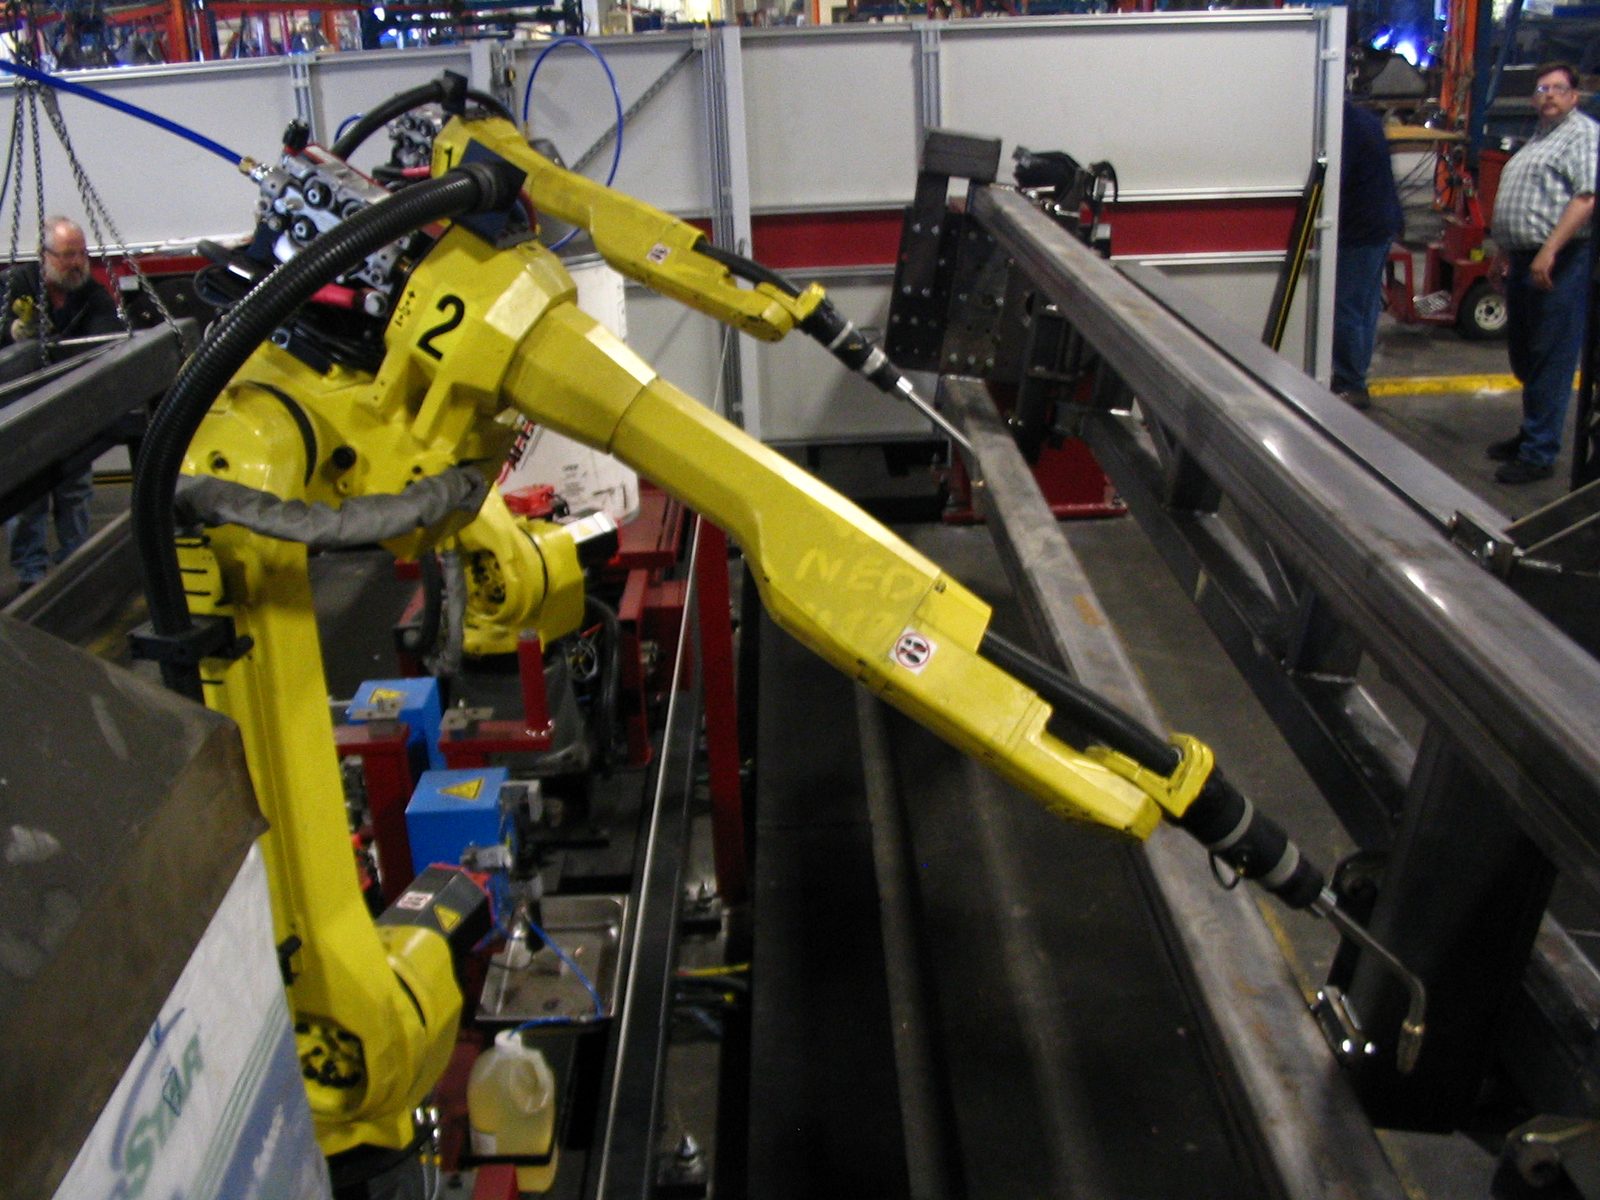
FANUC 六轴焊接机器人;汽车厂 2024 年削减资本开支,使该行业安装量同比下降 7%。
照片:Phasmatisnox,CC BY 3.0,来自 Wikimedia CommonsUnimate 1961 年进入 GM、日本 1980 年代量产、ABB 与 KUKA 1970 年代进入等工程史另有详述。到 2020 年代,工业机械臂形成稳定寡头:Fanuc、Yaskawa、ABB、KUKA“四大家族”,加上小型机械臂强者 Epson,十多年掌握市场大部分。这里的“大部分”会因按营收或台数而不同。
02协作机器人与价格战
丹麦 Universal Robots 2008 年推出 UR5,开创可在适当风险评估和安全配置下与人协同工作的“协作机器人”类别。它并非在所有应用中都可无围栏,实际安全取决于速度、工具、负载和标准。Universal Robots 此后十多年主导该类别。
2020 年代,Dobot、AUBO、JAKA 等中国厂商以比 Universal Robots 或 Fanuc 同级硬件低 60%—80% 的价格进入:5kg 负载中国协作机器人约 7,000—10,000 美元,可比西方产品约 25,000—35,000 美元。AUBO 等称核心部件自制率超过 90%。Universal Robots 2025 年营收约下降 20%,公司归因于中国品牌价格压力和亚太份额流失;即便如此,其按营收仍领先全球协作机器人类别。价格比较受配置、服务和地区影响。
相同负载级,价格相差 2.5—5 倍
Universal Robots UR5e(5kg 级)
同级西方协作机器人约 25,000—35,000 美元。
中国 5kg 级协作机器人(Dobot、AUBO、JAKA)
约 7,000—10,000 美元,同类规格价格低约 60%—80%。
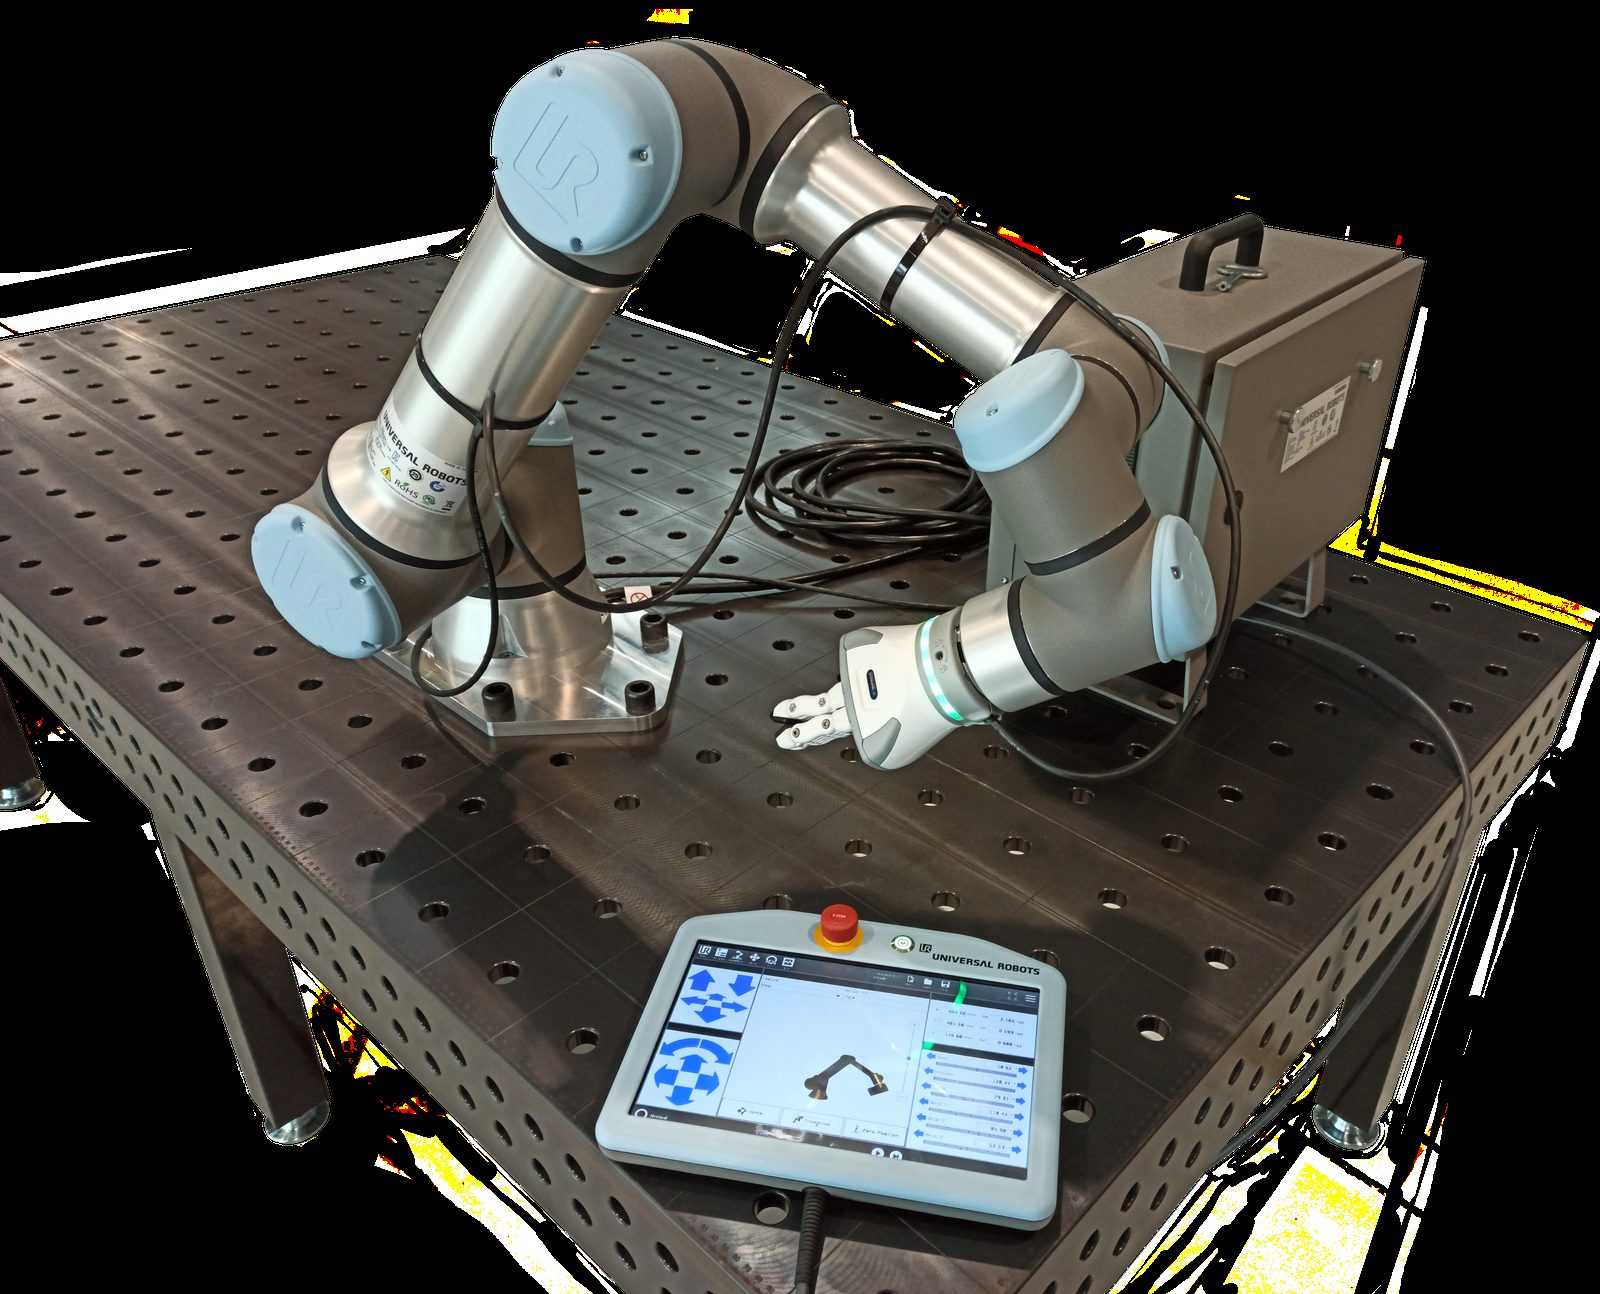
Universal Robots UR16e,属于该公司 2008 年开创的协作机器人类别;如今中国竞品价格低 60%—80%。
照片:Auledas,CC BY-SA 4.0,来自 Wikimedia CommonsUniversal Robots 介绍其 2008 年开创的协作机器人类别;如今正面临中国厂商最强价格压力。
032024 年的回落
全球工业机器人 2024 年新增安装 542,000 台,为历史第二高,仅比 2022 年峰值低 2%。汽车业资本开支收缩,使该最大买方安装量同比降 7% 至 126,000 台;日本电子业连续第二年减少。中国、日本、美国、德国四大市场 2024 年均未增长。Interact Analysis 与 IFR 将其视为汽车/电子资本开支周期性暂停,并预计利率下降与制造投资恢复后 2025 年重返增长;预测并非已实现结果。
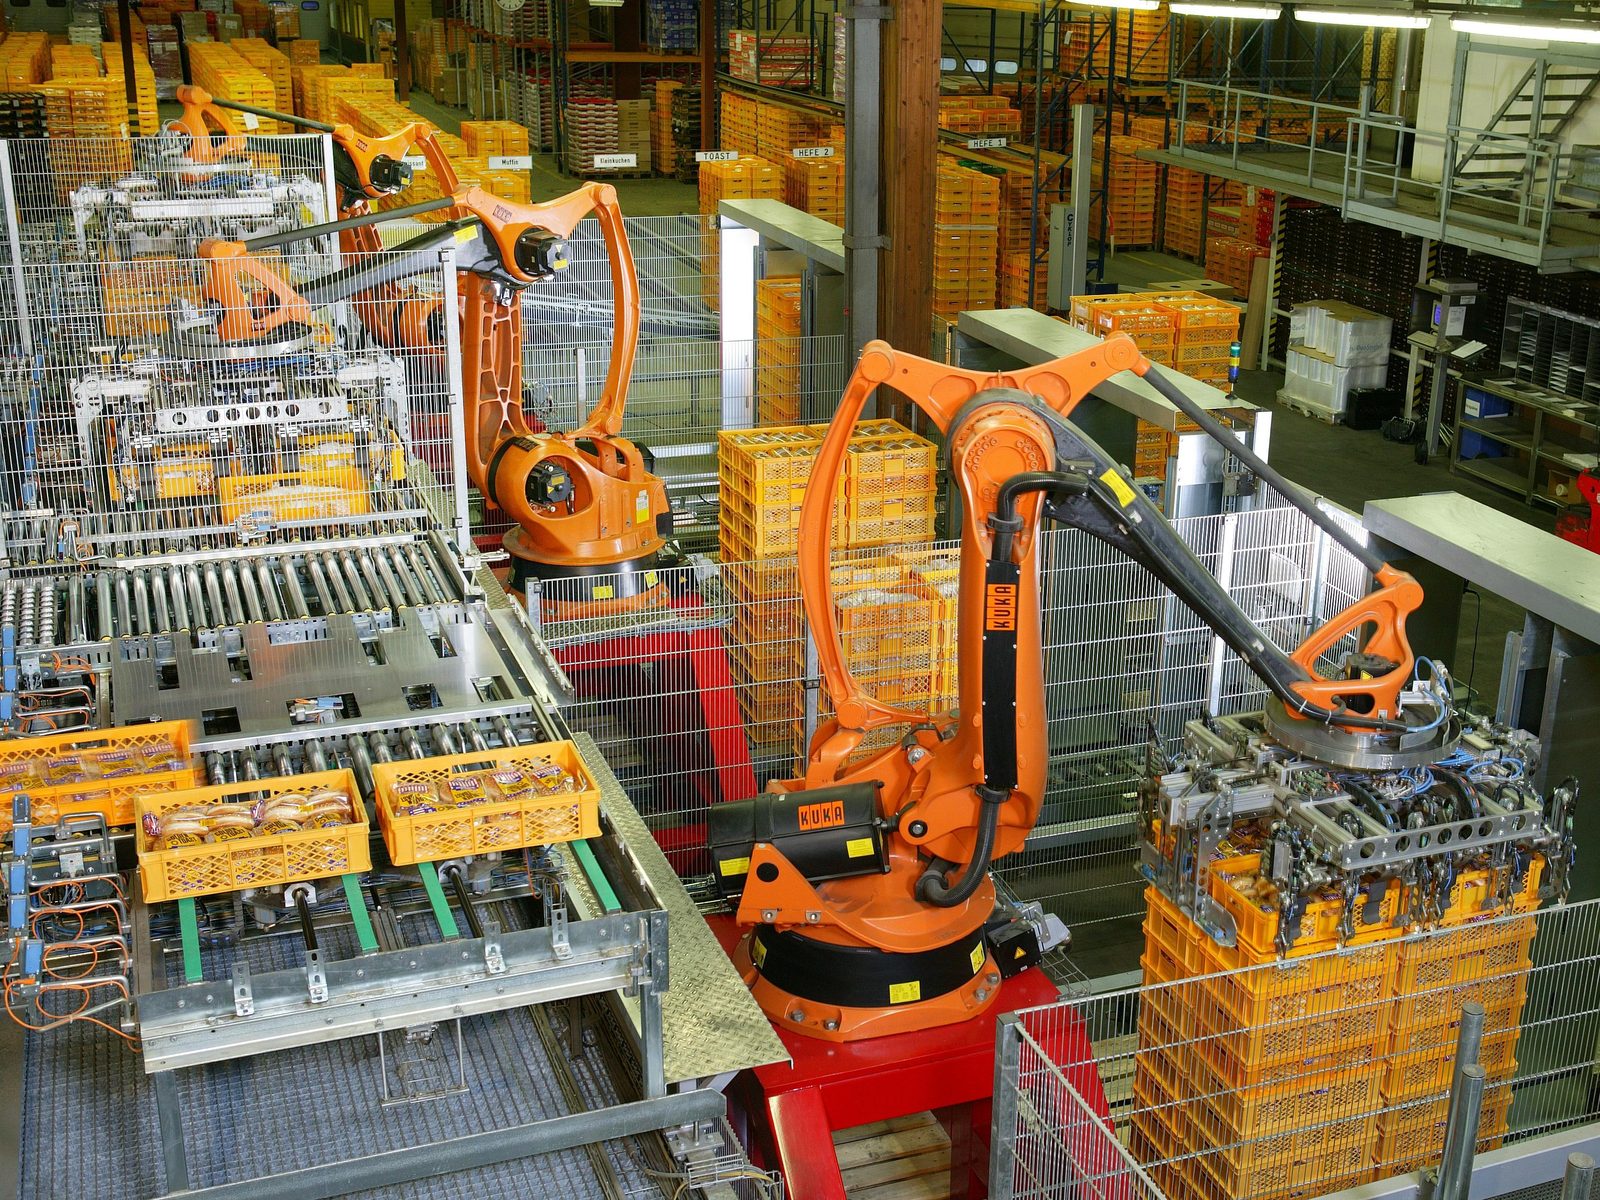
KUKA 工业机器人码垛面包,是传统围栏式机械臂的高产量非汽车应用。
照片:KUKA Roboter GmbH/Bachmann,公有领域,来自 Wikimedia Commons04市场规模与装机量
无论如何解释暂停,长期趋势仍上升。Grand View Research 估算全球工业机器人市场 2024 年 339 亿美元、2026 年 419 亿美元、2030 年 606 亿美元,期间 CAGR 约 10.2%。IFR 以实物安装量衡量:2024 年 542,000 台,2025 年预测 575,000 台(+6%),2028 年预计年安装超过 700,000 台。营收市场规模和年度新增安装量不能互换。
全球工业机器人市场规模:Grand View Research 估算(美元)
全球工业机器人年度新增安装:IFR World Robotics(台/年)
数据说明: “市场份额”会随统计对象不同而含义不同。按收入计算,Interact Analysis 显示 ABB 与 Epson 在 2023 年均以 13% 并列第一;Epson 的份额几乎完全来自小型 SCARA 机械臂,与 ABB 的通用机械臂属于不同产品类别。按出货台数计算,“四大家族”(Fanuc、Yaskawa、ABB、KUKA)估计合计约占四分之三,排名口径又不相同。这些数据也不能与各国机械臂安装量混为一谈:据 IFR,中国一国占 2024 年全球安装量的 54%,尽管上方制造商前六名中没有中国公司。中国的安装量既包括四大家族/Epson 在华工厂的产品,也越来越多地包括中国本土制造商;IFR 估算后者在 2024 年占中国国内市场的 57%。
Market data as of 2026-07
05主要厂商
“市场份额”随口径改变。Interact Analysis 称 2023 年按营收 ABB 与 Epson 各 13% 并列第一,但 Epson 主要来自轻载 SCARA,和 ABB 通用工业机械臂产品组合不同;Fanuc 11%,Kawasaki、Yaskawa 各 8%,KUKA 6%。按出货台数,四大家族合计据估约占全球四分之三。前十厂商合计份额从 2023 年 64.6% 降至 2024 年 62.3%,显示边缘被中国协作机器人等新参与者侵蚀。营收份额与台数份额不可直接比较。
2023 年工业机械臂厂商营收份额
- ABB 机器人13%
- Epson13%
- FANUC(发那科)11%
- Kawasaki Robotics8%
- Yaskawa Electric8%
- KUKA(库卡)6%
- 其他/剩余市场41%
| 公司 | 国家/地区 | 指标 | 2023 年营收份额 |
|---|---|---|---|
| ABB 机器人 | CH | Revenue share (2023) | 13% Interact Analysis,经 Statista 转引 |
| Epson | JP | Revenue share (2023) | 13% Interact Analysis,经 Statista 转引 |
| FANUC(发那科) | JP | Revenue share (2023) | 11% Interact Analysis,经 Statista 转引 |
| Kawasaki Robotics | JP | Revenue share (2023) | 8% Interact Analysis,经 Statista 转引 |
| Yaskawa Electric | JP | Revenue share (2023) | 8% Interact Analysis,经 Statista 转引 |
| KUKA(库卡) | DE | Revenue share (2023) | 6% Interact Analysis,经 Statista 转引 |
06机械臂的主要去向
制造商排名与安装国排名完全不同。中国 2024 年新增安装 295,000 台,占全球 54%,创单国年度纪录,尽管上述前六制造商没有中国企业。这一差距正在从内部缩小:IFR 估计中国本土厂商已占本国市场 57%,高于数年前较小的基数,主要受更便宜的零部件和政府支持的制造业投资推动。日本为 44,500 台(-4%),美国 34,200(-9%),韩国 30,600(-3%),德国 27,000(-5%)。中国之后的四大市场在 2024 年全部收缩,说明该领域的实际增长已高度集中于一个国家。这些是 2024 年年度新增安装量,不是累计保有量或厂商全球份额。
中国
- 2013按年度新增安装量超过日本,成为全球最大市场
- 2024新增安装 295,000 台,占全球 54%
- 2024中国本土厂商占本国市场 57%
日本
- 1980s累计装机全球最大——“机器人王国”时代
- 2024新增安装 44,500 台,第二大市场
美国
- 1961首台工业机器人投入生产(GM Unimate)
- 2024新增安装 34,200 台,第三大市场
德国
- 1973KUKA 制造最早六轴机电机器人之一
- 2024新增安装 27,000 台,为欧洲最大市场
07前方挑战
在这个领域大部分历史中,人们最关心的是市场会增长得多快。如今更值得关注的问题,是“四大家族”加 Epson 能否继续掌握市场。这个稳定寡头集团曾连续十多年占据约三分之二的市场,但其边缘优势正在明显削弱。这首先发生在协作机器人市场,中国新进厂商已从该品类的开创者手中夺得实质份额;同样的变化也越来越多地出现在中国更广泛的机械臂市场,本土厂商在几年内已从少数变为中国新增安装量的多数。这种模式会从协作机器人和中国扩散到其他品类与地区,还是会被限制在目前已经可见的范围内,将由未来几年的安装量和市场份额数据来回答。
08时间线概览
| 年份 | 地区 | 事件 |
|---|---|---|
| 1961 | US | 首台投入生产的工业机器人(通用汽车的 Unimate) |
| 1974 | SE | ABB 推出 IRB 6——首台微处理器控制的工业机器人 |
| 2005 | DK | Universal Robots 成立 |
| 2008 | DK | Universal Robots 推出 UR5,开创协作机器人类别 |
| 2013 | CN | 中国按年度新增安装量超过日本 |
| 2022 | Global | 全球安装量创历史新高 |
| 2024 | Global | 受汽车/电子资本开支疲软影响,安装量比 2022 峰值低 2% 至 542,000 台 |
| 2024 | CN | 中国本土协作机器人价格比 Universal Robots 低 60%—80% |
| 2025 | DK | 中国价格竞争下 Universal Robots 营收约下降 20% |
| 2025 | Global | 预测安装量增长 6% 至 575,000 台,恢复增长 |
09常见问题
工业机械臂市场有多大?
Grand View Research 估算全球工业机器人市场 2024 年 339 亿美元、2026 年 419 亿美元、2030 年 606 亿美元。按实物而非营收,IFR 统计 2024 年全球新增安装 542,000 台。
谁制造最多工业机械臂?
取决于指标。按 2023 年营收,ABB 与 Epson 各 13% 并列第一,Fanuc 11%,Kawasaki、Yaskawa 各 8%,KUKA 6%。按出货台数,据估四大家族 Fanuc、Yaskawa、ABB、KUKA 合计约占全球四分之三;两种份额分母不同。
哪个国家安装的工业机器人最多?
按安装地点,中国遥遥领先:2024 年新增 295,000 台,占全球 54%,超过日本 44,500、美国 34,200、韩国 30,600、德国 27,000 的合计。这是国家年度新增安装量,不是中国厂商全球销量。
2024 年工业机器人安装量为何下降?
主要由于汽车业资本开支同比下降 7%及日本电子业持续疲软,而非已证实的结构性衰退。542,000 台仍为历史第二高,IFR 与 Interact Analysis 当时预计 2025 年恢复增长;预测需与后续实际数据区分。
10参考来源
03. 2024 年的回落
相关文章
细分领域深度解读
查看所有细分领域深度解读文章 →工业与现场应用
- ›机械臂:市场规模、主要厂商与安装量(本文)
- ›仓储物流自动化:市场规模与主要厂商
- ›外骨骼:市场规模、主要厂商与接连出现的财务困境
- ›手术机器人:市场规模、主要厂商与手术量增长