细分领域深度解读
AGV 与 AMR 的区别:市场规模与机队规模
可核验的是同一估算口径下的市场规模,以及具名公司实际披露的部署数量。
01AGV 与 AMR 的区别
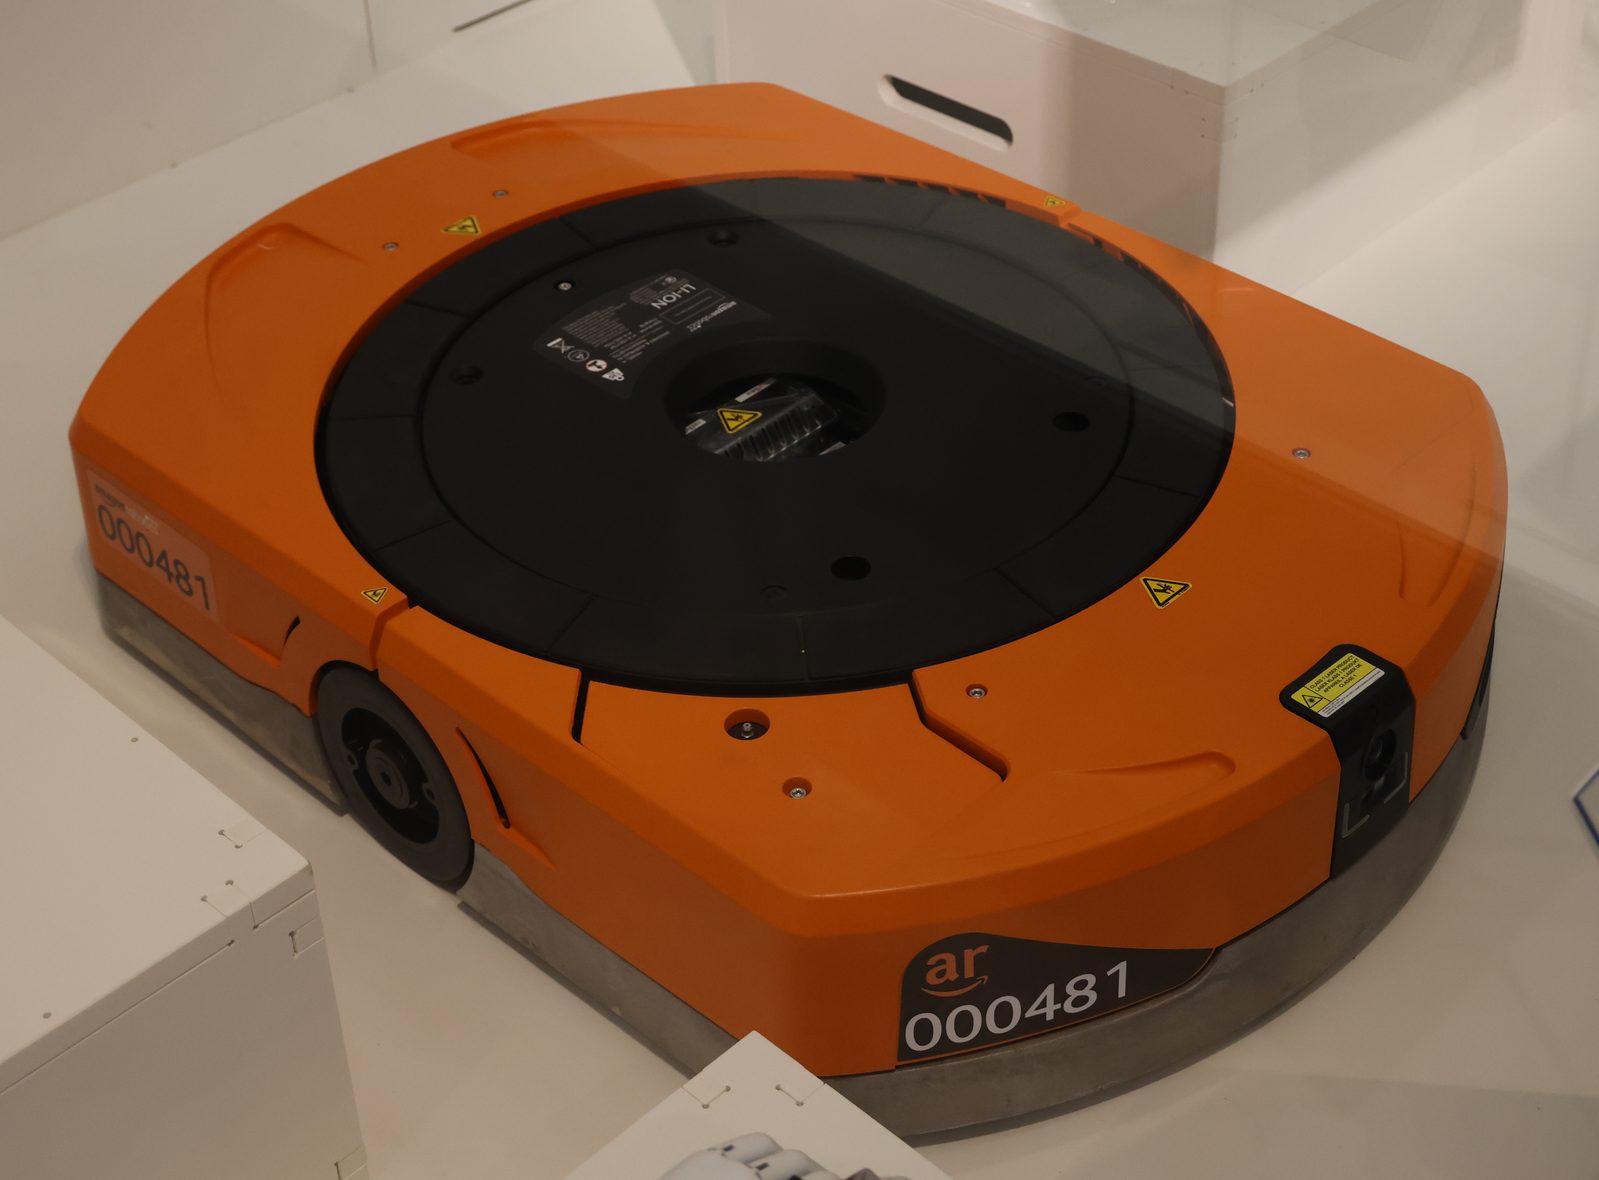
Amazon Robotics Kiva 风格橙色驱动单元,是其机群核心,照片摄于 BRS2 履约中心。
照片:Auledas,CC BY 4.0,来自 Wikimedia Commons本领域名称中的两个缩写,代表两代不同技术。AGV(自动导引车)沿固定路线行驶:最初依赖地面磁条或埋入式导线,后来则使用二维码或反光标记。自 1950 年代最早的工业应用起,AGV 就一直以这种方式工作。
AMR(自主移动机器人)则通过机载传感器和地图软件动态导航(常用 SLAM——同时定位与地图构建),不需要固定的物理基础设施,就能绕过障碍物或适应仓库布局变化。
差别在现场改动时才显现。布局一变,AGV 就要重新铺设胶带或标记;AMR 只需重建地图,遇到障碍还能自行绕行。这省去了施工,代价是每台机器需要更多传感与算力。
AGV 与 AMR 对照
固定路径
沿胶带、埋设导线、二维码或反光标记行驶。单台成本低,但需要地面设施,布局一变就得重新铺设。自 1950 年代起用于工业现场。
自建地图并自行决策
依靠车载传感器和 SLAM 自行建图并绕开障碍。无需地面设施,可随布局变化调整,但传感与算力让单台成本更高。
缩小来看,从 AGV 转向 AMR 正是整个物理 AI 的变迁:手工编码的固定行为,让位于能感知并适应环境的软件。近期几乎所有增长和融资都由 AMR 这一半推动。
02市场的形成
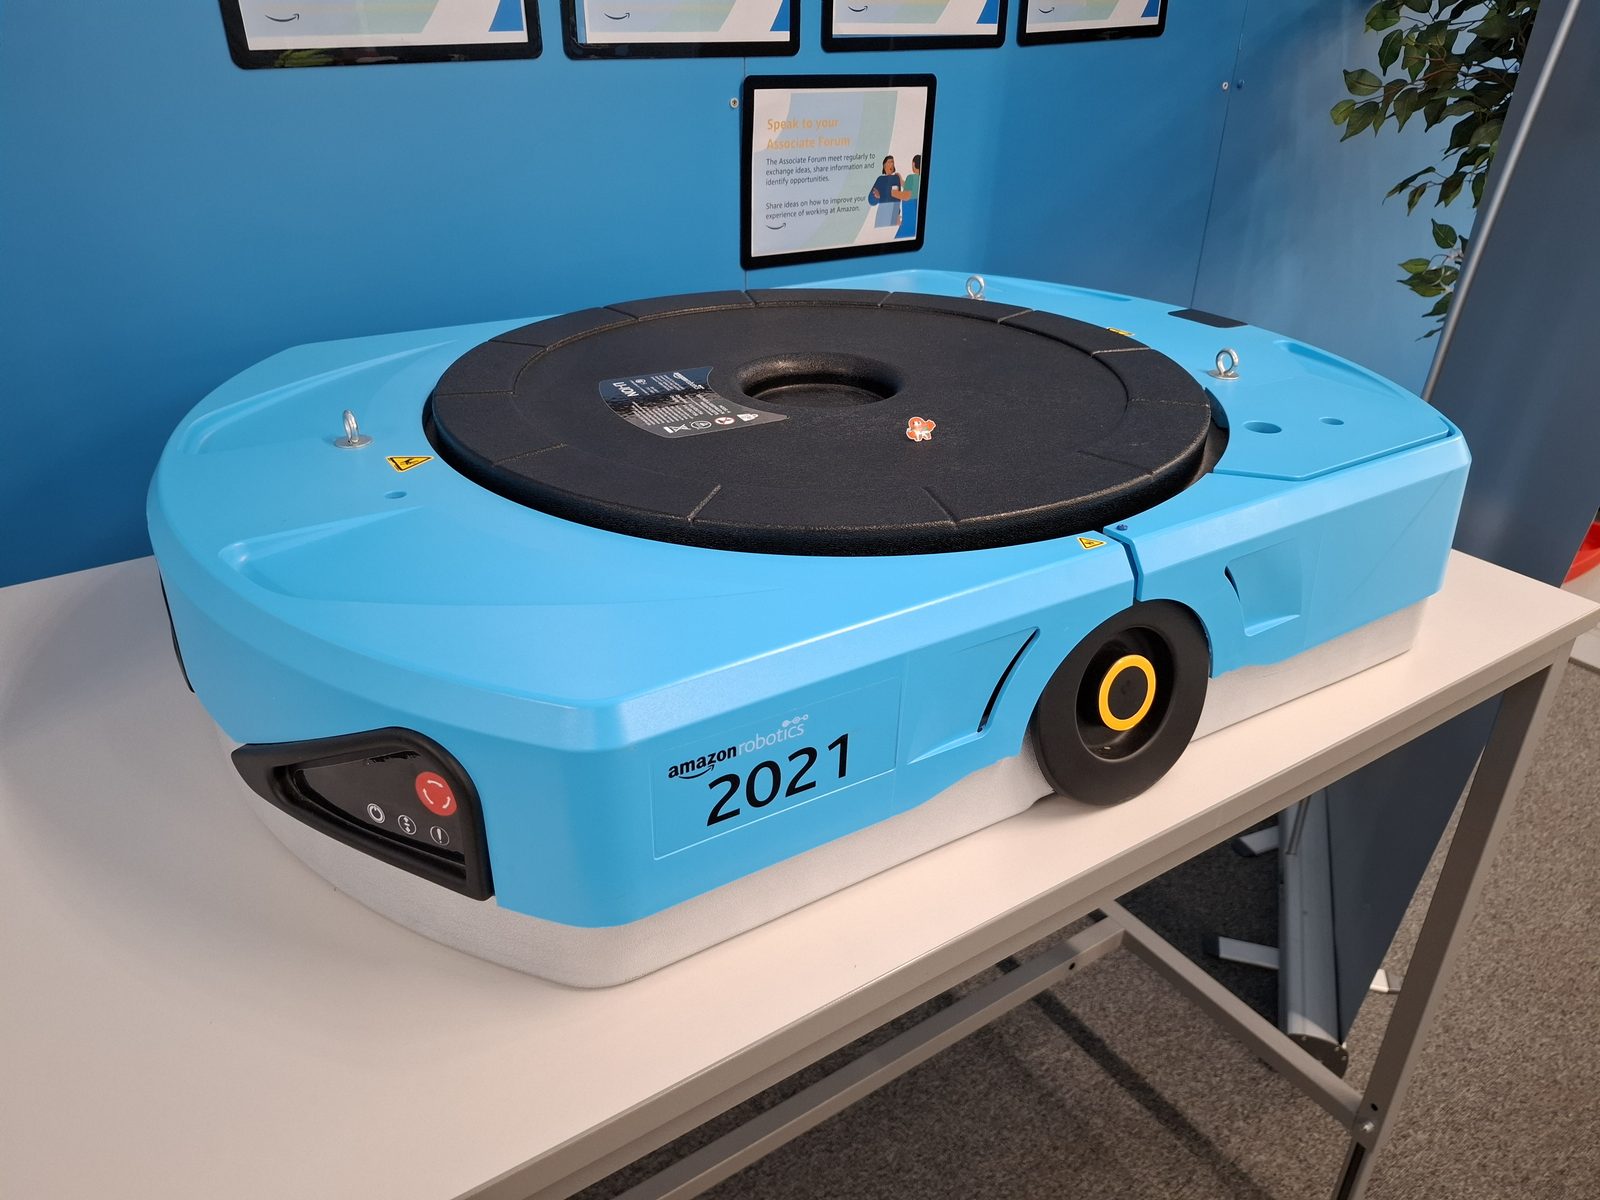
Kiva Systems 2003 年成立,开创了此后整个领域沿用的模式:橙色移动机器人把整组货架送到员工面前,而不是让员工走到货架旁。Amazon 2012 年以约 7.75 亿美元收购 Kiva,并改名 Amazon Robotics,随后围绕这一思路改造履约中心;这项投入回报显著,但并非一蹴而就。2019 年 6 月,公司披露全球部署超过 20 万台,意味着收购后用了七年才形成有意义的机群规模;2025 年 6 月报告超过 75 万台,7 月 1 日确认第 100 万台在日本履约中心部署,覆盖全球 300 多个设施。Amazon 称自己是全球最大移动机器人制造和运营方;按自有机群数量成立,但这些机器人均不对外销售。
一次收购,后来一百万台机器人
Amazon 官方现有机群概览;上述一百万台里程碑对应自有封闭部署。
Amazon 自有 AMR 机群规模;2025 年 7 月累计部署超过一百万台,均不对外销售。
照片:Geni,CC BY-SA 4.0,来自 Wikimedia Commons03市场规模与主要厂商
Grand View Research 估算全球 AMR 市场 2025 年 47 亿美元、2026 年 55 亿美元、2033 年 140 亿美元。部署数量难直接排名,因为 Amazon 运营只服务自家仓库的 captive fleet,不向外销售或出租;商业厂商则向其他企业销售/租赁。Geek+ 截至 2025 年中称已向 40 多国交付超过 66,000 台,Hai Robotics 截至 2024 年累计销售约 17,000 台。这些数字分别回答内部运营规模和对外销售规模,不能直接转成同一“市场份额”。
全球 AMR 市场规模:Grand View Research 估算(美元)
按公司统计累计部署机群
1,000,000 units TechCrunch/Amazon(2025 年 7 月)——自用车队,不对外销售
66,000 units Geekplus 2025 年中期业绩
17,000 units Hai Robotics《2025 年度回顾》(截至 2024 年的累计销量)
| 公司 | 国家/地区 | 指标 | 累计部署 |
|---|---|---|---|
| Amazon Robotics | US | Deployed units (as of 2025-07) | 1,000,000 units TechCrunch/Amazon(2025 年 7 月)——自用车队,不对外销售 |
| Geek+ | CN | Deployed units (as of 2025-06) | 66,000 units Geekplus 2025 年中期业绩 |
| Hai Robotics | CN | Deployed units (as of 2024) | 17,000 units Hai Robotics《2025 年度回顾》(截至 2024 年的累计销量) |
数据说明: 这三家公司实际上并不争夺同一批客户。Amazon Robotics 的 100 多万台是为 Amazon 自有仓库打造的内部车队,并非向其他企业出售或出租的产品,因此不能与向第三方销售/出租 AMR 的商业供应商 Geek+ 和 Hai Robotics 直接比较。此处未列 `shipmentVolume`(年度台数),因为最接近全行业追踪数据的 IFR《World Robotics — Service Robots》明确采用样本统计(“并未推算至整个行业”),且不同版本对运输/物流机器人的计数变化无法衔接成清晰的多年序列:IFR 报告 2023 年约 11.3 万台、2024 年约 10.3 万台,下降既可能来自实际数量变化,也可能来自分类调整。部分可信度较低的市场报告流传着单一厂商占据某个两位数份额的说法,但没有清晰、可核查的方法,因此本文有意不予转载。
Market data as of 2026-07
04中国厂商相继上市
这个赛道达成了人形机器人和机械臂赛道尚未达成的一个节点——至少在供应商一侧如此。2025 年 7 月 9 日,Geek+ 以代码 2590.HK 在香港交易所上市,成为全球首家公开上市的 AMR 仓储机器人企业,也是 H 股(中国内地企业在香港上市的股票类别)中迄今规模最大的机器人企业 IPO。香港公开发售的超额认购超过 133 倍,也就是投资者申购的股数超过了拟发行量的 133 倍。上市前,Geek+ 披露 2024 年营收人民币 24 亿元(约 3.3 亿美元),是当时香港上市机器人企业中营收最高的公司。
05转向 Robots-as-a-Service
该领域的采购模式几乎与技术本身变化得一样快。据所引行业估算,2025 年新 AMR 部署约 41% 采用 RaaS,按机器人每月或任务付费,而非资本采购;2023 年约 28%,2030 年预测 62%。RaaS 让仓库运营商无需大额前期承诺即可试用 AMR,也改变厂商报告增长的方式:费用分多年收取,重度采用 RaaS 的厂商营收会滞后于已部署机群规模。因此按部署台数和按营收计算的市场份额会给出不同结果。上述比例是新部署交易模式,不是全部存量机群。
06前方挑战
本站涵盖的多数赛道,即便排名本身存在争议,至少也能收敛到一份名单上。这个赛道连这一步都还没做到,短期内也未必能做到:最大的运营方不是供应商,最新上市的公司也不是最大的运营方,而采购模式本身正在所有人脚下改变。眼下真正被检验的不是哪家公司胜出,而是 RaaS 定价能否让一批中型仓储运营商,而不只是亚马逊这样的巨头,把 AMR 机队做到目前基本还只属于一家公司内部运营的规模。
07时间线概览
| 年份 | 地区 | 事件 |
|---|---|---|
| 2003 | US | Kiva Systems 成立 |
| 2012 | US | Amazon 以约 7.75 亿美元收购 Kiva Systems,后改组为 Amazon Robotics |
| 2013 | CN | Geek+ 成立 |
| 2016 | CN | Hai Robotics 成立 |
| 2019-06 | US | Amazon 在 re:MARS 披露全球部署超过 20 万台 |
| 2025-06 | CN | Geek+ 披露向 40 多国累计交付超过 66,000 台 |
| 2025-06 | US | Amazon 披露累计部署超过 75 万台 |
| 2025-07 | CN | Geek+ 在香港上市,成为首家上市 AMR 公司 |
| 2025-07 | US | Amazon 部署第 100 万台机器人 |
08常见问题
AGV 与 AMR 有何区别?
AGV 沿地面磁条、埋线或标记等固定物理路线行驶;AMR 利用机载传感器和地图软件动态导航,无需固定基础设施。AMR 是较新、增长更快的类别。
Amazon 实际运行多少机器人?
Amazon 于 2025 年 7 月 1 日确认,在全球 300 多个履约设施累计部署超过 100 万台。它们全部属于 Amazon 自有封闭机群,Amazon Robotics 不向其他公司销售或出租这些系统。
AMR 市场有多大?
Grand View Research 估算全球 AMR 市场 2025 年 47 亿美元、2026 年 55 亿美元、2033 年 140 亿美元。
09参考来源
相关文章
细分领域深度解读
查看所有细分领域深度解读文章 →人形机器人与移动平台
- ›人形机器人:市场规模与出货量之争
- ›四足机器人:46 倍价格差从何而来
- ›AGV 与 AMR 的区别:市场规模与机队规模(本文)
- ›无人机市场:规模与 DJI 问题