细分领域深度解读
手术机器人:市场规模、主要厂商与手术量增长
真正值得观察的不是融资或单次出货,而是竞争系统获得监管许可后,这种装机、手术量与耗材服务模式的优势能维持多久。
01市场的形成
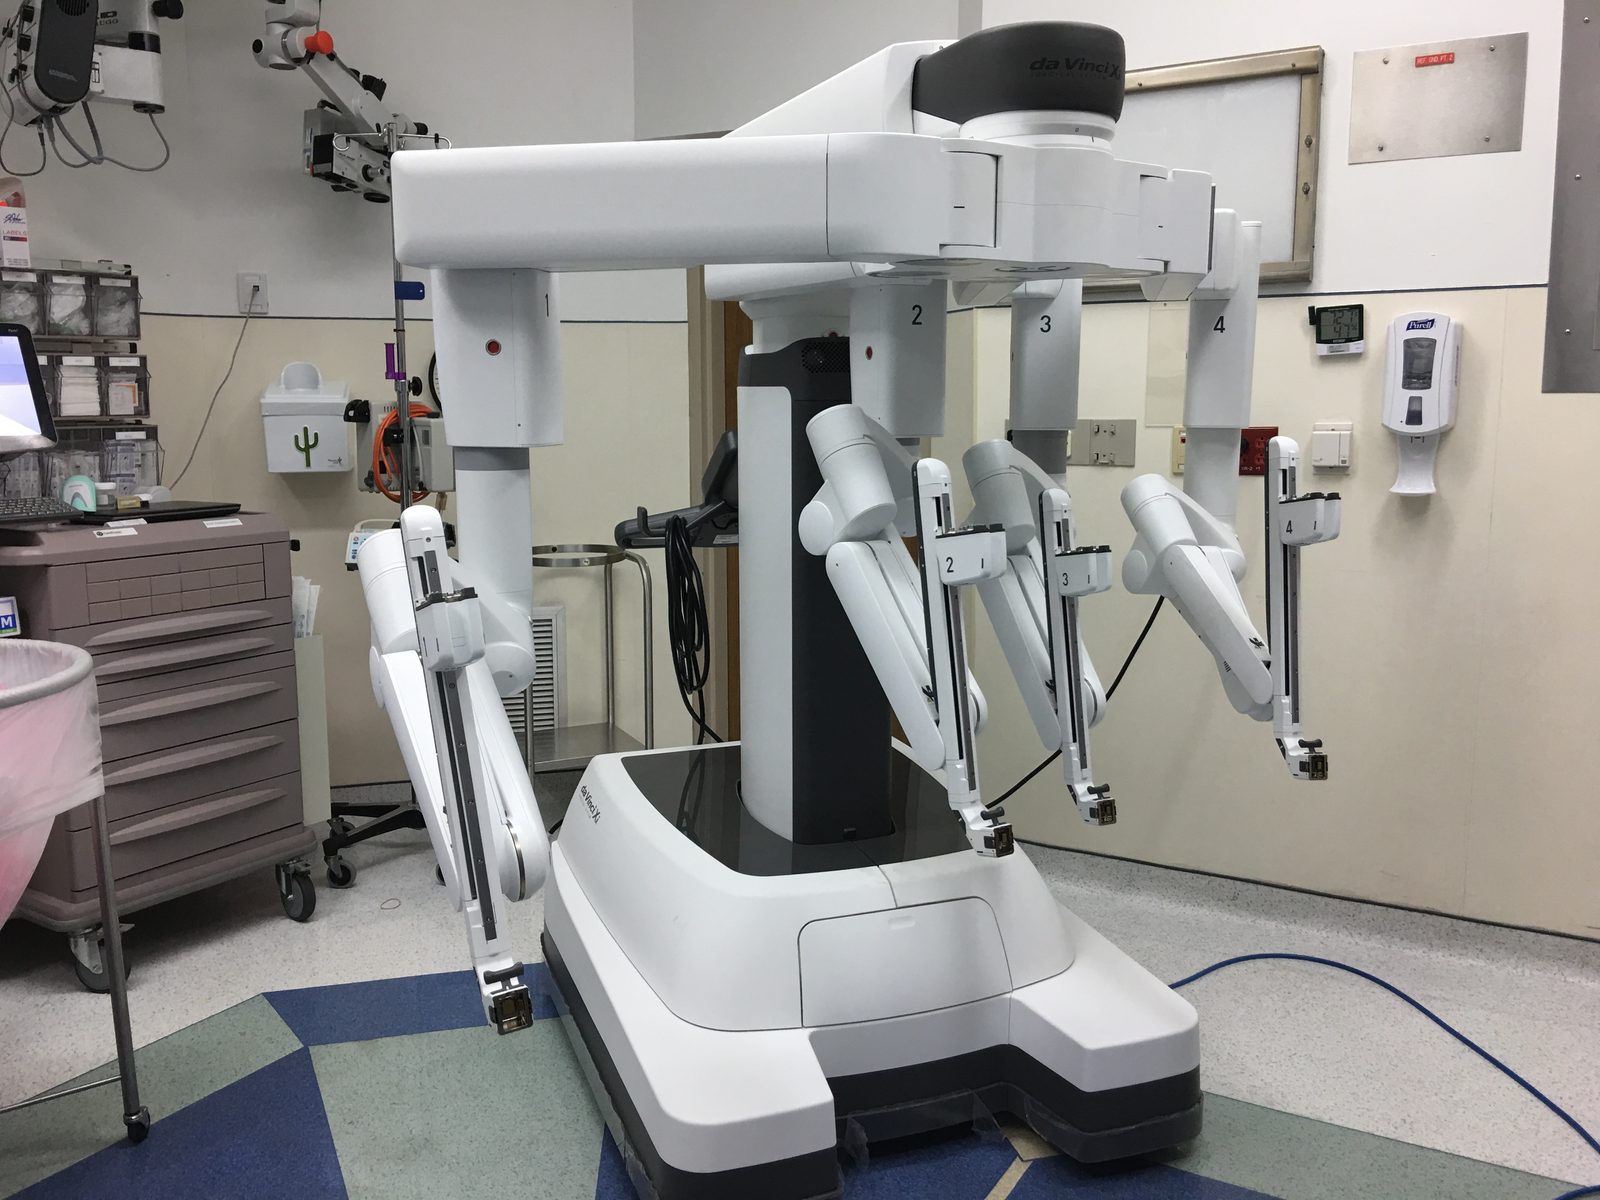
da Vinci Xi 属软组织机器人手术平台;Intuitive 在该更可比类别的估计份额约 70%—80%。
照片:Alvarogarciamd,CC BY-SA 4.0,来自 Wikimedia CommonsSRI International 的 Ajit Shah、Gary Guthart 于 1980 年代末在 NIH 资助下开发手术机器人原型;DARPA 关注其远程救治战场伤员潜力。Frederic Moll、Robert Younge、John Freund 授权研究并于 1995 年成立 Intuitive Surgical,将昵称“Lenny”的 SRI 原型改成产品。da Vinci 1999 年在欧洲上市,2000 年成为首个获 FDA 一般腹腔镜手术许可的机器人系统,并由此建立起软组织机器人手术的领先优势;此后 25 年间,没有竞争者显著缩小这一差距。早期研究资助、商业授权和 FDA 许可是不同主体与事件。
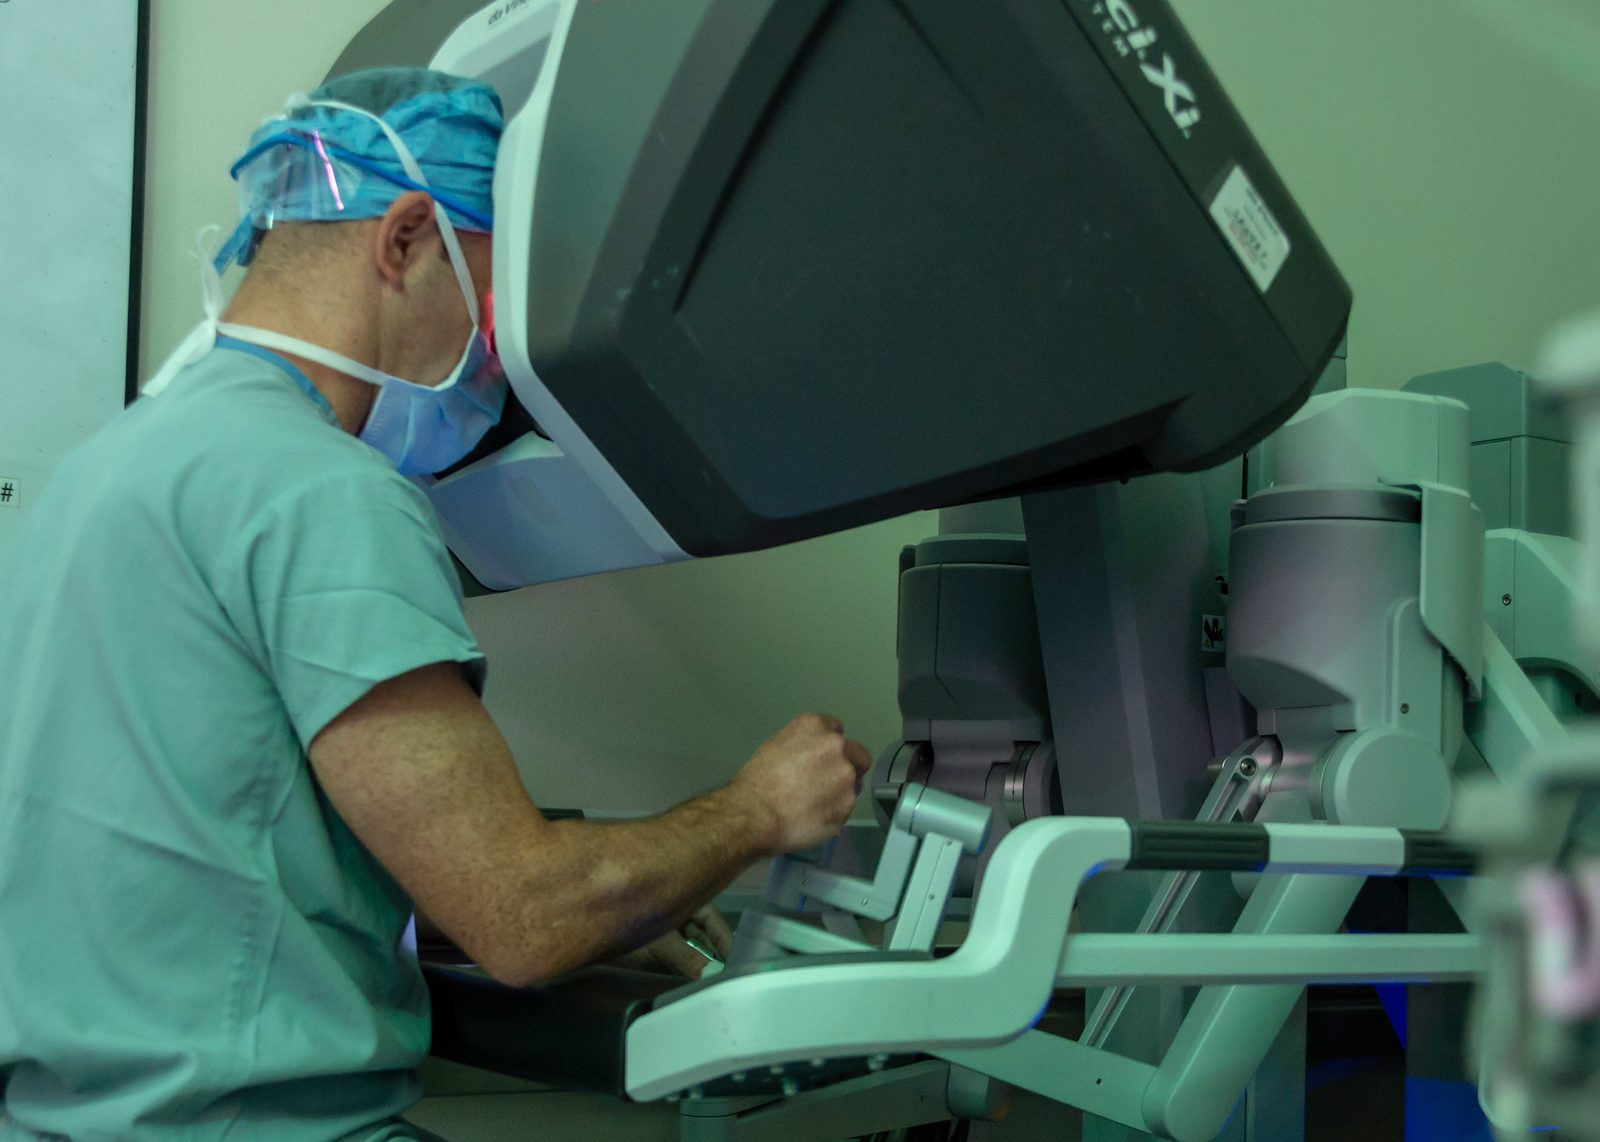
外科医生通过控制台远程控制患者侧机械臂,仍属于人在回路流程,而非自主手术。
照片:MC3 Jake Greenberg/U.S. Navy,公有领域,来自 Wikimedia Commons02商业模式构筑的护城河
Intuitive 不主要靠一次性卖机器人赚钱,而是向医院放置 da Vinci/Ion 系统,往往只取较薄利润,甚至用引流式低价,再在系统整个寿命期内通过每台手术所需器械、附件和服务合同获得经常性收入。这一模式对装机基础和手术量的奖励远高于单次系统销售。因此装机基础与手术量比单年放置数更重要:新增设备扩大装机,既有设备持续产生更多手术与耗材收入,形成比放置数量本身规模更大、黏性更强的收入。
03装机量与手术例数
Intuitive 每季度披露准确系统放置量:2023 年 1,370 台、2024 年 1,526 台、2025 年 1,721 台,均为报告实际值而非预测。2025 年平台手术超过 320 万例,同比增 19%;年末 da Vinci 与 Ion 合计装机超过 12,100 套,da Vinci 累计手术超过 1,700 万例。年度放置、年手术、年末装机和历史累计手术不能混用。
2025 年数字
da Vinci 年度放置量:公司报告(台)
04市场规模与主要厂商
Precedence Research 估算全球手术机器人市场 2025 年 125 亿美元、2026 年 145 亿、2035 年 503 亿美元。Intuitive 在广义手术机器人(含 Stryker Mako 等骨科系统)约占 60%,在更可比的软组织机器人手术约占 70%—80%。Medtronic Hugo 于 2025 年 12 月首次获得美国 FDA 泌尿科适应证许可;J&J Ottava 与 CMR Versius 仍推进各自许可和国际初期部署。许可范围不可扩大为所有手术。
全球手术机器人市场规模:Precedence Research 估算(美元)
~70% of soft-tissue robotic surgery 多家分析机构估算——仅针对软组织机器人手术
| 公司 | 国家/地区 | 指标 | 份额 |
|---|---|---|---|
| Intuitive Surgical(手术机器人厂商) | US | Revenue share (2025) | ~70% of soft-tissue robotic surgery 多家分析机构估算——仅针对软组织机器人手术 |
二十年后首批真正挑战者
首次美国 FDA 许可仅限泌尿科程序;国际上已在 30 多国用于数万例手术。
J&J Ottava 手术系统
Johnson & Johnson 软组织系统,仍在寻求监管许可。
CMR Surgical Versius 手术系统
模块化、较低成本设计;早期采用集中于欧洲。
Intuitive 官方 da Vinci 5 介绍;上文 60%—80% 份额因市场范围不同。
数据说明: 与大多数其他物理 AI 细分市场不同,本领域并非群雄割据,而是由一家企业主导。根据市场范围定义,Intuitive Surgical 的份额报道从约 60%(较宽泛的“手术机器人”市场,包括 Stryker Mako 等骨科系统)到 70%–80%(仅计软组织机器人手术,即 da Vinci 实际所属类别)不等。上方 70% 采用范围较窄、可比性更直接的定义。Medtronic Hugo、J&J Ottava、CMR Surgical Versius 等新进入者尚无精确且可比较的全球份额可供加入;多数仍处于商业化初期,例如 Medtronic Hugo 直到 2025 年 12 月才首次获得美国 FDA 许可,适应证为泌尿外科手术,尚未公布可与 Intuitive 规模相比的装机量。
Market data as of 2026-07
05增长来自哪里
美国仍是该领域的重心和最大单一市场,几乎也是所有新挑战者取得首批监管许可的基地;但增长越来越国际化。随着更多美国以外的医疗系统首次建立机器人手术项目,Intuitive 2025 年国际 da Vinci 手术量增长 23%,快于美国的 15%。欧洲规模较小但市场特征独立,是 CMR Surgical 的本土,也是其模块化、成本较低的 Versius 系统最早获得采用的地区。增长率不表示国际绝对手术量已经超过美国。
美国
- 2000da Vinci 成为首个获 FDA 许可的机器人手术系统
- 2025美国 da Vinci 手术量增长 15%,仍为最大单一市场
- 2025-12Medtronic Hugo 首次获美国 FDA 许可
国际市场
- 1999da Vinci 在欧洲上市,早于美国 FDA 许可
- 2025国际 da Vinci 手术量增长 23%,快于美国
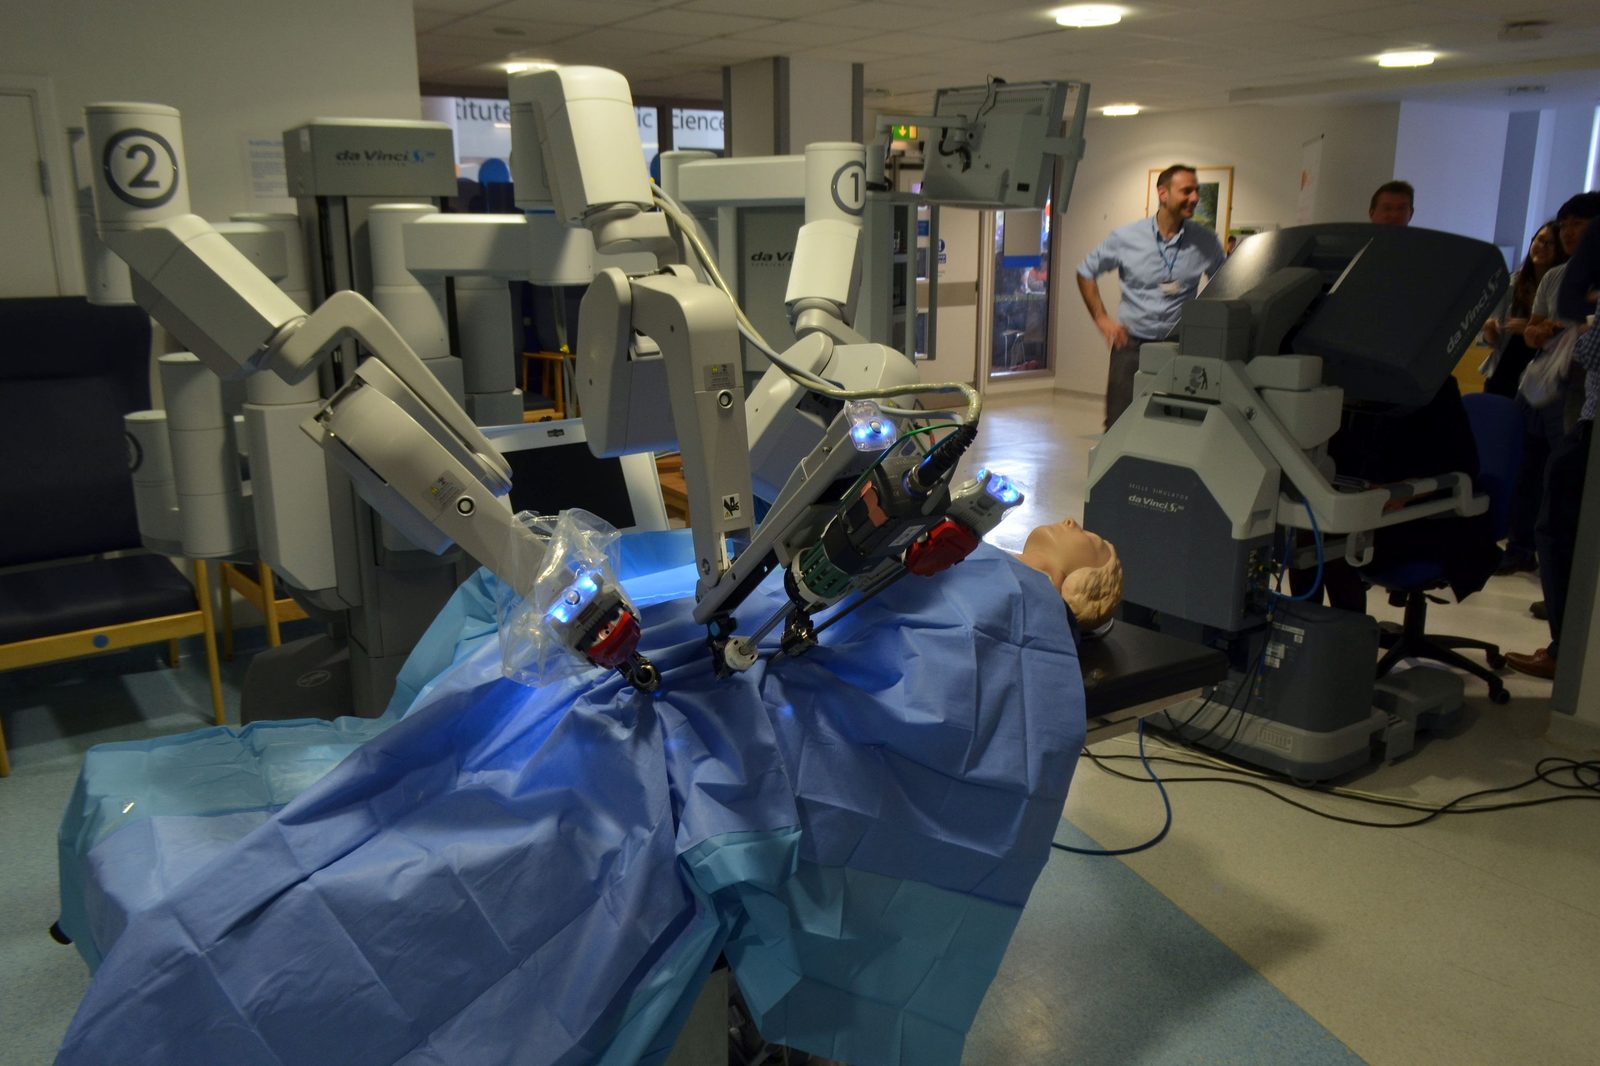
公开展出的 da Vinci 患者侧推车;首代平台 2000 年获 FDA 许可。
照片:Cmglee,CC BY-SA 3.0,来自 Wikimedia Commons06前方挑战
开放问题不是机器人手术会否继续增长——二十年来,手术量跨越多个经济周期,年年增长——而是装机基础和手术量落后多年的挑战者能否复制 Intuitive 的商业模式,而不仅是其技术。新获许可的系统可能赢得医院首次采购,但要追赶建立在数十年装机之上的器械、服务和培训收入,是另一场更缓慢的竞争,而且才刚刚开始。监管许可只是竞争起点,不等于既有市场优势结束。
07时间线概览
| 年份 | 地区 | 事件 |
|---|---|---|
| 1980s | US | SRI International 在 NIH 资助/DARPA 兴趣下开发底层原型 |
| 1995 | US | Intuitive Surgical 成立 |
| 1999 | EU | da Vinci 在欧洲上市 |
| 2000 | US | da Vinci 成为首个获 FDA 许可系统;Intuitive IPO |
| 2023 | US | 年度放置 1,370 套 da Vinci |
| 2024 | US | 年度放置 1,526 套;手术接近 270 万(+17%) |
| 2025 | US | 年度放置 1,721 套;手术超过 320 万(+19%) |
| 2025-12 | US | Medtronic Hugo 成为首个在美国获 FDA 许可的主要大型医疗器械挑战者 |
08常见问题
手术机器人市场有多大?
Precedence Research 估算全球 2025 年 125 亿美元、2026 年 145 亿、2035 年 503 亿美元;其他机构因市场范围不同会得出不同数字。
Intuitive Surgical 控制多少市场?
广义手术机器人市场约 60%,其中包含骨科系统;在 da Vinci 所处、更直接可比的软组织机器人手术约 70%—80%。分母不同。
Intuitive 的垄断正在结束吗?
竞争刚开始,并非优势已经结束。Medtronic Hugo 于 2025 年 12 月首次获美国 FDA 泌尿科许可,是二十多年来大型医疗器械公司在美国的直接挑战;但 Intuitive 仅 2025 年就放置超过 1,700 套,竞争者装机仍小得多。
09参考来源
01. 市场的形成
相关文章
细分领域深度解读
查看所有细分领域深度解读文章 →工业与现场应用
- ›机械臂:市场规模、主要厂商与安装量
- ›仓储物流自动化:市场规模与主要厂商
- ›外骨骼:市场规模、主要厂商与接连出现的财务困境
- ›手术机器人:市场规模、主要厂商与手术量增长(本文)