细分领域深度解读
机器人 AI 计算与芯片:市场规模与主要厂商
因此它是横向基础层,不是本体类型;目前单一公司在高端机器人计算中的优势比本站多数物理 AI 领域更明显。
01支撑所有领域的底层
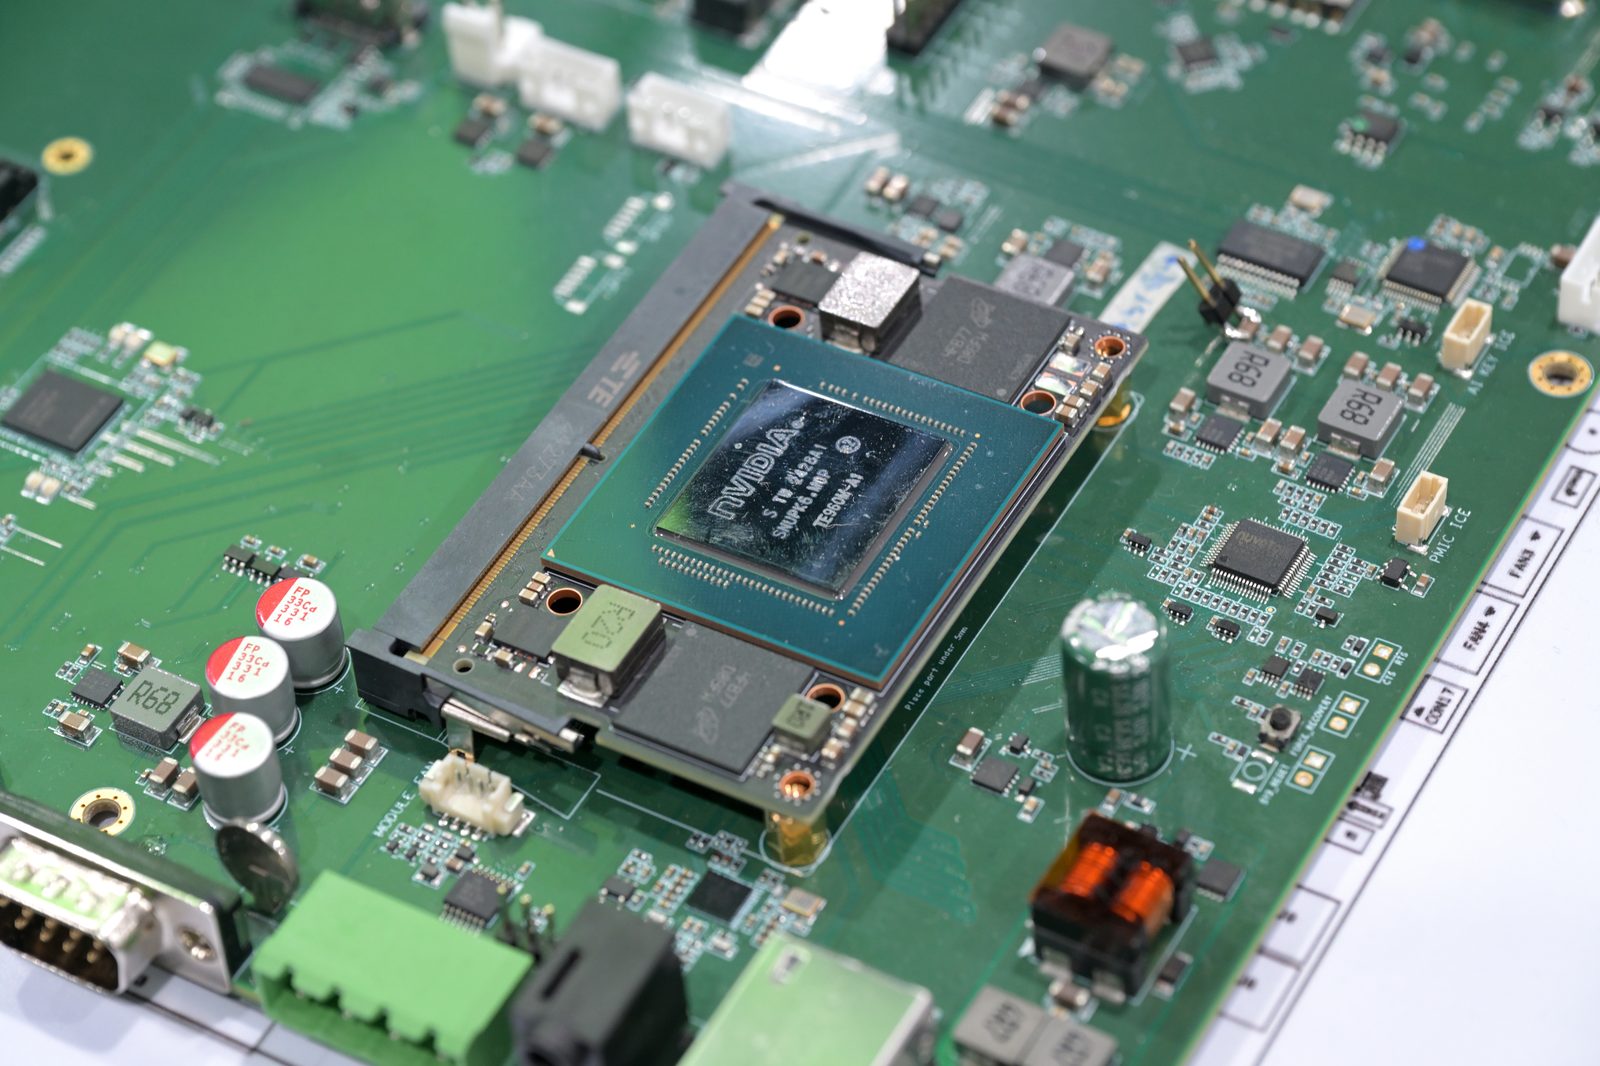
Computex 2025 展示的 Jetson Orin NX;它是现已用于人形与机器人计算的 Jetson AGX Thor 的较小同系列产品。
照片:4300streetcar,CC BY 4.0,来自 Wikimedia Commons人形、四足、配送机器人和无人机都有一项共同需求:机身内必须有一台车载计算机,能在电池驱动设备可承受的功耗和重量限制内,实时运行感知、规划与控制。这与在数据中心训练大语言模型是根本不同的芯片设计问题,因而形成了自己的供应商市场。这个市场与更广义的 AI 芯片产业分开,但仍建立在部分相同的底层硅技术之上。
02英伟达的先发优势
NVIDIA 自 2014 年出货 Jetson 边缘 AI 模组,比人形机器人成为主流投资主题早十多年,并建立 Isaac 机器人平台和 Omniverse 仿真生态。2025 年 8 月,基于 Blackwell 的 Jetson AGX Thor 正式上市:在 130W 功耗范围内最高提供 2,070 FP4 TFLOPS,开发套件定价 3,499 美元。发布时列出的早期采用或评估机构包括 Agility、Amazon Robotics、Boston Dynamics、Caterpillar、Figure、Hexagon、Medtronic、Meta、1X、John Deere、OpenAI、Physical Intelligence;“采用或评估”不都等于量产部署。
Jetson Thor 数字概览
03市场规模
Grand View Research 估算全球边缘 AI 芯片市场 2025 年为 273 亿美元、2026 年 362 亿美元、2033 年 2,918 亿美元,复合年增长率 34.7%。这是广义边缘 AI 芯片市场,不是仅机器人芯片收入,因此不能直接视为机器人计算市场规模。
全球边缘 AI 芯片市场规模:Grand View Research 估算(美元)
数据说明: 本细分市场的可用来源少于本站多数其他板块。NVIDIA Jetson 平台 39% 的数字来自一份缺乏成熟、可核查方法的单一市场研究报告(不同于 IFR 的工业机器人安装量等数据)。之所以收录,是因为这是目前找到的最具体数字,且大体符合各方普遍报道的 NVIDIA 在高端机器人计算领域的主导地位;但应将其视为方向性指标,而非精确数值。此处未提供出货量(台/年)序列:与机器人不同,调研过程中未发现任何研究机构按数量追踪边缘 AI 计算模组,公开数据主要是收入和市场规模估算。正文将 Qualcomm、Intel 和 NXP 列为挑战者,但目前都没有同等具体且可溯源的市场份额数字可供加入。
Market data as of 2026-07
04挑战英伟达的厂商
一项市场研究估算 Jetson 平台约占边缘 AI 计算收入 39%。由于未找到完全公开、可核验且可比较的方法,该数字应视为方向性而非精确份额。Qualcomm 于 CES 2026 推出 Dragonwing IQ10,定位为不需要 Thor 全部性能的低功耗机器人方案,并于 2026 年 3 月与德国 Neura 建立长期合作。Intel 成立专门 Robotics 事业部,称拥有 130 多个商业设计合作,主打开放平台;NXP 则通过收购 Kinara 和 Neural Axis 架构增强边缘神经处理。设计合作、产品发布与收入份额不是同一指标。
| 公司 | 国家/地区 | 指标 | 份额 |
|---|---|---|---|
| NVIDIA (Jetson) | US | Revenue share (2023-2024) | ~39% 市场研究估算,边缘 AI 计算收入——单一来源、可信度较低,详见注释 |
挑战者及其路线
面向不需要 Thor 最高性能、强调能效的机器人替代方案。
Intel Robotics 事业部
专门事业部、130 多项设计合作、开放平台定位。
NXP Neural Axis 架构
通过收购 Kinara 构建,面向边缘 AI 神经处理。
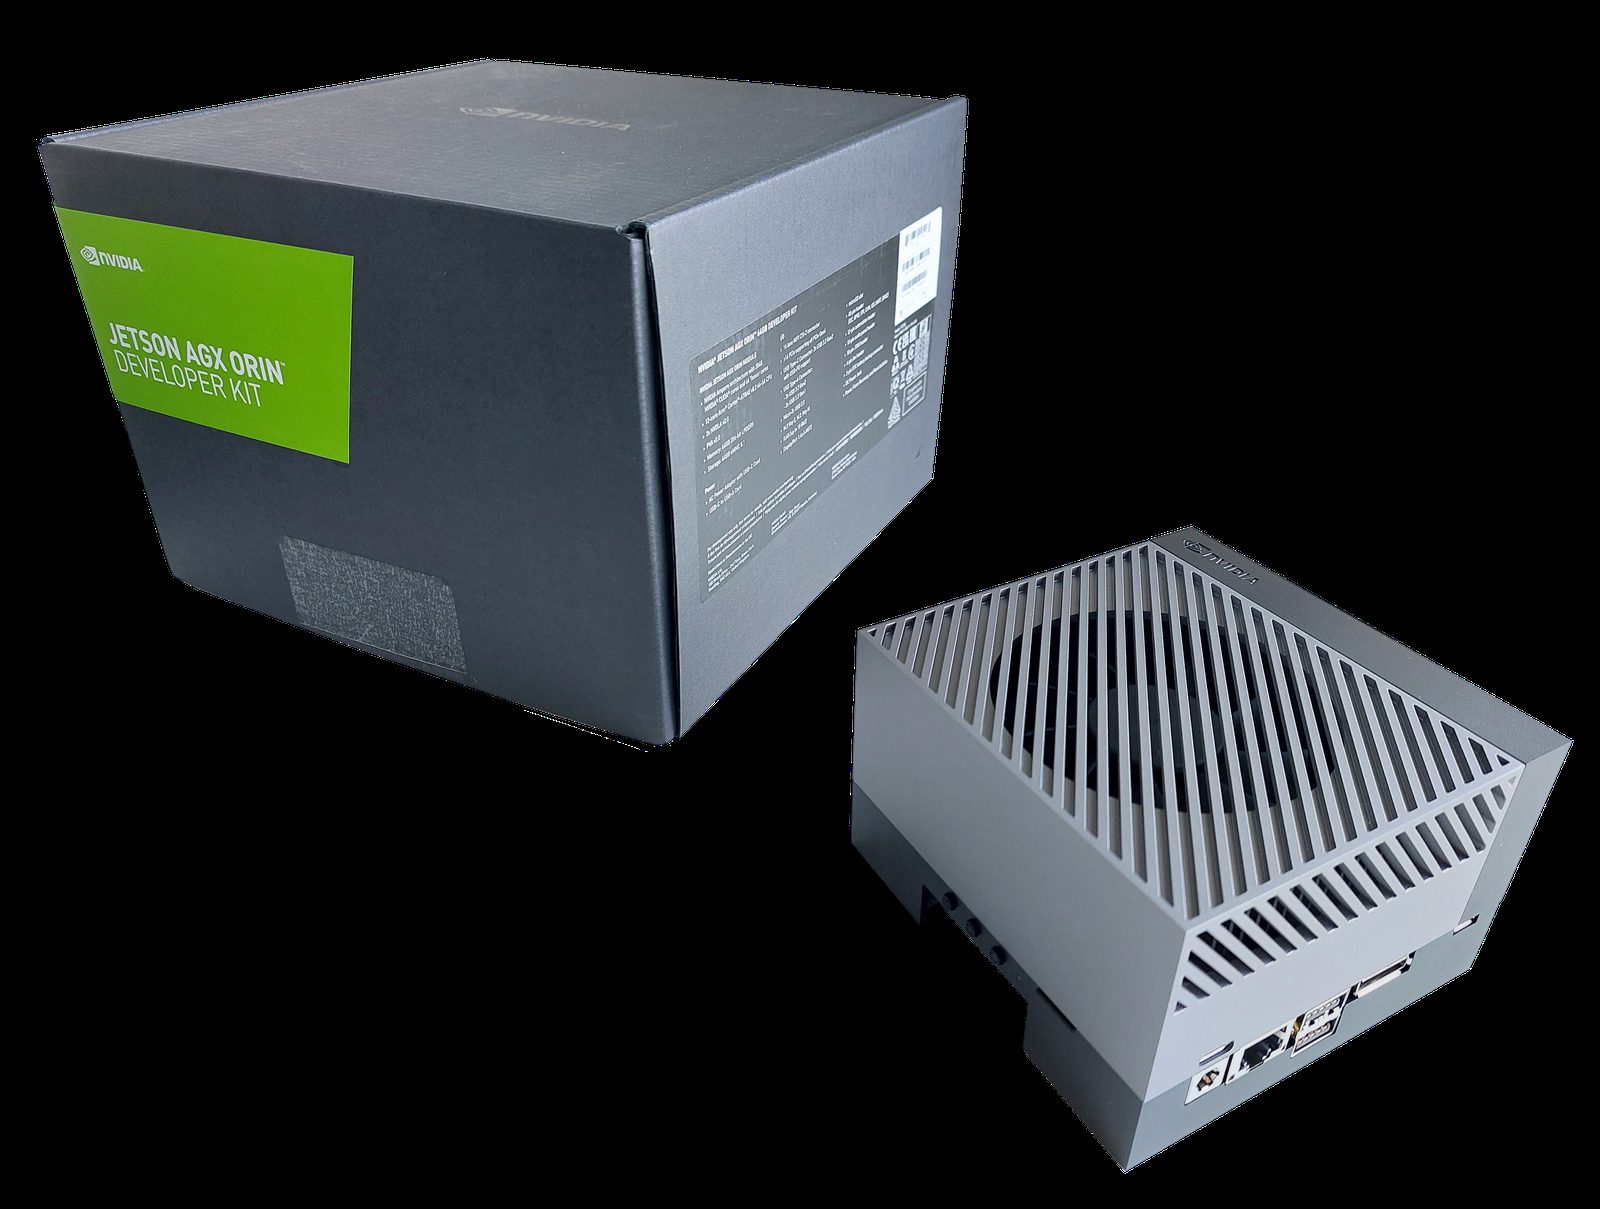
Jetson AGX Orin 开发套件,是 2025 年 8 月正式上市的 Blackwell Jetson AGX Thor 之前一代嵌入式计算模组。
照片:Auledas,CC BY 4.0,来自 Wikimedia Commons05前方挑战
待解答的并非 NVIDIA 是否领先:它在硬件性能和周边软件生态两方面都明显占优。真正的问题是,这个市场最终会像工业机械臂那样,由稳定寡头连续数十年保持地位;还是会像人形机器人出货量排名那样,领先者的数字在几年内就遭到质疑,份额也被逐步侵蚀。Qualcomm 和 Intel 不与 NVIDIA 单纯比拼峰值性能,而是分别押注能效与开放平台。这两种策略能否真正改变营收份额,而不只带来设计定点的新闻标题,将由未来几年的数据来验证。
06时间线概览
| 年份 | 地区 | 事件 |
|---|---|---|
| 2014 | US | NVIDIA 出货首款 Jetson 边缘 AI 计算模组 |
| 2025-08 | US | Jetson AGX Thor(Blackwell)正式上市 |
| 2026-01 | US | Qualcomm 在 CES 发布 Dragonwing IQ10 |
| 2026-03 | DE | Qualcomm 与 Neura Robotics 正式建立长期机器人合作 |
07常见问题
机器人边缘 AI 芯片市场有多大?
Grand View Research 估算广义全球边缘 AI 芯片市场 2025 年 273 亿美元、2026 年 362 亿美元、2033 年 2,918 亿美元,CAGR 34.7%;并非机器人专属市场。
大多数机器人实际使用什么芯片?
高端机器人计算广泛采用 NVIDIA Jetson,最新为 2025 年 8 月上市的 Jetson AGX Thor。一项市场研究估算其约占边缘 AI 计算收入 39%,但方法不完全公开,应视为方向性。不能据此断言所有机器人多数都使用 Jetson。
机器人芯片领域有人真正挑战 NVIDIA 吗?
Qualcomm(Dragonwing IQ10,强调能效)、Intel(Robotics 事业部及 130 多项设计合作)、NXP(收购 Kinara)都在构建竞争平台,但尚无任何一家公布可与 NVIDIA 报道位置直接比较的市场份额。
08参考来源
02. 英伟达的先发优势
相关文章
细分领域深度解读
查看所有细分领域深度解读文章 →使能技术
- ›机器人基础模型:市场规模、主要厂商与融资热潮
- ›执行器与精密减速器:市场规模与主要厂商
- ›机器人传感与感知:市场规模与激光雷达竞赛
- ›机器人 AI 计算与芯片:市场规模与主要厂商(本文)