분야별 심층 분석
액추에이터·정밀 감속기: 시장 규모와 주요 기업
01로봇 원가의 35~40%
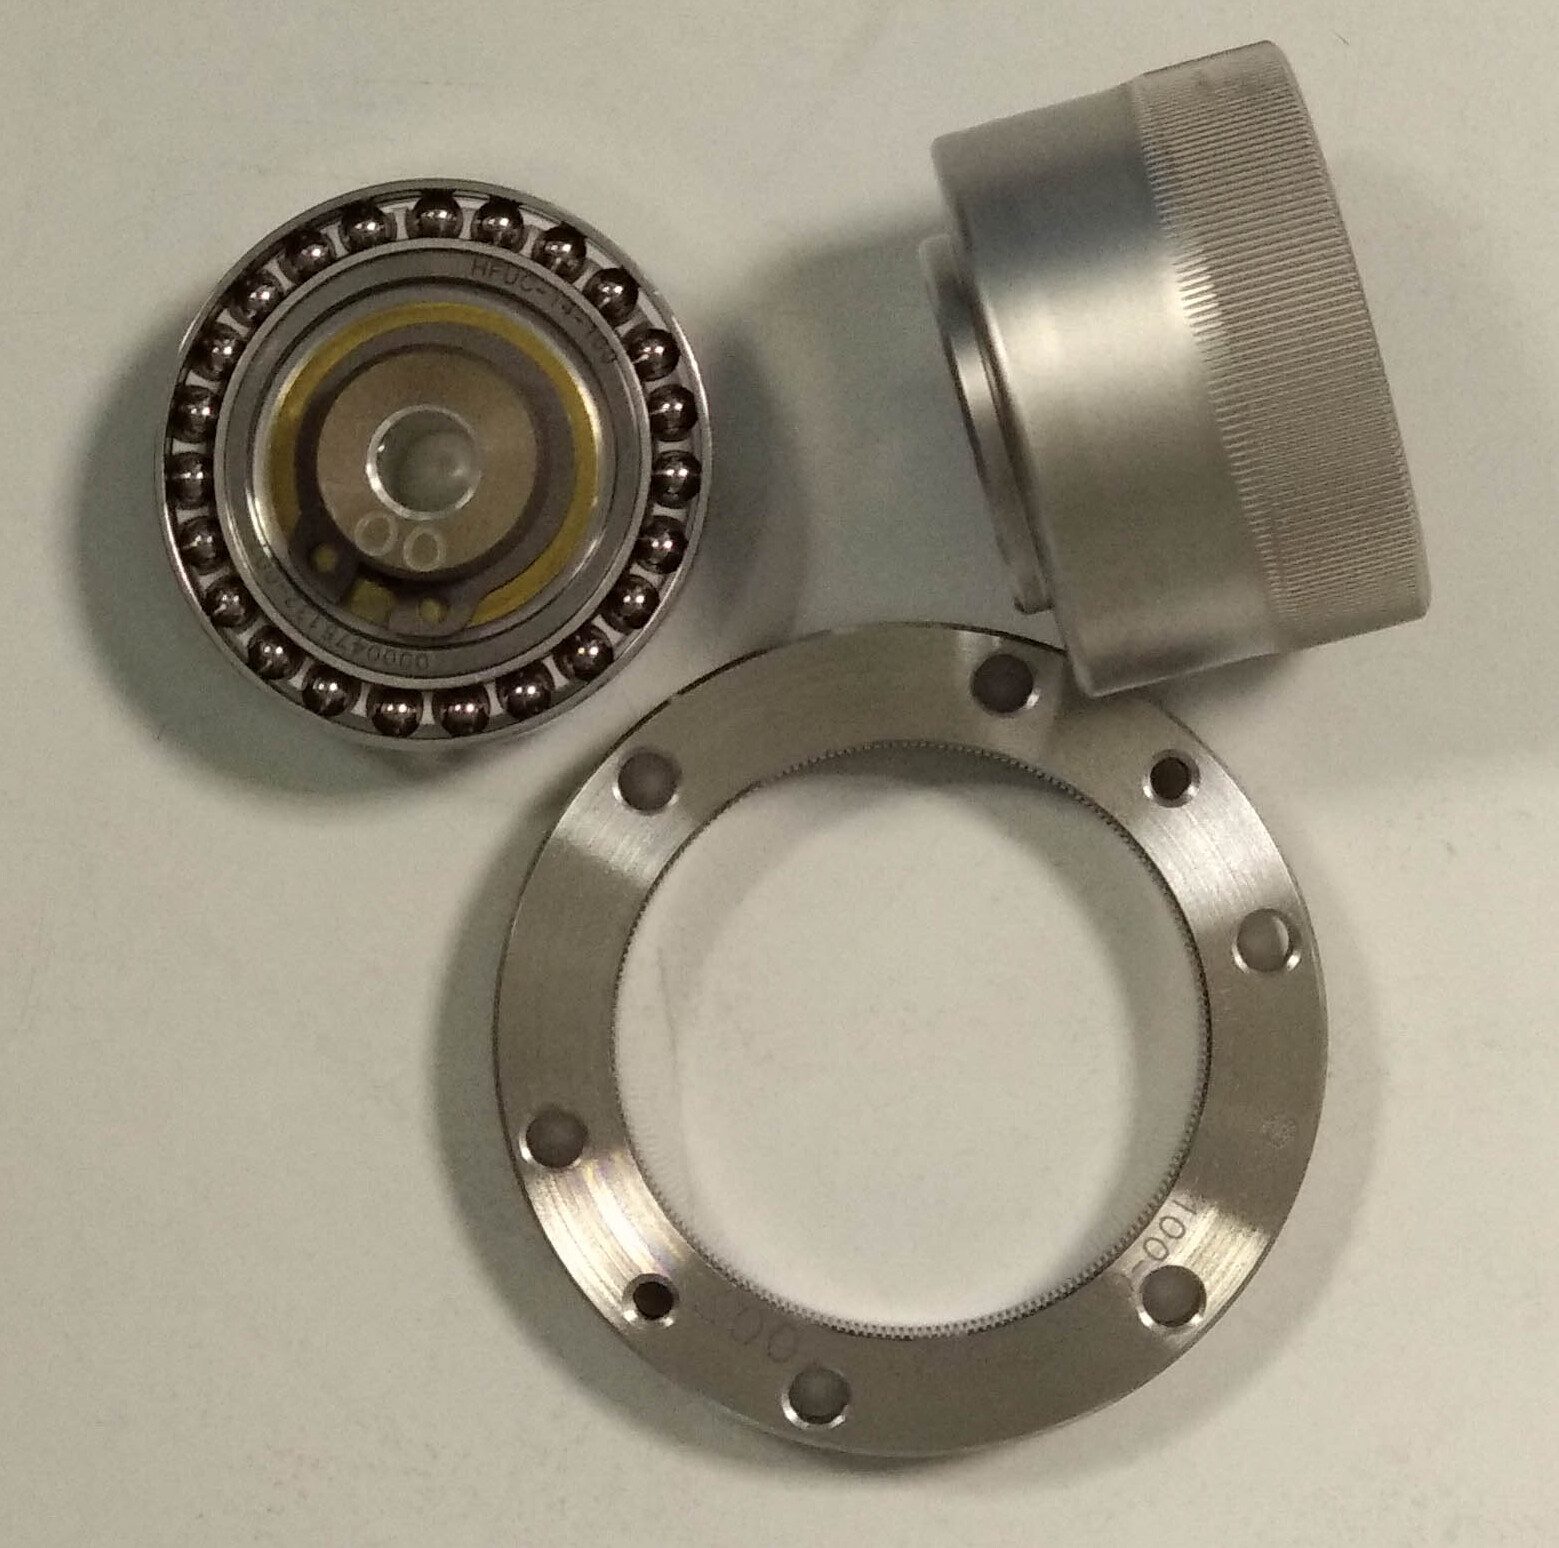
웨이브 제너레이터·플렉스스플라인·서큘러스플라인의 3개 구성품. 다수 휴머노이드·산업용 팔 관절 안의 감속기 유형입니다.
사진: Pieceofmetalwork, CC BY-SA 4.0, Wikimedia Commons액추에이터와 내부 정밀감속기(기어박스)는 모터 회전을 팔·휴머노이드 팔다리에 필요한 정밀하고 제어 가능한 관절 운동으로 바꿉니다. 업계 추정 대부분에서 휴머노이드 총 BOM의 약 35~40%로 단일 부품군 중 최대입니다. 휴머노이드급 고정밀·고토크 액추에이터 공급사는 세계 10곳 미만이라 AI 성능과 별개로 양산 속도를 제한하는 병목입니다.
02정밀 감속기
1980년대 이래 거의 모든 관절에는 서로 연관되지만 다른 감속기 기술 2종이 쓰였고 일본 업체가 모두 선도했습니다. Nabtesco는 산업용 대형 관절용 RV(사이클로이드) 감속기 세계 공급의 추정 60%를 차지합니다. 소형 팔·협동로봇·휴머노이드에 흔한 하모닉(스트레인웨이브) 감속기라는 더 좁은 분류에서는 Harmonic Drive Systems 약 15%, Sumitomo Drive Technologies 약 19%로 추정됩니다. 세 회사는 같은 감속기 유형에서 정면 경쟁하는 것이 아니라 각 영역을 지켜왔습니다.
감속기 공급사
| 기업 | 국가 | 지표 | 점유율 |
|---|---|---|---|
| Nabtesco | JP | Reducer supply share (2025) | ~60% 업계 추정치 — 하모닉 감속기가 아닌 RV 감속기만 대상 |
| Sumitomo Drive Technologies | JP | Reducer supply share (2025) | ~19% 업계 추정치 — 로보틱스용 하모닉 감속기만 대상 |
| Harmonic Drive Systems 기업 | JP | Reducer supply share (2025) | ~15% 업계 추정치 — 하모닉 감속기만 대상 |
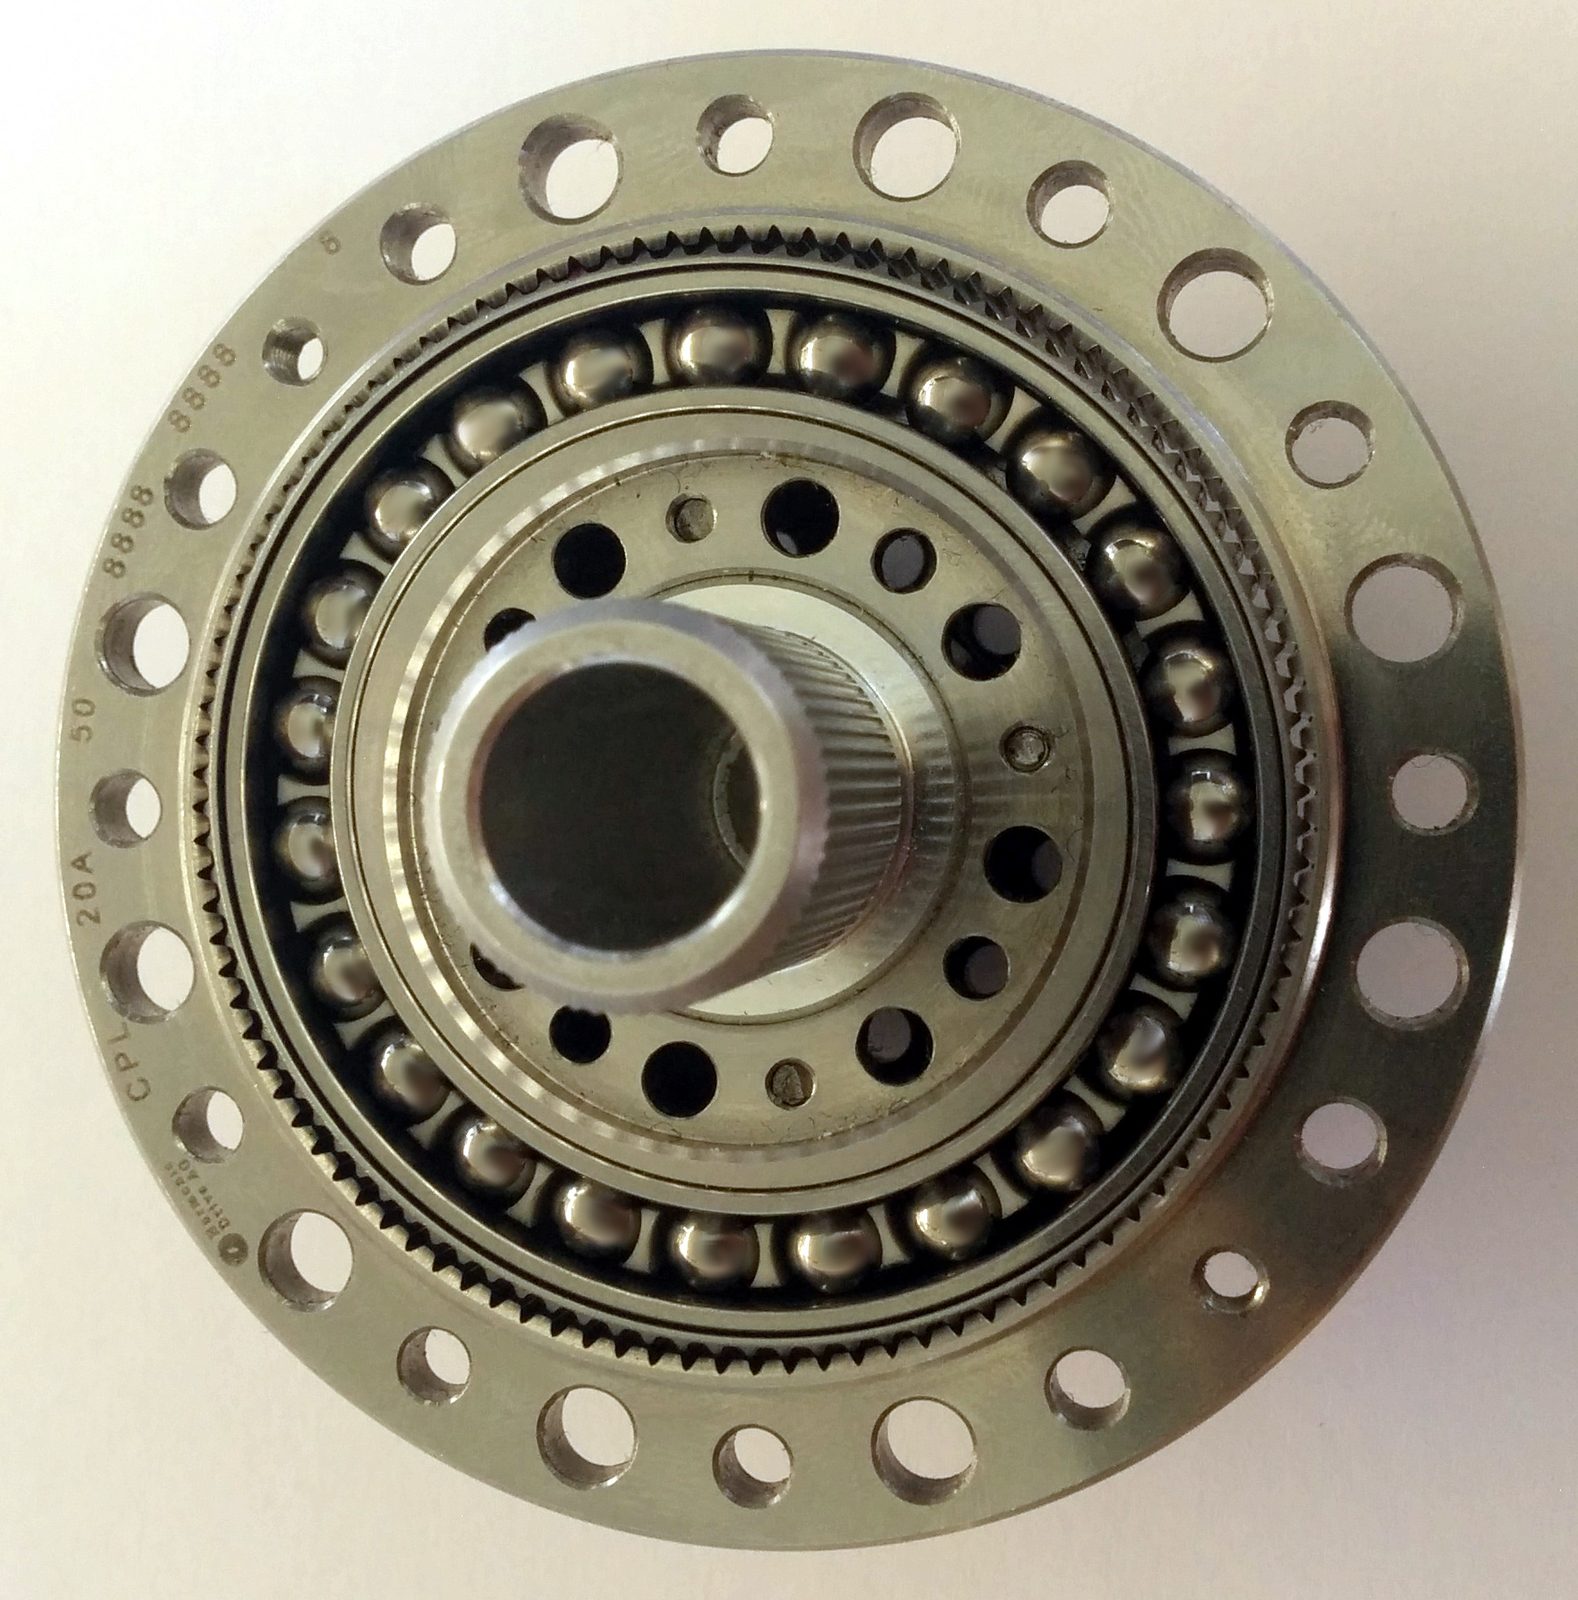
완전한 하모닉 드라이브 기어박스 단면. Nabtesco와 Harmonic Drive Systems가 세계 공급을 주도하는 정밀감속기 유형입니다.
사진: wdwd, CC BY-SA 4.0, Wikimedia Commons03시장 규모
DataIntelo는 세계 하모닉 드라이브 시스템 시장을 2025년 $28억에서 2034년 $61억, CAGR 9.1%로 추정합니다. 이는 하모닉 드라이브만 포함하며 전체 액추에이터·부품 시장이 아닙니다. 모든 감속기·모터·액추에이터를 합친 일관 시장 시계열은 찾지 못했으며 공급망의 파편화·전문성을 보여줍니다.
세계 하모닉 드라이브 시스템 시장, DataIntelo 추정(USD)
데이터 주: 세 회사는 하나의 점유율 지표로 정면 경쟁하지 않고 서로 다른 두 정밀 감속기 기술을 주도합니다. Nabtesco의 약 60%는 대형 산업용 로봇 팔 관절에 주로 쓰이는 RV(사이클로이드) 감속기 기준이고, Sumitomo의 약 19%와 Harmonic Drive Systems의 약 15%는 소형 팔·코봇·휴머노이드 관절에 흔한 하모닉(스트레인 웨이브) 감속기 기준입니다. 분모가 RV 감속기 공급량과 하모닉 감속기 공급량으로 달라 합산할 수 없습니다. 시장 규모도 하모닉 드라이브 시스템만 다루며 모터, 다른 감속기 기어박스, 별도 센서·인지 세그먼트의 센서까지 포함하는 액추에이터·부품 전체가 아닙니다. 전체 세그먼트의 일관된 시계열을 제공하는 단일 조사기관은 찾지 못했습니다.
Market data as of 2026-07
04액추에이터 내재화
휴머노이드 투자 붐은 수십 년 된 부품 공급 구조에 새로운 방향의 압력을 가합니다. 산업용 로봇팔 업체들이 오랫동안 Nabtesco, Harmonic Drive Systems, Sumitomo에서 감속기와 액추에이터를 샀던 것과 달리 Tesla, Unitree 등 여러 휴머노이드 제조사는 자체 액추에이터 설계·생산으로 이동했습니다. 관절 하드웨어를 외부 구매품이 아니라 핵심 역량으로 보는 것입니다. Unitree가 사족보행 로봇에 이미 적용한 수직통합과 같은 논리입니다. 열린 질문은 자체 생산이 대규모에서 기존 일본 공급사 구매보다 비용과 신뢰성 면에서 실제로 나은지입니다. 아니면 현재 공급 기반이 휴머노이드 규모의 물량을 감당하지 못해 택한 임시 우회책인지도 검증해야 합니다.
05앞으로의 과제
40년 동안 이 분야는 부품을 공급하는 로봇팔 시장과 구조적으로 비슷했습니다. 깊은 기술 장벽을 가진 소수의 전문 공급사가 안정적으로 자리를 지켰고 신규 업체가 도전하는 일은 드물었습니다. 휴머노이드 붐은 한 세대 만에 이 구조를 시험하는 첫 사건입니다. 막대한 신규 수요를 만들 뿐 아니라 최대 구매자 일부가 외부에서 사던 부품을 직접 생산해 자기 자신의 공급사가 되려 하기 때문입니다. 향후 몇 년은 Nabtesco, Harmonic Drive Systems, Sumitomo가 산업용 로봇과 협동로봇 시대처럼 각자의 영역을 지킬지, 아니면 Tesla, Unitree 등의 자체 액추에이터 프로그램이 실제 점유율을 가져갈지를 보여줄 것입니다. 좁지만 핵심적인 이 부품 시장의 구조가 바뀌는지가 관건입니다.
06연표 한눈에 보기
| 연도 | 지역 | 사건 |
|---|---|---|
| 1980s | JP | Nabtesco와 Harmonic Drive Systems가 정밀감속기 선도 지위 확립 |
| 2000s | JP | Sumitomo Drive Technologies가 하모닉 감속기에서 유의미한 지위 구축 |
| 2020s | Global | Tesla·Unitree 등 휴머노이드 업체가 액추에이터 내재화 시작 |
07자주 묻는 질문
로봇 비용에서 액추에이터 비중은?
업계 추정 대부분에서 액추에이터와 감속기는 휴머노이드 총 BOM의 약 35~40%로 단일 부품군 중 최대입니다.
로봇 관절의 정밀감속기는 누가 만드나요?
일본 3사가 서로 다른 기술을 선도합니다. Nabtesco는 RV(사이클로이드) 세계 공급 약 60%, Sumitomo 약 19%와 Harmonic Drive Systems 약 15%는 하모닉(스트레인웨이브) 분류 점유율입니다.
왜 휴머노이드 업체가 액추에이터를 직접 만드나요?
휴머노이드급 정밀도·출력을 내는 공급사가 세계 10곳 미만이라 생산 병목이 됩니다. Tesla·Unitree 등은 제한된 외부 공급망에 전적으로 의존하지 않고 자체 설계·생산하며 Unitree의 사족보행 수직통합과 같은 방식입니다.
관련 기사
분야별 심층 분석
분야별 심층 분석 전체 글 →휴머노이드·모빌리티
산업·현장 응용
기반 기술
- ›로봇 파운데이션 모델: 시장 규모, 주요 기업, 자금 조달 붐
- ›액추에이터·정밀 감속기: 시장 규모와 주요 기업(현재 글)
- ›로봇 센서·인지: 시장 규모와 LiDAR 경쟁
- ›로봇용 AI 컴퓨팅·칩: 시장 규모와 주요 기업