분야별 심층 분석
휴머노이드 로봇: 시장 규모와 엇갈리는 출하량
01시장의 형성
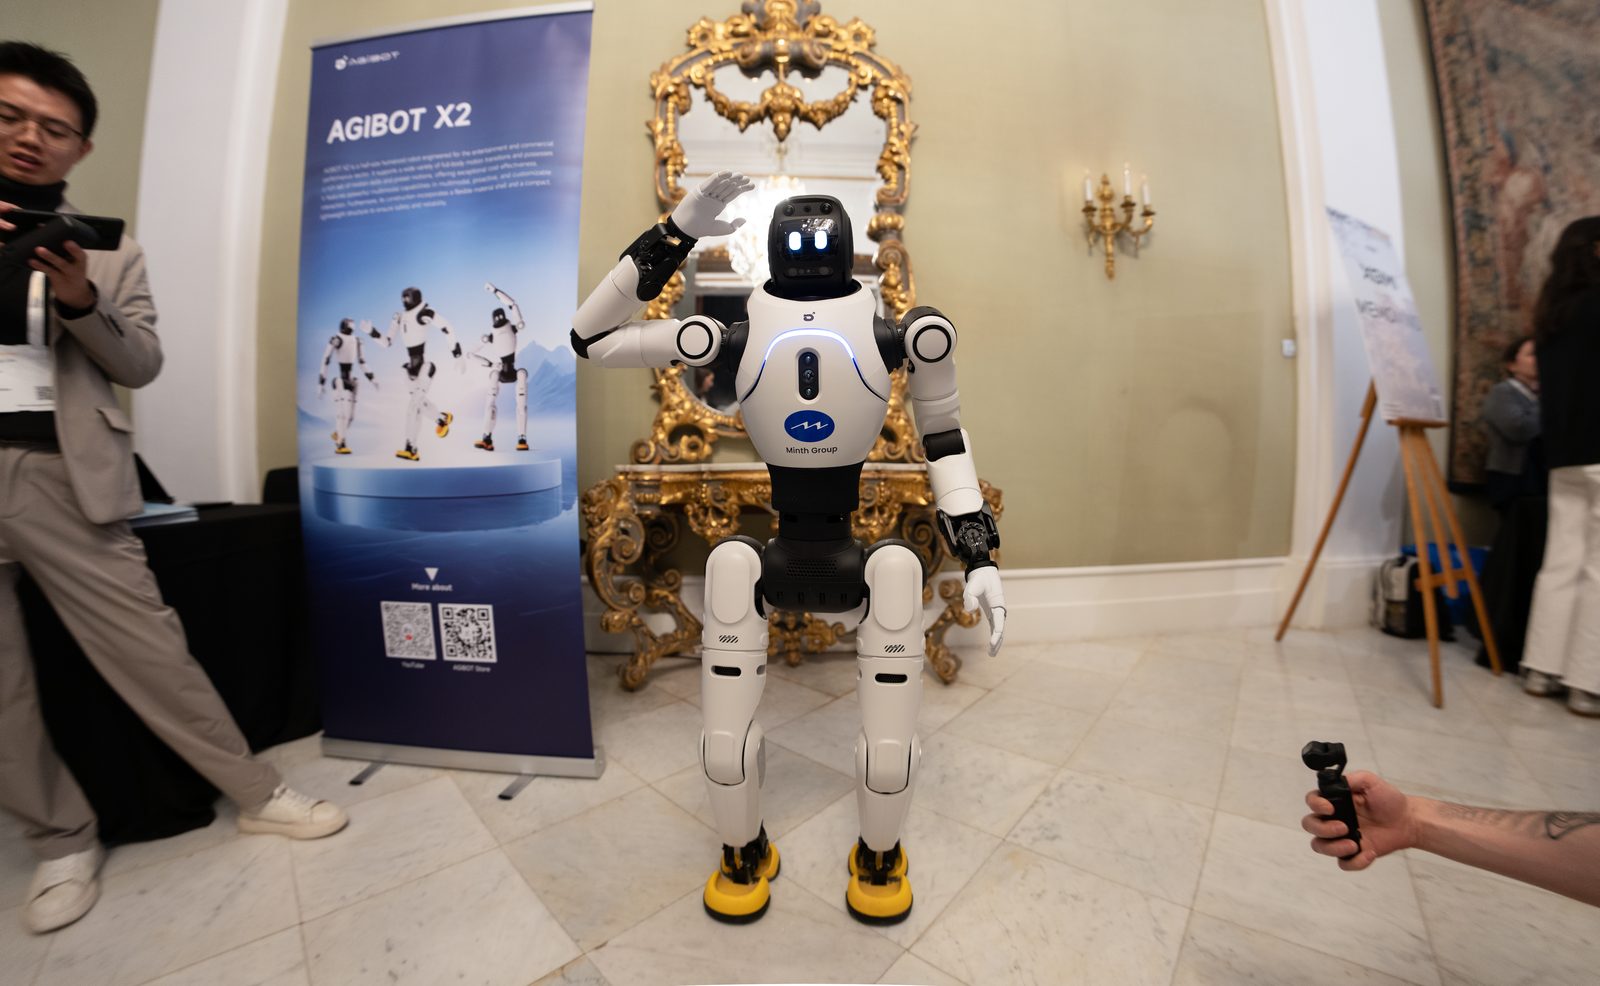
Omdia가 2025년 출하량 1위로 평가한 상하이 기업
사진: JJxFile, CC BY 4.0, Wikimedia CommonsHonda는 32년간 개발했지만 상업적으로 도입하지 못한 ASIMO 프로그램을 2018년 조용히 종료했습니다. 화려한 파쿠르와 공중제비 영상으로 알려진 Boston Dynamics의 Atlas도 판매 제품이 아니라 DARPA 지원 연구 플랫폼에 머물렀습니다. 흐름이 바뀐 계기는 2021년 8월 19일 Tesla AI Day에서 공개된 Optimus였습니다. 당시 공개는 작동하는 로봇보다 개발 의지를 밝힌 구상에 가까웠지만, 업계에서는 이때부터 ‘휴머노이드’가 연구 주제에서 투자 가능한 사업 분야로 바뀌었다고 보는 시각이 많습니다. 이듬해에는 Boston Dynamics, Tesla, Google DeepMind 출신 엔지니어들이 참여한 Figure AI가 설립됐습니다.
02자금 조달과 상장
약 1년 사이에 휴머노이드 로봇 기업의 서로 다른 세 가지 자금 조달 방식이 나타났습니다. 중국의 UBTech Robotics는 2023년 12월 29일 홍콩증권거래소 메인보드에 상장해 세계 최초의 상장 휴머노이드 로봇 제조사가 됐습니다. 미국의 Figure AI는 2024년 2월 시리즈 B에서 6억 7,500만 달러를 조달해 26억 달러의 기업가치를 인정받았고, Microsoft, OpenAI Startup Fund, Nvidia, Jeff Bezos, Intel Capital 등이 투자했습니다. 이와 함께 OpenAI와 로봇용 AI 모델 개발 협약도 맺었습니다. 한국의 Samsung Electronics는 스타트업에 투자하는 대신 기존 휴머노이드 로봇 제조사의 지분을 확보하는 전혀 다른 방식을 택했습니다. 2023년 1월 약 4,000만 달러에 KAIST 휴머노이드로봇연구센터에서 2011년 분사한 Rainbow Robotics 지분 10.2%를 인수한 뒤 35%까지 늘려 최대주주가 됐고, CEO Lee Jae-yong에게 직접 보고하는 Future Robotics Office를 신설했습니다.
약 1년 사이 등장한 휴머노이드 로봇 기업의 세 가지 자금 조달 방식
Microsoft·OpenAI·Nvidia 등이 투자한 기업가치 26억 달러, OpenAI와 로봇용 AI 모델 개발 협약
03상용화
걷는 로봇과 고객이 비용을 지불하고 사용하는 로봇은 다릅니다. Agility Robotics의 Digit은 2024년 6월 물류기업 GXO와 다년간의 서비스형 로봇 계약을 맺어 정식 상업 현장에 도입된 최초의 휴머노이드가 됐습니다. 2026년 중반까지 미국 조지아주 Flowery Branch의 GXO 시설에서 10만 개가 넘는 토트를 옮겼고, South Carolina주 Cheraw의 Schaeffler 공장에서는 약 15개월 연속으로 매일 8시간씩 근무했습니다. 반면 Tesla는 2025년 자사 공장용 Optimus 5,000대 생산 목표를 세웠지만 연말까지 실제 생산량은 자체 발표로도 ‘수백 대’에 그쳤습니다. 이후 2026년 목표를 5만~10만 대로 제시하고 차세대 Optimus 3를 2026년 7~8월경 Fremont 공장에서 생산할 계획이라고 밝혔습니다.
Optimus의 2025년 목표와 보고된 실제 생산량
04양산과 출하량
서구 제조사의 생산량이 아직 수백 대 단위에 머무는 동안 중국 업체들은 수천 대 규모로 올라섰습니다. 2023년 설립된 상하이 AgiBot과, 휴머노이드에 진출하기 전 7년 동안 사족보행 ‘로봇개’를 만든 항저우 Unitree는 2024~2025년에 시제품 단계에서 양산으로 이동했습니다. 서구 업체들이 여전히 주로 수입하는 모터·감속기·센서를 중국 내 공급망에서 조달할 수 있었던 점이 이를 뒷받침했습니다. Omdia 집계에서 2025년 세계 휴머노이드 출하량은 약 13,318대로 2024년보다 약 480% 늘었고, 중국 제조사가 약 90%를 차지했습니다. TrendForce도 가속이 이어질 것으로 봅니다. 2026년 세계 출하량이 5만 대를 넘어 전년 대비 700% 이상 늘어난다는 전망입니다. 다만 TrendForce는 자사의 2025년 수치를 공개하지 않기 때문에, 이 증가율을 Omdia의 13,318대와 직접 견줄 수는 없습니다. 같은 전망은 Unitree와 AgiBot 두 회사가 2026년 중국 내 출하의 약 80%를 차지할 것으로 봅니다.
세계 휴머노이드 출하(2025~2035)
05주요 기업
Omdia는 2025년 AgiBot이 5,168대, 세계 출하량의 39%로 1위였다고 집계했습니다. Unitree는 4,200대(32%), UBTech는 1,000대로 뒤를 이었습니다. 그러나 Unitree는 5,500대 이상을 출하했다고 자체 발표하며 자신이 1위라고 반박합니다. 매출이 발생한 출하 제품과 단순 시연·파일럿 배치를 어디까지 포함할지를 두고 집계 기준이 다르기 때문입니다. Figure AI의 2025년 출하량은 약 150대로, 중국 기업처럼 생산 규모를 키우기보다 소수의 고부가가치 기업 고객에게 도입하는 전략을 반영합니다.
두 순위, 두 우승자
2025 출하 선두(보고 대수)
5,168 units Omdia, TechNode 경유(2026년 1월)
1,000 units Omdia, TechNode 경유(2026년 1월)
150 units Forbes(2026년 4월)
| 기업 | 국가 | 지표 | 2025 출하 |
|---|---|---|---|
| AgiBot (Zhiyuan Robotics) | CN | Units sold (2025) | 5,168 units Omdia, TechNode 경유(2026년 1월) |
| Unitree Robotics 공식 자료 | CN | Units sold (2025) | 4,200 units Omdia, TechNode 경유(2026년 1월) — Unitree는 이에 이의를 제기하며 자체적으로 5,500대 이상이라고 보고 |
| UBTECH Robotics | CN | Units sold (2025) | 1,000 units Omdia, TechNode 경유(2026년 1월) |
| Figure AI | US | Units sold (2025) | 150 units Forbes(2026년 4월) |
Figure Helix 소개(2025.2)—출하 로봇의 VLA
06가격과 상장 기업
이 분야에서 가장 많이 나오는 질문은 두 가지인데, 둘 다 출하량 표로는 답할 수 없습니다. 첫째는 가격입니다. Unitree는 자사 가격을 공개하고 있고, 한 제조사의 제품군 안에서도 폭이 넓습니다. 기능을 덜어낸 개발자용 플랫폼 R1이 약 5,900달러, 최상위 모델이 약 9만 달러이며, 양산을 겨냥한 G1이 약 1만 6,000달러로 그 사이에 놓입니다. 서구 제조사 대부분은 정가를 아예 공개하지 않습니다. 진열해 놓고 파는 방식이 아니기 때문입니다. Agility의 Digit은 앞서 설명한 Robots-as-a-Service 방식으로 고객에게 전달되며, 여기서 의미 있는 숫자는 본체 가격이 아니라 월 이용료입니다.
둘째는 이 가운데 어느 회사가 상장돼 있느냐입니다. 이 글에 이름이 나오는 제조사 중 상장사는 세 곳으로, UBTech Robotics(9880.HK, 홍콩), 테슬라(TSLA), Rainbow Robotics(277810, KOSDAQ)입니다. 삼성전자(005930, KOSPI)는 직접 만드는 대신 마지막 회사에 출자하는 방식으로 이 분야에 들어왔습니다. Figure AI, AgiBot, Agility Robotics, Neura Robotics는 이 글을 쓰는 시점까지 모두 비상장입니다. Unitree는 상하이 STAR 마켓 상장을 신청해 2026년 7월 최종 등록 승인을 받았지만 거래 개시일은 아직 정해지지 않았습니다. 여기 적은 내용은 추천이 아니라, 티커가 있는 회사와 없는 회사의 구분일 뿐입니다.
07시장 규모
조사기관 다섯 곳에 휴머노이드 로봇 시장 규모를 물으면 다섯 가지 답이 나옵니다. 어느 한쪽이 반드시 틀려서가 아니라 서로 다른 범위를 측정하기 때문입니다. Grand View Research는 하드웨어만 집계해 2024년 세계 시장을 약 15억5천만 달러로 봤습니다. DataBridge Market Research는 더 넓은 범위를 적용한 것으로 보이며 같은 해를 약 36억5천만 달러로 추정했습니다. 아래 차트에 사용한 MarketsandMarkets의 연속 자료는 2025년 29억2천만 달러, 2030년 152억6천만 달러, 2035년 502억7천만 달러를 제시하며 첫 구간의 연평균성장률을 39.2%로 봅니다. Goldman Sachs는 별도 범위와 방법론으로 2035년 누적 출하 약 140만 대, 시장 380억 달러를 전망했습니다. 기존 60억 달러 전망보다 여섯 배 넘게 높인 수치입니다. 같은 해를 놓고 보면 MarketsandMarkets 수치와 1.3배 차이가 나는데, 신뢰할 만한 두 방법론이 얼마나 벌어질 수 있는지를 보여주는 잣대입니다. 어떤 수치도 그 배후 방법론보다 더 정밀한 사실처럼 읽어서는 안 됩니다.
세계 휴머노이드 시장, MarketsandMarkets 추정(USD)
데이터 주: 범위(하드웨어만 또는 하드웨어+소프트웨어+서비스)에 따라 기관별 시장 추정치가 2~3배 다릅니다. 2024년을 Grand View Research는 약 $1.55B, DataBridge는 약 $3.65B로 봤습니다. 출하 순위도 미결 논쟁입니다. Omdia는 2025년 AgiBot을 5,168대·39%로 1위에 놓지만 Unitree는 5,500대 이상을 자체 보고하며 1위를 주장합니다. 둘 다 표시하되 어느 것도 확정 단일치로 보지 않습니다. `shipmentVolume`도 연도별 방법론이 섞였습니다. 2025년 13,318대는 Omdia, 2026년 50,000대 초과 전망은 TrendForce가 자체적으로 더 낮게 집계한 2025년 기준을 사용하므로 엄밀한 전년 비교가 아닙니다.
Market data as of 2026-07
08지역별 동향
이 시장의 지역별 차이는 단순히 어느 지역이 앞서느냐가 아니라, 각 지역이 문제의 어느 부분에 승부를 거느냐에 있습니다. 중국은 생산 규모와 수직 통합에 집중합니다. Unitree는 부품의 95% 이상을 자체 생산하며, 중국의 촘촘한 전자 부품 공급망은 AgiBot과 UBTech 등이 빠르게 제품을 개선하고 원가를 낮추도록 뒷받침합니다. 미국은 소프트웨어와 AI에 무게를 둡니다. Figure와 OpenAI의 협력, OpenAI가 지원한 1X, Tesla의 자체 Full Self-Driving 기술 스택은 모두 로봇의 ‘두뇌’를 차별화 요소로 삼는 대신 더 적고 비싼 로봇을 생산하는 전략입니다. 독일 Neura Robotics가 이끄는 유럽은 미국이나 중국의 방식을 따르기보다 유럽 제조업에 맞춘 인지형 휴머노이드에 투자하고 있습니다. Neura Robotics는 2026년 단일 라운드에서 약 14억 달러를 조달해 로보틱스 업계 사상 최대 규모 라운드 중 하나를 기록했습니다.
한때 ASIMO를 만든 일본은 전혀 다른 자리에 서 있습니다. TrendForce는 일본의 무게중심이 완제품 출하 대수를 겨루는 쪽이 아니라, 액추에이터·센서·제어계 같은 핵심 부품을 고도화해 진입 장벽을 높이는 쪽에 있다고 정리하면서 하모닉드라이브의 관절용 감속기를 사례로 듭니다. 미국과 중국의 휴머노이드 제조사 모두 이 층에 여전히 의존합니다. 완제품 개발이 멈춘 것은 아닙니다. 같은 보고서는 일본 쪽 움직임으로 가와사키중공업의 휴머노이드 Kaleido 9(가반하중 30kg, VR 원격조작)를 꼽습니다. 다만 중국과 미국이 벌이는 출하 경쟁을 겨냥한 것은 아닙니다.
중국
- 2023AgiBot 설립·UBTech 상장
- 2024Unitree 약$16,000 G1 출시
- 2025세계 출하 약90%
미국
- 2021Tesla AI Day Optimus
- 2024Figure AI, 6억 7,500만 달러 조달
- 2024Digit, GXO에서 유료 현장 작업 시작
독일
- 2026Neura Robotics, 약 14억 달러 조달
일본
- 2000Honda ASIMO 공개
- 2018Honda, ASIMO 프로그램 종료
- 2025TrendForce: 일본은 완성 로봇보다 핵심 부품에 집중
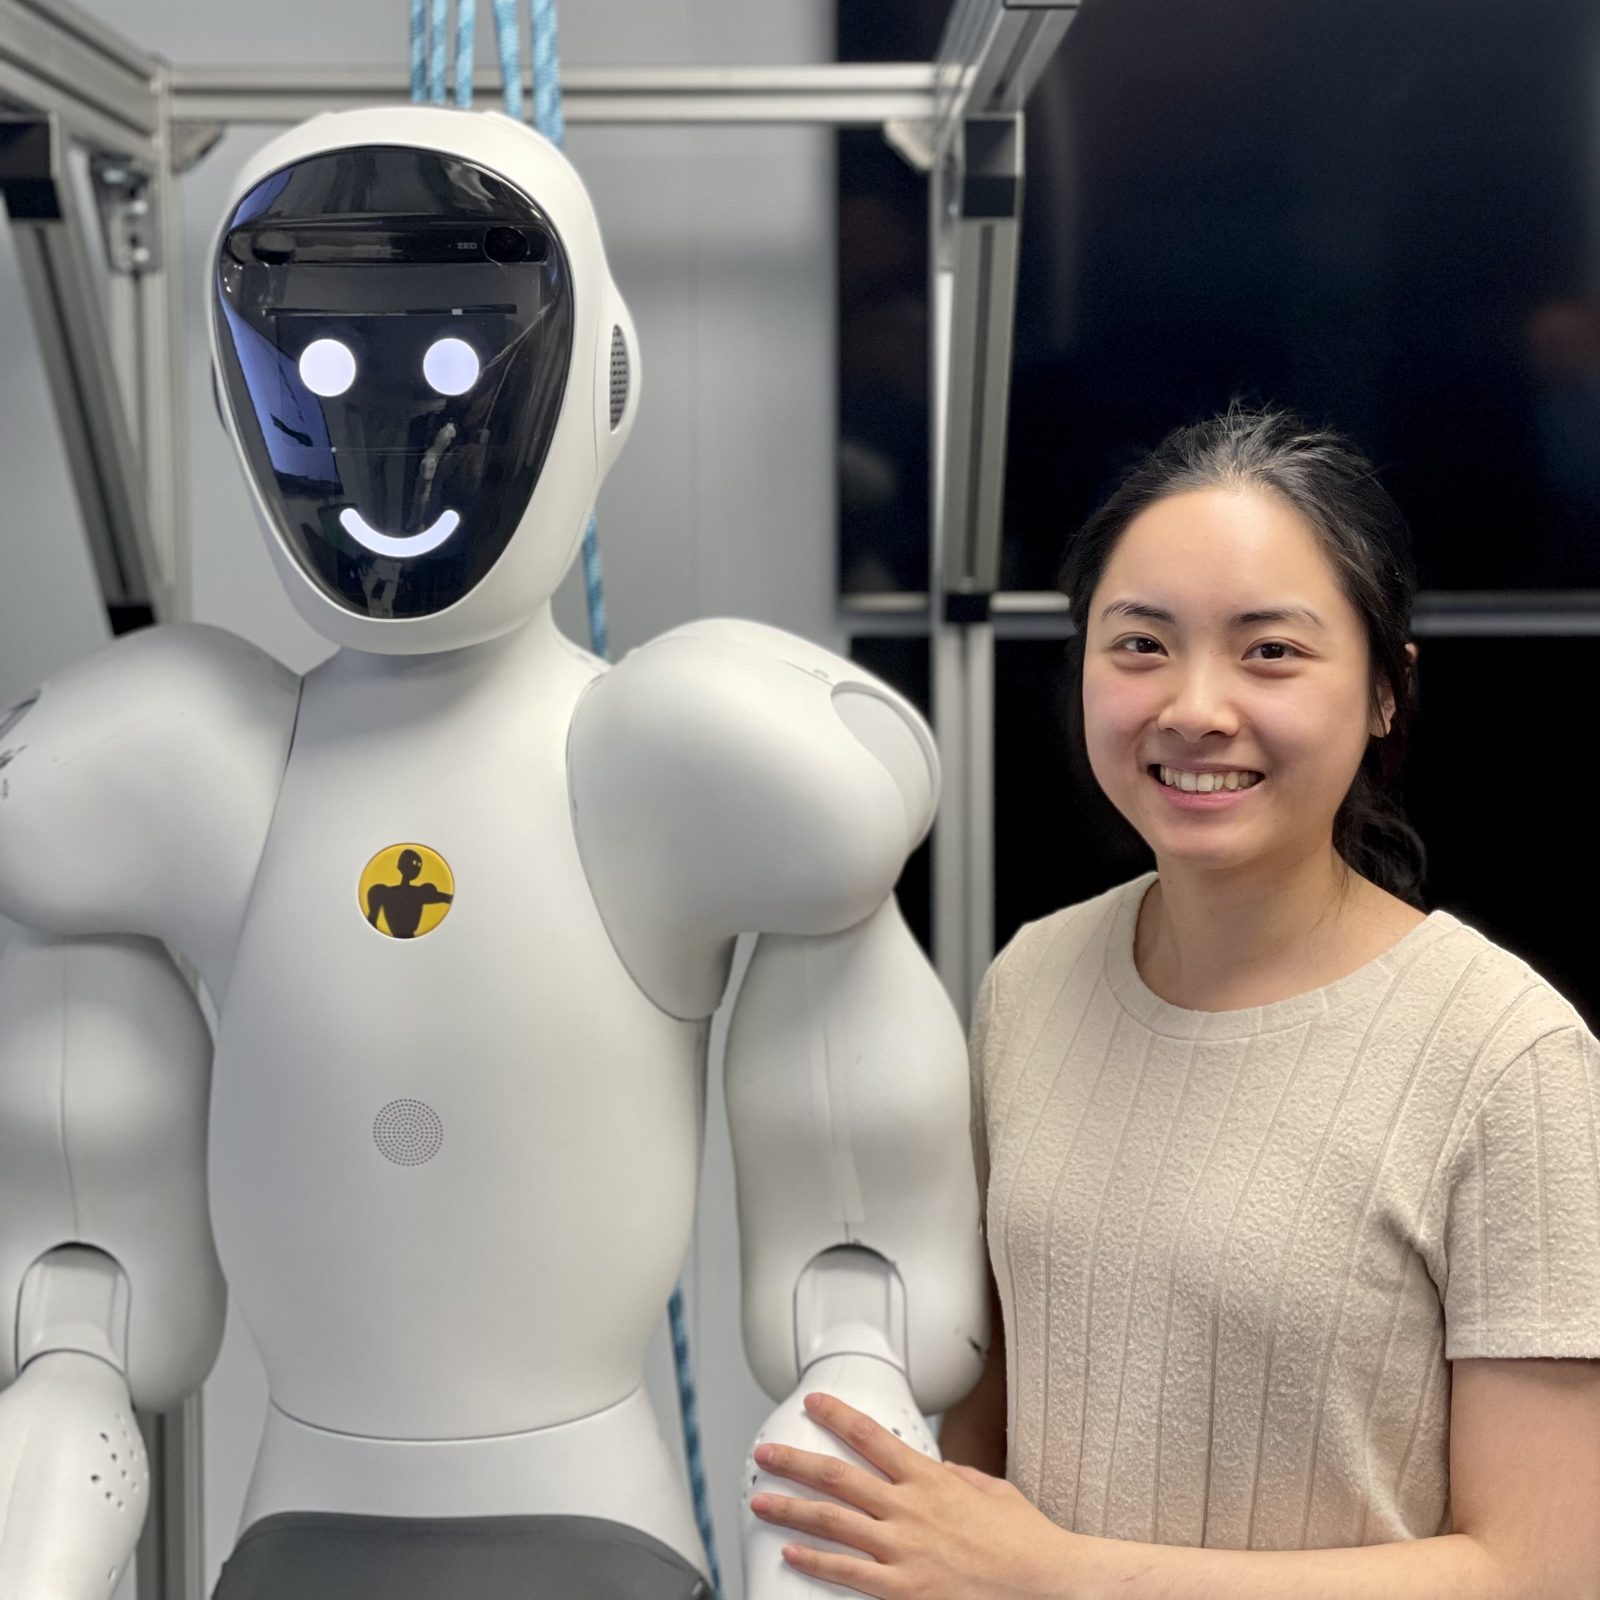
2023년 1X로 개명한 노르웨이 업체, OpenAI 지원 AI 중심 베팅
사진: Nicholas-halodi, CC BY-SA 4.0, Wikimedia Commons 제공09앞으로의 과제
비용 곡선
이 분야가 사업으로 확장될지는 시장 규모 전망보다 제조원가 곡선에 달려 있을지도 모릅니다. Goldman Sachs는 휴머노이드 제조원가가 1년 만에 약 40% 낮아져 5만~25만 달러 수준에서 3만~15만 달러 수준으로 내려왔다고 밝혔습니다. 자사 애널리스트들이 예상했던 연 15~20% 하락을 크게 웃도는 속도입니다. 주된 동력은 사족보행 로봇과 전기차에서 이미 나타난 것과 같은 부품 원가 하락입니다. 이를 전제로 이 은행은 자동차 제조와 재난 구조·원자로 작업 같은 위험 업무에서 노동력의 5~15%를 대체할 경우 세계 수요가 110만~350만 대에 이를 수 있다고 봅니다. 자사의 2035년 기본 출하 전망보다도 훨씬 큰 규모입니다.
규모의 수익성
Digit과 Optimus는 걷기, 토트 운반, 8시간 근무 가능성을 저마다 일부 입증했습니다. 아직 풀리지 않은 문제는 어느 지역의 어느 기업이든 이 로봇을 수익이 날 만큼 대규모로 생산하고 판매할 수 있느냐는 점이며, 앞선 출하량과 시장 규모 수치만으로는 답할 수 없습니다.
10연표 한눈에 보기
| 연도 | 지역 | 사건 |
|---|---|---|
| 2000 | JP | Honda ASIMO 공개 |
| 2018 | JP | Honda, ASIMO 프로그램 종료 |
| 2021 | US | Tesla Optimus 공개, 투자붐 |
| 2022 | US | Figure AI 설립 |
| 2023-01 | KR | Samsung, Rainbow Robotics 지분 10.2% 첫 인수 |
| 2023 | CN | AgiBot 상하이 설립 |
| 2023-12 | CN | UBTech, 세계 최초의 상장 휴머노이드 로봇 제조사 등극 |
| 2024-02 | US | Figure AI, 기업가치 26억 달러로 6억 7,500만 달러 규모 시리즈 B 유치 |
| 2024-04 | US | Boston Dynamics 전기 Atlas |
| 2024-06 | US | Digit, 최초의 상업 현장 도입 |
| 2024 | CN | Unitree 약 $16,000 G1 출시 |
| 2025 | Global | 세계 약13,318대·중국 약90% |
| 2025 | KR | Samsung Rainbow 35% 최대주주 |
| 2026 | DE | Neura 약$14억 Series C |
| 2026 | Global | TrendForce 별도집계로 2026 5만대+ 전망 |
11자주 묻는 질문
2025 출하량은?
Omdia 약13,318대(+약480%), 중국 약90%. 기업별은 논쟁적입니다.
최대 제조사는?
Omdia는 AgiBot 5,168, Unitree4,200, UBTech1,000; Unitree는 5,500+ 자체보고로 1위를 주장합니다.
시장 규모는?
범위에 따라 2024~25 약$15.5억(GVR 하드웨어)~$36.5억(DataBridge 광의). MarketsandMarkets 2025 $29.2억→2030 $152.6억.
실제 유료배치는?
Digit이 2024.6부터 GXO RaaS, 2025초부터 Schaeffler 매일8시간으로 가장 명확합니다. Optimus 등은 파일럿→규모화 초기입니다.
12출처
01. 시장의 형성
03. 상용화
06. 가격과 상장 기업
08. 지역별 동향
09. 앞으로의 과제
관련 기사
분야별 심층 분석
분야별 심층 분석 전체 글 →휴머노이드·모빌리티
- ›휴머노이드 로봇: 시장 규모와 엇갈리는 출하량(현재 글)
- ›사족보행 로봇: 46배 가격 차이
- ›AGV와 AMR의 차이: 시장 규모와 운영 대수
- ›드론 시장: 규모와 DJI 문제