분야별 심층 분석
외골격 로봇: 시장 규모, 주요 기업, 잇따른 재무 위기
01서로 다른 세 가지 사업
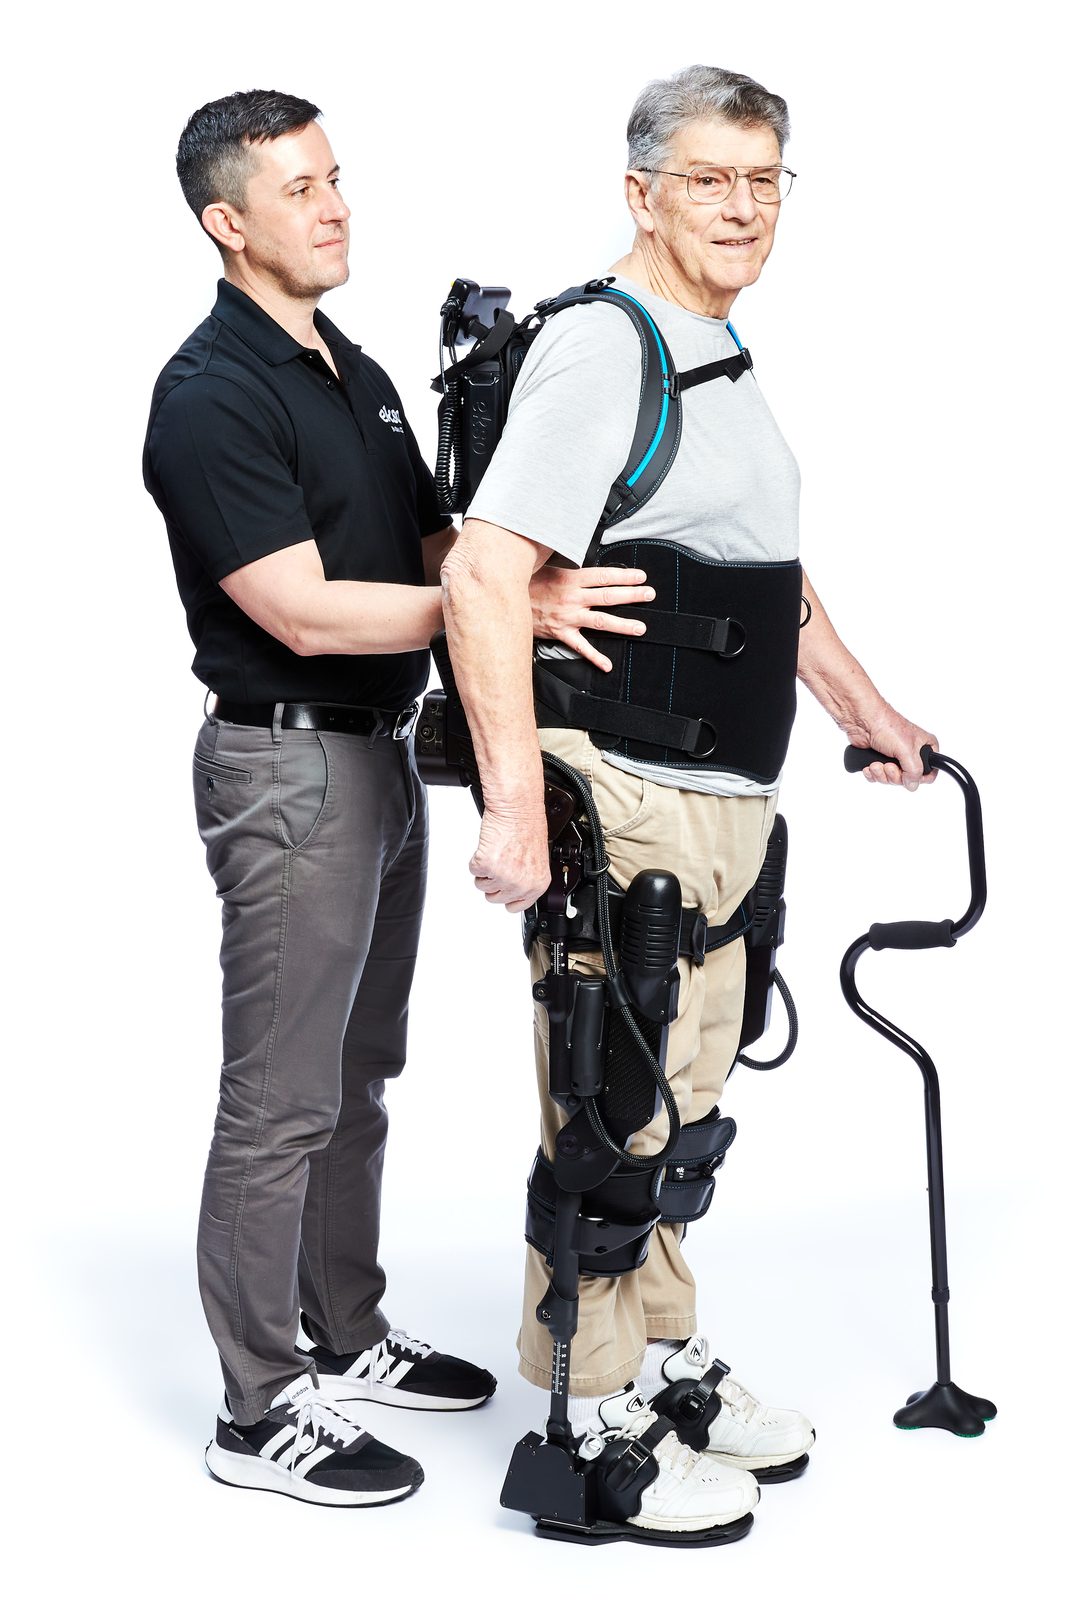
Ekso Bionics의 재활 치료용 외골격 EksoNR을 사용하는 환자. 이 제품은 회사의 2025 회계연도 매출 1,280만 달러를 뒷받침했지만, 회사는 더 이상 독립 상장 외골격 전문기업으로 거래되지 않습니다.
사진: AriceEB, CC BY-SA 4.0, Wikimedia Commons현재 Lifeward가 판매하는 ReWalk나 Ekso Bionics의 EksoNR 같은 의료용 외골격은 척수손상이나 뇌졸중성 마비 환자가 일어서고 걷도록 돕습니다. 법적으로 의료기기이므로 병원과 재활클리닉을 통해 판매되고 의료기기 방식으로 비용이 청구됩니다. German Bionic Cray X나 Levitate Airframe 같은 산업용 외골격은 PPE에 더 가깝습니다. 잃은 기능을 회복시키는 대신 비장애 창고·공장 노동자의 허리와 어깨 부담을 교대근무 동안 줄입니다. 세 번째인 방산 외골격은 DARPA 초기 연구에서 시작해 Lockheed Martin ONYX 같은 프로그램으로 이어집니다. 고객, 규제 경로, 판매주기가 전혀 다른 세 사업을 조사기관이 하나의 ‘외골격 시장’으로 계속 묶기 때문에 이 분야의 규모 추정은 특히 혼란스럽습니다.
의료/재활
ReWalk·EksoNR·HAL—의료기기로 규제되고 병원·재활클리닉 판매
산업/직업
Cray X·Airframe—PPE에 가까우며 비장애 노동자 부담 감소
방산
Lockheed ONYX와 DARPA HULC/XOS 후속—군인 하중 운반 증강
02시장의 형성
Sarcos의 외골격 연구는 1983년까지 거슬러 올라가며, DARPA가 지원한 XOS 프로그램은 2006년 승인됐습니다. 이 연구 계보를 바탕으로 Raytheon이 2007년 11월 회사를 인수했습니다. Homayoon Kazerooni 등이 2005년 UC Berkeley 스핀오프로 세운 Berkeley Bionics는 또 다른 DARPA 외골격 BLEEX를 개발했고, HULC 프로그램을 2009년 Lockheed Martin에 라이선스했습니다. 이후 Ekso Bionics로 개명해 2014년 1월 우회상장했습니다. Yoshiyuki Sankai가 2004년 쓰쿠바대 스핀오프로 설립한 일본 Cyberdyne는 HAL을 의료기기 규제 경로로 개발했습니다. HAL은 2013년 8월 EU CE 표시, 2016년 1월 일본 공보험 적용, 설립 20여 년 뒤인 2024년 5월 미국 FDA 허가를 받았습니다. ReWalk의 외골격은 2014년 6월 개인 사용 용도로는 이 분야 최초로 FDA 허가를 받았습니다.
03시장 규모
Precedence Research는 세계 외골격 시장을 2025년 약 5억7,950만 달러에서 2035년 26억 달러로 성장할 것으로 봅니다. 그러나 이 수치는 이 사이트의 다른 전망보다도 훨씬 큰 단서를 필요로 합니다. 다른 조사기관이 의료용 외골격만 좁게 집계하면 2억5천만 달러 미만이지만, ‘착용형 로봇 외골격’을 가장 넓게 정의한 자료는 수백억 달러에 이릅니다. 차이가 100배를 넘는 이유는 기초 수요에 대한 실질적 견해차라기보다 무엇을 외골격 시장에 포함했는지가 완전히 다르기 때문입니다. 따라서 단일 성장률이나 시장규모를 서로 같은 범주의 수치처럼 비교해서는 안 됩니다.
세계 외골격 시장, Precedence Research 추정(USD)
데이터 주: 범위에 따라 시장 규모 추정치는 100배 넘게 벌어집니다. 좁은 ‘의료용 외골격만’은 $250M 미만, 가장 넓은 ‘착용형 로봇 외골격’은 수백억 달러이며, 위 Precedence Research 시계열은 중간에 있을 뿐 더 권위 있는 것이 아니라 자체 두 연도 사이에서만 일관됩니다. Ekso Bionics 점유율 약 17%, 상위 5개사가 매출 약 50%라는 주장은 일차 또는 독립 검증 출처를 찾지 못해 `marketShare`에서 제외했습니다. 위 매출은 점유율 순위가 아니라 각사 보고 규모입니다. Sarcos는 2023년 11월 외골격·로봇 하드웨어를 완전히 철수해 AI 소프트웨어사 Palladyne AI로 개명했고, German Bionic은 2025년 11월 파산 신청 후 Archimedes Partners에 인수됐으며, Ekso Bionics는 2026년 5월 Applied Digital의 클라우드/GPU 사업 ChronoScale Corp에 합병돼 외골격 라인은 자회사로만 존속합니다. 세 회사 모두 최근 공시에 계속기업 또는 구조조정 주의사항이 있으므로 매출은 안정적 기준선이 아니라 심각한 재무 압박 아래의 스냅숏입니다.
Market data as of 2026-07
04주요 용도
확인된 산업 배치는 작지만 실제입니다. Ford는 2018년부터 15개 공장 EksoVest 약 75대, Boeing도 사용, Toyota는 2개 공장 Levitate Airframe 350대 이상과 자체 연구 근부하 20% 감소를 보고했습니다. 2026년 Vanderbilt 연계 연구 보도는 5개 센터 HeroWear의 염좌 62% 감소, NIOSH 실험실은 등근활성 10~44% 감소이나 소표본·비현장 한계가 있습니다. Amazon 전사 배치 주장은 확인되지 않아 미검증입니다.
확인된 산업 파일럿 수치
05주요 기업
독립 점유율 자료가 없어 상장사 보고 매출로 비교합니다. 2025년 3월 종료연도 Cyberdyne 약 $2,900만(¥43.8억), Lifeward FY2025 $2,200만(-14.1%), Ekso FY2025 $1,280만(-28.6%)입니다. Ekso는 2026년 5월 독립 pure-play가 아니게 됐고 세 회사 최근 공시에 going-concern 또는 구조조정 문구가 있습니다.
상장 외골격사 보고 매출
| 기업 | 국가 | 지표 | 매출 |
|---|---|---|---|
| CYBERDYNE | JP | Revenue (FY2025) | $29.2M Nikkei, Cyberdyne IR 자료 인용 — 2025년 3월 종료 회계연도 ¥4.38B를 약 ¥150/$1로 환산(공식 USD 수치 아님) |
| Lifeward (ReWalk Robotics) | US | Revenue (FY2025) | $22.0M Lifeward, FY2025 Form 10-K(SEC EDGAR) — 전년 대비 14.1% 감소, 계속기업 불확실성 문구 포함 |
| Ekso Bionics 기업 | US | Revenue (FY2025) | $12.8M Ekso Bionics, FY2025 Form 10-K(SEC EDGAR) — 전년 대비 28.6% 감소, 계속기업 불확실성 문구 포함; 2026년 5월 Applied Digital의 ChronoScale Corp(CHRN)에 합병 |
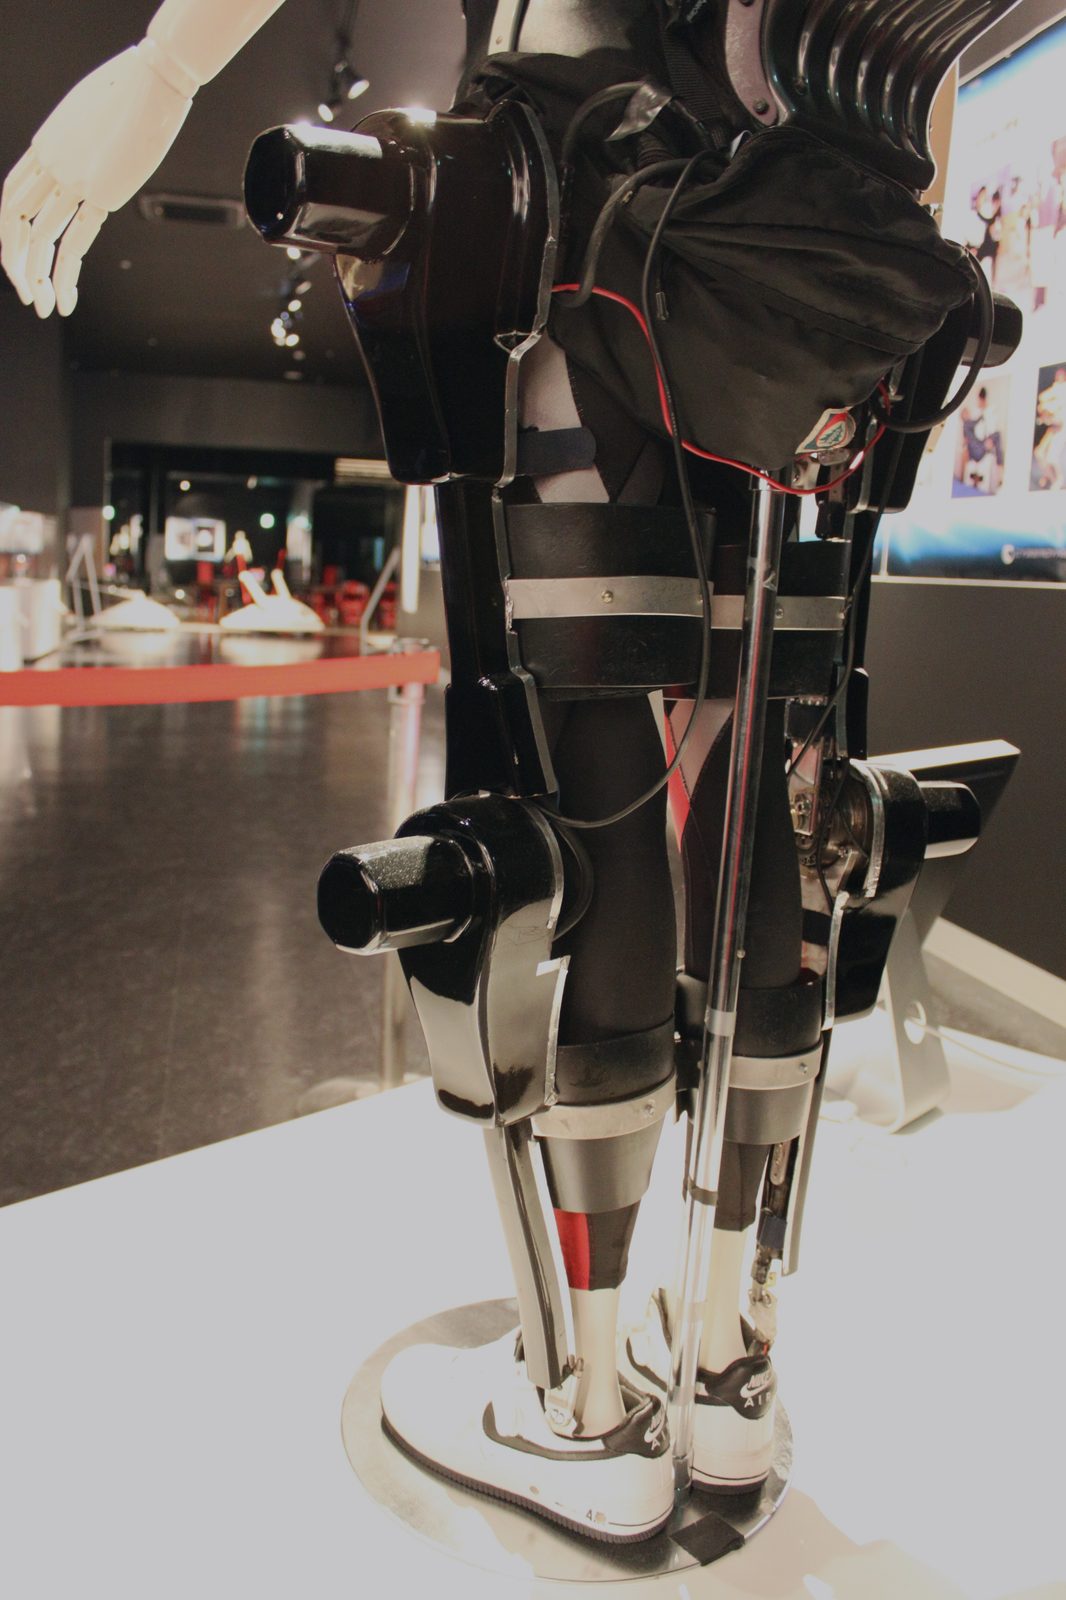
2025년 3월 종료연도 약 $2,900만으로 보고매출 선두
사진: Yuichiro C. Katsumoto, CC BY 2.0, Wikimedia Commons최근 going-concern 문구에도 임상 매출을 내는 EksoNR의 Ekso Bionics 공식 시연
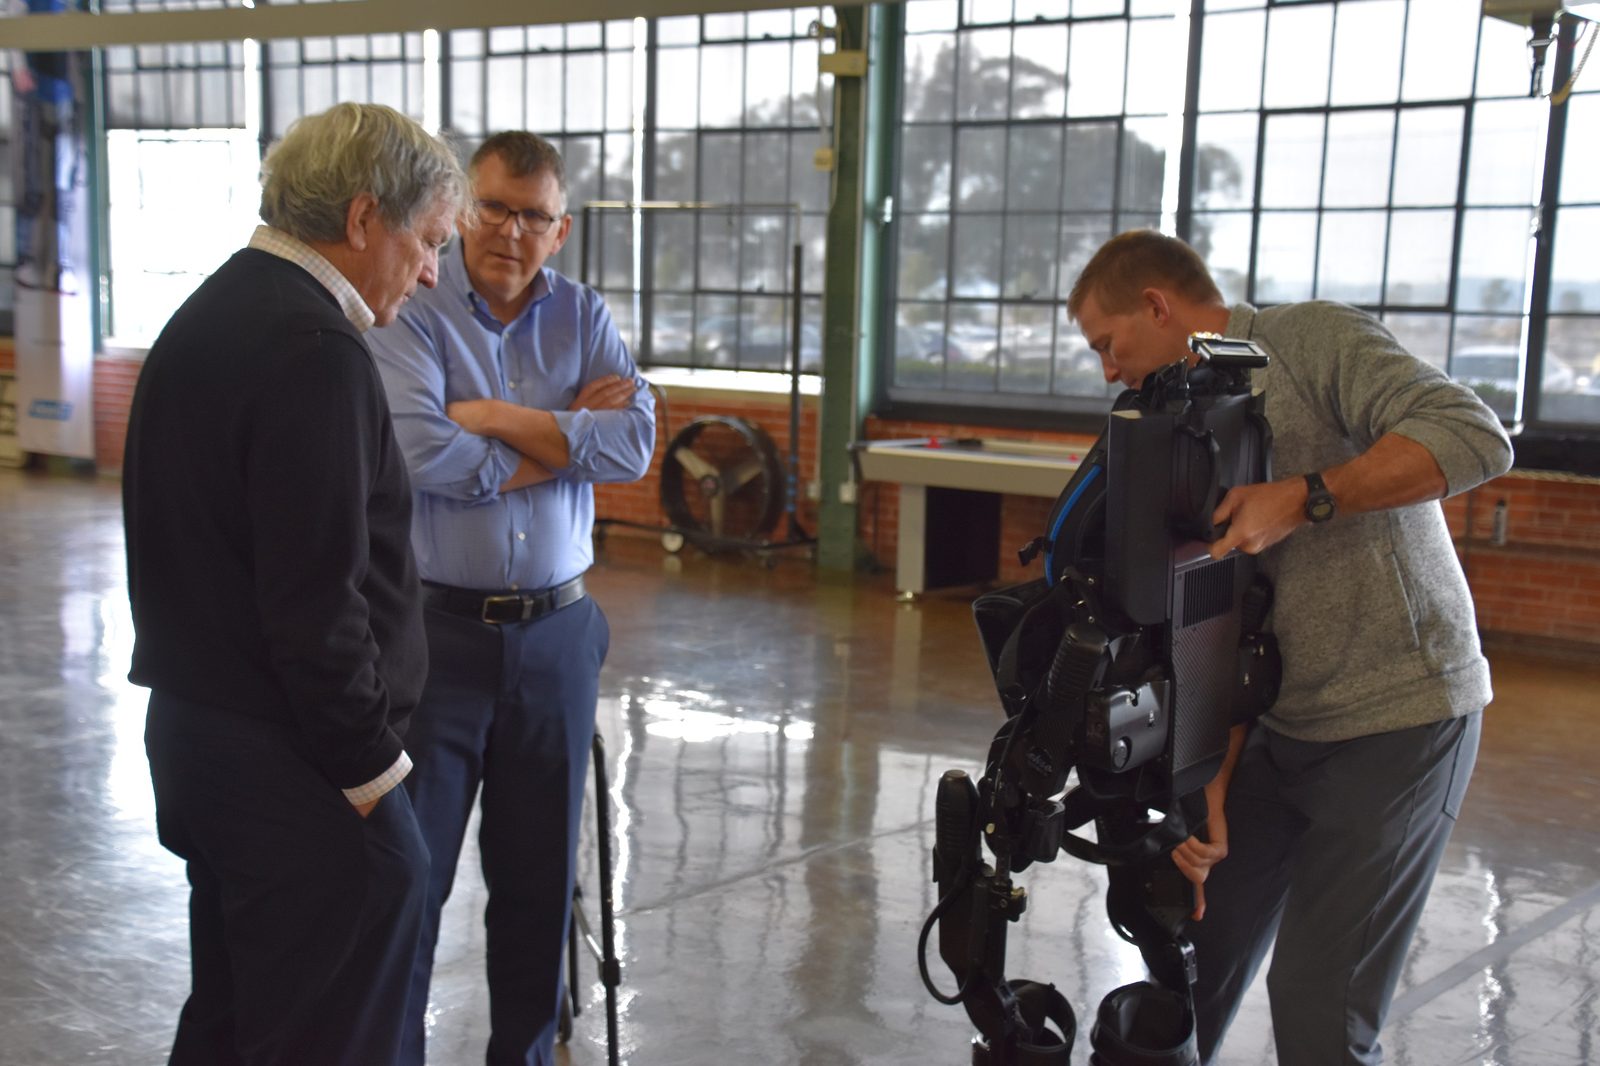
2026년 5월 ChronoScale 합병 전 독립 제조사 시설
사진: Office of Rep. Mark DeSaulnier, Public domain, Wikimedia Commons06경영 위기와 사업 전환
약 2년 반 사이 이 분야에서 가장 잘 알려진 기업 세 곳이 위기나 전략적 후퇴를 겪었습니다. Sarcos는 2023년 11월 외골격과 로보틱스 하드웨어 사업에서 완전히 철수하고 약 150명을 해고했습니다. 이후 자체 하드웨어 제품군이 없는 AI 소프트웨어 회사 Palladyne AI로 사명을 바꿨습니다. 산업용 외골격 제조사 German Bionic은 2023년 말 Series A에서 약 1,630만 달러를 조달했지만, 후속 투자 라운드가 무산되면서 2025년 11월 독일 법원에 지급불능을 신청했고 이후 Archimedes Partners에 인수됐습니다. 2026년 5월에는 업계에서 가장 오래되고 잘 알려진 기업 가운데 하나인 Ekso Bionics가 Applied Digital의 클라우드·GPU 컴퓨팅 사업에 합병됐습니다. 독립 상장 외골격 기업이 아니라 ChronoScale Corp로 새로 이름을 바꾼 회사의 자회사가 됐습니다. 이 사례들이 기반 기술의 실패를 증명하는 것은 아닙니다. 앞서 언급한 Ford, Boeing, Toyota의 파일럿은 실제로 계속 운영되고 있습니다. 다만 현재의 외골격 전업 기업들이 현실의 파일럿을 지속 가능한 독립 사업으로 전환하는 데 어려움을 겪었다는 실질적인 신호입니다.
07앞으로의 과제
이 분야의 미해결 질문은 2023~2026년에 이어진 경영난을 어떻게 해석해야 하느냐입니다. 앞선 피지컬 AI 분야가 더 적고 강한 업체를 중심으로 재편됐듯이, 본격적인 상업 규모에 도달하기 전의 구조조정일 수 있습니다. 반대로 의료용과 산업용을 막론하고 외골격이 독립 기업을 대규모로 유지할 수 있는 사업모델을 아직 찾지 못했다는 더 근본적인 신호일 수도 있습니다. Cyberdyne는 설립에서 미국 FDA 허가까지 약 20년이 걸렸고, 위 표의 기업 중 외골격 전업 매출이 계속 성장하는 유일한 사례입니다. 지속 가능한 외골격 기업이 가능하다는 가장 강한 기존 증거인 동시에, 그 구축 속도가 피지컬 AI의 다른 대부분 분야보다 훨씬 느리다는 사실도 보여줍니다.
08연표 한눈에 보기
| 연도 | 지역 | 사건 |
|---|---|---|
| 1983 | US | Sarcos 외골격 연구 시작 |
| 2004 | JP | Cyberdyne 쓰쿠바대 스핀오프 설립 |
| 2005 | US | Berkeley Bionics(후 Ekso) 설립 |
| 2006 | US | Sarcos DARPA XOS 승인 |
| 2013-08 | EU | HAL EU CE 마킹 |
| 2014-01 | US | Ekso 우회상장 |
| 2014-06 | US | ReWalk 개인사용 FDA 최초 허가 |
| 2016-01 | JP | 일본 보험 HAL 보장 |
| 2023-11 | US | Sarcos 철수·Palladyne AI 전환 |
| 2024-05 | US | HAL 미국 FDA 허가 |
| 2025-11 | DE | German Bionic 파산신청 후 인수 |
| 2026-05 | US | Ekso가 Applied Digital ChronoScale에 합병 |
09자주 묻는 질문
외골격 시장 규모는?
Precedence Research는 2025년 약 $5억7,950만에서 2035년 $26억으로 추정하지만 정의에 따라 다른 조사사는 $2.5억 미만부터 수백억 달러까지입니다.
왜 외골격 기업들이 재무난인가요?
2023년 11월~2026년 5월 Sarcos는 하드웨어 철수, German Bionic은 파산신청 후 인수, Ekso는 무관한 클라우드/GPU사에 합병됐습니다. 세 상장사 공시에 going-concern 문구가 있으며 기술이 작동하지 않는다는 뜻보다 파일럿의 독립 지속사업 전환이 어려웠다는 신호입니다.
의료용과 산업용 차이는?
의료용은 마비 환자의 잃은 이동성을 회복하고 의료기기로 규제됩니다. 산업용은 PPE에 가까워 비장애 노동자의 교대근무 부담을 줄이며 기능을 회복시키는 것이 아닙니다.
10출처
관련 기사
분야별 심층 분석
분야별 심층 분석 전체 글 →휴머노이드·모빌리티
산업·현장 응용
- ›로봇 팔: 시장 규모, 주요 기업, 설치 대수
- ›창고·물류 자동화: 시장 규모와 주요 기업
- ›외골격 로봇: 시장 규모, 주요 기업, 잇따른 재무 위기(현재 글)
- ›수술 로봇: 시장 규모, 주요 기업, 수술 건수 증가