분야별 심층 분석
창고·물류 자동화: 시장 규모와 주요 기업
01이 분야의 위치
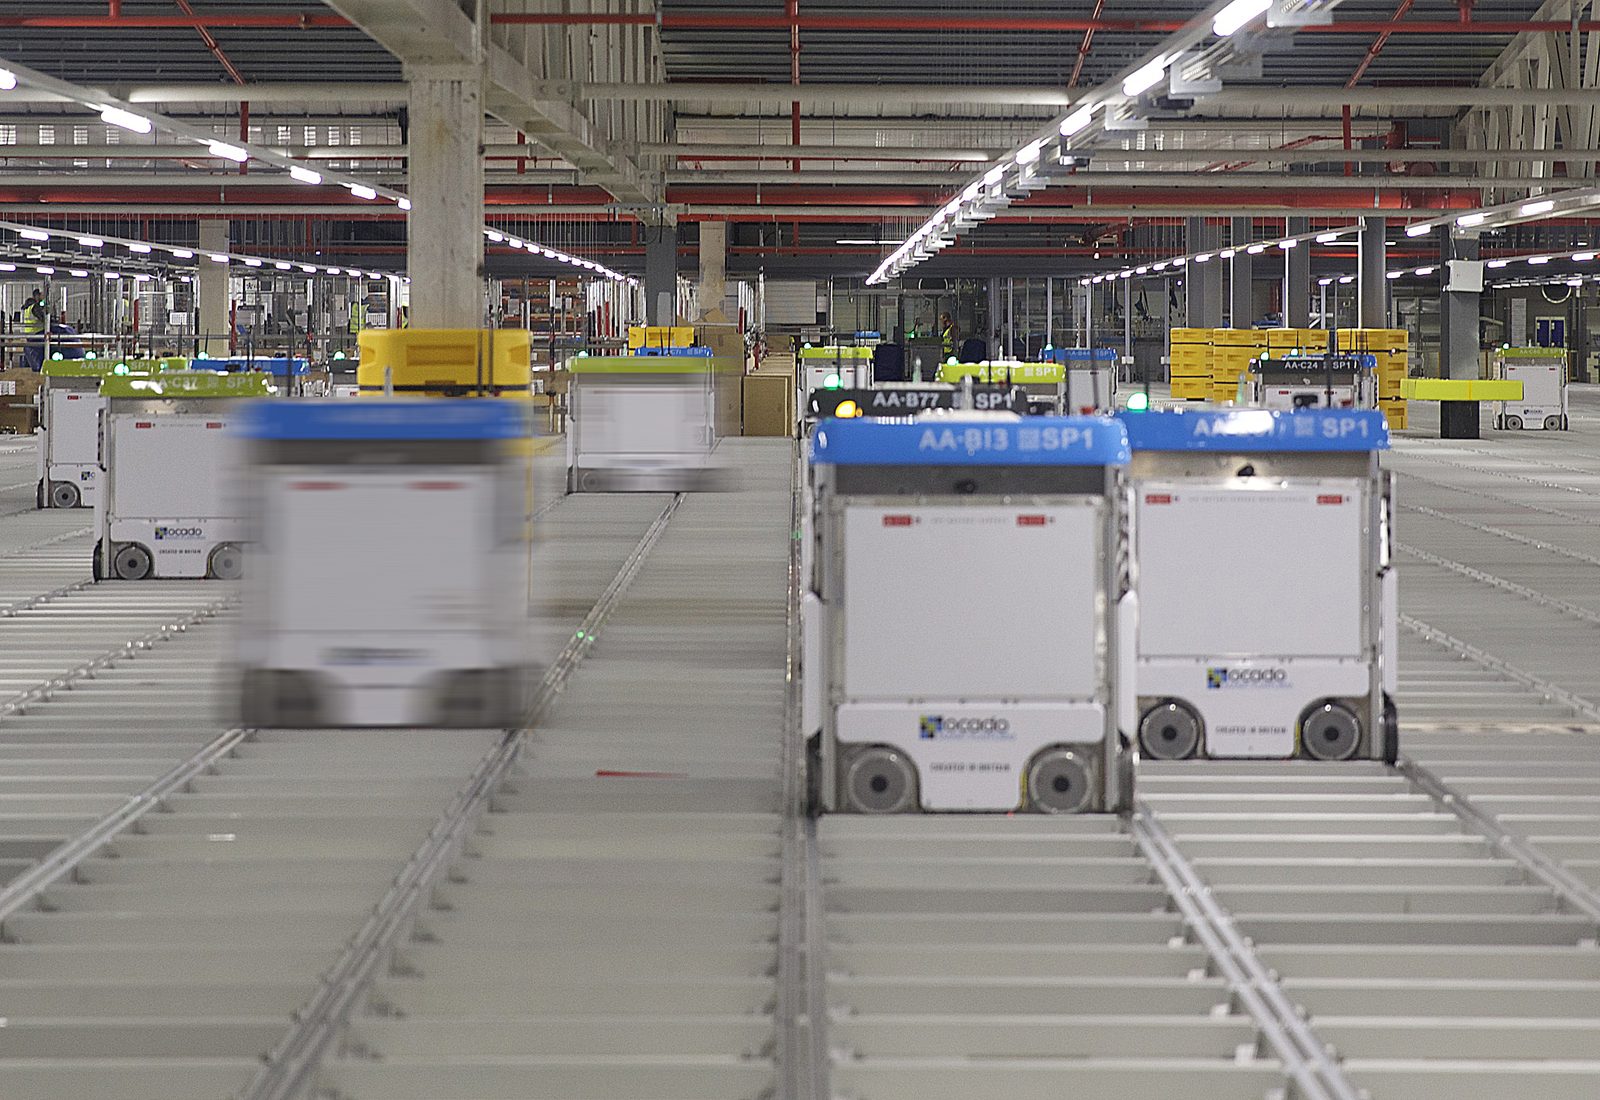
최대 4m/s로 식료품 토트를 회수하며 Kroger·Coles에 라이선스한 독점 기술
사진: Techwords, CC BY-SA 4.0, Wikimedia Commons이 분야는 사이트의 다른 글에서 다루는 AMR/AGV와 겹치지만 같은 시장은 아닙니다. AMR/AGV 분야는 로봇 플릿을 판매하거나 운영하는 개별 이동로봇 업체를 중심으로 봅니다. 반면 이 분야의 핵심은 전체 시스템 통합입니다. 자동창고·입출고 시스템(AS/RS), 분류 설비, 컨베이어 네트워크, 작업자에게 상품을 가져오는 goods-to-person 시스템을 하나의 턴키 물류센터로 설계해 판매합니다. 한 건물 규모의 설계 안에 AMR 업체를 포함한 여러 공급사의 로봇이 함께 들어가는 경우도 많습니다. 이 구분은 시장과 주요 기업이 크게 다르기 때문에 중요합니다. 매출 기준으로 이 통합 시장은 AMR/AGV 시장의 약 여섯 배이며, 화제의 중심인 벤처투자형 로봇 스타트업이 아니라 수십 년 된 산업 엔지니어링 기업이 여전히 주도합니다.
02Ocado의 라이선스 모델
영국 Ocado는 독자 기술을 바탕으로 첫 자동 식료품 주문처리센터를 구축했습니다. 저장 상자를 3차원 격자로 쌓고, 수많은 소형 로봇이 격자 위를 초당 최대 4m로 이동해 상품을 가져오는 구조입니다. 로봇들은 AI ‘항공 관제’ 시스템의 조정을 받습니다. Customer Fulfilment Centre 한 곳은 수작업 창고가 따라가기 어려운 정확도와 속도로 주당 최대 65,000건의 식료품 주문을 처리할 수 있습니다. Ocado는 현재 이런 센터를 20곳 넘게 운영합니다. 특히 자사 식료품 사업에만 쓰지 않고 미국 Kroger와 호주 Coles 등 다른 유통사에도 기술을 라이선스합니다. Ocado가 식료품 업체인 동시에 로보틱스 기술 라이선스 기업이기도 한 이유입니다.
위 센터 수치의 그리드·군집 로봇 공학을 설명하는 Ocado Technology 공식 자료
03Symbotic의 고객 집중도
Symbotic은 자체 로봇으로 물품을 꺼내 팔레트에 쌓는 고밀도 큐브형 자동창고라는 다른 구조를 택합니다. 하지만 더 눈에 띄는 특징은 고객 집중도입니다. 2025 회계연도 매출의 84% 이상이 Walmart 한 곳에서 나왔습니다. Symbotic이 이 위험을 줄이기 위해 고객을 다변화하는 대신 양사 관계는 오히려 더 깊어졌습니다. 2026년 1월 Symbotic은 Walmart의 Advanced Systems and Robotics 사업부를 2억 달러에 인수했고, 동시에 Walmart는 유통망 전반에 AI 로보틱스를 배치하기 위해 Symbotic에 5억2천만 달러를 투자했습니다. 그 결과 2025년 9월 기준 수주잔고는 약 225억 달러로 회사 연매출의 약 열 배에 이릅니다. GreenBox 합작사업과 연계된 6년간 75억 달러의 별도 약정도 있습니다. 피지컬 AI의 어느 분야를 보더라도 매출의 이 정도 비중을 사실상 단일 구매자와 장기간 확보한 기업은 드뭅니다.
Symbotic과 Walmart 수치
Ocado 그리드+라이선스 모델
센터 20곳 이상, Kroger(미국)·Coles(호주)·유럽 식료품사 라이선스
수주잔고 $225억, FY2025 매출 84% 이상이 Walmart
04시장 규모와 주요 기업
Fortune Business Insights는 세계 창고 자동화를 2025년 $312억, 2026년 $362억, 2034년 $1,199억으로 추정합니다. STIQ 2025 인테그레이터 매출은 Dematic $32.4억, Daifuku $25억, Vanderlande $23.3억, Knapp $21.8억, Symbotic $16.9억입니다. Symbotic SEC 동일 회계연도 $22.5억은 측정기간 차이로 보입니다. Symbotic 외에는 현 붐보다 30년 이상 앞선 산업공학사입니다.
세계 창고 자동화 시장, Fortune Business Insights 추정(USD)
2025년 매출 기준 시스템 인테그레이터 상위
| 기업 | 국가 | 지표 | 매출 |
|---|---|---|---|
| Dematic | US | Revenue (2025) | $3.24B STIQ, 2025 글로벌 시스템 통합업체 상위 20 |
| Daifuku | JP | Revenue (2025) | $2.50B STIQ, 2025 글로벌 시스템 통합업체 상위 20 |
| Vanderlande | NL | Revenue (2025) | $2.33B STIQ, 2025 글로벌 시스템 통합업체 상위 20 |
| Knapp | AT | Revenue (2025) | $2.18B STIQ, 2025 글로벌 시스템 통합업체 상위 20 |
| Symbotic | US | Revenue (2025) | $1.69B STIQ, 2025 글로벌 시스템 통합업체 상위 20 |
데이터 주: 여기서 ‘시장 점유율’은 전체 시장 비율이 아니라 STIQ의 전체 시스템 통합업체 매출 순위입니다. 출처가 깨끗한 비율로 바꿀 분모를 공개하지 않아 절대 매출을 표시합니다. 회사 공시와도 정확히 같지 않습니다. Symbotic SEC 공시의 2025 회계연도(2025년 9월 27일 종료) 매출은 $2,247M로 STIQ보다 약 $560M 높은데, 비공개 방법론의 기간·범위 차이로 보입니다. 또 Honeywell의 훨씬 큰 산업 사업 내 Intelligrated(목록 $914M)처럼 대기업 한 사업부인 업체는 독립 비교 대상이 아니어서 순위에서 제외됩니다.
Market data as of 2026-07
05앞으로의 과제
이 분야의 미해결 질문은 소수의 초대형 유통 고객과 깊게 결합한 AI 중심 자동화라는 Symbotic의 모델이 기존 통합업체들에도 확산될지 여부입니다. 반대로 수십 년 역사의 기존 업체들이 더 넓은 고객 기반과 서비스망의 신뢰성을 앞세워 계속 계약을 따낼 수도 있습니다. Walmart 규모의 Symbotic 수주잔고는 한 유통사가 하나의 자동화 파트너에 전면적으로 투자할 때 가능한 규모를 보여줍니다. 다른 유통사도 같은 방식으로 한 업체에 집중할지, 아니면 더 오래되고 다변화된 통합업체 여러 곳에 자동화 지출을 나눌지가 중요합니다. 새로운 로봇 기술 하나보다 이 선택이 향후 순위를 더 크게 바꿀 가능성이 큽니다.
06연표 한눈에 보기
| 연도 | 지역 | 사건 |
|---|---|---|
| 2000s | UK | Ocado 그리드형 자동 식료품 풀필먼트 개발 |
| 2023 | US | Ocado가 Shopify에서 6 River Systems 인수, 이동로봇 포트폴리오 추가 |
| 2025-09 | US | Walmart 중심으로 Symbotic 잔고 약 $225억 |
| 2026-01 | US | Symbotic이 Walmart ASR 부문을 $2억에 인수 |
07자주 묻는 질문
창고 자동화 시장 규모는?
Fortune Business Insights는 2025년 $312억, 2026년 $362억, 2034년 $1,199억으로 추정하며 별도 AMR 판매사 시장의 약 6배입니다.
최대 창고 자동화 기업은?
STIQ 2025 인테그레이터 매출은 KION 소유 Dematic 약 $32.4억이 Daifuku·Vanderlande·Knapp·Symbotic보다 앞섭니다.
Symbotic의 Walmart 의존 이유는?
FY2025 매출 84% 이상이 Walmart였고 2026년 1월 Symbotic은 Walmart 로보틱스 부문을 인수, Walmart는 $5.2억을 재투자했습니다. 약 $225억 수주잔고의 일부입니다.
관련 기사
분야별 심층 분석
분야별 심층 분석 전체 글 →휴머노이드·모빌리티
산업·현장 응용
- ›로봇 팔: 시장 규모, 주요 기업, 설치 대수
- ›창고·물류 자동화: 시장 규모와 주요 기업(현재 글)
- ›외골격 로봇: 시장 규모, 주요 기업, 잇따른 재무 위기
- ›수술 로봇: 시장 규모, 주요 기업, 수술 건수 증가