분야별 심층 분석
로봇 팔: 시장 규모, 주요 기업, 설치 대수
01시장의 형성
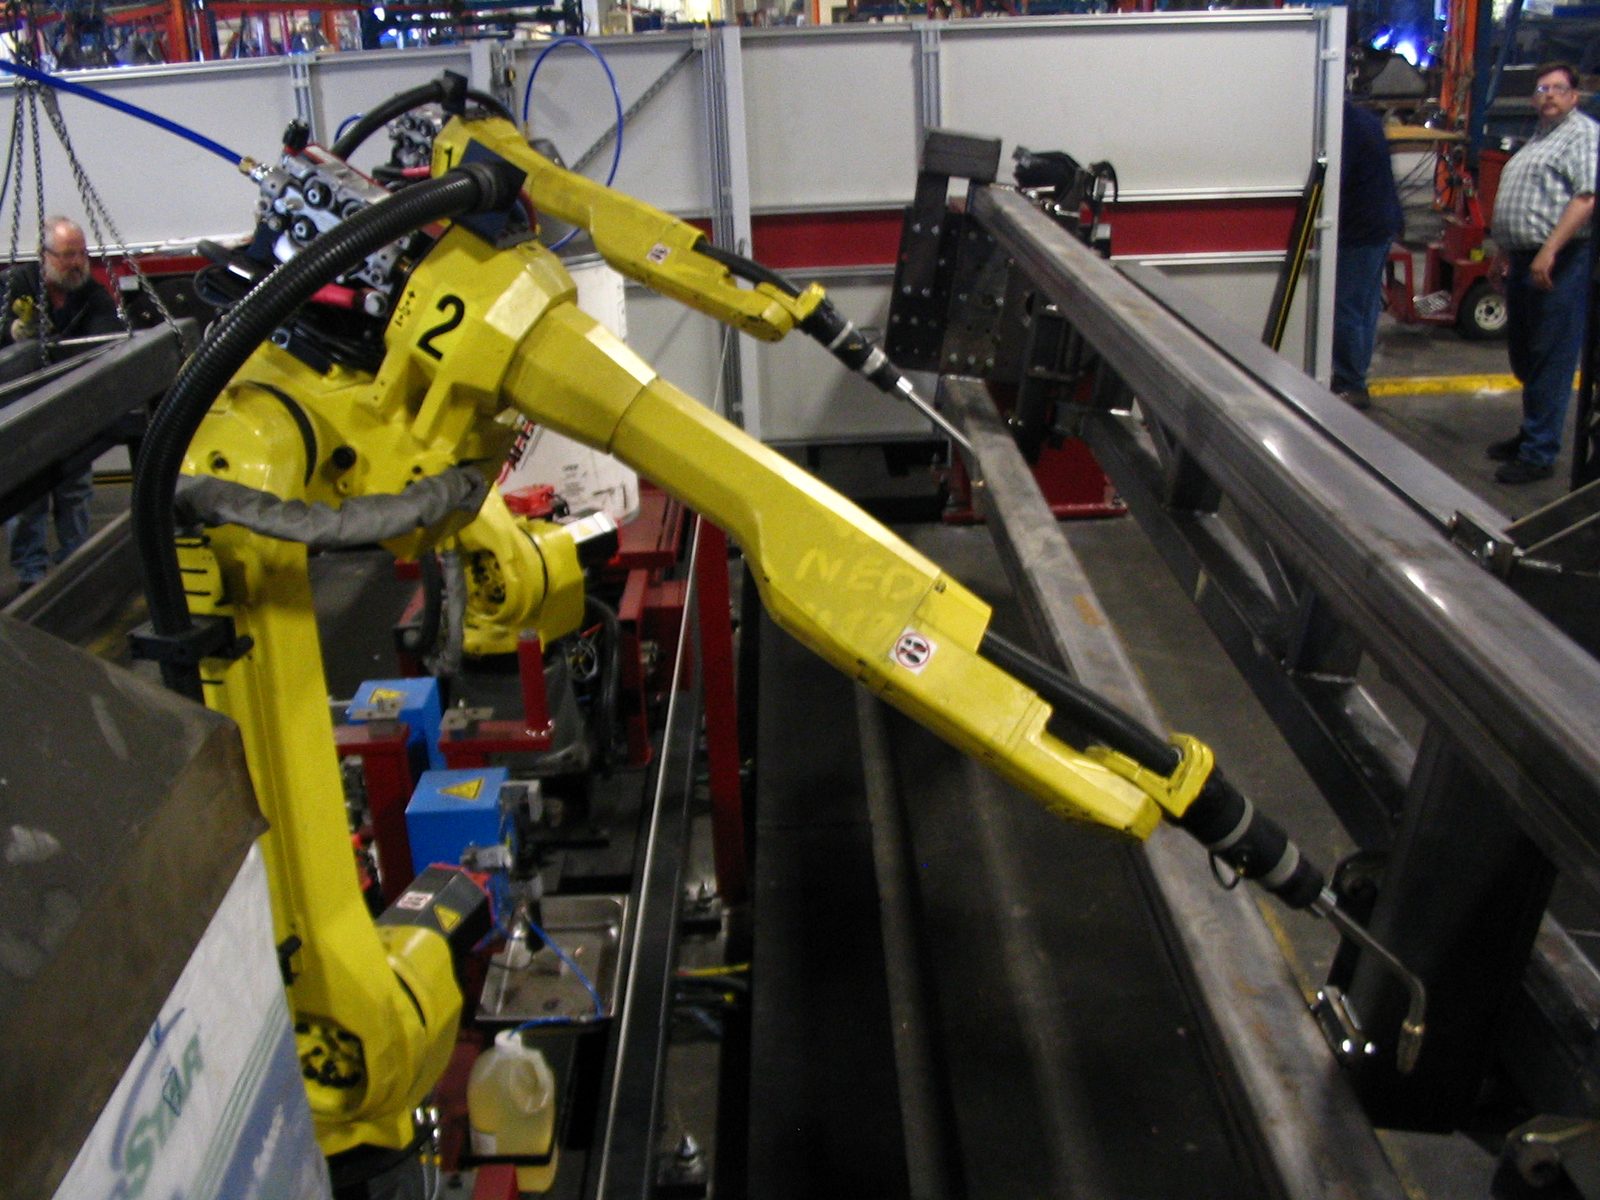
자동차 capex 축소로 2024년 설치가 전년 대비 7% 줄어든 유형
사진: Phasmatisnox, CC BY 3.0, Wikimedia Commons로봇팔의 공학사, 즉 1961년 GM에 도입된 Unimate, 1980년대 일본의 대량생산 확대, 1970년대 유럽의 ABB와 KUKA 진입은 이 사이트의 다른 글에서 자세히 다룹니다. 이 분야를 시장으로 볼 때 중요한 것은 그 역사가 만든 결과입니다. 2020년대에 이르러 산업용 로봇팔 시장은 안정적으로 이익을 내는 과점으로 통합됐습니다. 흔히 ‘Big 4’라 불리는 Fanuc, Yaskawa, ABB, KUKA 네 회사와 소형 로봇팔 분야의 일본 Epson이 10년 넘게 시장의 대다수를 지배했습니다. 기술 변화가 빠른 산업에서 선두 집단이 이처럼 오랫동안 거의 바뀌지 않은 것은 이례적입니다. 현재의 경쟁 변화도 이 오랜 기준선과 비교해야 의미가 있습니다.
02협동로봇과 가격 경쟁
덴마크 Universal Robots는 2008년 안전펜스 없이 사람 옆에서 일하는 UR5를 출시해 경량 제조의 ‘협동로봇’ 분류를 만들고 10년 넘게 선도했습니다.
2020년대 Dobot·AUBO·JAKA 등 중국사는 동급 서구 제품보다 60~80% 낮은 가격으로 진입했습니다. 5kg급은 중국 $7,000~$10,000 대 서구 $25,000~$35,000입니다. AUBO는 핵심부품 90% 이상을 내재화했습니다. Universal Robots 2025년 매출은 중국 가격압력과 아태 점유율 하락으로 약 20% 감소했지만 세계 협동로봇 매출점유율은 여전히 선두였습니다.
같은 가반하중, 2.5~5배 가격차
Universal Robots UR5e(5kg급)
동급 서구산 협동로봇 약 $25,000~$35,000
중국 5kg급 협동로봇(Dobot·AUBO·JAKA)
동급 사양 약 $7,000~$10,000—60~80% 할인
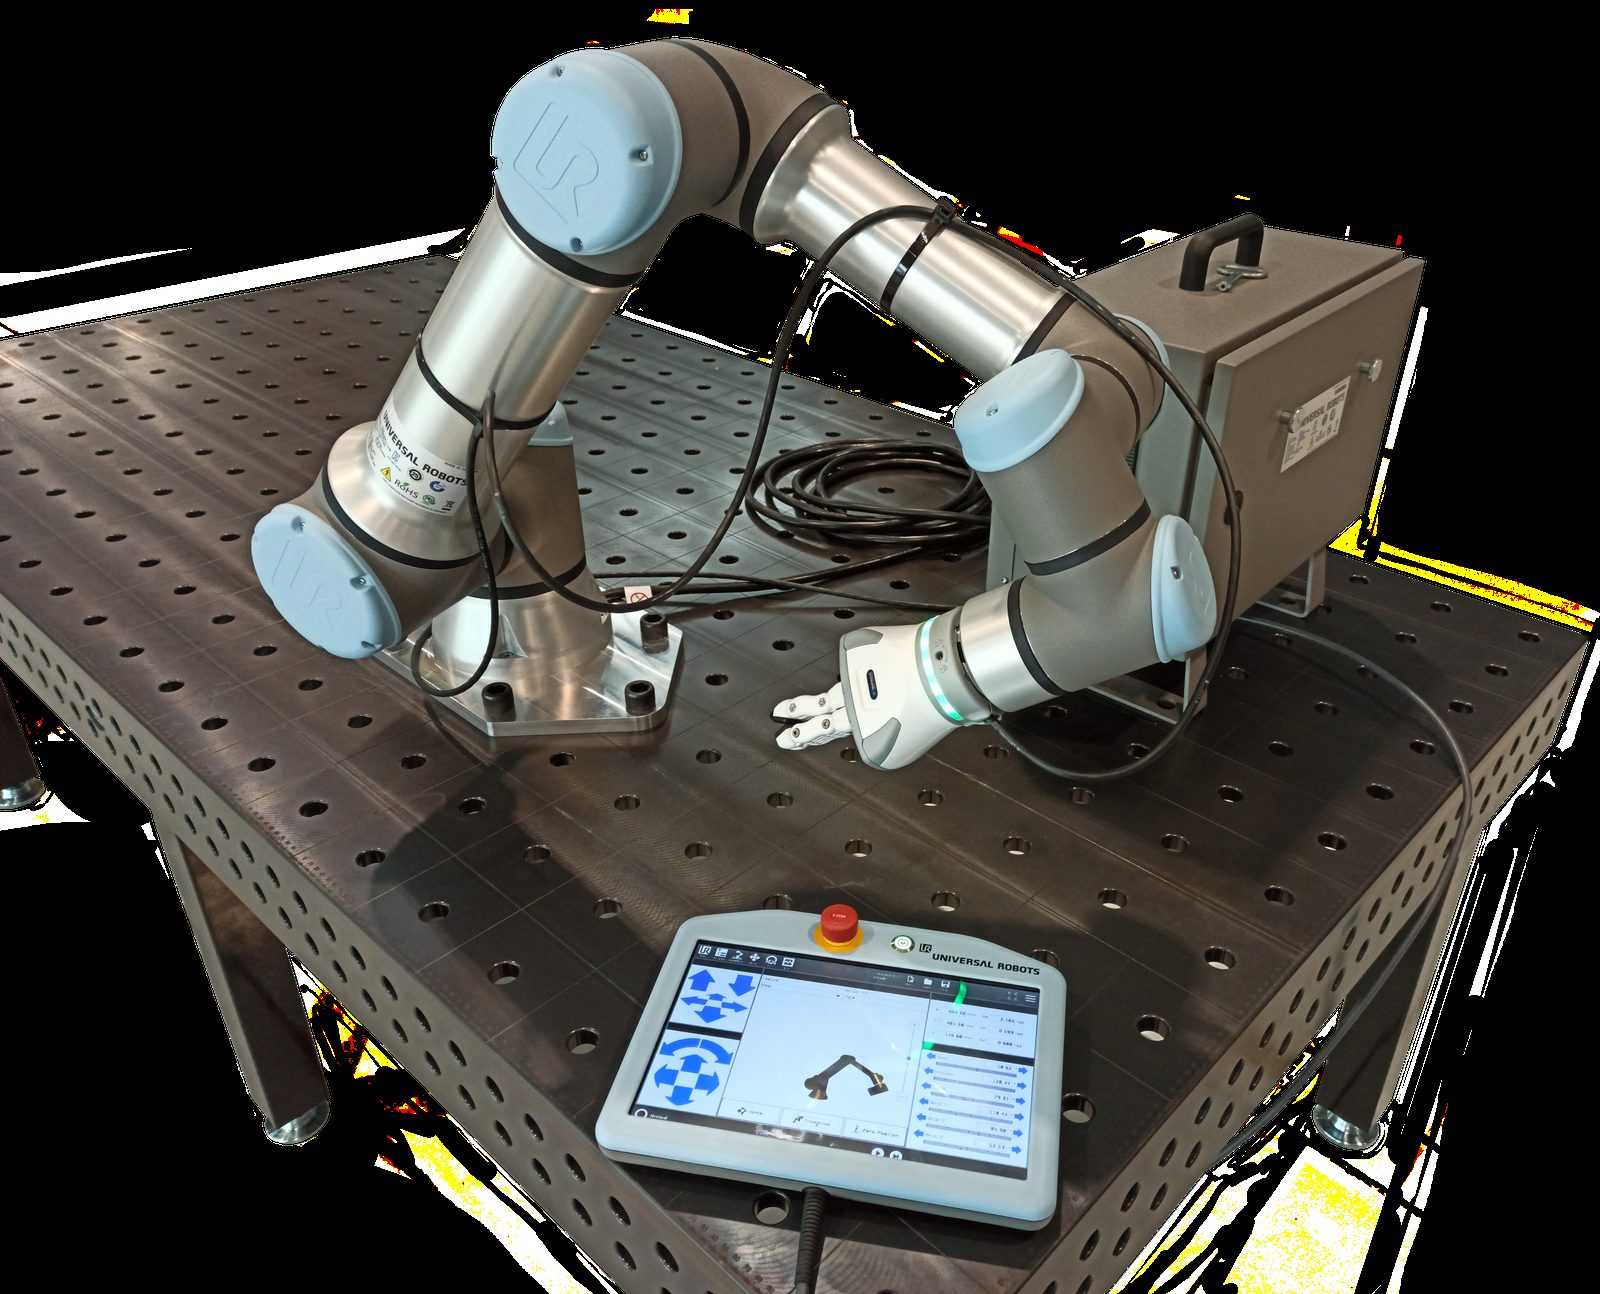
2008년 개척한 무펜스 협동로봇, 중국 경쟁사가 60~80% 낮은 가격으로 압박
사진: Auledas, CC BY-SA 4.0, Wikimedia Commons 제공Universal Robots가 2008년 만든 무펜스 협동로봇 분류와 중국 진입사의 가격압력
032024년의 감소
2024년 세계 산업용 로봇 설치는 54만2천 대로 역대 두 번째였습니다. 2년 전 최고치보다 2% 낮았지만 여러 개별 시장이 감소한 상황에서도 높은 수준입니다. 최대 단일 구매처인 자동차 업계는 설비투자를 줄이면서 설치가 전년보다 7% 감소한 12만6천 대였습니다. 일본 전자업계도 2년 연속 설치가 줄었습니다. 중국, 일본, 미국, 독일이라는 4대 국가시장 가운데 2024년 성장한 곳은 하나도 없었습니다. Interact Analysis와 International Federation of Robotics는 이를 구조적 쇠퇴가 아니라 자동차·전자 설비투자 사이클에 따른 일시 정체로 해석합니다. 양쪽 모두 금리 완화와 전반적인 제조투자 회복에 따라 2025년 다시 성장할 것으로 전망했습니다. 전망과 확정 설치 실적은 구분해야 합니다.
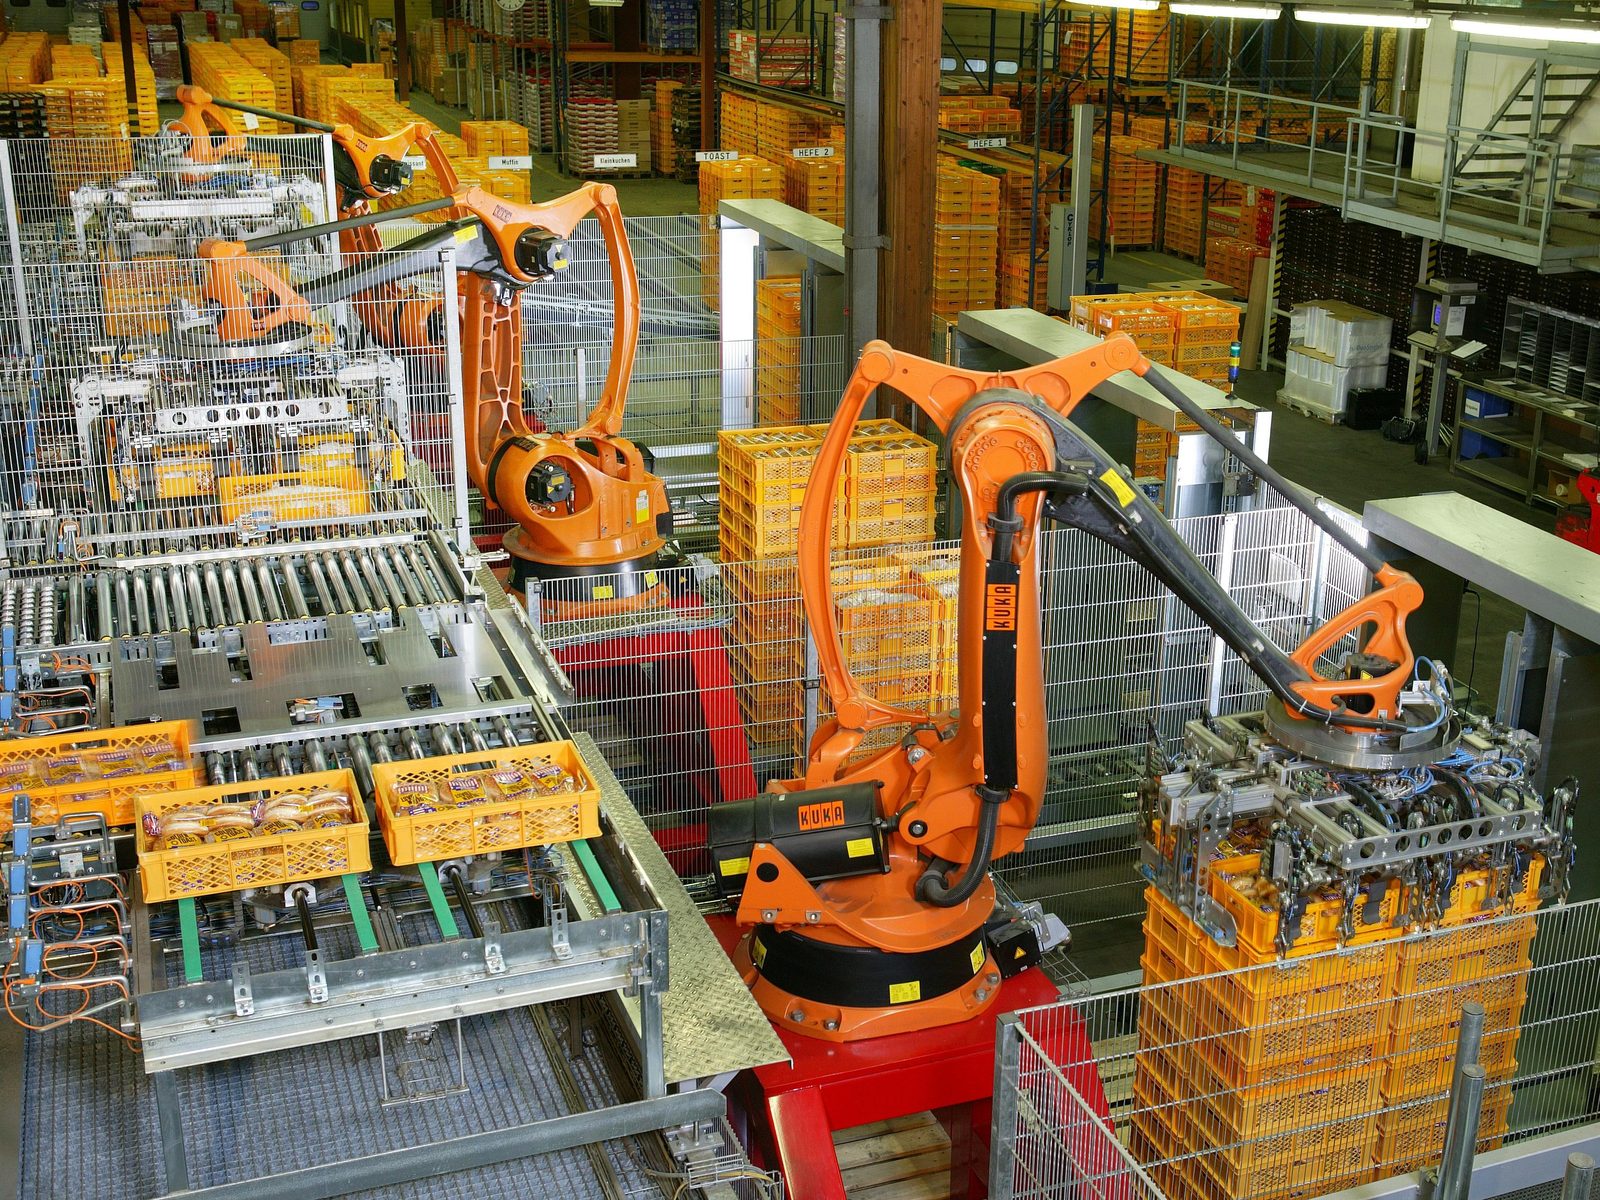
KUKA 산업로봇의 빵 팔레타이징—전통 안전펜스 팔의 대표 비자동차 대량 응용
사진: KUKA Roboter GmbH/Bachmann, Public domain, Wikimedia Commons04시장 규모와 설치 대수
Grand View Research는 세계 산업로봇 시장을 2024년 $339억, 2026년 $419억, 2030년 $606억, CAGR 약 10.2%로 봅니다. IFR 설치량은 2024년 54만2천 대, 2025년 전망 57만5천 대(+6%), 2028년 연간 70만 대 이상입니다.
세계 산업로봇 시장, Grand View Research 추정(USD)
세계 산업용 로봇 설치량, IFR World Robotics(대/년)
데이터 주: ‘시장 점유율’은 집계 기준에 따라 다릅니다. Interact Analysis의 2023년 매출 기준 ABB와 Epson은 각각 13% 공동 1위지만 Epson은 거의 전적으로 소형 SCARA 팔로, ABB 범용 팔과 다른 제품군입니다. 출하 대수 기준으로는 Big 4(Fanuc, Yaskawa, ABB, KUKA)가 약 4분의 3으로 또 다른 순위입니다. 설치 국가 순위와도 혼동하면 안 됩니다. 상위 6개 제조사에 중국 기업이 없어도 중국은 2024년 세계 설치의 54%였습니다. 이는 Big 4/Epson 현지 공장과 늘어나는 중국 업체의 혼합이며, IFR은 중국 내수에서 중국 업체 비중을 57%로 봤습니다.
Market data as of 2026-07
05주요 기업
‘시장점유율’은 무엇으로 세느냐에 따라 다른 질문에 답합니다. Interact Analysis에 따르면 2023년 매출 기준 ABB와 Epson이 각각 13%로 공동 1위였습니다. 다만 Epson 점유율은 거의 모두 경량 소형 SCARA 로봇팔에서 나오고 ABB는 범용 산업용 로봇팔이 중심이어서 제품 범주가 다릅니다. Fanuc은 11%, Kawasaki와 Yaskawa는 각각 8%, KUKA는 6%였습니다. 매출이 아니라 출하 대수로 보면 그림이 다시 바뀝니다. Fanuc, Yaskawa, ABB, KUKA의 Big 4만 세계 물량 약 4분의 3을 차지하는 것으로 추정됩니다. 어느 기준에서도 눈에 띄는 점은 가장자리의 침식입니다. 상위 10개 업체 합계는 2023년 64.6%에서 2024년 62.3%로 낮아졌고, 앞서 다룬 중국 협동로봇 업체 등 소형·신흥 기업이 공간을 넓혔습니다.
2023년 매출점유율 기준 산업용 팔 상위사
- ABB 로보틱스13%
- Epson13%
- FANUC(화낙)11%
- Kawasaki Robotics8%
- Yaskawa Electric8%
- KUKA(쿠카)6%
- 기타/나머지 시장41%
| 기업 | 국가 | 지표 | 2023년 매출점유율 |
|---|---|---|---|
| ABB 로보틱스 | CH | Revenue share (2023) | 13% Interact Analysis, Statista 경유 |
| Epson | JP | Revenue share (2023) | 13% Interact Analysis, Statista 경유 |
| FANUC(화낙) | JP | Revenue share (2023) | 11% Interact Analysis, Statista 경유 |
| Kawasaki Robotics | JP | Revenue share (2023) | 8% Interact Analysis, Statista 경유 |
| Yaskawa Electric | JP | Revenue share (2023) | 8% Interact Analysis, Statista 경유 |
| KUKA(쿠카) | DE | Revenue share (2023) | 6% Interact Analysis, Statista 경유 |
06주요 도입처
로봇 팔을 누가 만들었는지와 어느 나라에 설치됐는지는 전혀 다른 순위입니다. 중국은 2024년 한 해에만 295,000대를 설치해 세계 전체의 54%를 차지했습니다. 단일 국가의 연간 설치량으로는 역대 최고치지만, 앞의 상위 6개 제조사 순위에는 중국 기업이 한 곳도 없습니다. 이 간극은 중국 시장 내부에서 빠르게 좁혀지고 있습니다. IFR은 중국 현지 제조사가 자국 시장에서 차지하는 비중이 몇 년 전의 낮은 수준에서 57%까지 올랐다고 추정합니다. 더 저렴한 부품과 정부 지원 제조업 투자가 주된 동력이었습니다. 일본은 44,500대로 4% 감소했지만 세계 2위 시장을 유지했습니다. 미국은 34,200대로 9%, 한국은 30,600대로 3%, 유럽 최대 단일 시장인 독일은 27,000대로 5% 줄었습니다. 중국 다음으로 큰 네 시장이 2024년에 모두 축소됐다는 사실은 이 분야의 실질 성장이 한 국가에 얼마나 집중됐는지를 보여줍니다.
중국
- 2013연간 설치에서 일본을 넘어 세계 최대 시장
- 202429만5천 대—세계 54%
- 2024중국 자국 제조사 내수 점유율 57%
일본
- 1980s세계 최대 설치기반—‘로봇 왕국’ 시대
- 20244만4,500대—세계 2위
미국
- 1961최초 산업로봇 생산 투입(GM Unimate)
- 20243만4,200대—세계 3위
독일
- 1973KUKA가 초기 6축 전기기계 로봇 중 하나 제작
- 20242만7천 대—유럽 최대 시장
07앞으로의 과제
이 분야의 역사 대부분에서는 시장이 얼마나 빨리 성장할지가 핵심 질문이었습니다. 이제 더 중요한 질문은 Big 4와 Epson이 지배력을 유지할 수 있느냐입니다. 이들 업체가 10년 넘게 시장의 약 3분의 2를 차지한 안정적인 과점 구조는 가장자리부터 눈에 띄게 약해지고 있습니다. 먼저 협동로봇에서 중국 신규 업체가 이 범주를 만든 원조 기업의 점유율을 실제로 가져갔습니다. 중국의 더 넓은 산업용 로봇팔 시장에서도 자국 제조사의 설치 비중이 불과 몇 년 사이 소수에서 과반으로 바뀌었습니다. 앞으로 몇 년의 설치 대수와 점유율 데이터가 답해야 할 것은 이 흐름이 협동로봇과 중국을 넘어 나머지 제품군과 지역으로 확산되는지, 아니면 이미 나타난 범주와 지역에만 머무는지입니다.
08연표 한눈에 보기
| 연도 | 지역 | 사건 |
|---|---|---|
| 1961 | US | 생산 현장 최초 산업용 로봇(Unimate, GM) |
| 1974 | SE | ABB IRB 6, 최초 마이크로프로세서 제어 산업 로봇 |
| 2005 | DK | Universal Robots 설립 |
| 2008 | DK | Universal Robots UR5 출시, 협동로봇 분류 창출 |
| 2013 | CN | 중국이 연간 설치에서 일본 추월 |
| 2022 | Global | 세계 설치 사상 최고 |
| 2024 | Global | 자동차·전자 capex 약세로 2022년 최고치보다 2% 줄어 54만2천 대 |
| 2024 | CN | 중국 협동로봇사가 가격을 60~80% 낮춤 |
| 2025 | DK | 중국 가격경쟁 속 Universal Robots 매출 약 20% 감소 |
| 2025 | Global | 설치 6% 성장한 57만5천 대 전망 |
09자주 묻는 질문
산업용 로봇 팔 시장 규모는?
Grand View Research는 2024년 $339억에서 2026년 $419억, 2030년 $606억으로 추정합니다. 매출 아닌 설치 기준 IFR은 2024년 세계 신규 산업로봇 54만2천 대를 집계했습니다.
산업용 팔을 가장 많이 만드는 곳은?
기준에 따라 다릅니다. 2023년 매출은 ABB·Epson 각 13%, Fanuc 11%, Kawasaki·Yaskawa 각 8%, KUKA 6%입니다. 출하대수는 Big 4가 세계 물량 약 4분의 3으로 추정됩니다.
산업용 로봇을 가장 많이 설치하는 나라는 어디인가요?
중국이 압도적입니다. 2024년 29만5천 대(세계 54%)로 일본 4만4,500, 미국 3만4,200, 한국 3만600, 독일 2만7,000의 합보다 많습니다.
2024년 설치가 왜 감소했나요?
주로 자동차 설비투자(-7% 전년 대비)와 일본 전자 약세이며 구조적 쇠퇴는 아닙니다. 54만2천 대는 사상 2위이고 IFR·Interact Analysis 모두 2025년 성장 복귀를 전망합니다.
10출처
03. 2024년의 감소
관련 기사
분야별 심층 분석
분야별 심층 분석 전체 글 →휴머노이드·모빌리티
산업·현장 응용
- ›로봇 팔: 시장 규모, 주요 기업, 설치 대수(현재 글)
- ›창고·물류 자동화: 시장 규모와 주요 기업
- ›외골격 로봇: 시장 규모, 주요 기업, 잇따른 재무 위기
- ›수술 로봇: 시장 규모, 주요 기업, 수술 건수 증가