Unternehmens- und Roboterdatenbank
NVIDIA: eine Geschichte der GPU
Die wichtigsten Punkte
- NVIDIAs erster Chip scheiterte kommerziell und brachte das Unternehmen beinahe zu Fall, bevor der RIVA 128 (1997) es zu einem Grafikkartenhersteller machte.
- Eine jahrzehntelange, zunächst unrentable Wette auf CUDA (2006) wurde zum Software-Burggraben hinter der heutigen KI-Dominanz.
- Zwei Boom-Bust-Zyklen im Krypto-Mining gingen dem heutigen, deutlich größeren Nachfragezyklus rund um KI-Rechenzentren voraus, der NVIDIAs Marktkapitalisierung über 5 Bio. $ trieb.
01Ein gescheiterter erster Chip (1993–1997)
Der NV1: eine Wette auf den falschen Grafikansatz
NVIDIA wurde am 5. April 1993 von Jensen Huang, Chris Malachowsky und Curtis Priem gegründet — das Gründungstreffen fand nach eigener Darstellung des Unternehmens in einem Denny's in San Jose statt. Das erste Produkt, der NV1 (1995), setzte auf einen Grafikansatz namens quadratisches Flächenrendering statt auf das dreiecksbasierte Rendering, auf das sich der Rest der Branche rund um Microsofts DirectX-Standard einigte. Diese Wette scheiterte kommerziell, und NVIDIA geriet nahe an den finanziellen Ruin.
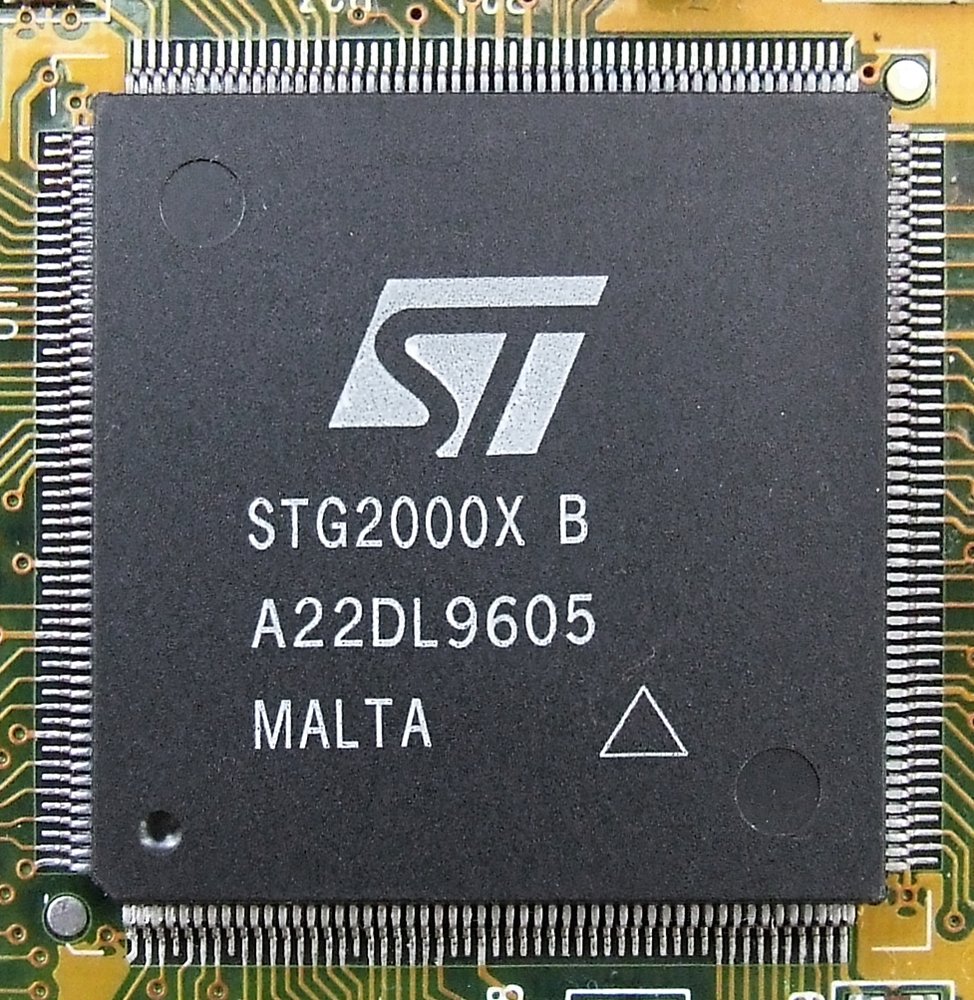
NVIDIAs erster Chip, der NV1 (1995) — ein kommerzieller Fehlschlag, der auf einen Grafikansatz (quadratische Flächen) setzte, den sich die Branche nicht als Standard aneignete. Die Wende gelang NVIDIA zwei Jahre später mit dem RIVA 128.
Foto: Trio3D, CC BY-SA 3.0, via Wikimedia CommonsRIVA 128: die Rettung
Die Wende kam 1997 mit dem RIVA 128: einem konventionellen, dreiecksbasierten 3D-Chip, der sich in den ersten vier Monaten über eine Million Mal verkaufte. Er rettete nicht nur das Unternehmen – er etablierte das Muster, das NVIDIA seither wiederholt hat.
02GeForce und die Erfindung der GPU
GeForce 256 und der Börsengang
NVIDIA ging am 22. Januar 1999 zu 12 $ je Aktie an die NASDAQ. Im selben Jahr brachte das Unternehmen GeForce 256 auf den Markt und vermarktete sie als weltweit erste „GPU“ — Graphics Processing Unit —, ein Begriff, den NVIDIA für diesen Start prägte, statt einen bereits bestehenden Branchenbegriff zu verwenden. Die technische Behauptung hinter dem Namen war, dass GeForce 256 Transform-and-Lighting-Berechnungen, zuvor von der CPU übernommen, auf die Grafikkarte selbst verlagerte.
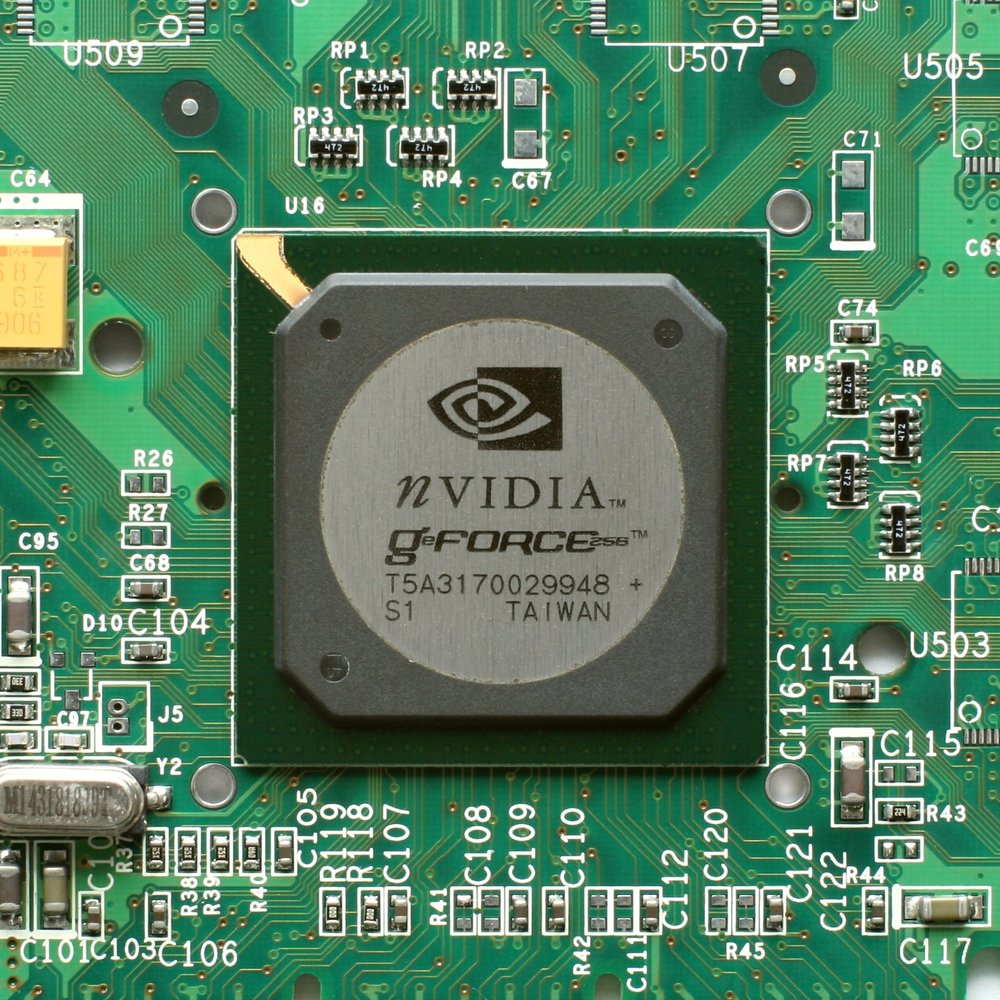
GeForce 256 (1999) — die Karte, die NVIDIA als weltweit erste „GPU“ vermarktete, ein Begriff, den das Unternehmen eigens für diesen Start prägte. Sie erschien im selben Monat, in dem NVIDIA an die NASDAQ ging.
Foto: Konstantin Lanzet, CC BY-SA 3.0, via Wikimedia CommonsWar NVIDIA wirklich zuerst?
Ob GeForce 256 wirklich der erste Chip war, der dies leistete, ist unter Hardware-Historikern umstritten — Konkurrenten hatten bereits Chips mit überlappenden Fähigkeiten ausgeliefert —, doch der Marketingbegriff setzte sich durch, „GPU“ wurde zum branchenüblichen Namen für die Kategorie, und NVIDIA ist seither eng mit diesem Begriff verbunden.
03Ein Jahrzehnt Investition in CUDA
CUDA erscheint — zusammen mit Tesla
Im November 2006 brachte NVIDIA CUDA auf den Markt, eine Programmierplattform, mit der Entwickler universellen Code schreiben konnten, der direkt auf GPU-Hardware lief, statt Berechnungen jenseits der Grafik über OpenGL als Grafikoperationen zu tarnen — der umständliche Behelf, auf den Forscher zuvor angewiesen waren. CUDA erschien zusammen mit NVIDIAs Tesla-GPU-Architektur, die ein einheitliches Shader-Modell einführte, wodurch jeder Kern des Chips universelle Berechnungen ausführen konnte, statt fest in reine Grafik- und reine Shading-Einheiten aufgeteilt zu sein.
NVIDIAs eigener Rückblick auf 20 Jahre CUDA (April 2026) — die im Abschnitt weiter unten besprochene Plattform, der zugeschrieben wird, GPUs zu universellen Computern gemacht zu haben.
AlexNet: der Moment, der die Fachwelt überzeugte
Jahrelang wirkte CUDA wie eine Nebeninvestition in der Bilanz eines Gaming-Unternehmens — ein Werkzeug für Forschung und wissenschaftliches Rechnen ohne offensichtlichen Massenmarkt. Das änderte sich 2012, als Alex Krizhevsky und Ilya Sutskever, gemeinsam mit Geoffrey Hinton, ein tiefes convolutional neuronales Netz namens AlexNet auf zwei NVIDIA-GTX-580-Gaming-GPUs trainierten und den ImageNet-Wettbewerb mit deutlichem Abstand gewannen. AlexNet gilt heute weithin als der Moment, der das Feld des maschinellen Lernens davon überzeugte, dass GPUs statt CPUs die richtige Hardware für Deep Learning im großen Maßstab sind — und NVIDIA hatte da bereits sechs Jahre in den Aufbau der dafür nötigen Softwareschicht investiert.
Der CUDA-Burggraben
Dieser sechsjährige Vorsprung verdichtete sich zu etwas Dauerhafterem als einem Leistungsvorsprung einer einzigen Generation: einem Software-Burggraben. Jedes zwischen 2006 und 2012 auf CUDA geschriebene Framework, jede Bibliothek und jede Forschungscodebasis machte einen Wechsel weg von NVIDIA-Hardware teurer statt billiger, und diese Dynamik hat sich seither nur vertieft — CUDA gilt inzwischen breit als der wichtigste Grund, warum AMD und andere Chiphersteller trotz konkurrenzfähiger Rohleistung ihrer Chips Schwierigkeiten haben, NVIDIA nennenswerte Marktanteile beim KI-Training abzunehmen.
Weiterführende Beiträge
NVIDIA CUDA (Softwareplattform)
Wie dieser sechsjährige Software-Vorsprung zu einem Burggraben wurde, den Konkurrenten bis heute nicht überwinden können.
04Der KI-Superzyklus (2017–2026)
| Jahr | Ereignis |
|---|---|
| 1993-04 | NVIDIA wird von Jensen Huang, Chris Malachowsky und Curtis Priem gegründet |
| 1995 | NV1, NVIDIAs erster Chip, scheitert kommerziell mit einem nicht durchgesetzten Grafikansatz |
| 1997 | RIVA 128 erscheint, verkauft binnen vier Monaten über 1 Mio. Einheiten und rettet das Unternehmen |
| 1999-01 | NVIDIA geht an der NASDAQ zu 12 $ je Aktie an die Börse |
| 1999 | GeForce 256 erscheint, vermarktet als weltweit erste „GPU“ — ein von NVIDIA geprägter Begriff |
| 2006-11 | CUDA erscheint zusammen mit der Tesla-GPU-Architektur und öffnet GPUs für universellen Code |
| 2012 | AlexNet, trainiert auf zwei NVIDIA-GTX-580-GPUs, gewinnt ImageNet und verändert das maschinelle Lernen grundlegend |
| 2017 | Die Volta-Architektur führt Tensor Cores ein, Silizium, das eigens für Deep Learning gebaut wurde |
| 2022-03 | Die Hopper-Architektur und der H100-Chip werden auf der GTC vorgestellt |
| 2022-11 | Die Veröffentlichung von ChatGPT löst einen branchenweiten Ansturm auf NVIDIA-KI-GPUs aus |
| 2023-06 | NVIDIAs Marktkapitalisierung überschreitet erstmals 1 Bio. $ |
| 2025-10 | NVIDIA wird das erste Unternehmen, das mit einer Marktkapitalisierung über 5 Bio. $ schließt |
| 2026-05 | NVIDIAs Marktkapitalisierung erreicht mit 5,5 Bio. $ einen Rekordwert |
Tensor Cores: eigens entwickeltes Silizium
NVIDIAs Volta-Architektur von 2017 führte Tensor Cores ein, Silizium, das eigens für die Beschleunigung der Matrixmultiplikationen entwickelt wurde, die im Kern des Deep Learning stehen, statt umgewidmete Grafikhardware zu sein. Jede Architektur seither — Ampere, Hopper, Blackwell — hat dieselbe Wette weiterverfolgt.
Der H100 und der Nachfrageschock durch ChatGPT
Hopper und sein Flaggschiffchip H100, vorgestellt auf NVIDIAs GTC-Keynote im März 2022, markieren den klarsten Wendepunkt. NVIDIA bewarb den H100 als bis zu neunmal schneller als seinen Vorgänger beim KI-Training, aufgebaut um eine eigene „Transformer Engine“ für große Sprachmodelle. Acht Monate später veröffentlichte OpenAI ChatGPT, und jedes große Technologieunternehmen wetteiferte darum, konkurrierende Modelle zu trainieren und zu betreiben — fast alle auf NVIDIAs A100- und H100-Chips, da für die Hardware konkurrierender Chiphersteller kein zu CUDA vergleichbares Softwareökosystem existierte. Dieser Nachfrageschub ist die direkte Ursache des unten beschriebenen Anstiegs der Marktkapitalisierung.
NVIDIAs offizielle GTC-2022-Spring-Keynote (März 2022) — die Veranstaltung, auf der Jensen Huang die Hopper-Architektur und den H100 vorstellte, Monate bevor die Veröffentlichung von ChatGPT den unten beschriebenen Nachfrageschub auslöste.
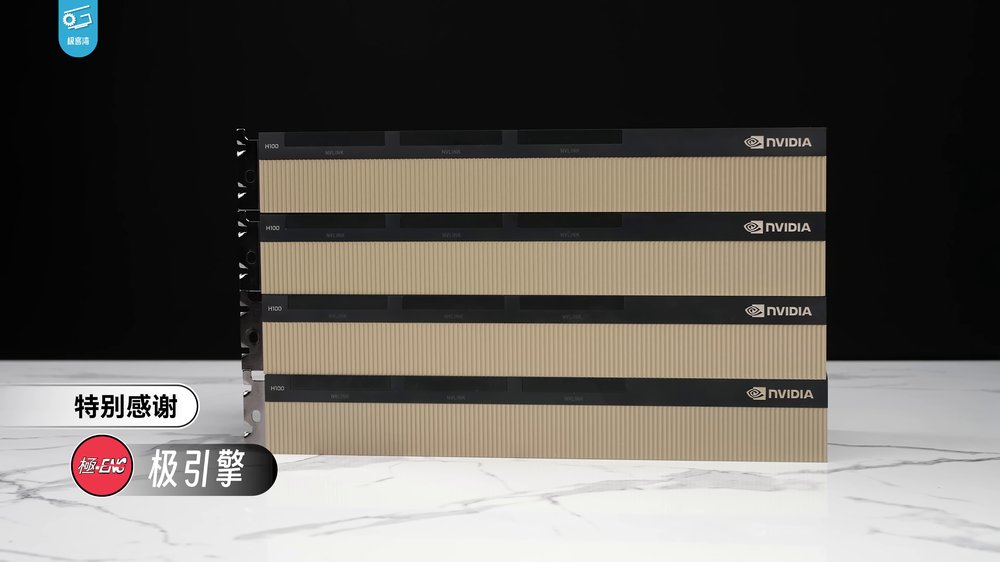
Der H100 (2022) — der Hopper-Chip, den NVIDIA Monate vor der Veröffentlichung von ChatGPT vorstellte, und die GPU, um die sich danach jedes große KI-Labor riss.
Foto: Geekerwan, CC BY 3.0, via Wikimedia CommonsWeiterführende Beiträge
NVIDIA Isaac GR00T (Robotik-Basismodell)
NVIDIAs Foundation-Modell für humanoide Roboter – und der Jetson-Thor-Chip, auf dem es läuft.
05Boom und Einbruch, zweimal: die Krypto-Mining-Zyklen (2016–2022)
Erster Boom: Preise steigen, Offenlegung hinkt hinterher
Lange bevor KI eine anhaltende Nachfrage nach NVIDIAs Chips schuf, erzeugte Kryptowährungs-Mining zwei scharfe, vorübergehende Nachfrageschübe — beide hinterließen bleibende Spuren darin, wie NVIDIA heute über Nachfrage spricht. NVIDIAs Marktkapitalisierung lag 2016 bei rund 14 Mrd. $. Bis 2018, als Ethereum und andere per GPU minbare Kryptowährungen boomten, war sie auf berichtete 175 Mrd. $ gestiegen, und NVIDIA meldete für das Geschäftsjahr 2018 einen damaligen Rekordumsatz von 9,71 Mrd. $, ein Plus von 41 % im Jahresvergleich — ein Wachstum, das NVIDIAs eigene Ergebniskommentare breit auf Gaming, Rechenzentrum und andere Märkte zurückführten, ohne den spezifischen Beitrag des Minings gesondert zu benennen.
Der Vergleich mit der SEC
Diese Auslassung wurde zu einem rechtlichen Problem. Im Mai 2022 warf die SEC NVIDIA unzureichende Offenlegungen vor: Über aufeinanderfolgende Quartale des Geschäftsjahres 2018 habe das Unternehmen Investoren nicht mitgeteilt, dass Kryptomining-Nachfrage ein bedeutender Bestandteil seines Gaming-GPU-Umsatzwachstums war — was verschleierte, wie viel dieses Wachstums sich nach dem Abklingen der Mining-Nachfrage möglicherweise nicht wiederholen würde. NVIDIA einigte sich in einem Vergleich auf eine Unterlassungsverfügung und eine Strafzahlung von 5,5 Mio. $, ohne die Feststellungen der SEC anzuerkennen oder zu bestreiten. Der Rückgang kam schnell: NVIDIAs im November 2018 gemeldete Ergebnisse für das dritte Quartal des Geschäftsjahres 2019 enttäuschten Investoren wegen schwacher kryptobezogener Nachfrage, die Aktie fiel im Jahresverlauf um rund 31 %, und Bitcoins eigene Marktkapitalisierung fiel im selben Monat unter 100 Mrd. $ — deutlich unter dem berichteten Höchststand von rund 300 Mrd. $ im Januar 2018.
Zweiter Boom und die „Lite Hash Rate“-Lösung
2021 folgte ein zweiter, größerer Mining-Boom, wieder rund um Ethereum, der NVIDIAs Umsatz im Geschäftsjahr 2022 auf 26,9 Mrd. $ trieb (plus 61 %) und die Marktkapitalisierung kurzzeitig über berichtete 800 Mrd. $ hob. Diesmal versuchte NVIDIA, einer Wiederholung des Gamer-Unmuts und der Lieferengpassklagen von 2018 direkt vorzubeugen: Die im Februar 2021 gestartete RTX 3060 erschien mit einem „Lite Hash Rate“-Limiter (LHR), der laut NVIDIA über einen manipulationssicheren Handshake zwischen Treiber, Silizium und Firmware die Ethereum-Mining-Leistung etwa halbierte. Das hielt nicht: Innerhalb von rund zwei Wochen entfernte ein durchgesickerter NVIDIA-Entwicklertreiber den Limiter vollständig, und im Lauf des folgenden Jahres holten sich Miner über weitere durchgesickerte und modifizierte Treiber zunehmend mehr der blockierten Leistung zurück, auch wenn NVIDIA LHR auf den Großteil der RTX-30-Serie ausweitete.
Der „Merge“ beendet Ethereums GPU-Mining über Nacht
Der zweite Boom endete nicht durch einen Absturz, sondern durch eine Protokolländerung: Ethereums Umstieg auf Proof-of-Stake im September 2022 (der „Merge“) beendete GPU-Mining für das Netzwerk über Nacht und nahm damit die dominante Quelle der GPU-Mining-Nachfrage mit. NVIDIA entfernte LHR im folgenden Monat, Oktober 2022, vollständig — zu dem Zeitpunkt eine gegenstandslose Einschränkung einer bereits verschwundenen Nachfragequelle. Beide Zyklen folgen demselben Muster: ein von Mining getriebener Nachfrageschub, den NVIDIA weder geschaffen noch vollständig kontrolliert hatte, gefolgt von einem ebenfalls nicht von NVIDIA verursachten Einbruch.
06Der Aufstieg zum wertvollsten Unternehmen der Welt
Der Sprung über 1 Bio. $, dann über 5 Bio. $
NVIDIA überschritt im Juni 2023 erstmals eine Marktkapitalisierung von 1 Bio. $ — sieben Monate nach der Veröffentlichung von ChatGPT. Von dort ging es weiter: rund 4 Bio. $ bis Juli 2025, der erste Schlusskurs über 5 Bio. $ im Oktober 2025 und ein Rekord von 5,5 Bio. $ im Mai 2026, die höchste Marktkapitalisierung, die je ein börsennotiertes Unternehmen erreicht hat. Mitte 2026 bleibt NVIDIA das wertvollste Unternehmen der Welt, nachdem sich sein Wert binnen etwa einem Jahr verdreifacht hat — schneller als bei Apple oder Microsoft, den einzigen anderen US-Unternehmen, die die 3-Bio.-$-Marke überschritten haben.
Marktkapitalisierung und die Ereignisse dahinter (2016–2026)
Was die Aktiensplits bedeuten
NVIDIA hat seine Aktie seit 2000 sechsmal gesplittet (zuletzt im Juni 2024 im Verhältnis 10:1). Eine beim Börsengang 1999 gekaufte Aktie wäre allein durch die Stückzahl bis Mitte 2026 zu 480 Aktien geworden – ein rein rechnerischer Effekt der Splits, keine Renditekennzahl.
NVIDIA am Markt
07Kommende Herausforderungen
Boom-Bust-Zyklen in der Vergangenheit – und wie dieser sich unterscheidet
Die Nachfrage nach NVIDIA-Produkten hat bereits scharfe Boom-Bust-Zyklen durchlaufen, ausgelöst durch Faktoren, die nichts mit der eigenen Produkt-Roadmap zu tun hatten – allen voran die beiden oben beschriebenen Krypto-Mining-Zyklen, denen jeweils eine Angebotsschwemme folgte, sobald sich die Mining-Ökonomie wandelte oder ein Netzwerk seinen zugrunde liegenden Algorithmus änderte. Der aktuelle Nachfragezyklus rund um KI-Rechenzentren fällt größer aus.
Konkurrenten und die Abhängigkeit von TSMC
Wettbewerbs- und Abhängigkeitsrisiken sind selbst bei NVIDIAs heutiger Größe real. AMD und eine wachsende Zahl von Hyperscalern bauen eigene KI-Chips (unten dargestellt) und versuchen, NVIDIAs Position im High-End-Segment zu untergraben — doch keiner hat die Tiefe von CUDAs Softwareökosystem nachgebildet. NVIDIAs gesamte Chipproduktion hängt zudem von einem einzigen externen Fertiger ab, TSMC — ein branchenweit geteiltes Konzentrationsrisiko, aber dennoch ein echter Einzelpunkt des Versagens. NVIDIAs Exportrisiko bei Automotive-Chips gegenüber China und die Exportbeschränkungen für Rechenzentrumschips werden ausführlicher im DRIVE-Artikel dieser Seite behandelt.
Herausforderer von NVIDIAs High-End-Position
- AMD — konkurrierende Rechenzentrums-GPUs (Instinct-MI300/MI350-Serie), weiterhin ohne zu CUDA vergleichbares Softwareökosystem
- Google — eigens entwickelte TPU-Chips (Tensor Processing Unit), intern genutzt und über Google Cloud angeboten
- Amazon — eigens entwickelte Trainium-Chips, über AWS als günstigere Alternative zu NVIDIA-GPUs angeboten
Weiterführende Beiträge
NVIDIA DRIVE (Automotive-Plattform)
NVIDIAs Rechenplattform für die Automobilbranche – echte Umsätze, aber weiterhin klein gemessen an der eigenen Prognose.
08Häufige Fragen
Hat NVIDIA die GPU erfunden?
NVIDIA prägte den Begriff „GPU“, um 1999 die GeForce 256 zu vermarkten, und bezeichnete sie als ersten Chip, der Transform-and-Lighting-Berechnungen von der CPU auf die Grafikkarte verlagerte. Hardware-Historiker bezweifeln, dass sie wirklich die erste war, die dies leistete — Konkurrenten hatten bereits Chips mit überlappenden Fähigkeiten ausgeliefert —, doch der Marketingbegriff „GPU“ setzte sich als branchenüblicher Name für die Kategorie durch, und NVIDIA ist seither eng damit verbunden.
Warum war CUDA so bedeutsam?
Vor CUDA (2006) bedeutete die Nutzung einer GPU für alles außer Grafik, die Berechnung als Grafikoperation über OpenGL zu tarnen — ein umständlicher Behelf. CUDA erlaubte Entwicklern, universellen Code zu schreiben, der direkt auf GPU-Hardware lief. Jahrelang wirkte das wie ein Nischenwerkzeug für die Forschung, bis AlexNet 2012 zeigte, dass GPUs die richtige Hardware für Deep Learning im großen Maßstab waren — und das Softwareökosystem, das NVIDIA um CUDA bereits aufgebaut hatte, verschaffte dem Unternehmen einen mehrjährigen Vorsprung vor jedem Konkurrenten.
Ist NVIDIAs Nachfrage schon immer so schnell gewachsen?
Nein – NVIDIA hat bereits scharfe Boom-Bust-Nachfragezyklen durchlaufen, zweimal ausgelöst durch Krypto-Mining (2017–18 und 2021) statt durch die eigene Produkt-Roadmap, jeweils gefolgt von einer Angebotsschwemme, sobald sich die Mining-Ökonomie wandelte. Der aktuelle KI-Rechenzentren-Boom fällt größer aus.
Geriet NVIDIA wegen Krypto-Mining in Schwierigkeiten?
Ja. Im Mai 2022 warf die SEC NVIDIA unzureichende Offenlegungen vor, weil das Unternehmen Investoren über aufeinanderfolgende Quartale des Geschäftsjahres 2018 nicht mitgeteilt hatte, dass Kryptomining-Nachfrage ein bedeutender Treiber seines Gaming-GPU-Umsatzwachstums war. NVIDIA einigte sich in einem Vergleich — eine Strafzahlung von 5,5 Mio. $ und eine Unterlassungsverfügung —, ohne die Feststellungen anzuerkennen oder zu bestreiten.
09Quellen
05. Boom und Einbruch, zweimal: die Krypto-Mining-Zyklen (2016–2022)
06. Der Aufstieg zum wertvollsten Unternehmen der Welt
Verwandte Artikel
Artikel
Unternehmens- und Marktdaten
Unternehmensanalysen
Unternehmen Tesla
Unitree
Figure AI
1X Technologies
Physical Intelligence
Skild AI
NVIDIA – Unternehmen
- ›NVIDIA Isaac GR00T erklärt: Was NVIDIA in der Robotik wirklich verkauft
- ›NVIDIA DRIVE erklärt: die Automobil-Plattform hinter Mercedes-Benz, Uber und einem Dutzend weiterer Autohersteller
- ›NVIDIA Jetson: Die jahrzehntealte Hardware-Linie hinter Physical AI
- ›NVIDIA: eine Geschichte der GPU(dieser Artikel)
- ›NVIDIA CUDA erklärt: Die Software hinter NVIDIAs KI-Burggraben
- ›Jensen Huang: Vom Tellerwäscher bei Denny's zum NVIDIA-CEO