分野別詳解
アクチュエータ・精密減速機市場:規模と主要プレイヤー
しかし、どんなソフトウェアの技術的ブレークスルーよりも直接的に、ロボット関節のコストや、どれだけ精密に動けるかを左右しています。
そして40年にわたり、当サイトで扱うほぼすべてのロボットアーム・ヒューマノイドが、同じ一握りのサプライヤー群の部品に依存してきました。
01ロボットのコストの35〜40%
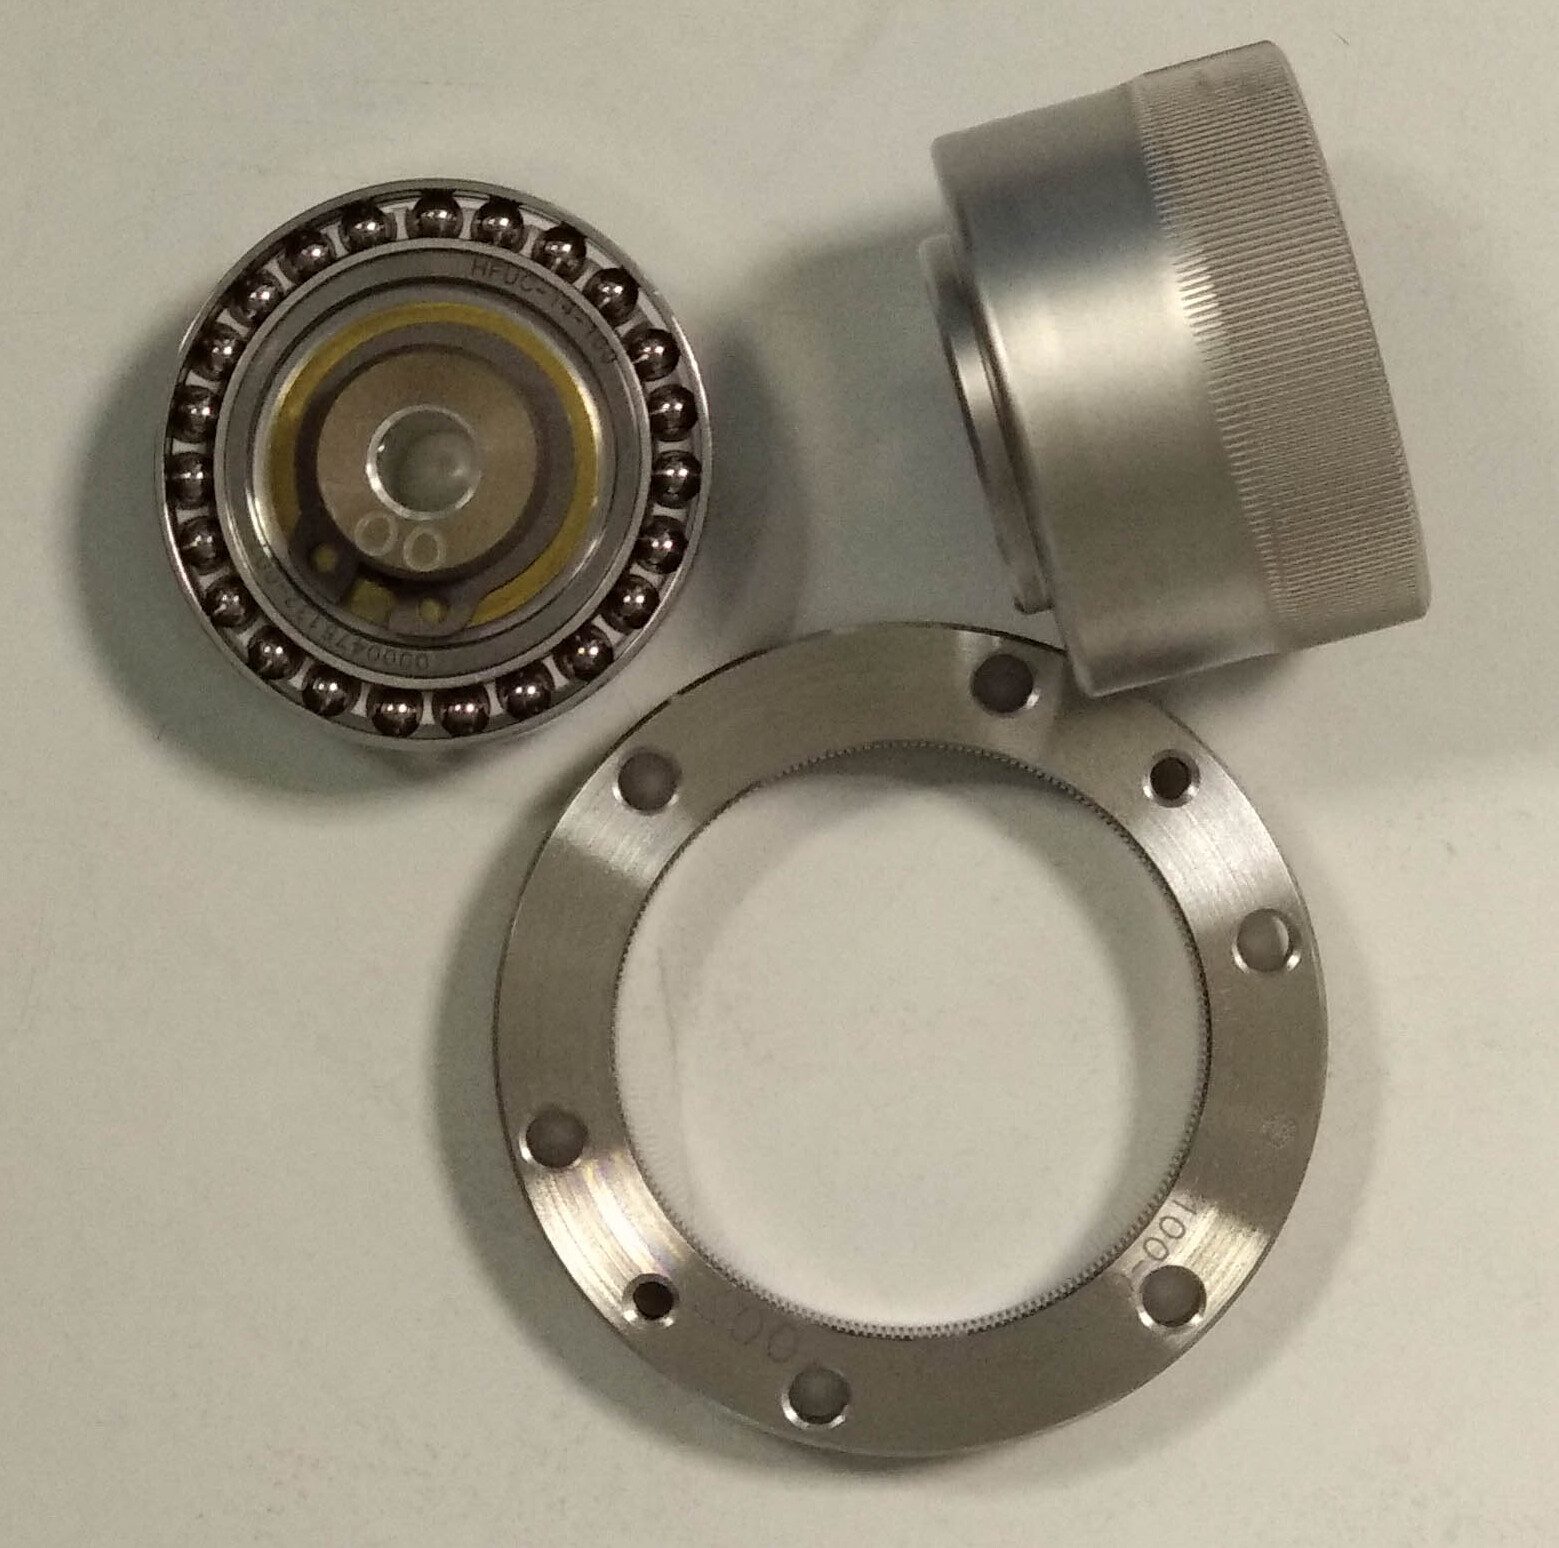
波動歯車装置を構成する3部品(ウェーブジェネレーター・フレクスプライン・サーキュラスプライン)。ほとんどのヒューマノイド・産業用アームの関節に使われる減速機の方式です。
写真: Pieceofmetalwork、CC BY-SA 4.0、Wikimedia Commons経由アクチュエータと、その中にある精密減速機(ギアボックス)は、モーターの回転を、ロボットアームやヒューマノイドの手足に必要な精密で制御可能な関節運動に変換します。業界の一般的な推計では、これらはヒューマノイドロボットの部品表(BOM)全体のおよそ35〜40%を占め、他のどの単一部品カテゴリよりも大きな割合です。
ヒューマノイド級の関節に適した高精度・高トルクのアクチュエータを製造しているのは世界で10社未満とされ、これは真のボトルネックであり、どのヒューマノイドメーカーがAIソフトウェアの出来とは無関係に、実際どれだけ速く量産を拡大できるかを左右しています。
02精密減速機
1980年代以降に作られたほぼすべてのロボット関節には、関連しつつも異なる2つの減速機技術が使われており、日本のサプライヤーはおおよそその年代から両方で主導的地位を保ってきました。これは、当サイトのロボットアーム産業全体の歴史記事で扱っているのと同じ時代です。
Nabtescoは、産業用ロボットアームの大型関節に多く採用されるRV(サイクロイド)減速機で主導的地位にあり、世界供給に占める推定シェアは60%です。
Harmonic Drive SystemsとSumitomo Drive Technologiesは、より小型のアーム・協働ロボット・ヒューマノイドの関節に多く使われる波動歯車(ハーモニック)減速機で主導しており、このより狭いカテゴリでの推定シェアはそれぞれ約15%、約19%です。この3社は同じ減速機タイプで真っ向から競合しているわけではありません。それぞれが数十年にわたり、静かに自らの領域を守ってきました。
減速機の供給企業
| 企業 | 国 | 指標 | シェア |
|---|---|---|---|
| Nabtesco | JP | 減速機供給シェア(2025) | 約60% 業界推計:RV減速機に限定(波動歯車減速機とは別) |
| Sumitomo Drive Technologies | JP | 減速機供給シェア(2025) | 約19% 業界推計(ロボット向け波動歯車減速機に限定) |
| Harmonic Drive Systems | JP | 減速機供給シェア(2025) | 約15% 業界推計(波動歯車減速機に限定) |
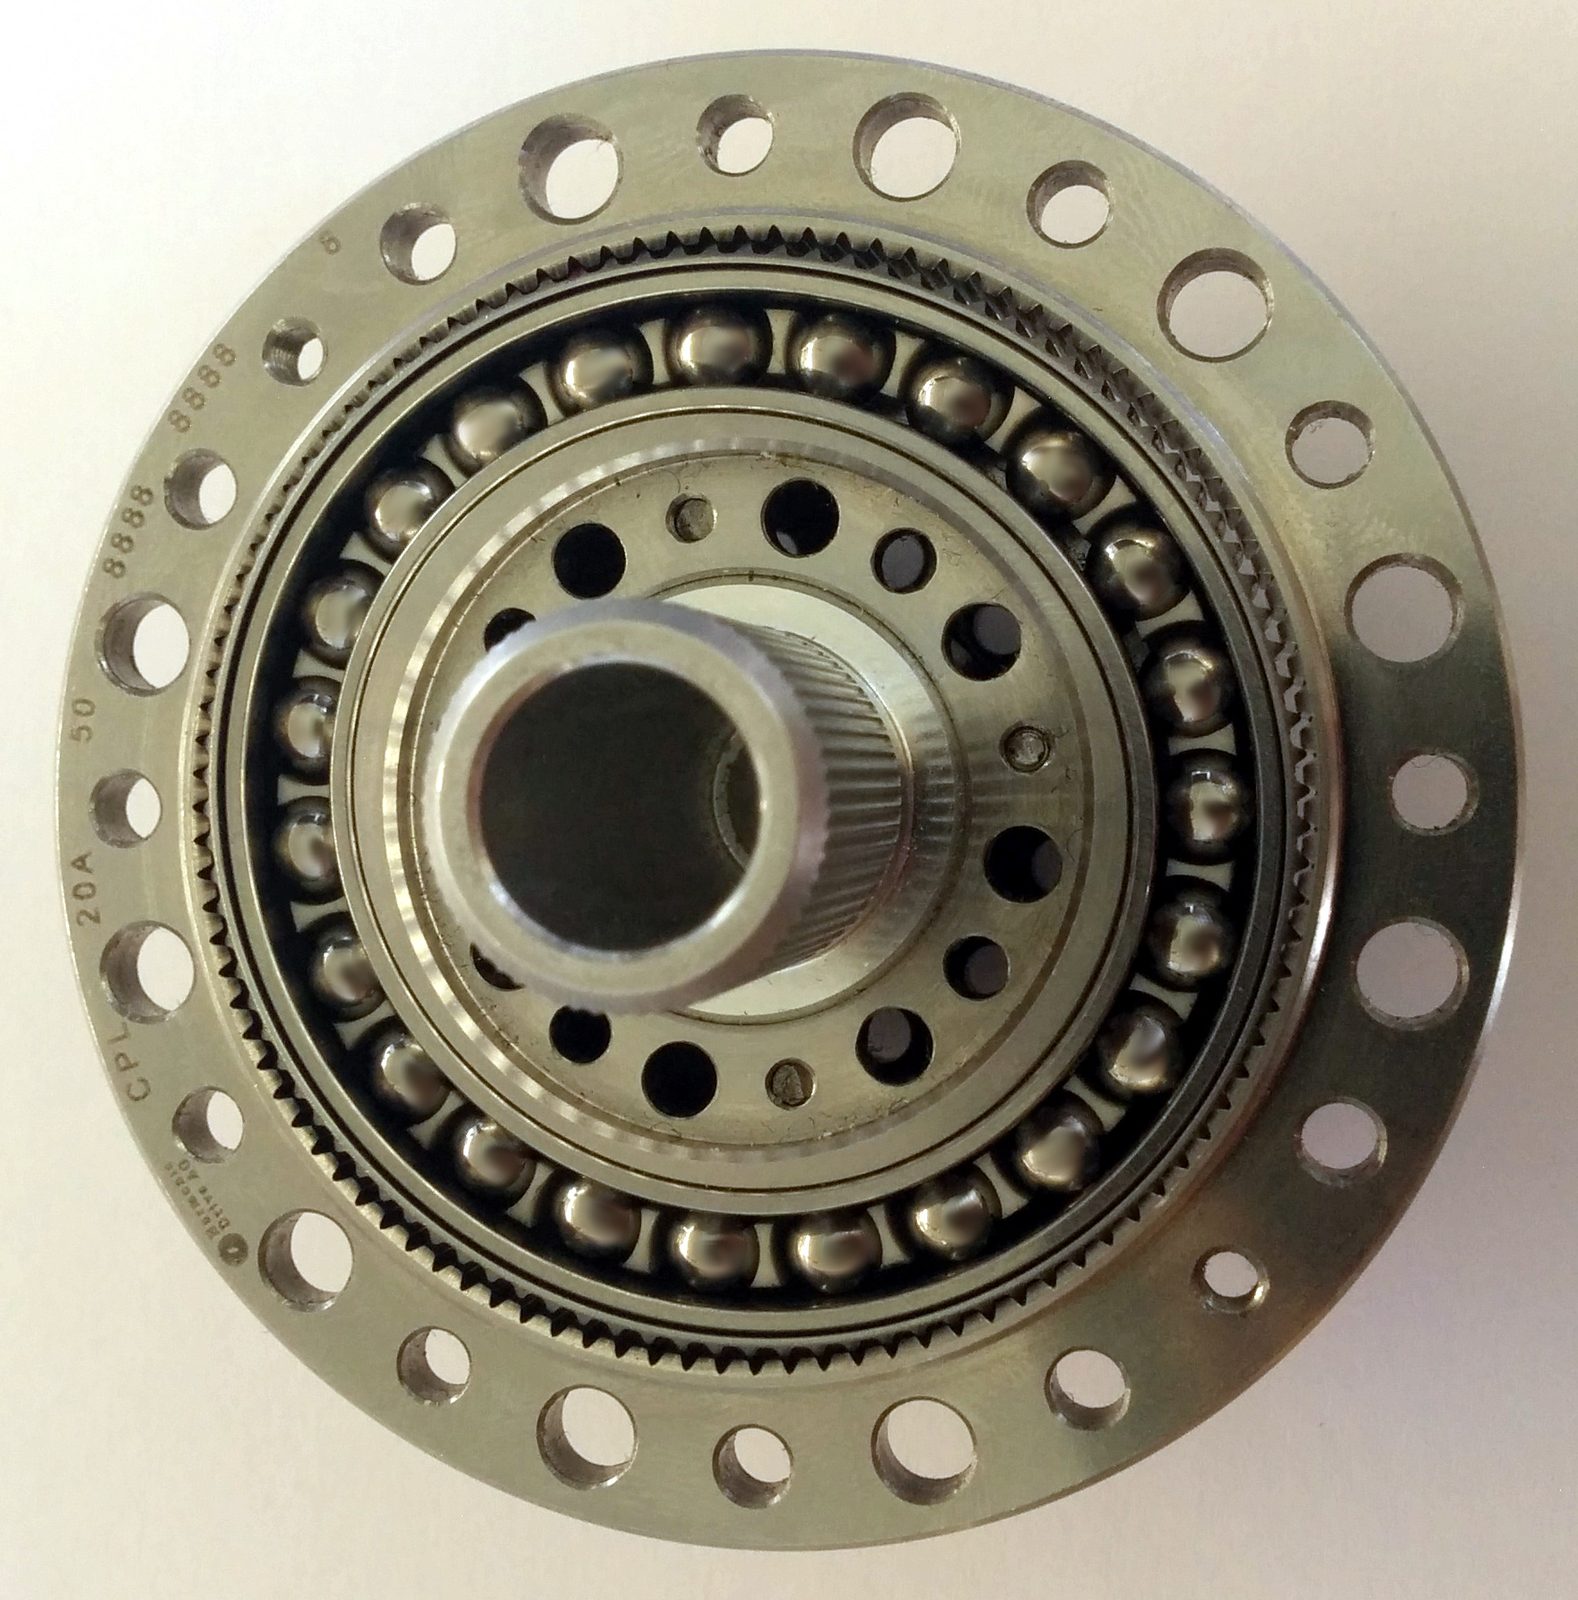
ハーモニックドライブ減速機ユニットの完全な断面図。NabtescoやHarmonic Drive Systemsが世界供給の大半を占める精密減速機のタイプです。
写真: wdwd、CC BY-SA 4.0、Wikimedia Commons経由03市場規模
DataIntelo は、世界の波動歯車システム市場を2025年に28億ドルと推計し、2034年には61億ドルまで成長すると見込んでいます(年平均成長率9.1%)。
この数字は波動歯車システムに限定したものであり、アクチュエータ・部品分野全体をカバーするものではありません。あらゆる減速機タイプ・モーター・アクチュエータのカテゴリを合算した一貫した市場規模系列を公表している調査会社は見当たりませんでした。これ自体、ヒューマノイドやドローンなど当サイトの他分野と比べて、このサプライヤー基盤がいかに細分化・専門特化しているかを示しています。
世界の波動歯車システム市場規模、DataIntelo推計(USD)
データに関する注記: この3社は単一のシェア指標で真っ向から競合しているわけではなく、2つの異なる精密減速機技術でそれぞれ主導的立場にある。Nabtescoの約60%は、大型の産業用ロボットアーム関節に多く採用されるRV(サイクロイド)減速機のシェア。Sumitomoの約19%とHarmonic Drive Systemsの約15%は、いずれも、より小型のアーム、協働ロボット、ヒューマノイドの関節に多く使われる波動歯車(ハーモニック)減速機のシェアである。これらの数値は分母が異なり(RV減速機の供給か、波動歯車減速機の供給か)、単純に合算して1つの市場シェア数値として扱うべきではない。ここでの市場規模数値は波動歯車システムに限定したものであり、アクチュエータ・部品分野全体(モーター、他の減速機技術のギアボックス、別枠のセンサー・知覚分野で扱うセンサー類も含む)をカバーする一貫した市場規模系列を公表している調査会社は見当たらなかった。
市場データの時点:2026-07
04アクチュエータの内製化
ヒューマノイドの資金調達ブームは、この数十年続いたサプライヤー構造に、新しい方向から圧力をかけています。産業用アームメーカーが数十年続けてきたように、Nabtesco・Harmonic Drive Systems・Sumitomoから減速機・アクチュエータを購入する代わりに、テスラやUnitreeをはじめとする複数のヒューマノイドメーカーは、関節レベルのハードウェアを外部調達部品ではなく中核的な強みとして位置づけ、自社でアクチュエータを設計・製造する方向に動いています。
これは、Unitreeが既に四足歩行ロボットで適用してきたのと同じ垂直統合の発想です。この自社製造アプローチが、規模を追う中でコスト・信頼性の面で既存の日本サプライヤーからの調達を実際に上回るのか、それともヒューマノイド規模の量産にまだ対応できないサプライヤー基盤の一時的な迂回策にすぎないのかは、この分野の未解決の問いの一つです。
05今後の課題
40年にわたり、この分野は、供給先である産業用ロボットアーム分野と構造的によく似ていました。新規参入者がめったに崩せない深い技術的参入障壁を持つ、少数の安定した専門サプライヤー群という構造です。
ヒューマノイドブームは、この構造に対する一世代ぶりの本格的な試練です。単に新規需要の規模が大きいというだけでなく、最大の買い手の一部が自らサプライヤーになろうとしているためでもあります。
Nabtesco・Harmonic Drive Systems・Sumitomoが、産業用ロボットや協働ロボットの時代を通じてそうしてきたように、今回のサイクルでも自らの領域を守り続けるのか、それともテスラやUnitreeなどの自社アクチュエータ計画が実際にシェアを切り開くのかは、この狭いながらも重要な分野の今後数年が答えを出すことになります。
06年表
| 年 | 地域 | 出来事 |
|---|---|---|
| 1980s | JP | NabtescoとHarmonic Drive Systemsが精密減速機での主導的地位を確立 |
| 2000s | JP | Sumitomo Drive Technologiesが波動歯車減速機で有力な地位を築く |
| 2020s | Global | テスラ・Unitreeなどヒューマノイドメーカーがアクチュエータの内製化を開始 |
07よくある質問(FAQ)
ロボットのコストのうちアクチュエータが占める割合はどれくらいですか?
業界の一般的な推計では、アクチュエータとその減速機は、ヒューマノイドロボットの部品表(BOM)全体のおよそ35〜40%を占め、他のどの単一部品カテゴリよりも大きな割合です。
ロボット関節の中にある精密減速機を作っているのは誰ですか?
日本の3社が、それぞれ異なる減速機技術で主導しています。Nabtescoは RV(サイクロイド)減速機(同カテゴリの世界供給の約60%)、Sumitomo Drive Technologies(約19%)とHarmonic Drive Systems(約15%)は波動歯車(ハーモニック)減速機です。
なぜヒューマノイドメーカーは自社でアクチュエータを作ろうとしているのですか?
ヒューマノイド級の関節に十分な精度・出力を持つアクチュエータを製造しているのは世界で10社未満で、これが量産のボトルネックになり得ます。テスラやUnitreeなどは、この限られた外部サプライヤー基盤に全面的に依存する代わりに、自社でアクチュエータを設計・製造する道を選びました。これは、Unitreeが既に四足歩行ロボットで採用していたのと同じ垂直統合のアプローチです。
関連記事
分野別詳解
分野別詳解一覧へ →産業・現場用途
基盤技術
- ›ロボット基盤モデル・ソフトウェア:市場規模・主要プレイヤー・資金調達ブーム
- ›アクチュエータ・精密減速機市場:規模と主要プレイヤー(この記事)
- ›ロボット向けセンサー・知覚:市場規模とLiDARを巡る競争
- ›ロボット向けAIチップ・計算基盤:市場規模と主要プレイヤー