分野別詳解
手術支援ロボット市場:規模・主要プレイヤー・症例数の推移
手術支援ロボットは例外です。
1社が20年にわたりほとんどを握り続けており、注目すべき数字は出荷台数や資金調達額ではなく、規制当局がようやく挑戦者たちを承認し始めた今、その独占状態がどれだけ続くか、です。
01市場の誕生
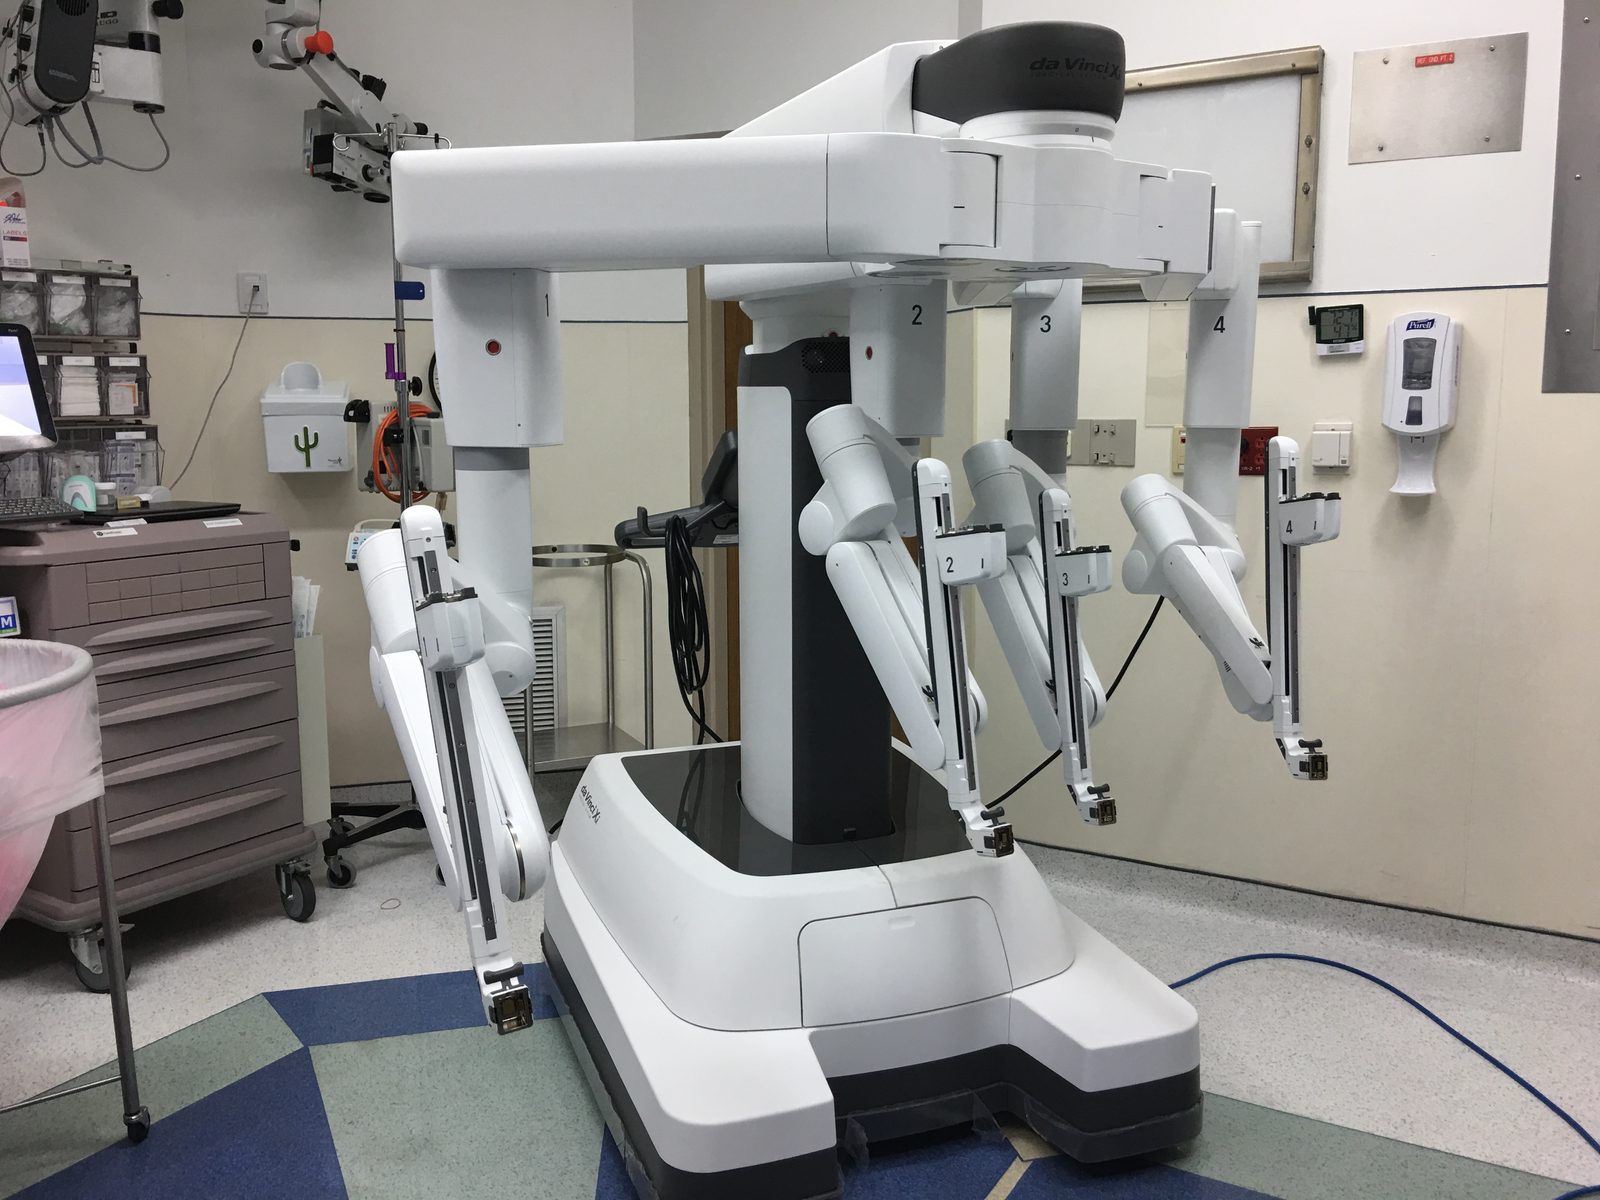
Intuitive Surgicalの「da Vinci Xi」。軟部組織向けロボット手術という、同社のより直接比較しやすいカテゴリで約70〜80%のシェアを支えるプラットフォームです。
写真: Alvarogarciamd、CC BY-SA 4.0、Wikimedia Commons経由今日の支配的な手術支援ロボットを支える技術は、商用製品として始まったわけではありません。SRIインターナショナルの研究者アジット・シャーとゲイリー・ガットハートは1980年代後半、米国立衛生研究所(NIH)の資金提供を受けて手術ロボットの試作機を開発しました。
このプロジェクトはDARPAの関心も引きましたが、その理由はまったく別のものでした。戦場で負傷した兵士を、外科医が遠隔操作で手術できる可能性です。外科医フレデリック・モルと、技術者ロバート・ヤング、ジョン・フロイントはこの研究のライセンスを取得し、1995年にIntuitive Surgical社を設立し、SRIの試作機(レオナルド・ダ・ヴィンチにちなみ「レニー」と呼ばれた)を商用製品へと磨き上げました。
完成した手術支援ロボット「da Vinci Surgical System」は1999年に欧州で発売され、2000年には一般的な腹腔鏡手術向けとしてFDA認可を取得した世界初のロボット手術システムとなりました。ここから、軟部組織向けロボット手術における同社の優位が始まりました。その後25年間、競合他社はこの差を実質的に埋められていません。
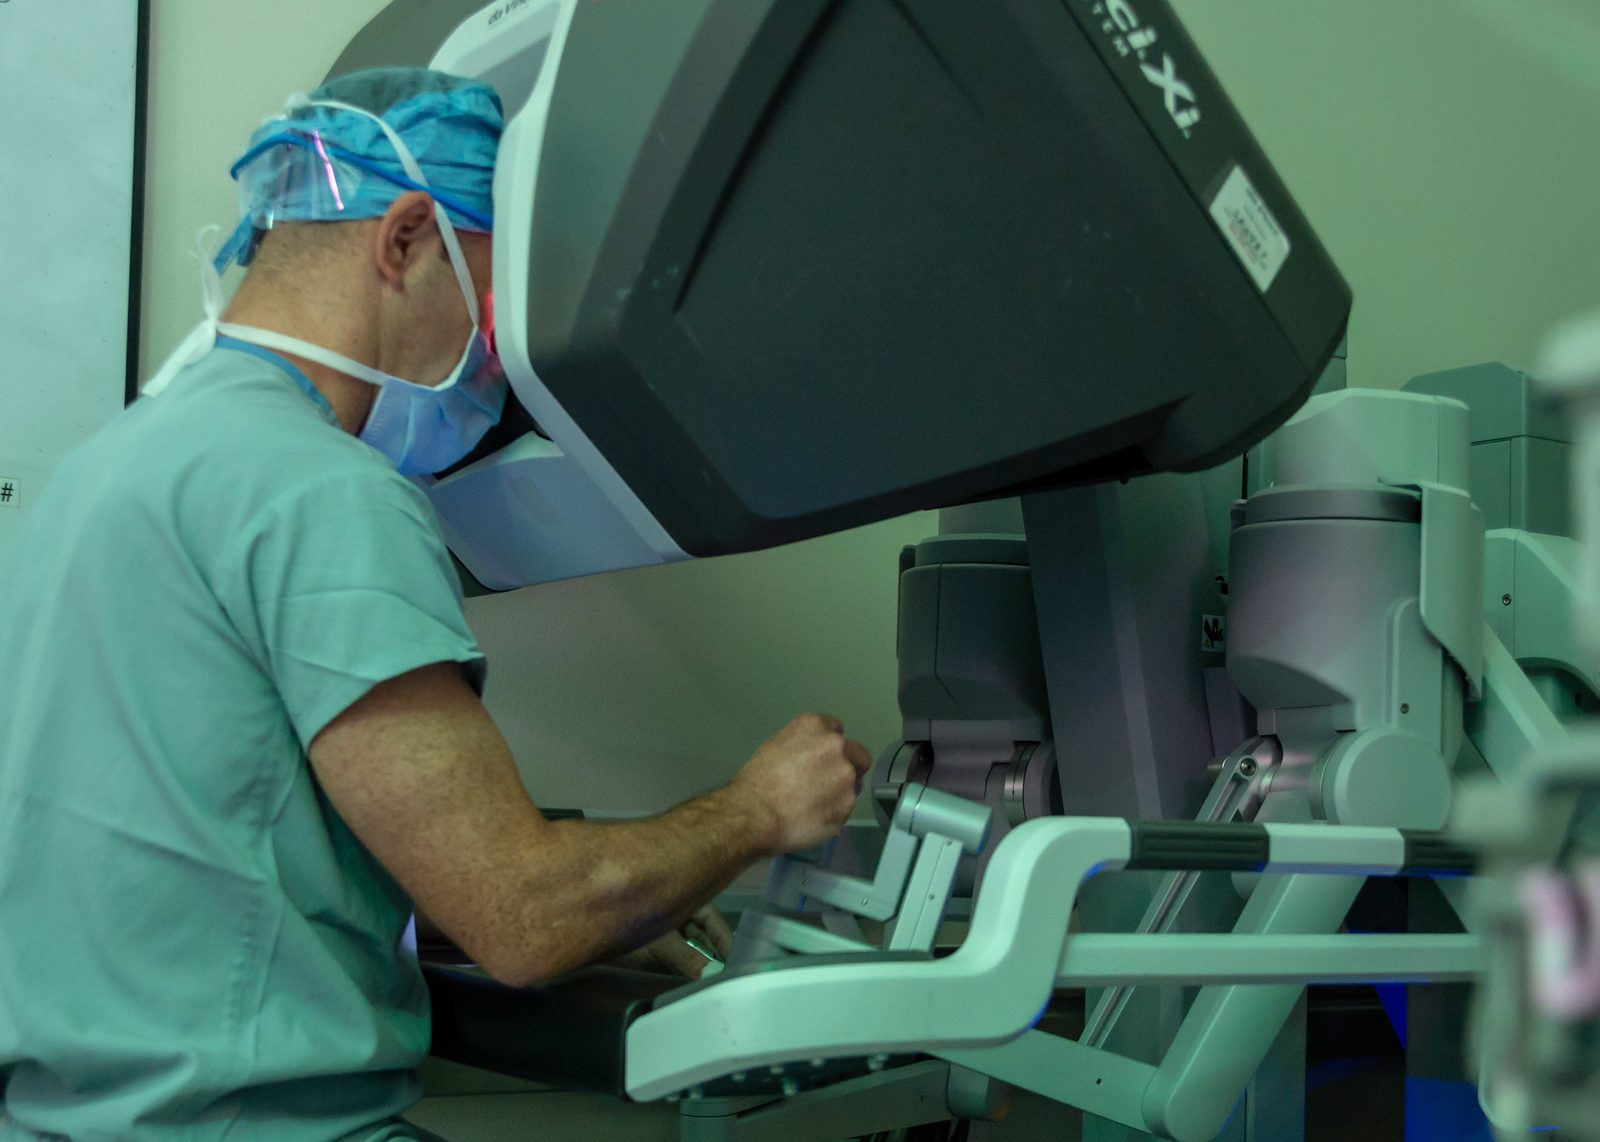
手術支援ロボットのコンソールを操作する外科医。直接執刀するのではなく、患者側のアームを遠隔操作する、人間が介在するワークフローの側面です。
写真: MC3 Jake Greenberg/米海軍、パブリックドメイン、Wikimedia Commons経由02収益モデルと参入障壁
この分野が他のフィジカルAI分野と大きく異なるのは、その根底にあるビジネスモデルです。Intuitive Surgicalは、主にロボット本体の販売で稼いでいるわけではありません。
da VinciやIonのシステムを、しばしば薄利、時には赤字覚悟の価格で病院に設置し、その後はシステムが稼働し続ける限り、症例ごとの器具・付属品・保守契約から継続的な収益を得ています。
このモデルは、単発のシステム販売よりも、設置台数と症例数を圧倒的に重視します。実際、これは同社の成長にも表れています。設置台数が増えれば増えるほど既設機での症例数も伸びていき、これは設置台数そのものよりも大きく、継続性の高い数字につながっています。
03設置台数と症例数
「出荷台数」がサードパーティのアナリスト推計に頼り、集計主体ごとに数字が食い違うことが多い他のフィジカルAI分野と異なり、Intuitive Surgicalは四半期ごとに正確なシステム設置台数を開示しています。
同社は2023年に1,370台、2024年に1,526台、2025年に1,721台のda Vinciシステムを設置しました。これは予測ではなく、実際に報告された実績です。
症例数はさらに速いペースで伸びており、2025年にはIntuitiveの各プラットフォームで320万件超の症例が実施されました(2024年比19%増)。設置台数はda VinciとIonを合わせて12,100台を超え、da Vinciの累計症例数も1,700万件を超えています。
2025年の実績
da Vinciシステム 年間設置台数、報告ベース(台)
04市場規模と主要プレイヤー
Precedence Researchは、世界の手術支援ロボット市場を2025年に125億ドルと推計し、2026年には145億ドル、2035年には503億ドルまで成長すると見込んでいます。
Intuitive Surgicalのこの市場でのシェアは、集計範囲によって大きく変わります。Strykerの「Mako」のような整形外科向けシステムも含む広義の「手術支援ロボット」カテゴリでは約60%ですが、da Vinciの実際のカテゴリであり、より直接比較しやすい軟部組織向けロボット手術に限定すると70〜80%に近づきます。
過去20年近くの間、この優位はほぼ無風のまま続いてきました。しかし今、その状況が変わりつつあります。
Medtronicの「Hugo」は2025年12月、泌尿器科手術向けで米国FDAの初承認を取得しました。これは、大手医療機器企業として20年以上ぶりに米国でda Vinciに本格的に挑む形です。Johnson & Johnsonの「Ottava」やCMR Surgicalの「Versius」も、それぞれ独自の規制認可取得と海外市場での初期展開を進めています。
世界の手術支援ロボット市場規模、Precedence Research推計(USD)
軟部組織向けロボット手術の約70% 複数アナリスト推計(軟部組織向けロボット手術に限定した集計)
| 企業 | 国 | 指標 | シェア |
|---|---|---|---|
| Intuitive Surgical | US | 売上高シェア(2025年) | 軟部組織向けロボット手術の約70% 複数アナリスト推計(軟部組織向けロボット手術に限定した集計) |
20年を経て現れた、初の本格的な挑戦者たち
米国FDA初承認(泌尿器科手術向け)。海外では既に30カ国以上、数万件の症例で使用実績。
J&J「Ottava」
Johnson & Johnson独自の軟部組織向けシステム。規制認可取得を進めている段階。
CMR Surgical「Versius」
モジュール式・低コスト設計。欧州を中心に採用が先行。
Intuitive自身によるda Vinci 5の紹介映像。上記の約60〜80%というシェア(集計範囲による)の大半は、このプラットフォームによるものです。
データに関する注記: 他の多くのフィジカルAI分野と異なり、この分野は分散した競争状態ではなく単一の支配的プレイヤーが存在する。Intuitive Surgicalのシェアは、集計範囲によって約60%(Strykerの「Mako」のような整形外科向けシステムも含む広義の「手術支援ロボット」市場)から70〜80%(da Vinciの実際のカテゴリである軟部組織向けロボット手術に限定した場合)まで幅がある。上記の70%はより狭く、直接比較しやすい定義を採用した。新規参入企業(MedtronicのHugo、J&JのOttava、CMR SurgicalのVersius)については、Intuitive Surgicalと比較可能な精緻なグローバルシェア数値がまだ無い。多くは商用展開の初期段階にあり(例: MedtronicのHugoは2025年12月、泌尿器科手術向けで米国FDAの初承認を取得したばかり)、Intuitiveと同規模の設置台数を報告する段階には達していない。
市場データの時点:2026-07
05成長領域
米国は依然としてこの分野の中心地であり、単一市場として最大規模を誇るほか、新規挑戦者たちの規制認可取得もほぼすべて米国発です。ただし、成長の重心は次第に海外へ移りつつあります。
Intuitive自身の2025年実績では、海外でのda Vinci症例数が23%増と、米国内の15%増を上回るペースで伸びており、米国外でも初めてロボット手術プログラムを構築する医療機関が増えています。
欧州は規模こそ小さいものの独自の市場です。主にCMR Surgicalの本拠地であり、同社のモジュール式で低コストな「Versius」が最も早くから採用されている地域として注目されています。
米国
- 2000da Vinciが世界初のFDA認可ロボット手術システムに
- 2025米国内da Vinci症例が15%増。依然として最大の単一市場
- 2025-12MedtronicのHugoが米国FDA初承認を取得
米国外
- 1999米国FDA認可に先立ち欧州でda Vinciが発売
- 2025海外のda Vinci症例が23%増、米国を上回る伸び
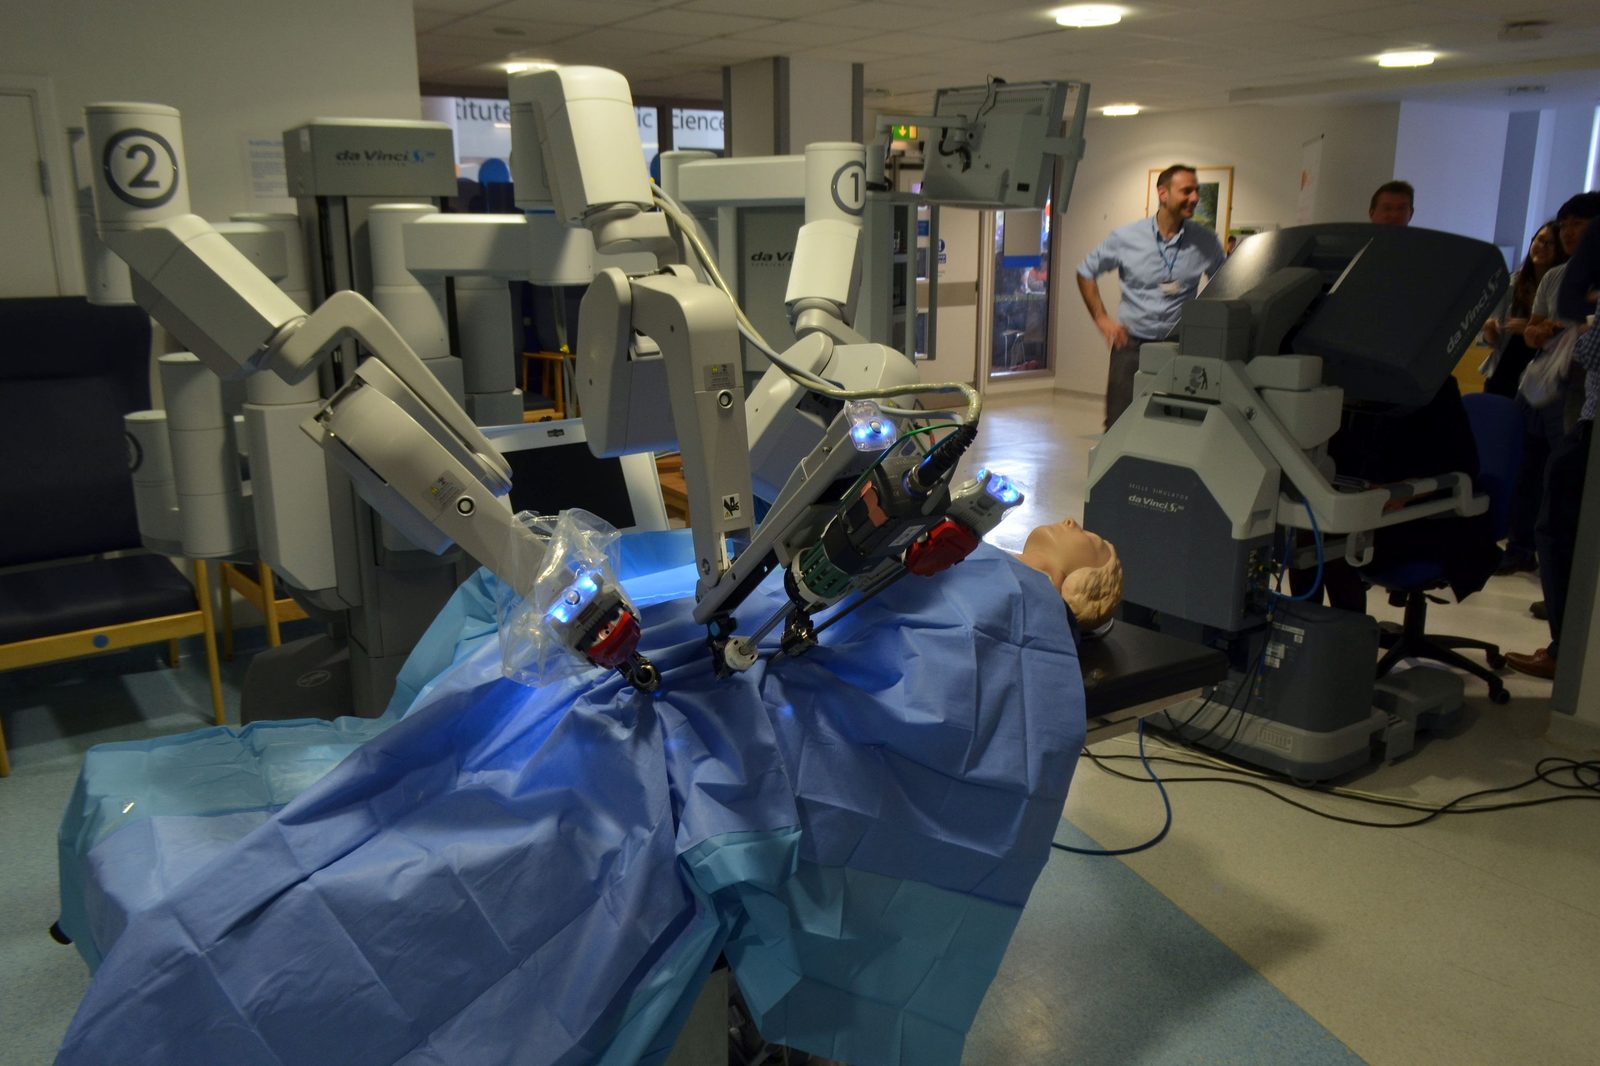
公開展示されたda Vinci手術支援ロボットシステム。関節式アームを備えた患者側カート全体の構成が見て取れます。このプラットフォームの初代モデルは2000年に米国FDAの認可を取得しました。
写真: Cmglee、CC BY-SA 3.0、Wikimedia Commons経由06今後の課題
この分野で未解決の問いは、ロボット手術の成長が続くかどうかではありません。症例数は20年間、複数の景気サイクルを経てもなお毎年増え続けてきました。問いは、Intuitive Surgicalの技術だけでなくビジネスモデルそのものが、設置台数・症例数で何年も後れを取っている挑戦者たちに再現できるかどうかです。
新たに承認されたシステムは病院の最初の導入は勝ち取れても、その上に積み重なった数十年分の器具・保守・トレーニング収益に追いつくのは、また別の、より時間のかかる戦いです。そしてその戦いは、まだ始まったばかりです。
07年表
| 年 | 地域 | 出来事 |
|---|---|---|
| 1980s | US | SRIインターナショナルがNIH・DARPAの関心を受け基礎となる試作機を開発 |
| 1995 | US | Intuitive Surgical設立 |
| 1999 | EU | 「da Vinci Surgical System」が欧州で発売 |
| 2000 | US | da VinciがFDA認可を取得した世界初のロボット手術システムとなり、Intuitiveが上場 |
| 2023 | US | 年間1,370台のda Vinciシステムを設置 |
| 2024 | US | 1,526台のda Vinciシステムを設置、症例数は約270万件(+17%) |
| 2025 | US | 1,721台のda Vinciシステムを設置、症例数は320万件超(+19%) |
| 2025-12 | US | MedtronicのHugoが、大手医療機器企業として20年超ぶりに米国でFDA承認を得た本格的挑戦者に |
08よくある質問(FAQ)
手術支援ロボット市場の規模はどれくらいですか?
Precedence Researchは2025年の世界市場を125億ドルと推計し、2026年には145億ドル、2035年には503億ドルまで成長すると見込んでいます。ただし、他の調査会社は集計範囲が異なり、異なる数字を出しています。
Intuitive Surgicalはこの市場のどれくらいのシェアを握っていますか?
整形外科向けシステムも含む広義の手術支援ロボット市場では約60%、da Vinciの実際のカテゴリであり、より直接比較しやすい軟部組織向けロボット手術に限定すると70〜80%に近づきます。
Intuitive Surgicalによる手術支援ロボットの独占状態は終わりつつありますか?
終わったわけではなく、ようやく挑戦が始まった段階です。Medtronicの「Hugo」は2025年12月、泌尿器科手術向けで米国FDAの初承認を取得しました。大手医療機器企業が米国でda Vinciに直接挑む承認を得たのは20年以上ぶりです。それでもIntuitiveは2025年単年だけで1,700台超を設置しており、挑戦者側の設置台数はまだはるかに小規模です。
09出典
01. 市場の誕生
関連記事
分野別詳解
分野別詳解一覧へ →産業・現場用途
- ›産業用・協働ロボットアーム市場:規模・主要プレイヤー・導入台数
- ›倉庫・物流オートメーション市場:規模と主要プレイヤー
- ›パワードスーツ・外骨格市場:規模・主要プレイヤーと相次ぐ経営危機
- ›手術支援ロボット市場:規模・主要プレイヤー・症例数の推移(この記事)