分野別詳解
産業用・協働ロボットアーム市場:規模・主要プレイヤー・導入台数
資金調達ラウンドの物語ではなく、1960年代から続く実際に利益を生む産業です。
その成熟ぶりは数字にも表れています。
市場規模は数百億ドル単位、導入台数は数十年の歴史を持つ業界団体が精緻に追跡しており、上位プレイヤーの顔ぶれもここ数年ほとんど変わっていません。
最近になって急激に変わったのは、価格面で誰が競争に参加できるかという点です。
01市場の誕生
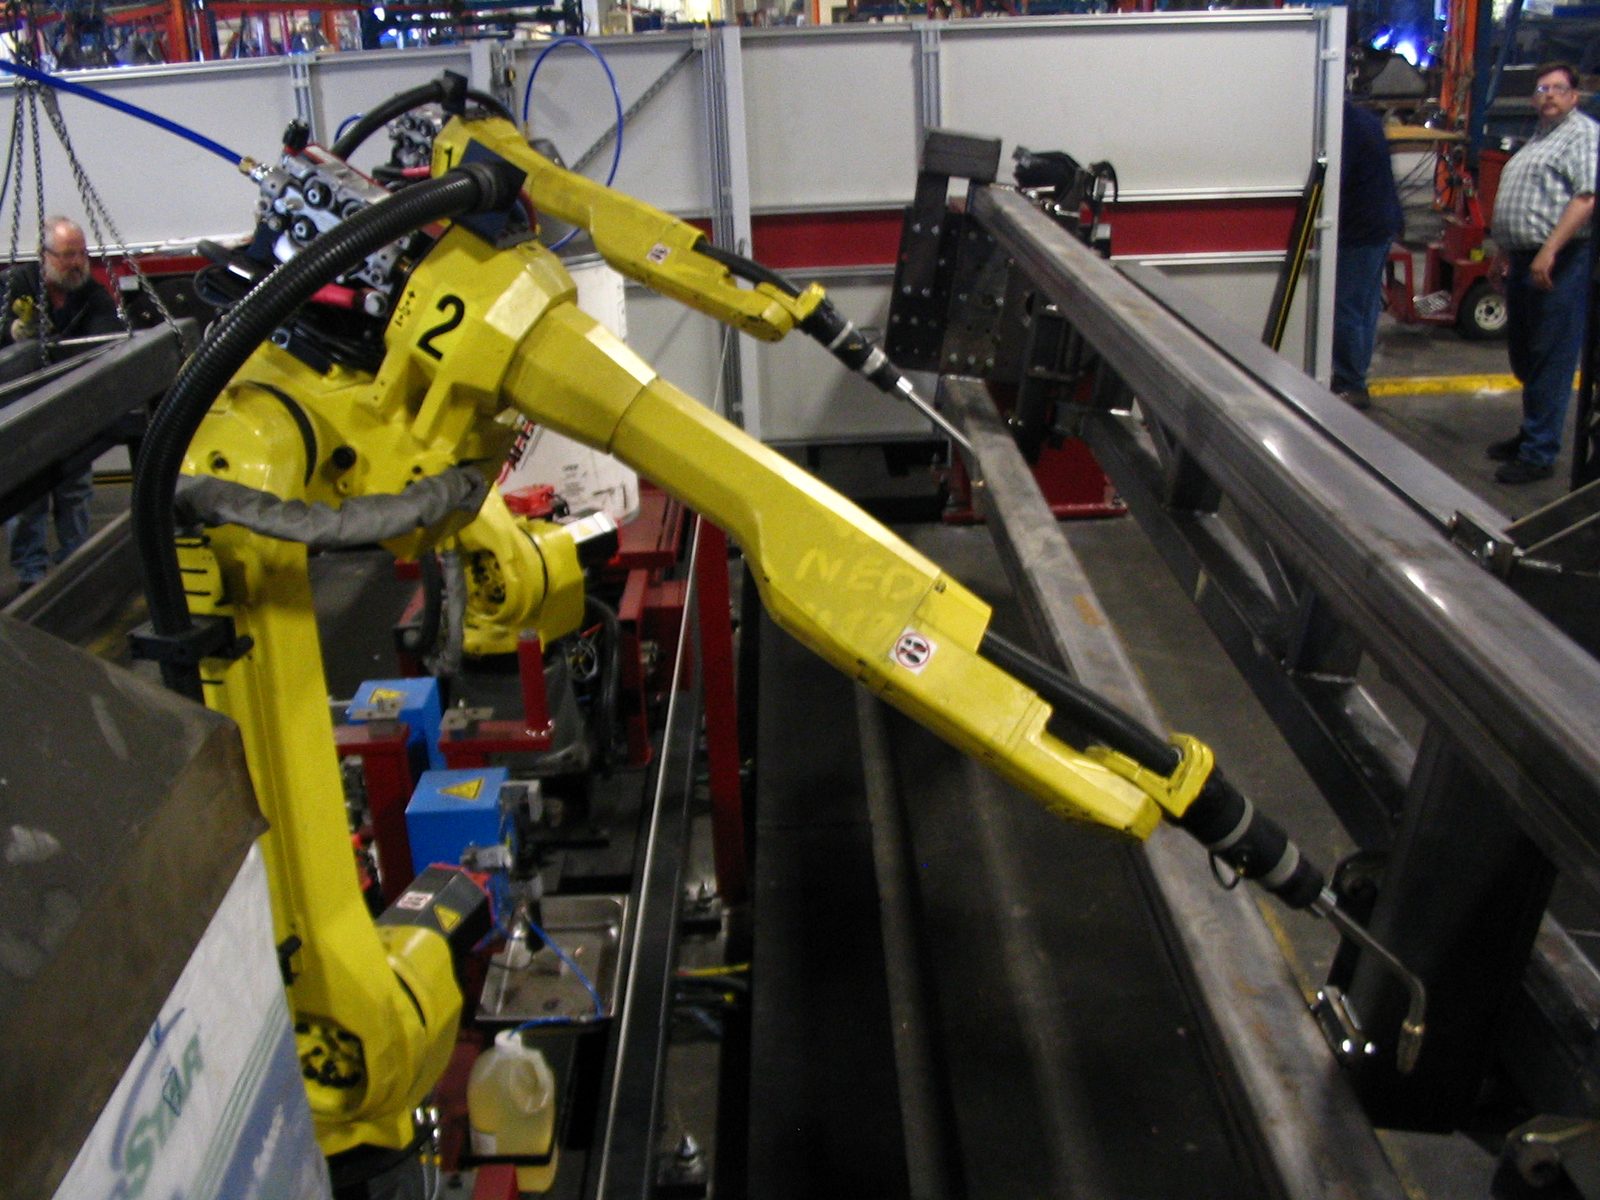
FANUCの6軸溶接ロボット。2024年、自動車メーカーの設備投資抑制により導入台数が前年比7%減少した、まさにその自動車業界向け用途です。
写真: Phasmatisnox、CC BY 3.0、Wikimedia Commons経由ロボットアームの工学的な歴史(1961年のGMでのUnimate導入、1980年代の日本における量産拡大、1970年代の欧州ABB・KUKAの参入)は、当サイトの別記事で詳しく扱っています。この分野を「市場」として見るうえで重要なのは、その歴史が何を生み出したかです。
2020年代までに、産業用ロボットアームは安定した寡占構造に収斂しました。ファナック・安川電機・ABB・KUKAの4社(しばしば「Big 4」と呼ばれる)に、小型アーム分野のエプソンを加えた顔ぶれが、10年以上にわたり市場の大部分を握り続けています。変化の速い技術セクターとしては異例なほど安定した勢力図です。
02協働ロボットと価格戦争
この安定した秩序を初めて本格的に揺るがしたのは、新しい国の登場ではなく、新しい製品カテゴリの誕生でした。デンマークのUniversal Robotsは2008年、安全柵なしで人と並んで作業できるロボットアーム「UR5」を発売し、現在では軽工業全般で標準となった「協働ロボット(コボット)」というカテゴリを創出しました。それから10年以上、Universal Robotsはこのカテゴリで競合のいないまま首位を維持していました。
その状況が変わったのが2020年代です。Dobot、AUBO、JAKAといった中国メーカーが、Universal Robotsやファナックの同等機に比べて60〜80%安い価格の協働ロボットで参入しました。ペイロード5kgクラスの中国製協働ロボットは約7,000〜10,000ドルで、同等の西側製品の25,000〜35,000ドルと比べて大幅に安価です。AUBOのように、中核部品の9割超を自社製造する垂直統合でこの価格差を実現しているメーカーもあります。この圧力は、Universal Robots自身の業績に直接表れています。同社の2025年売上高は約20%減少し、その要因として中国国内ブランドによる継続的な価格圧力とアジア太平洋地域でのシェア喪失の加速を挙げています。それでも、売上高ベースでは依然として世界の協働ロボットカテゴリの首位を維持しています。
同じペイロード帯で、2.5〜5倍の価格差
Universal Robots UR5e(5kgクラス)
同等クラスの西側製協働ロボットは約25,000〜35,000ドル。
中国製5kgクラス協働ロボット(Dobot、AUBO、JAKA)
約7,000〜10,000ドル。同等スペックで6〜8割安い。
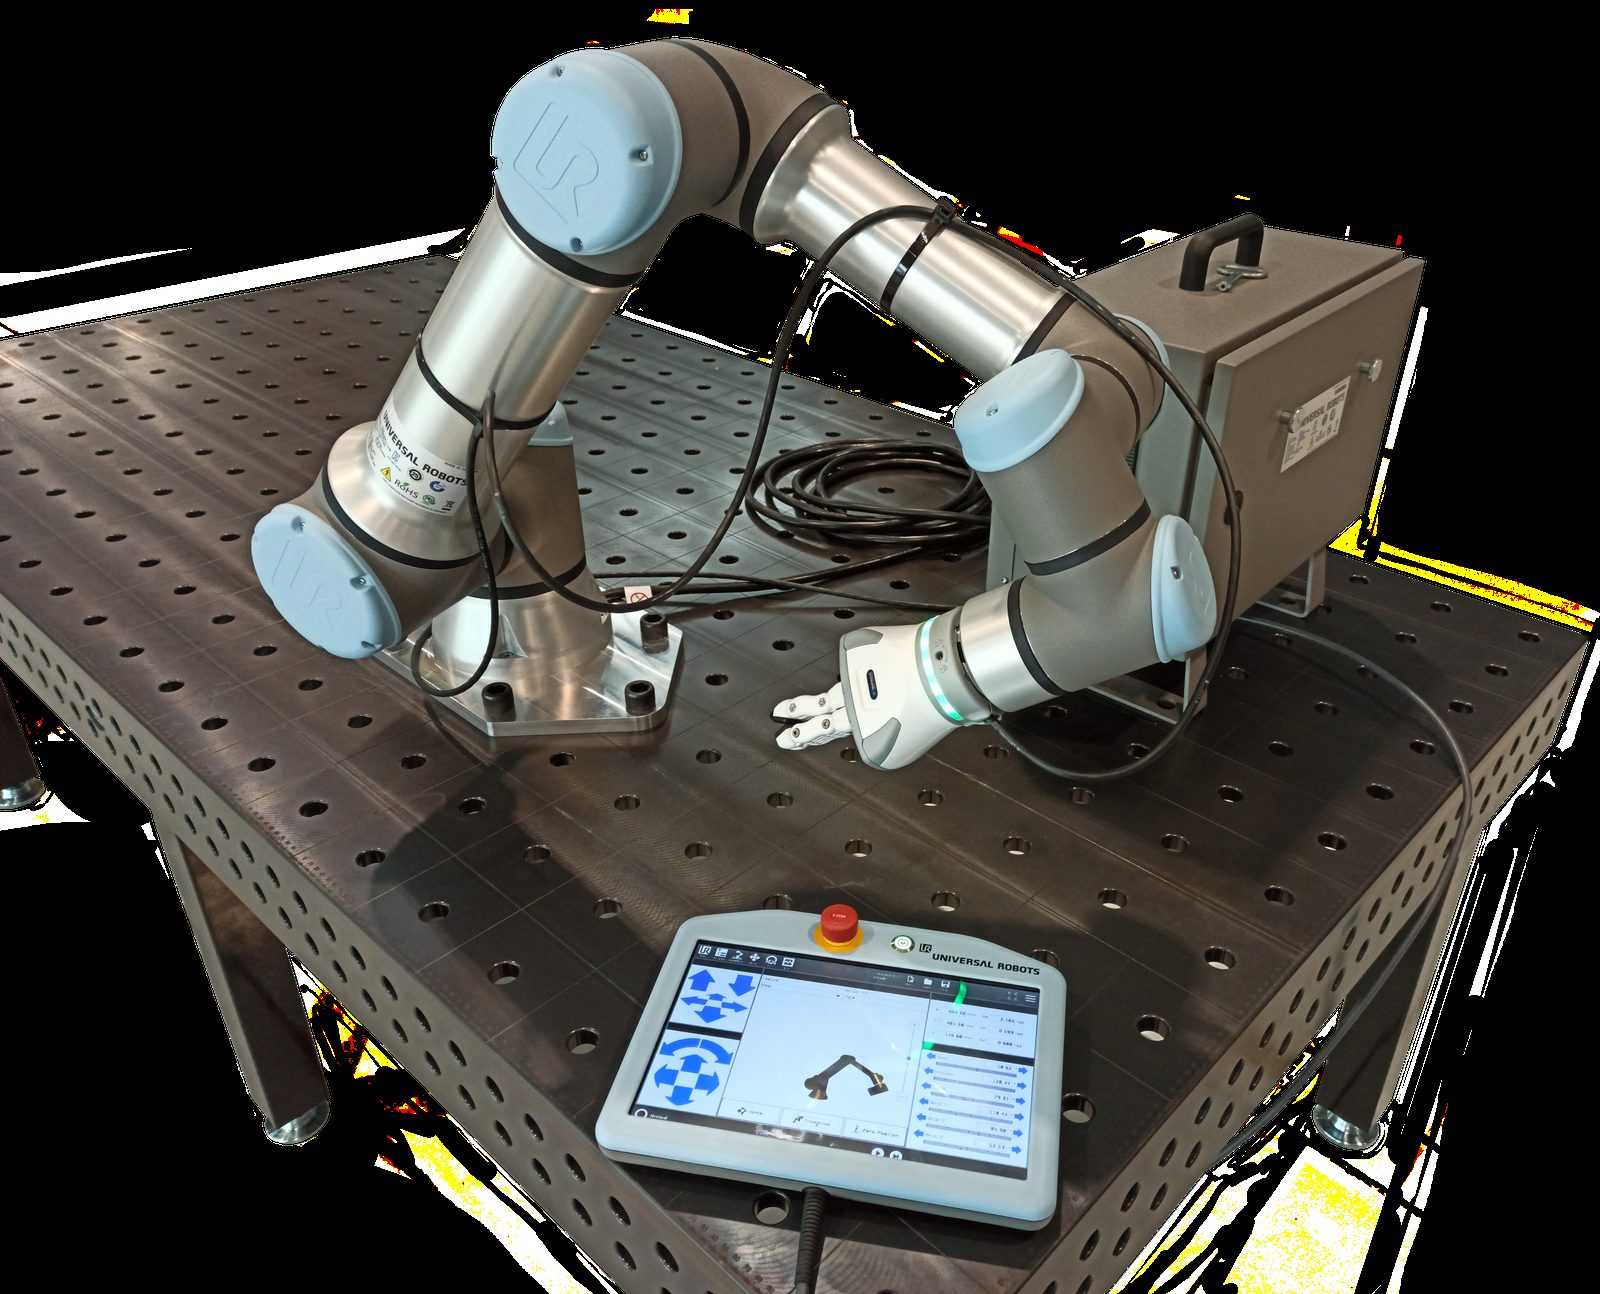
Universal Robotsの「UR16e」。同社が2008年に切り開いた、安全柵不要の「協働ロボット(コボット)」カテゴリで、現在は中国メーカーから60〜80%安い価格で攻勢を受けています。
写真: Auledas、CC BY-SA 4.0、Wikimedia Commons経由2008年に「協働ロボット(コボット)」カテゴリを生み出したUniversal Robotsの紹介映像。このカテゴリは今、中国メーカーの参入で最も激しい価格圧力にさらされています。
032024年の落ち込み
2024年の世界導入台数は542,000台に達しました。これは過去2番目に高い水準で、2年前に記録した過去最高からわずか2%減という近さです。それでも個別の市場では下落が目立ちました。
産業用アーム最大の買い手である自動車業界では、自動車メーカーが設備投資を抑えたことで導入台数が前年比7%減の126,000台となり、日本の電機・電子業界も2年連続で導入台数が減少しました。中国・日本・米国・ドイツという上位4か国市場は、いずれも2024年に前年を上回りませんでした。
調査会社Interact AnalysisとIFR(国際ロボット連盟)はいずれも、これを構造的な縮小ではなく、自動車・電機業界の設備投資サイクルに連動した循環的な一時停滞と位置づけており、金利低下と製造業投資の広範な回復に伴い2025年には成長へ戻ると見込んでいます。
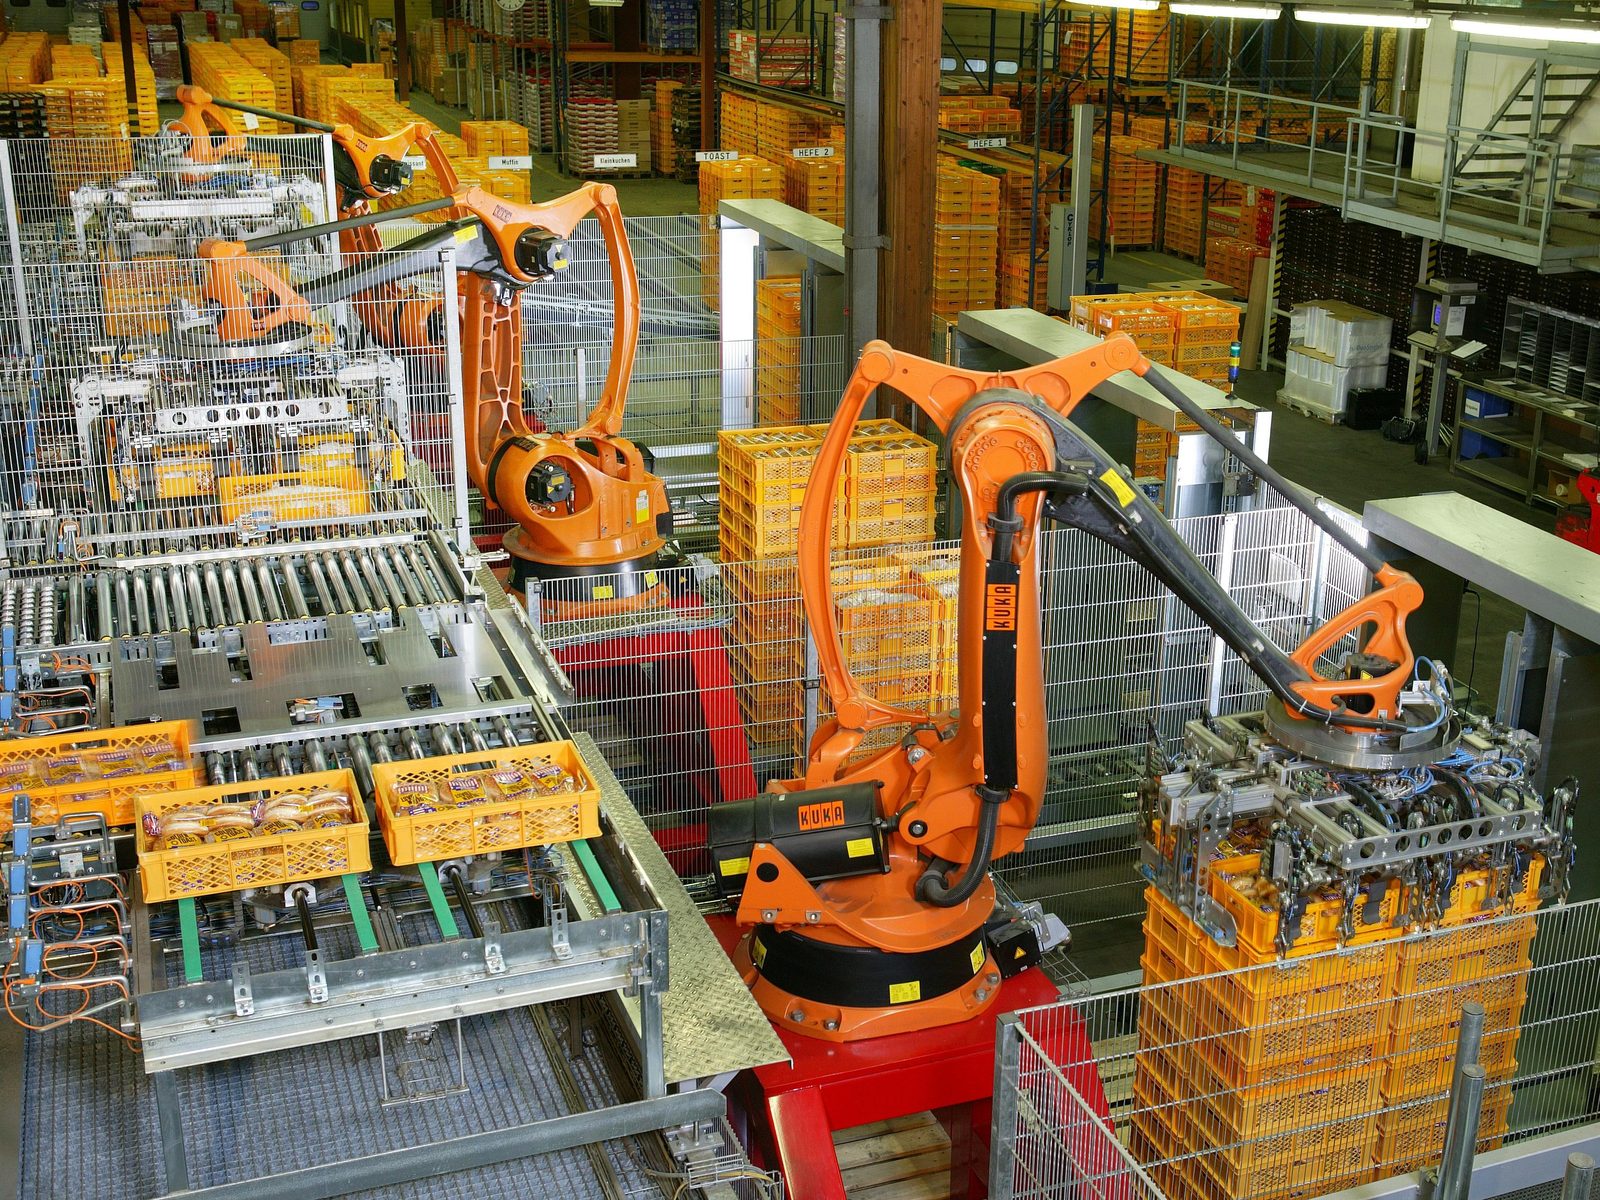
パンのパレタイジングを行うKUKAの産業用ロボット。自動車以外の分野における、従来型の安全柵付き産業用アームの典型的な大量生産用途です。
写真: KUKA Roboter GmbH/Bachmann、パブリックドメイン、Wikimedia Commons経由04市場規模と導入台数
この一時停滞をどう位置づけるにせよ、基調のトレンドは右肩上がりのままです。Grand View Researchは、世界の産業用ロボティクス市場を2024年に339億ドルとし、2026年に419億ドル、2030年には606億ドルまで成長すると見込んでいます(この間の年平均成長率約10.2%)。
より直接的な物理指標であるIFRの導入台数も同様の推移を示しています。2024年に542,000台、2025年は575,000台(+6%)と予測され、2028年までに年間70万台を超える見通しです。
世界の産業用ロボティクス市場規模、Grand View Research推計(USD)
世界の産業用ロボット導入台数、IFR World Robotics(台/年)
データに関する注記: 「市場シェア」は何を集計するかによって意味が変わる。売上高ベースでは、Interact Analysisの調査によると2023年はABBとEpsonが13%ずつで同率首位。ただし、Epsonのシェアはほぼ全て小型SCARAアームによるもので、ABBの汎用アームとは製品カテゴリが異なる。出荷台数ベースでは「Big 4」(ファナック・安川電機・ABB・KUKA)が合計でおよそ4分の3の数量シェアを握るとされ、これも別のランキングになる。いずれも「どの国が最もアームを導入しているか」とは別の話である。2024年の世界導入台数のうち54%を中国単独が占めた(IFR)が、上記メーカー別シェア上位6社に中国企業は入っていない。中国の導入台数は、Big 4・Epsonの現地工場と、(増加傾向にある)中国国内メーカーの混合であり、IFRは2024年の中国国内市場における中国製メーカーのシェアを57%としている。
市場データの時点:2026-07
05主要プレイヤー
「市場シェア」は、何を基準に数えるかで答えが変わります。売上高ベースでは、Interact Analysisの調査によると2023年はABBとエプソンが13%ずつで同率首位でした。ただしエプソンのシェアはほぼ全て小型SCARAアームによるもので、ABBの汎用産業用アームより軽負荷帯のカテゴリです。ファナックが11%で続き、川崎重工業と安川電機が8%で並び、KUKAが6%でした。
売上高ではなく出荷台数ベースで見ると、また違う姿になります。Big 4(ファナック・安川電機・ABB・KUKA)だけで、世界出荷台数のおよそ4分の3を握っているとされています。
いずれの見方でも目立つのは周縁部の侵食です。上位10社の合計シェアは2023年の64.6%から2024年には62.3%へ低下し、上記の中国製協働ロボットメーカーを含む中小・新興プレイヤーが存在感を広げています。
産業用アームメーカー売上高シェア上位、2023年
- ABB13%
- Epson13%
- FANUC11%
- Kawasaki Robotics8%
- Yaskawa Electric8%
- KUKA6%
- その他・市場の残り41%
| 企業 | 国 | 指標 | 2023年 売上高シェア |
|---|---|---|---|
| ABB | CH | 売上高シェア(2023年) | 13% Interact Analysis調査(Statista経由) |
| Epson | JP | 売上高シェア(2023年) | 13% Interact Analysis調査(Statista経由) |
| FANUC | JP | 売上高シェア(2023年) | 11% Interact Analysis調査(Statista経由) |
| Kawasaki Robotics | JP | 売上高シェア(2023年) | 8% Interact Analysis調査(Statista経由) |
| Yaskawa Electric | JP | 売上高シェア(2023年) | 8% Interact Analysis調査(Statista経由) |
| KUKA | DE | 売上高シェア(2023年) | 6% Interact Analysis調査(Statista経由) |
06主な導入先
「誰が作っているか」と「誰が導入しているか」は、まったく別のランキングです。2024年、中国単独で295,000台の導入がありました。これは世界全体の54%にあたり、単一国としての年間導入台数として過去最高です。それでいて上記のメーカー別シェア上位6社に中国企業は1社も入っていません。
この差は内側から縮まりつつあります。IFRの推計では、中国国内メーカーが中国国内市場に占めるシェアは57%に達しており、数年前の小さな基盤から、より安価な部品と政府支援による製造投資を背景に伸びてきました。
日本は44,500台(4%減)で2位を維持し、米国(34,200台、9%減)、韓国(30,600台、3%減)、ドイツ(27,000台、5%減、欧州最大市場)が続きます。中国に次ぐ上位4か国市場は、いずれも2024年に縮小しており、この分野の実際の成長がいかに中国一国に集中しているかを浮き彫りにしています。
中国
- 2013年間導入台数で日本を抜き世界最大の市場に
- 2024295,000台を導入(世界全体の54%)
- 2024中国国内メーカーが自国市場の57%を占める
日本
- 1980s世界最大の導入台数を誇る「ロボット王国」の時代
- 202444,500台を導入、世界2位の市場
米国
- 1961世界初の量産稼働ロボット(GM工場のUnimate)
- 202434,200台を導入、世界3位の市場
ドイツ
- 1973KUKAが最初期の6軸電動駆動ロボットの一つを製造
- 202427,000台を導入(欧州最大の市場)
07今後の課題
この分野ではこれまで長らく、興味深い問いは「市場がどれだけ速く成長するか」でした。今、より興味深い問いは「Big 4+エプソンがこの市場を握り続けられるか」です。
10年以上にわたり市場のおよそ3分の2を握ってきた安定した寡占構造は、周縁部で目に見える形で崩れつつあります。まず協働ロボットで、中国勢がカテゴリの発明企業から実際にシェアを奪い、さらに中国のアーム市場全体でも、国内メーカーが数年のうちに自国導入の少数派から多数派へと転じました。
この流れが協働ロボット・中国という枠を越えて分野全体に広がるのか、それとも今のところ目に見えているカテゴリ・地域にとどまるのかは、今後の導入台数・シェアデータが答えを出す未解決の問いです。
08年表
| 年 | 地域 | 出来事 |
|---|---|---|
| 1961 | US | 世界初の量産稼働ロボット(GM工場のUnimate) |
| 1974 | SE | ABBが「IRB 6」を発売、世界初のマイクロプロセッサ制御産業用ロボット |
| 2005 | DK | Universal Robots設立 |
| 2008 | DK | Universal RobotsがUR5を発売、「協働ロボット」カテゴリを創出 |
| 2013 | CN | 中国が日本を抜き年間導入台数で世界最大の市場に |
| 2022 | Global | 世界導入台数が過去最高を記録 |
| 2024 | Global | 自動車・電機業界の設備投資減速により、導入台数が2022年ピークから2%減の542,000台に |
| 2024 | CN | 中国製協働ロボットメーカーがUniversal Robotsを6〜8割安い価格で追い上げ |
| 2025 | DK | Universal Robotsの売上高が中国勢との価格競争のなか約20%減 |
| 2025 | Global | 導入台数は6%増の575,000台へ回復すると予測 |
09よくある質問(FAQ)
産業用ロボットアーム市場の規模はどれくらいですか?
Grand View Researchは2024年の世界市場を339億ドルと推計し、2026年には419億ドル、2030年には606億ドルまで成長すると見込んでいます。売上高ではなく物理的な導入台数で見ると、IFRは2024年の世界の産業用ロボット新規導入を542,000台としています。
産業用ロボットアームを最も多く作っているのはどの企業ですか?
指標によって答えが変わります。2023年の売上高ベースでは、ABBとエプソンが13%ずつで同率首位(Interact Analysis調べ)、ファナック(11%)、川崎重工業・安川電機(各8%)、KUKA(6%)が続きます。出荷台数ベースでは、「Big 4」(ファナック・安川電機・ABB・KUKA)が合計で世界出荷台数のおよそ4分の3を握るとされています。
産業用ロボットを最も多く導入している国はどこですか?
中国が大差で最多です。2024年は295,000台、世界全体の54%を占め、2位の日本(44,500台)、3位の米国(34,200台)、4位の韓国(30,600台)、5位のドイツ(27,000台)を合計しても中国1国に及びません。
2024年に産業用ロボットの導入台数が減少したのはなぜですか?
主な要因は、自動車業界の設備投資縮小(前年比7%減)と、日本の電機・電子業界の低迷継続であり、構造的な縮小ではありません。2024年の542,000台は依然として過去2番目に高い水準で、IFR・Interact Analysisともに2025年には成長へ回帰すると予測しています。
10出典
03. 2024年の落ち込み
関連記事
分野別詳解
分野別詳解一覧へ →産業・現場用途
- ›産業用・協働ロボットアーム市場:規模・主要プレイヤー・導入台数(この記事)
- ›倉庫・物流オートメーション市場:規模と主要プレイヤー
- ›パワードスーツ・外骨格市場:規模・主要プレイヤーと相次ぐ経営危機
- ›手術支援ロボット市場:規模・主要プレイヤー・症例数の推移