分野別詳解
ヒューマノイドロボット市場:規模と出荷台数
市場がどう立ち上がり、規模はどれくらいで、実際に出荷しているのはどの企業か、そして地域ごとに何へ投資しているかを、公開データで整理します。
01市場の誕生
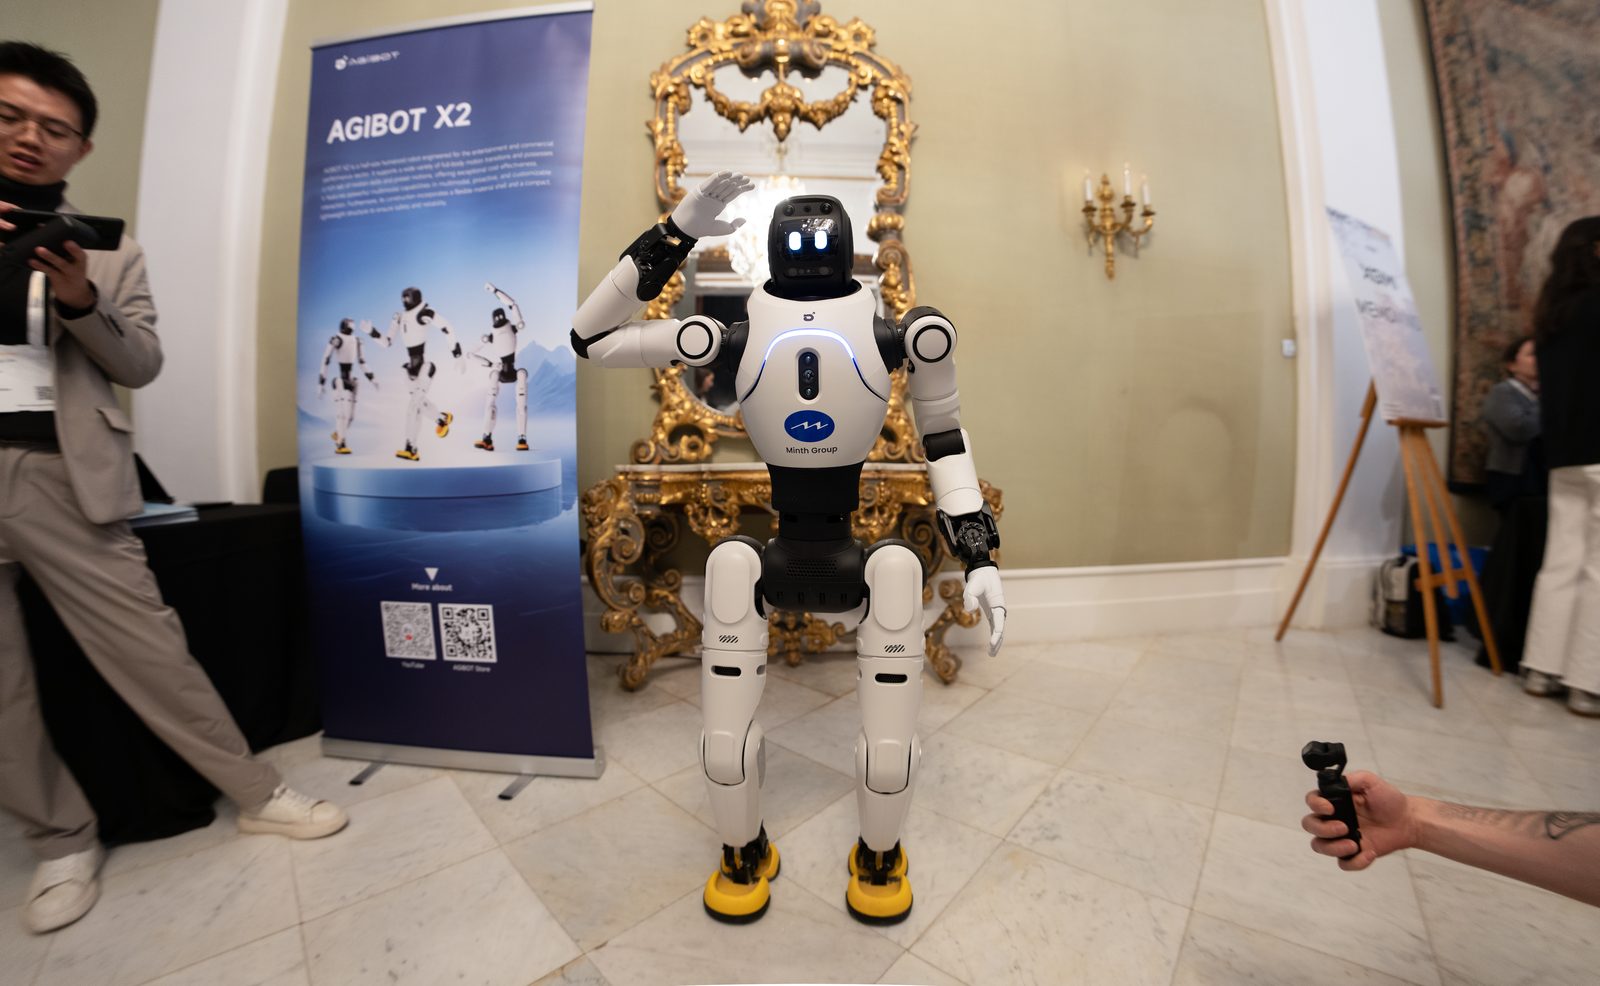
MWC2026で展示されたAgiBotの「X2」ヒューマノイド。上海拠点の同社は、Omdiaの集計で2025年出荷台数首位(Unitreeを上回る)にランクされています。
写真: JJxFile、CC BY 4.0、Wikimedia Commons経由ヒューマノイドロボットが市場として扱われるようになるまでには、何十年もかかりました。それまでは研究テーマの域を出なかったからです。本田技研工業は2018年、32年に及ぶ開発が商用展開に至らないまま、ASIMOプログラムを静かに終了しています。パルクールやバク転の映像で広く知られたBoston DynamicsのAtlasも、当時は販売用の製品ではなく、DARPA資金による研究プラットフォームでした。
流れが変わったのは2021年8月19日、テスラがAI Dayイベントでヒューマノイドのコンセプト「Optimus」を披露したときです。この時点のOptimusは、動くロボットというより開発の意思表明に近いものでした。それでも業界関係者の多くは、「ヒューマノイド」が研究テーマから投資対象の事業カテゴリに変わった転機として、この日を挙げます。
翌年設立されたFigure AIは、Boston Dynamics・テスラ・Google DeepMind出身のエンジニアを集めた企業で、この新しい前提のうえに事業を組み立てた最初期のスタートアップの一つです。
02資金調達と上場
ほぼ1年のあいだに、ヒューマノイドロボット企業に資金を入れる3つのまったく異なるやり方が、相次いで現実の事例になりました。中国では、UBTech Roboticsが2023年12月29日、香港証券取引所メインボードに上場し、世界初の上場ヒューマノイドロボットメーカーとなりました。
米国では、Figure AIが2024年2月、企業評価額26億ドルでシリーズBラウンドとして6億7,500万ドルを調達しました。投資家にはMicrosoft・OpenAI Startup Fund・NVIDIA・ジェフ・ベゾス・Intel Capitalが名を連ね、あわせてOpenAIとロボット向けAIモデルを共同開発する提携も結んでいます。
そして韓国では、サムスン電子がまったく異なる道を選びます。新しいスタートアップに出資するのではなく、既存のヒューマノイドメーカーの株式を段階的に買い増していく方法です。2023年1月、KAISTのヒューマノイド・ロボット研究センターから2011年にスピンオフしたRainbow Roboticsの株式10.2%を約4,000万ドルで取得し、その後も出資比率を引き上げて最終的に35%に達し、同社の筆頭株主となりました。あわせて、李在鎔CEO直轄の「未来ロボット室」も新設しています。
ヒューマノイドへの3つの資金調達手法、わずか1年の差で
Microsoft・OpenAI・NVIDIAが出資し、企業評価額26億ドルに。あわせてOpenAIとのモデル開発提携も。
10.2%の出資から35%・筆頭株主へ。自前のスタートアップを立ち上げる代わりに既存企業への出資で参入。
03商用化
「歩けるロボット」と「誰かがお金を払って使うロボット」は同じではなく、この2つの節目の間を埋めるのに、さらに2年以上を要しました。Agility RoboticsのDigitは2024年6月、物流事業者GXOと複数年のRobots-as-a-Service契約を締結し、正式な商用導入に至った初のヒューマノイドとなりました。
Robots-as-a-Service(RaaS)は、顧客がロボットを買い取るのではなく、月額やタスク単位で借りる方式です。メーカー側は納入時に一括で売上を立てるのではなく、複数年かけて回収することになります。導入する側の初期負担が軽くなる一方、メーカーの売上高は稼働台数より遅れて伸びます。
2026年半ば時点で、GXOのジョージア州フラワリー・ブランチ拠点に配備されたDigitは、累計10万個超のトート(コンテナ)を搬送済みです。別の導入先である軸受メーカーSchaefflerのサウスカロライナ州チェロー工場では、1日8時間の工場シフトをおよそ15か月連続で稼働させています。
一方、テスラのOptimusプログラムは、目標と実績の間にどれほどの開きが残り得るかを示す例です。同社は2025年、社内工場向けに5,000台を製造する目標を公表していましたが、自社の説明によれば、年末時点で製造できたのは「数百台」にとどまりました。この未達を埋めるべく、2026年には5万〜10万台という公表目標を掲げ、次世代機Optimus 3を2026年7〜8月頃にフリーモント工場で量産開始する計画です。
Optimus:目標 vs 報告されている実績(2025年)
04量産と出荷台数
西側メーカーがまだ「数百台」単位で生産量を測っていた頃、中国メーカーは数千台規模へと生産を拡大していました。上海のAgiBotは2023年の設立、杭州のUnitreeは7年にわたり「ロボット犬」と呼ばれる四足歩行ロボットを手がけたうえでのヒューマノイド参入でしたが、いずれも2024〜2025年にかけて試作段階から量産段階へ移行しています。背景にあるのは、西側メーカーの多くがいまだ輸入に頼るモーター・減速機・センサーを、国内サプライチェーンで調達できるという強みです。
この差は出荷台数に直接表れています。Omdiaの集計では、世界のヒューマノイド出荷台数は2025年、約13,318台に達し、2024年比で約480%増となりました。うち、中国メーカーが全体の約9割を占めています。
調査会社TrendForceは、このペースがさらに加速すると見ています。2026年の世界出荷台数は5万台を超え、前年比700%超の増加になるという予測です。ただしTrendForce自身は2025年の実績値を公表していないため、Omdiaの約13,318台と同じ土俵で比べることはできません。同社はまた、2026年の中国国内出荷のうちUnitreeとAgiBotの2社だけで約8割を占めると見込んでいます。
世界のヒューマノイドロボット出荷台数、2025〜2035年
05主要プレイヤー
「ヒューマノイドロボットを最も多く出荷しているのは誰か」という基本的な問いにさえ、単一の合意された答えはありません。調査会社Omdiaの「General-Purpose Embodied Intelligent Robot」レポートは、2025年の首位をAgiBotとし、出荷台数5,168台・世界シェア39%とした上で、Unitreeを4,200台(32%)、UBTechを1,000台としています。
これに対しUnitreeは直接異議を唱え、自社では5,500台超を出荷したと発表し、台数首位を自ら主張しています。この差は、デモ機や実証設置ではなく「出荷済みで収益化された機体」として何を数えるか、双方の定義の違いに起因します。
一方Figure AIは、2025年の出荷台数がおよそ150台にとどまります。中国2社のいずれと比べても2桁近く小さい規模で、製造台数を追うのではなく、少数の高付加価値な企業向け導入に的を絞る戦略を反映しています。
2つのランキング、2つの「首位」:2025年の出荷台数争い
2025年 出荷台数上位(報告された台数)
5,168台 Omdia調査(TechNode経由、2026年1月)
1,000台 Omdia調査(TechNode経由、2026年1月)
150台 Forbes(2026年4月)
| 企業 | 国 | 指標 | 2025年出荷実績 |
|---|---|---|---|
| AgiBot (Zhiyuan Robotics) | CN | 出荷台数(2025年) | 5,168台 Omdia調査(TechNode経由、2026年1月) |
| Unitree Robotics | CN | 出荷台数(2025年) | 4,200台 Omdia調査(TechNode経由、2026年1月):Unitree自身は5,500台超と主張し異議 |
| UBTECH Robotics | CN | 出荷台数(2025年) | 1,000台 Omdia調査(TechNode経由、2026年1月) |
| Figure AI | US | 出荷台数(2025年) | 150台 Forbes(2026年4月) |
Figureの「Introducing Helix」(2025年2月)。上記のFigure AI出荷台数を支える視覚言語行動(VLA)モデルの紹介映像です。
06価格と上場企業
この分野について最もよく聞かれる質問は2つあり、どちらも出荷台数の表では答えられません。1つは価格です。Unitreeは自社の価格を公表しており、同じメーカーの製品群の中でも幅があります。開発者向けに機能を絞ったR1が約5,900ドル、上位機種は約9万ドル、その間に量産向けのG1が約1万6,000ドルで位置します。
西側メーカーの多くは希望小売価格を公表していません。棚に並べて売る売り方をしていないからです。AgilityのDigitは前述のRobots-as-a-Service方式で顧客に届くため、意味を持つのは本体価格ではなく月額料金です。
もう1つは、どの企業の株が買えるのかという質問です。この記事に登場するメーカーのうち上場しているのは3社で、UBTech Robotics(9880.HK、香港)、テスラ(TSLA)、そしてRainbow Robotics(277810、KOSDAQ)です。サムスン電子(005930、KOSPI)は自社で開発する代わりに、この最後の1社への出資という形でこの分野に入りました。
一方、Figure AI・AgiBot・Agility Robotics・Neura Roboticsは、本稿執筆時点でいずれも未上場です。Unitreeは上海STARマーケットへの上場を申請し、2026年7月に最終的な登録承認を得ていますが、取引開始日はまだ決まっていません。ここに挙げたのは推奨ではなく、ティッカーがある会社とない会社の区別にすぎません。
07市場規模
ヒューマノイドロボット市場の規模を5つの調査会社に尋ねれば、5つの異なる答えが返ってくるでしょう。どれかが間違っているからではなく、それぞれが測っている対象が異なるからです。Grand View Researchは2024年の世界市場をハードウェアのみで約15.5億ドルとしています。DataBridge Market Researchは、より広い範囲を含むとみられる集計で、同じ2024年を約36.5億ドルとしています。
下記のグラフに用いたMarketsandMarketsの複数年系列では、2025年を29.2億ドルと推計し、2030年には152.6億ドル、2035年には502.7億ドルまで成長すると見込んでいます(当初期間の年平均成長率39.2%)。
Goldman Sachsは、独自の集計範囲・手法で、2035年に市場が380億ドルに達すると別途予測しています(自社の従来推計60億ドルの6倍超)。前提となるのは、2035年までの累計出荷台数約140万台という見通しです。同じ2035年でもMarketsandMarketsの502.7億ドルとは1.3倍の開きがあり、算出方法が違えばこの程度は結論がずれる、という目安として見るのが妥当です。どの数字も、その裏にある算出方法以上の精度を持つわけではありません。
世界のヒューマノイドロボット市場規模、MarketsandMarkets推計(USD)
データに関する注記: この分野の市場規模推計は、調査会社ごとの集計範囲(ハードウェアのみか、ソフトウェア・サービスまで含むか)によって2〜3倍のばらつきがある。Grand View Researchは2024年の世界市場を約15.5億ドルとする一方、DataBridge Market Researchは同じ2024年を約36.5億ドルとしている。上記の出荷台数ランキングにも未解決の対立がある。調査会社Omdiaは2025年のAgiBotを1位(5,168台、シェア39%)とするが、Unitree自身は5,500台超の出荷を自己申告し、台数首位を主張している。両方の数値を併記し、どちらか一方を確定値として断定しない。上記`shipmentVolume`の時系列も、年ごとに集計主体が異なる。2025年の値はOmdiaの集計(13,318台)だが、2026年のTrendForce予測(5万台超)はTrendForce自身のより低い2025年集計を基準にしており、両者は厳密には同一基準の前年比ではない。
市場データの時点:2026-07
08国別の動向
この分野の地域差は、単に「どこが先行しているか」ではなく、「各地域がこの課題のどの部分に投資しているか」という違いです。中国が投資してきたのは製造規模と垂直統合です。Unitreeは部品の95%超を自社製造しており、AgiBotやUBTechなども、同国の密集したエレクトロニクス・サプライチェーンを活かして素早い改良とコスト削減を実現しています。
米国が投資しているのはソフトウェアとAIです。FigureとOpenAIの提携、1XへのOpenAIの出資、テスラの自社製Full Self-Drivingスタック。いずれもロボットの「頭脳」を差別化要因と位置づけ、その代償として台数は少なく単価の高い機体になっています。
欧州が投資しているのは、米国型・中国型どちらの戦略とも異なる、欧州の製造業向けに設計された「認知型ヒューマノイド」です。その筆頭がドイツのNeura Roboticsで、2026年には単一ラウンドで約14億ドルを調達しました(ロボティクス史上最大級の資金調達の一つです)。
そして、かつてASIMOを生んだ日本は、完成品の出荷競争とは別の位置に立っています。調査会社TrendForceは、日本の重心が、完成品ロボットの台数を競うことではなく、アクチュエータ・センサー・制御系といった中核部品を高度化して参入障壁を上げる側にあると整理しており、具体例としてハーモニック・ドライブの関節用減速機を挙げています。米中どちらのヒューマノイドメーカーも、この層にはいまだ依存しています。
完成品の開発が止まっているわけではありません。同じレポートは、日本側の動きとして川崎重工業のヒューマノイド「Kaleido 9」(可搬30kg、VR操作)にも触れています。ただし狙いは、量産台数で競う中国・米国勢とは異なります。
中国
- 2023AgiBot設立、UBTechが香港上場
- 2024Unitreeが約1.6万ドルのG1を発売
- 2025世界出荷の約9割を占める
米国
- 2021テスラがAI DayでOptimusを発表
- 2024Figure AIがOpenAI・Microsoft・NVIDIAから6.75億ドルを調達
- 2024AgilityのDigitがGXOで有償稼働を開始
ドイツ
- 2026Neura Roboticsが約14億ドルを調達、ロボティクス史上最大級
日本
- 2000本田技研工業がASIMOを発表
- 2018本田技研工業がASIMOプログラムを終了
- 2025TrendForce:日本は完成品より中核部品に注力
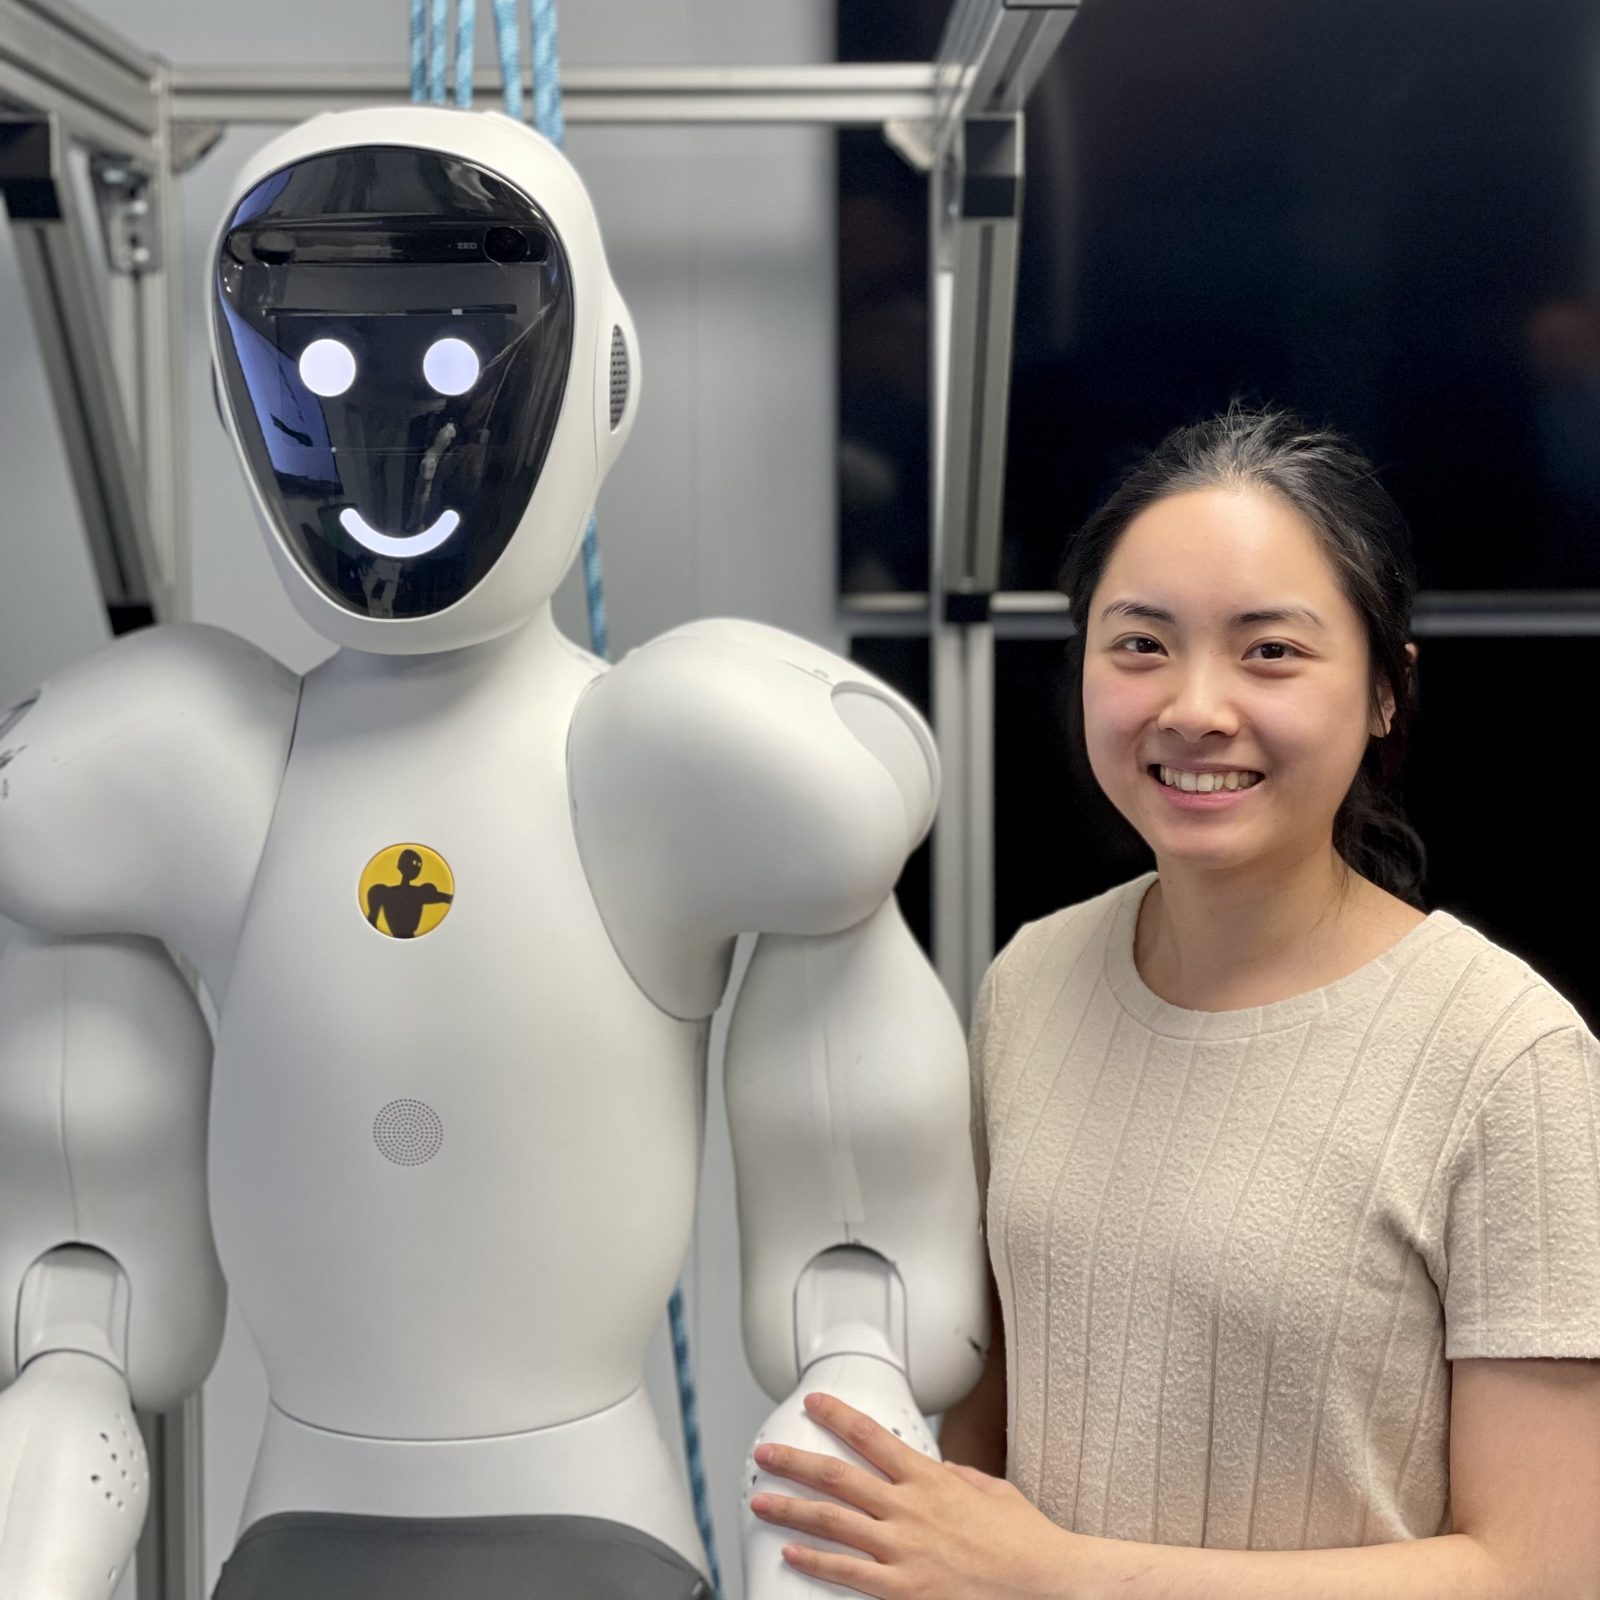
Halodi Roboticsの知覚エンジニア。同社は2023年に1X Technologiesへ改称しました。上記でOpenAIの出資を受け、台数よりロボットの「頭脳」を重視する企業として触れた、その1Xです。
写真: Nicholas-halodi、CC BY-SA 4.0、Wikimedia Commons経由09今後の課題
コスト曲線
この分野が事業として拡大するかどうかは、市場規模の予測よりも製造コストの推移に左右されるかもしれません。Goldman Sachsの試算では、ヒューマノイドの製造コストは1年で約40%下がり、5万〜25万ドルの帯から3万〜15万ドルの帯へ移りました。同社のアナリストが当初見込んでいた年15〜20%の低下を大きく上回るペースです。主な要因は、四足歩行ロボットや電気自動車ですでに起きたのと同じ部品コストの低下にあります。
このコスト低下を前提に、同社は自動車製造と、災害救助や原子炉作業のような危険な仕事について、人の作業の5〜15%をロボットが置き換えると想定しています。そこから逆算した世界需要は110万〜350万台で、同社自身の2035年基本シナリオの出荷予測を大きく上回ります。
採算性
まだ答えが出ていないのは、ヒューマノイドが歩けるか、トートを運べるか、8時間シフトをこなせるかではありません。DigitもOptimusも、それぞれの形ですでに実証しています。残っている問いは、どの地域のどのメーカーであれ、採算の取れる規模でこれらのロボットを作って売れるかどうかです。上記の出荷台数・市場規模の数字だけでは、まだどちらとも判断がつきません。
10年表
| 年 | 地域 | 出来事 |
|---|---|---|
| 2000 | JP | 本田技研工業がASIMOを発表 |
| 2018 | JP | 本田技研工業がASIMOプログラムを終了 |
| 2021 | US | テスラがAI DayでOptimusを発表、資金調達ブームに火をつける |
| 2022 | US | Figure AI設立 |
| 2023-01 | KR | サムスンがRainbow Roboticsに初出資(10.2%) |
| 2023 | CN | 上海でAgiBot設立 |
| 2023-12 | CN | UBTechが香港証券取引所に上場(世界初の上場ヒューマノイド銘柄) |
| 2024-02 | US | Figure AIが企業評価額26億ドルでシリーズB6.75億ドルを調達 |
| 2024-04 | US | Boston Dynamicsが全電動のAtlasを発表 |
| 2024-06 | US | AgilityのDigitがGXOで有償稼働を開始(初の商用ヒューマノイド導入) |
| 2024 | CN | Unitreeが約1.6万ドルのヒューマノイド「G1」を発売 |
| 2025 | Global | 世界出荷が約13,318台に到達、うち約9割が中国メーカー |
| 2025 | KR | サムスンがRainbow Roboticsの筆頭株主に(35%) |
| 2026 | DE | Neura Roboticsがシリーズ Cで約14億ドルを調達 |
| 2026 | Global | TrendForceが独自集計で出荷台数5万台超を予測 |
11よくある質問(FAQ)
2025年のヒューマノイドロボット出荷台数はどれくらいですか?
調査会社Omdiaの集計では世界で約13,318台、2024年比で約480%増となり、うち約9割を中国メーカーが占めました。個別企業の台数には異論もあります。上記の「主要プレイヤー」の節を参照してください。
ヒューマノイドロボットを最も多く作っているのはどの企業ですか?
集計主体によって異なります。調査会社Omdiaは2025年をAgiBot首位(5,168台)、Unitree(4,200台)、UBTech(1,000台)の順としていますが、Unitreeはこれに異議を唱え、自社では5,500台超を出荷したとして台数首位を主張しています。
ヒューマノイドロボット市場の規模はどれくらいですか?
どの調査会社の集計範囲を採用するかで大きく変わります。2024〜2025年単年だけでも、約15.5億ドル(Grand View Research、ハードウェアのみ)から約36.5億ドル(DataBridge Market Research、より広い範囲)まで幅があります。MarketsandMarketsは2025年を29.2億ドルとし、2030年には152.6億ドルまで成長すると予測しています。
実際に有償で稼働しているヒューマノイドロボットはありますか?
最も明確な事例はAgility RoboticsのDigitです。GXO(2024年6月から)やSchaeffler(2025年初めから1日8時間シフト)などの顧客先で、有償のRobots-as-a-Serviceとして稼働しています。テスラのOptimusを含む他の多くのメーカーは、実証段階から量産段階への移行途上にあります。
12出典
01. 市場の誕生
03. 商用化
06. 価格と上場企業
08. 国別の動向
09. 今後の課題
関連記事
分野別詳解
分野別詳解一覧へ →ヒューマノイド・移動体
- ›ヒューマノイドロボット市場:規模と出荷台数(この記事)
- ›四足歩行ロボット市場:46倍の価格差
- ›AGVとAMRの違い|市場規模と稼働台数
- ›ドローン市場:規模とDJI問題