기업·로봇 DB
NVIDIA DRIVE란? 메르세데스-벤츠, Uber 등 십여 개 자동차 제조사가 채택한 자동차용 플랫폼
핵심 요약
- NVIDIA는 자동차를 직접 만들지 않습니다 — Mercedes-Benz, Uber, BYD, Toyota 같은 완성차 업체들이 NVIDIA의 DRIVE 칩·소프트웨어·안전 프레임워크 위에 차량을 만듭니다.
- 오리지널 DRIVE PX가 나온 지 11년, 여러 칩 세대가 지난 지금 이 사업은 실재하지만 NVIDIA의 데이터센터 매출에 비하면 여전히 작은 규모입니다.
- DRIVE 부문에 대한 NVIDIA 자체 매출 가이던스는 목표치를 여러 차례 밑돌았습니다.
01DRIVE란
DRIVE 스택
DRIVE는 NVIDIA의 자동차용 컴퓨팅·소프트웨어 플랫폼입니다. DRIVE Thor SoC, 자동차 인증을 받은 DriveOS 운영체제, 그리고 1차 협력사와 자동차 제조사가 처음부터 직접 설계하는 대신 그 위에 양산차를 만드는 기준 센서·컴퓨팅 아키텍처인 DRIVE Hyperion으로 구성된 스택입니다.
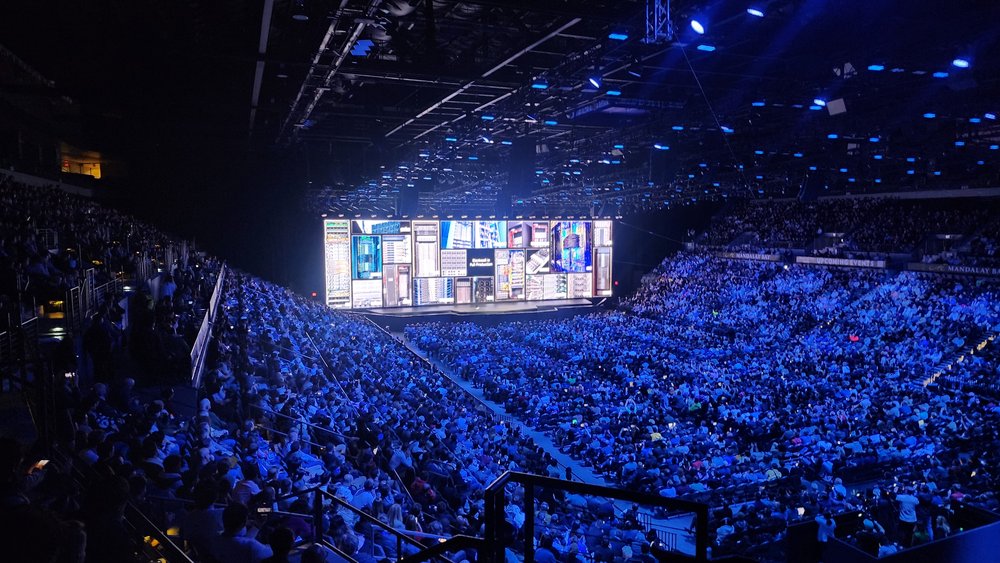
Jensen Huang가 CES 2025 기조연설(2025년 1월)을 하는 모습입니다. NVIDIA는 이 연례 행사에서 아래에서 다루는 DRIVE 파트너십과 안전 시스템 대부분을 발표해 왔으며, CES 2026의 Alpamayo 추론 모델과 확장된 DRIVE Hyperion 생태계도 마찬가지였습니다.
사진: Joseph Zadeh, CC BY-SA 4.0, Wikimedia Commons 제공DRIVE PX에서 DRIVE Thor까지
NVIDIA는 2015년 1월 DRIVE PX로 이 시장에 처음 진출했습니다. 최대 12대의 카메라를 지원하는 Tegra X1 칩 두 개짜리 제품이었습니다. 이후 DRIVE PX 2, Xavier, Orin, 그리고 취소된 칩 Atlan을 거쳐 2024년 3월 발표된 오늘날의 Blackwell 기반 DRIVE Thor에 이르렀습니다.
수치로 본 DRIVE Thor
DRIVE Thor와 Jetson AGX Thor의 차이
현행 DRIVE Thor SoC와 Jetson AGX Thor는 동일한 Blackwell 기반 아키텍처 위에 만들어졌습니다.
관련 글
NVIDIA의 피지컬 AI 승부수: Isaac GR00T와 Jetson Thor
같은 Blackwell 기반 칩 계보 위에 세워진, NVIDIA 피지컬 AI 승부수의 휴머노이드 로봇 축을 다룹니다.
02기술적 토대
컴퓨터 3대, 파이프라인 하나
NVIDIA는 자사 자율주행 개발 파이프라인을 '세 대의 컴퓨터'라는 틀로 설명하며, 아래에 나타나 있습니다. CES 2026에서 NVIDIA는 이 파이프라인의 최신 세대로 Alpamayo와 AlpaSim을 공개했고, 메르세데스-벤츠 CLA를 완전한 Alpamayo 기반 스택을 탑재한 첫 양산차로 지정했습니다.
NVIDIA의 ‘컴퓨터 3대’
NVIDIA 자체 영상 「On the Road With DRIVE AV」(2026년 3월) — Jensen Huang과 NVIDIA 자동차 부문 부사장이 San Francisco를 달리며 아래에서 다루는 DRIVE AV 소프트웨어 스택을 시연합니다.
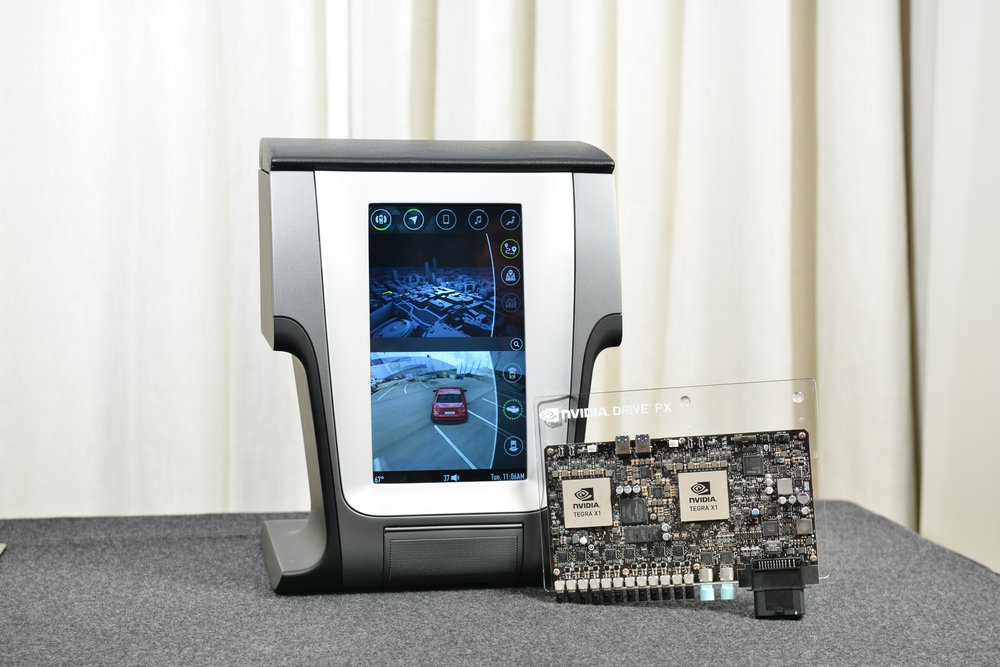
2015년 6월 Computex Taipei에서 공개된 초기형 DRIVE PX. Tegra X1 칩 두 개로 최대 12대의 카메라를 지원했습니다. 11년과 여러 칩 세대가 지난 지금 DRIVE의 현재 하드웨어(DRIVE Thor)는 아래에서 다룹니다.
사진: NVIDIA Taiwan, CC BY 2.0, Wikimedia Commons 제공Halos: 전체를 감싸는 안전 프레임워크
이 모든 것을 감싸는 것이 NVIDIA의 안전 프레임워크 Halos입니다. 2025년 3월 GTC에서 출시돼 클라우드부터 차량까지 하드웨어·소프트웨어·검증 툴링을 하나로 묶습니다. 양산차용 계층인 Halos OS는 GTC 2026에서 등장했으며, ASIL-D 인증을 받은 DriveOS 위에 안전 미들웨어와 NCAP 5스타 능동안전 애플리케이션 스택을 더한 3단 구조입니다. 별도로 DriveOS 6.0 자체는 2025년 1월 TÜV SÜD와 TÜV Rheinland로부터 ISO 26262 ASIL-D 기능안전 인증과 ISO 21434 사이버보안 프로세스 인증을 받았습니다. NVIDIA는 칩·OS·소프트웨어를 함께 아우르는 이런 포괄적인 제3자 평가로는 처음이라고 밝혔지만, 해당 인증은 Thor가 아니라 당시 최신이던 Orin 실리콘을 대상으로 한 것이었습니다.
03실제 도입 기업
풀스택+로보택시: Mercedes-Benz, Uber, Aurora
DRIVE 파트너십은 대략 세 단계로 나뉩니다. 가장 깊은 풀스택+로보택시 단계에서는, 2026년 1월 Uber와 함께 시작하는 로보택시 서비스용으로 공개된 Mercedes-Benz의 레벨 4 대응 S-Class가 Halos 안전 계층을 더한 완전한 DRIVE Hyperion 아키텍처와 DRIVE AV L4 소프트웨어를 구동합니다. Uber 자신도 2025년 10월 NVIDIA와 손잡고 Lucid, Nuro와 함께 2028년까지 약 10만 대, 수십 개 도시를 목표로 하는, 양사가 세계 최대 규모라 밝힌 레벨 4 로보택시 네트워크 구축에 나섰습니다. Aurora는 Continental과 함께 2027년부터 양산 예정인 무인 화물트럭에 DRIVE Thor를 사용하고 있습니다.
레벨4 대응 하드웨어: BYD, Geely 등
레벨 4를 목표로 하는 두 번째 단계 — BYD, Geely, Isuzu, Nissan — 은 2026년 3월 한꺼번에 발표됐으며, 양산 준비가 끝난 DRIVE Hyperion 하드웨어로 차세대 자율주행 프로그램을 구축한다는 내용이었습니다. 이미 앞서 레벨 2+ 운전자보조와, Hyundai의 경우 자회사 Motional을 통한 레벨 4 로보택시 개발을 혼합해 합류한 GM, Toyota, Hyundai/Kia도 이 단계에 속합니다.
칩 공급만: Xiaomi
세 번째, 더 좁은 단계는 NVIDIA를 풀스택 파트너가 아니라 주로 칩 공급사로 씁니다. Xiaomi의 SU7과 YU7은 DRIVE Orin·DRIVE Thor 실리콘을 쓰지만, 그 위에서 구동하는 것은 NVIDIA의 DRIVE AV 스택이 아니라 Xiaomi 자체의 레벨 2 운전자보조 소프트웨어 'Pilot Pro'입니다.
통합 깊이에 따른 파트너 단계
Mercedes-Benz, Uber, Lucid, Nuro, Aurora
완전한 DRIVE Hyperion 하드웨어 + DRIVE AV L4 소프트웨어 + Halos 안전 계층으로, 무인 로보택시나 화물 서비스를 목표로 합니다.
BYD, Geely, Isuzu, Nissan, GM, Toyota, Hyundai/Kia
차세대 자율주행 프로그램용 양산 준비가 끝난 DRIVE Hyperion 하드웨어이며, 대부분 아직 공개 로보택시 출시 전 단계입니다.
Xiaomi
자동차 제조사 자체의 사내 소프트웨어(Xiaomi의 ‘Pilot Pro’) 아래에서 구동되는 DRIVE Orin/Thor 실리콘으로, 레벨 2 제품이며 NVIDIA 자체의 DRIVE AV 소프트웨어 스택은 아닙니다.
04매출 격차
가이던스와 실제 실적
이 사업에 대한 NVIDIA 자체의 과거 가이던스는 실제 실적과 맞지 않았습니다. 2024년 2월 Colette Kress CFO는 투자자들에게 Automotive 부문이 2026 회계연도에 약 $5 billion의 매출을 낼 것으로 예상한다고 밝혔습니다. 1년 뒤 발표된 실제 결과는 $2.3 billion — 전년 대비 39% 성장했음에도 가이던스의 절반에도 못 미쳤습니다. 2026년 3월 실적발표를 다룬 업계 언론은 상황을 직설적으로 요약했습니다. 자동차 부문은 여전히 NVIDIA 전체 매출의 약 1%에 불과하며 데이터센터 부문의 약 90%와 대조적입니다. Jensen Huang은 이 사업이 궁극적으로 얼마나 커질지를 감안하면 이 격차가 걱정되지 않는다고 공개적으로 밝혔습니다.
NVIDIA 자체 가이던스와 실제 발표 실적
Yahoo Finance, 2024년 2월(가이던스) / NVIDIA Newsroom, 2026년 2월(FY2026 실적)
움직이는 목표: 더는 없는 독립 Automotive 부문
2026년 5월 발표된 FY2027 1분기 실적부터 NVIDIA는 Automotive를 별도 보고 부문으로 공시하는 것을 완전히 중단하고, PC·로보틱스와 함께 더 넓은 ‘Edge Computing’ 범주에 편입시켰습니다. 즉 앞으로 이 사업을 추적할 단일하고 명확한 수치가 더는 없다는 뜻이며, 이 글을 쓰는 시점까지 새 구조에서 자동차 부문 전용 매출 가이던스도 나오지 않았습니다.
NVIDIA의 CES 2026 기조연설 실시간 스트리밍(2026년 1월)입니다. 아래 섹션에서 다루는 Alpamayo 추론 모델과 DRIVE Hyperion 생태계 확장이 포함됩니다.
05사업 전체에서 DRIVE의 위치
중국과 수출 통제
NVIDIA의 자동차용 실리콘은 데이터센터 칩을 거듭 강타한 수출 통제 다툼도 대체로 피해 왔습니다. DRIVE Orin은 NVIDIA의 최상급 데이터센터 GPU를 규제하는 제한적 분류와 달리, 민간 자동차 용도로 중국에 자유롭게 수출 가능한 분류를 받았습니다. 업계 언론은 중국 데이터센터 매출이 압박받는 와중에도 자동차 부문을 NVIDIA가 중국 시장에서 남은 몇 안 되는 성장 경로 중 하나로 그려 왔습니다. 다만 NVIDIA의 중국 자동차용 칩 점유율 자체도 중국 토종 경쟁사 Horizon Robotics에 밀리고 있다는 업계 언론의 추적 보도가 있으며, NVIDIA는 이를 확인도 반박도 하지 않았습니다.
서두르지 않는 장기 베팅
로보틱스와 마찬가지로, 지금은 규모가 작다는 이런 서술이 NVIDIA가 이 베팅의 우선순위를 낮췄다는 뜻은 아닙니다. 2026년 7월 중순 기준 약 $5.1 trillion에 이르는 회사의 시가총액은 압도적으로 데이터센터 사업 덕분이며, 자동차는 당장 수익화해야 할 사업이 아니라 그 위에 얹힌 장기 플랫폼 베팅입니다.
06앞으로의 과제
아직까지 확인된 안전 사고는 없음
이 글을 쓰는 시점까지 NVIDIA의 DRIVE 하드웨어나 소프트웨어에 구체적으로 결부된, 독립적으로 검증된 안전사고는 없습니다. 이 기간 보도된 자율주행 리콜·조사 사례 — 2024년 Waymo 소프트웨어 리콜, Las Vegas의 Zoox 충돌 조사 — 는 NVIDIA의 차량 탑재 컴퓨팅을 쓰지 않거나(Waymo는 자체·Intel 기반 하드웨어를 씁니다) 사고 보고서가 원인을 NVIDIA 스택으로 특정하지 않는 기업들이 관련돼 있습니다. 이는 지금 DRIVE 하드웨어를 탑재한 차량이 얼마나 많은지를 감안하면 미래를 보장하는 말이 아니라 있는 그대로 밝혀둘 만한 사실입니다.
들쭉날쭉한 규제 인증
규제 인증은 여전히 진짜 조각보 상태입니다. DriveOS의 ASIL-D 인증은 Orin 세대 실리콘까지만 다뤘고 아직 Thor는 포함하지 않았습니다. NVIDIA는 이 글을 쓰는 시점까지 Thor 기반 Hyperion 배포에 특화된 이만큼 상세한 독립 안전성 평가를 공개하지 않았습니다. Hyperion 9의 2026년 양산 확대가 진행되는 동안 지켜볼 대목입니다.
두 방향에서 거세지는 경쟁
경쟁은 두 방향에서 동시에 격화하고 있습니다. Qualcomm의 Snapdragon Ride와 Mobileye의 수직통합형 EyeQ-플러스-소프트웨어 접근은 둘 다 NVIDIA가 대표적인 레벨 4 파트너십 밖에서 경쟁하는 것과 같은 중간급 ADAS 시장을 겨냥합니다. 특히 중국에서는 토종 칩 제조사 Horizon Robotics가 빠르게 점유율을 늘려, 업계 언론은 이 시장을 더 이상 NVIDIA 혼자가 아니라 NVIDIA·Horizon 복점이 형성되는 중이라고 표현합니다.
DRIVE가 마주한 경쟁 구도
Qualcomm — Snapdragon Ride 플랫폼
NVIDIA가 대표적인 레벨 4 파트너십 밖에서 경쟁하는 것과 같은 중간급 ADAS 시장을 겨냥합니다.
Mobileye — EyeQ+자체 소프트웨어
EyeQ 칩과 소프트웨어를 결합한 수직 통합형 접근으로, 같은 중간급 ADAS 시장을 겨냥합니다.
Horizon Robotics(호라이즌 로보틱스)
중국 토종 칩 제조사로, 보도에 따르면 점유율을 빠르게 늘려 업계 언론이 이 시장을 NVIDIA·Horizon 복점이 형성되는 중이라고 표현할 정도입니다.
외부에서 추적하기 어려워진 실적
마지막으로 매출 보고 방식 변경 자체도 각주로 넘길 일이 아니라 지켜볼 대목입니다. Automotive를 더 넓은 Edge Computing 범주에 편입시키면 투자자, 기자, 이 글 같은 외부 관찰자가 DRIVE 사업이 NVIDIA의 야심과 실적 사이 격차를 실제로 좁히고 있는지 구조적으로 추적하기 더 어려워집니다.
07자주 묻는 질문
NVIDIA가 자율주행차를 직접 만드나요?
아닙니다. NVIDIA는 자동차 제조사와 1차 협력사가 그 위에 양산차를 만드는 DRIVE Thor 칩, DriveOS 운영체제, DRIVE Hyperion 기준 아키텍처를 판매합니다. 실제 차량과 서비스는 Uber, Aurora 같은 자동차 제조사와 파트너가 운영합니다.
DRIVE Thor는 Jetson AGX Thor와 어떻게 다른가요?
둘 다 같은 Blackwell 칩 아키텍처를 기반으로 하지만 패키징, 인증, 소프트웨어가 다릅니다. DRIVE Thor는 자동차 인증을 받은 DriveOS를 구동하고 자동차 기능안전 표준(ASIL-D)을 충족하는 반면, Jetson AGX Thor는 그런 자동차 인증 없이 일반 로보틱스 개발자를 겨냥합니다.
NVIDIA의 자동차 사업은 실제로 얼마나 큰가요?
NVIDIA 전체 규모에 비하면 작고, NVIDIA 자체의 과거 가이던스에도 못 미칩니다. 2026 회계연도 Automotive 매출은 $2.3 billion으로, NVIDIA가 2024년 초 제시한 약 $5 billion에 못 미쳤고, NVIDIA 전체 매출 $215.9 billion의 약 1%에 불과합니다. 다음 분기부터 NVIDIA는 Automotive를 독립 부문으로 보고하는 것을 중단했습니다.
NVIDIA DRIVE 기반 차량이 확인된 안전사고에 연루된 적이 있나요?
이 글을 쓰는 시점까지 NVIDIA의 DRIVE 하드웨어나 소프트웨어에 구체적으로 귀속된, 공개적으로 독립 검증된 사고는 없습니다. 이 기간 보도된 자율주행 리콜·조사 사례(Waymo, Zoox)는 차량 탑재 컴퓨팅이 NVIDIA 기반이 아니거나 사고 보고서가 원인을 NVIDIA 스택으로 지목하지 않는 기업들입니다.
08출처
03. 실제 도입 기업
04. 매출 격차
05. 사업 전체에서 DRIVE의 위치
관련 기사
기업 심층 분석
Tesla 기업
Unitree
Figure AI
1X Technologies
Physical Intelligence
Skild AI
NVIDIA
- ›NVIDIA Isaac GR00T란? NVIDIA가 로보틱스에서 실제로 파는 것
- ›NVIDIA DRIVE란? 메르세데스-벤츠, Uber 등 십여 개 자동차 제조사가 채택한 자동차용 플랫폼(현재 글)
- ›NVIDIA Jetson: 피지컬 AI를 뒷받침하는 10년 된 하드웨어 계보
- ›「NVIDIA: A History of the GPU」
- ›NVIDIA CUDA란? NVIDIA의 AI 해자를 지탱하는 소프트웨어
- ›Jensen Huang: Denny's 접시닦이에서 NVIDIA CEO로