企業・製品DB
NVIDIA DRIVEとは:メルセデス・ベンツやUberなど十数社が採用する自動車向けプラットフォーム
それでも、同社のチップやソフトウェア、安全性フレームワークを土台に車をつくる自動車メーカーは着実に増えており、メルセデス・ベンツやUber、BYD、トヨタなどが名を連ねます。
初代「DRIVE PX」から11年、複数のチップ世代を経た今、この事業は実体を伴うものになりつつも規模はまだ小さく、NVIDIA自身が示してきた売上目標も繰り返し未達に終わっています。
要点
- NVIDIAは自動車そのものを作らないが、メルセデス・ベンツやUber、BYD、トヨタなどがNVIDIAの「DRIVE」チップ・ソフトウェア・安全性フレームワークを土台に車をつくっている。
- 初代「DRIVE PX」から11年、複数のチップ世代を経て事業は実体を伴うが、NVIDIAのデータセンター事業と比べれば規模はまだ小さい。
- DRIVE事業についてNVIDIA自身が示してきた売上目標は、繰り返し未達に終わっている。
01DRIVEとは
DRIVEを構成するスタック
DRIVEは、NVIDIAが自動車業界向けに提供する計算基盤とソフトウェアの総称です。柱となるのは、SoC(システムオンチップ)である「DRIVE Thor」、自動車向けに認証されたOS「DriveOS」、そしてTier-1サプライヤーや自動車メーカーがゼロから設計せずにそのまま量産車へ組み込めるリファレンスアーキテクチャ「DRIVE Hyperion」の3つです。
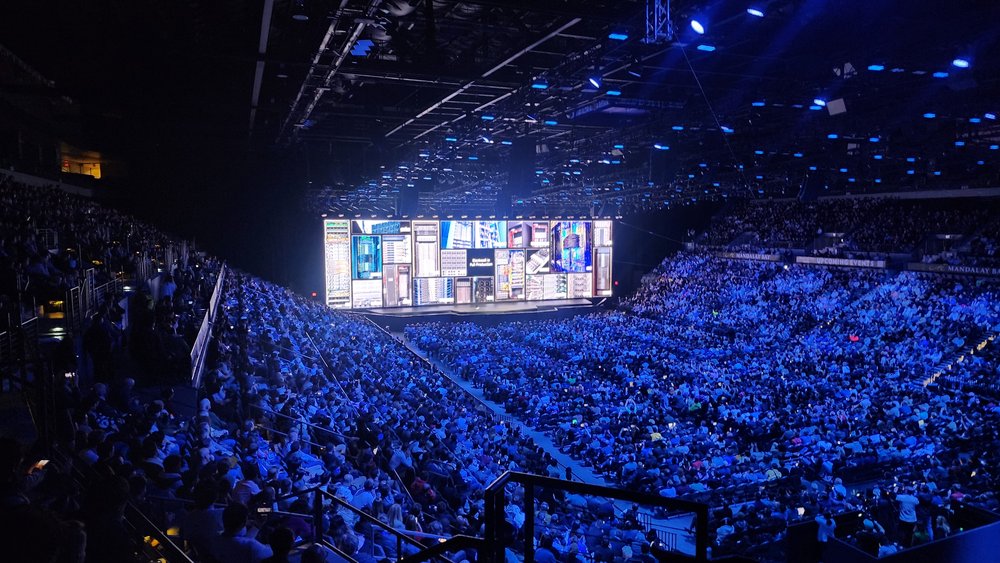
CES 2025(2025年1月)でNVIDIAの基調講演を行うジェンスン・フアンCEO。下記で扱うDRIVE関連の提携・安全システムの多くは、この毎年恒例のイベントで発表されてきました。CES 2026での推論モデル「Alpamayo」やDRIVE Hyperionエコシステムの拡大発表もその一例です。
写真: Joseph Zadeh、CC BY-SA 4.0、Wikimedia Commons経由初代DRIVE PXから現行DRIVE Thorまで
NVIDIAがこの分野に足を踏み入れたのは2015年1月、Tegra X1チップを2基搭載し最大12台のカメラに対応した初代「DRIVE PX」でした。そこからDRIVE PX 2・Xavier・Orinと世代を重ね、「Atlan」という計画が中止になる紆余曲折を経て、2024年3月発表のBlackwellベース「DRIVE Thor」へとたどり着いています。
DRIVE Thor、数字で見る
DRIVE ThorとJetson AGX Thorの違い
現行のDRIVE Thor SoCと「Jetson AGX Thor」は、同じBlackwellアーキテクチャを土台にしています。
関連記事
NVIDIAのフィジカルAI投資:Isaac GR00TとJetson Thor
同じBlackwell系チップの上に成り立つ、NVIDIAのフィジカルAI投資のヒューマノイド版。
02技術的な土台
3つのコンピュータ、ひとつのパイプライン
NVIDIAは自社の自動運転開発パイプラインを「3つのコンピュータ」という枠組みで説明しており、その内訳は下記の通りです。CES 2026では、このパイプラインの最新世代として「Alpamayo」と「AlpaSim」を発表しました。メルセデス・ベンツのCLAが、Alpamayoベースの全スタックを搭載する初の量産車に選ばれています。
NVIDIAの「3つのコンピュータ」
NVIDIA公式による「On the Road With DRIVE AV」(2026年3月)。ジェンスン・フアン氏とNVIDIAの自動車事業担当VPが、下記で扱うDRIVE AVソフトウェアスタックを実演しながらサンフランシスコ市内を走行する映像です。
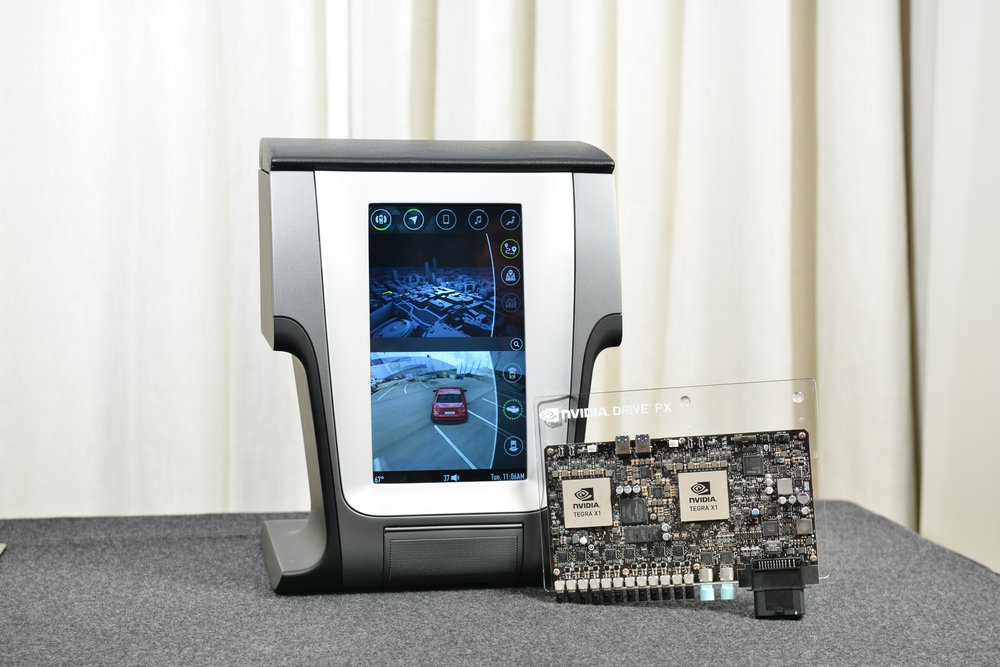
初代「DRIVE PX」(2015年6月、Computex Taipeiにて展示)。Tegra X1チップ2基で最大12台のカメラ入力に対応していました。それから11年、複数の世代を経た現行のDRIVEハードウェア(DRIVE Thor)については下記で扱います。
写真: NVIDIA Taiwan、CC BY 2.0、Wikimedia Commons経由全体を包む安全フレームワーク「Halos」
この全体を包み込む安全性フレームワークが「Halos」です。2025年3月のGTCで発表され、ハードウェアからソフトウェア、検証ツールまでをクラウドから車両まで一貫して扱う仕組みになっています。量産車向けの実装層にあたる「Halos OS」はGTC 2026で登場し、ASIL-D認証済みのDriveOSを土台に、安全ミドルウェアとNCAP5つ星水準のアクティブセーフティ機能を積み重ねた3層構成のアーキテクチャです。これとは別に、DriveOS 6.0自体も2025年1月、TÜV SÜDとTÜV Rheinlandから機能安全規格ISO 26262のASIL-D認証と、サイバーセキュリティのプロセス認証ISO 21434を取得済みです。NVIDIAはこれを、チップ・OS・ソフトウェアを横断した第三者評価としては初の包括的な事例だと位置づけています。ただし、この認証を受けたのは当時の現行世代だったOrinのシリコンであり、Thorそのものはまだ対象に含まれていません。
03実際の採用企業
フルスタック+ロボタクシー:メルセデス・ベンツ、Uber、Aurora
DRIVEの提携関係は、深さに応じておおむね3つの階層に分かれます。もっとも踏み込んだ「フルスタック+ロボタクシー」の階層に位置するのが、2026年1月にUberとの提携で発表された、メルセデス・ベンツのレベル4対応「Sクラス」です。ロボタクシーサービス向けに、DRIVE Hyperionアーキテクチャ一式とDRIVE AV L4ソフトウェア、Halosの安全性レイヤーを組み合わせて搭載しています。Uber自身も2025年10月にNVIDIAと提携し、両社が「世界最大級」と称する計画中のレベル4ロボタクシーネットワークの構築に乗り出しました。Lucid・Nuroとともに、2028年までに車両約10万台・数十都市への展開を目標に掲げています。もう一つの動きとして、AuroraはContinentalと組んでDRIVE Thorを用いた無人貨物トラックを開発中で、Continental側は2027年からの量産を計画しています。
レベル4対応ハードウェア:BYD、Geelyなど
レベル4を見据えた第2の階層に入るのがBYD・Geely・Isuzu・Nissanで、2026年3月に一括発表され、量産段階に入ったDRIVE Hyperionハードウェア上で次世代の自動運転プログラムを構築するとしています。すでに提携していたGM・トヨタ・ヒュンダイ/起亜もこの階層に含まれます(ヒュンダイはMotionalとの合弁を通じたレベル4ロボタクシー開発も手がけていますが、中心はレベル2+の運転支援です)。
チップ供給のみ:Xiaomi
もっとも限定的な第3の階層は、NVIDIAをフルスタックのパートナーというより、主にチップの供給元として使うケースです。XiaomiのSU7・YU7はDRIVE OrinやDRIVE Thorのシリコンを積んでいるものの、実際に動いているのはXiaomi自前の「Pilot Pro」ソフトウェアで、NVIDIA自身のDRIVE AVスタックではなく、機能もレベル2の運転支援にとどまります。
提携の深さ別に見るパートナー階層
メルセデス・ベンツ、Uber、Lucid、Nuro、Aurora
DRIVE Hyperionハードウェア一式+DRIVE AV L4ソフトウェア+Halos安全性レイヤーをフル装備。無人ロボタクシーまたは貨物輸送サービスが目標。
BYD、Geely、Isuzu、Nissan、GM、トヨタ、ヒュンダイ/起亜
量産段階のDRIVE Hyperionハードウェアを次世代自動運転プログラム向けに採用。多くは公開ロボタクシーサービスの開始にはまだ至っていない。
Xiaomi
自動車メーカー自前のソフトウェア(Xiaomiの「Pilot Pro」)上でDRIVE Orin/Thorのシリコンを使用。レベル2の製品であり、NVIDIA自身のDRIVE AVソフトウェアスタックではない。
04売上目標と実績のギャップ
目標と実際の結果
この事業について、NVIDIA自身がかつて示した目標は実績と食い違っています。2024年2月、最高財務責任者(CFO)のコレット・クレス氏は投資家に対し、オートモーティブ事業の売上高が2026会計年度中に約50億ドルに達する見込みだと説明しました。ところが1年後に報告された実際の結果は23億ドル、前年同期比39%の伸びを示したとはいえ、目標額の半分にも届きませんでした。2026年3月の決算説明会を報じた業界メディアは、この状況を率直に伝えています。オートモーティブ事業は依然として全社売上高の約1%にとどまり、約9割を占めるデータセンター事業とは規模の差が歴然です。それでもジェンスン・フアン氏は、この事業が将来どこまで大きくなるかを踏まえればギャップは気にしていない、と公言しています。
NVIDIA自身の目標と実際の開示額
Yahoo Finance、2024年2月(目標)/NVIDIA Newsroom、2026年2月(2026会計年度決算)
動く指標:独立区分ではなくなったオートモーティブ
2026年5月発表の2027会計年度第1四半期決算を境に、NVIDIAはオートモーティブを独立した報告セグメントとして開示すること自体をやめました。PCやロボティクスも含む、より広い「エッジ・コンピューティング」区分にまとめたためで、この事業だけを単独で追える明確な指標はもうありません。本稿執筆時点でも、新しい区分のもとでの自動車事業に特化した売上目標は示されていません。
NVIDIA公式によるCES 2026基調講演のライブ配信(2026年1月)。下記で扱う推論モデル「Alpamayo」やDRIVE Hyperionエコシステムの拡大に関する発表を含みます。
05事業全体での位置づけ
中国市場と輸出規制
NVIDIAの自動車向けシリコンは、データセンター向けチップが繰り返し巻き込まれてきた輸出規制の争いを、おおむね免れています。DRIVE Orinには民生用の自動車向け用途であれば中国へも自由に輸出できる分類が与えられており、最先端のデータセンター向けGPUにかかる規制分類とは扱いが異なるためです。業界メディアは、中国のデータセンター事業向け売上が圧迫される中でも、自動車事業が中国市場に残された数少ない成長経路だと位置づけています。もっとも、中国国内の自動車向けチップ市場でのシェア自体は、地場の競合Horizon Roboticsの台頭で圧力を受けていると報じられており、この点についてNVIDIAは確認も否定もしていません。
急がず長期で見る投資
ロボティクス事業と同様、現時点での規模の小ささは、NVIDIAがこの事業を軽視している証拠ではありません。2026年7月半ば時点でNVIDIAの時価総額は約5.1兆ドルに達していますが、その大半を支えているのは圧倒的にデータセンター事業です。自動車事業はその上に積み重ねる長期的なプラットフォーム戦略であり、NVIDIAが今すぐ収益化を急ぐ必要のあるものではありません。
06今後の課題
確認された安全事故は今のところなし
本稿執筆時点で、NVIDIAのDRIVEハードウェアやソフトウェアに特有の安全上の事故として、独立に検証されたものは確認されていません。この期間に報じられた自動運転関連のリコールや調査には、2024年のWaymoによるソフトウェアリコールや、ラスベガスでのZoox関連事故の調査がありますが、いずれもNVIDIAの車載計算基盤を使っていない(Waymoは自社製・Intelベースのハードウェアを採用)か、事故報告がNVIDIAのスタックを原因として特定していないかのどちらかです。これは将来を保証する話ではありませんが、これほど多くの車両にDRIVEハードウェアが搭載されている現状を踏まえれば、率直に述べておく価値のある事実です。
ばらつきが残る規制認証
規制上の認証は、依然としてばらつきが残っています。DriveOSのASIL-D認証はOrin世代のシリコンを対象にしたもので、Thorはまだそこに含まれていません。NVIDIAは本稿執筆時点で、Thorベースのハイペリオン展開に特化した同程度に詳細な独立安全性評価を公表しておらず、Hyperion 9の2026年量産立ち上げが進むこの先、注視すべき点です。
2方向から強まる競争
競争は2つの方向から同時に激しさを増しています。QualcommのSnapdragon RideとMobileyeの、EyeQチップと自社ソフトウェアを組み合わせた垂直統合型アプローチは、どちらもNVIDIAが最上位のレベル4提携の外側で戦っている中間層のADAS(先進運転支援システム)市場を狙っています。中国市場に限っては、地場の半導体メーカーHorizon Roboticsがシェアを急速に伸ばしていると報じられ、業界メディアはこの市場をもはやNVIDIA単独ではなく、NVIDIAとHorizonによる事実上の複占として描写するようになっています。
DRIVEが直面する競争環境
Qualcomm:Snapdragon Ride
NVIDIAが最上位のレベル4提携の外側で戦っている中間層のADAS(先進運転支援システム)市場を狙う。
Mobileye:EyeQ+自社ソフトウェア
EyeQチップと自社ソフトウェアを組み合わせた垂直統合型アプローチで、同じ中間層のADAS市場を狙う。
Horizon Robotics
中国の地場半導体メーカー。シェアを急速に伸ばしていると報じられ、業界メディアはこの市場をNVIDIAとの事実上の複占として描写するようになっている。
外部から追いにくくなった実績
最後に、売上の開示方法そのものが変わった点も、些細な注釈として片付けず注視すべきでしょう。オートモーティブをより広い「エッジ・コンピューティング」区分にまとめたことで、投資家や報道機関、そして本稿のような記事を含む外部の観察者にとって、DRIVE事業がNVIDIAの野心と実績のギャップを実際に縮めているのかどうかを追いかけることが、構造的に難しくなっています。
07よくある質問(FAQ)
NVIDIAは自ら自動運転車を作っているのですか?
いいえ。NVIDIAが手がけているのはDRIVE Thorチップ・DriveOS・DRIVE Hyperionリファレンスアーキテクチャの提供までで、自動車メーカーやTier-1サプライヤーがそれらを土台に量産車を仕立てます。実際に車両やサービスを走らせるのは、自動車メーカーやUber・Auroraといったパートナー企業です。
DRIVE ThorとJetson AGX Thorは何が違うのですか?
両者は同じBlackwellアーキテクチャを土台にしていますが、違うのはパッケージング・認証・ソフトウェアです。DRIVE Thorは自動車向けに認証されたDriveOSを搭載し、自動車の機能安全規格(ASIL-D)に適合しています。一方Jetson AGX Thorは、そうした認証を持たない、一般的なロボティクス開発者向けの製品です。
NVIDIAの自動車事業は実際どれくらいの規模なのですか?
NVIDIA全体の規模から見れば小さく、同社自身がかつて示した目標にも届いていません。2026会計年度のオートモーティブ事業の売上高は23億ドルで、2024年初めに示していた約50億ドルという目標を下回り、全社売上高2,159億ドルの約1%にとどまります。翌四半期からNVIDIAは、オートモーティブを独立したセグメントとして報告すること自体をやめました。
NVIDIAのDRIVEを搭載した車両で、確認された安全上の事故は起きているのですか?
本稿執筆時点で、NVIDIAのDRIVEハードウェアやソフトウェアに特有の事故として、独立に検証・公表されたものは確認されていません。この期間に報じられた自動運転関連のリコールや調査(Waymo、Zoox)は、いずれも車載計算基盤がNVIDIA製ではないか、事故報告がNVIDIAのスタックを原因として名指ししていないものです。
08出典
03. 実際の採用企業
04. 売上目標と実績のギャップ
05. 事業全体での位置づけ
関連記事
企業・市場データ
Deep Dive
Tesla
Unitree
Figure AI
1X Technologies
Physical Intelligence
Skild AI
Anduril
NVIDIA
- ›NVIDIA Isaac GR00Tとは:NVIDIAがロボティクスで実際に売っているもの
- ›NVIDIA DRIVEとは:メルセデス・ベンツやUberなど十数社が採用する自動車向けプラットフォーム(この記事)
- ›NVIDIA Jetsonとは:「フィジカルAI」より10年早く始まっていたハードウェアの系譜
- ›NVIDIAとGPUの歴史
- ›NVIDIA CUDAとは:NVIDIAのAI覇権を支えるソフトウェアの正体
- ›ジェンスン・フアン:デニーズの皿洗いからNVIDIA CEOへ