企业与机器人数据库
NVIDIA DRIVE 详解:奔驰、Uber 等十余家车企采用的汽车平台
距初代 DRIVE PX 发布十一年、历经数代芯片之后,这项业务确实存在,但规模仍然很小,NVIDIA 自己给出的营收指引也一再未能兑现。
要点
- NVIDIA 并不制造汽车——Mercedes-Benz、Uber、BYD、Toyota 等车企,是在 NVIDIA 的 DRIVE 芯片、软件与安全框架之上进行开发。
- 距最初的 DRIVE PX 已过去十一年、历经数代芯片,这项业务确有实质营收,但相较 NVIDIA 的数据中心营收仍属规模较小。
- NVIDIA 自己给出的 DRIVE 营收指引,屡次未能达标。
01DRIVE 简介
DRIVE 技术栈
DRIVE 是 NVIDIA 的汽车计算与软件平台:这套技术栈涵盖 DRIVE Thor 系统级芯片(SoC)、通过汽车认证的 DriveOS 操作系统,以及 DRIVE Hyperion——一套传感器与计算参考架构,一级供应商和车企可以直接在其基础上打造量产车型,而不必从零自行设计。
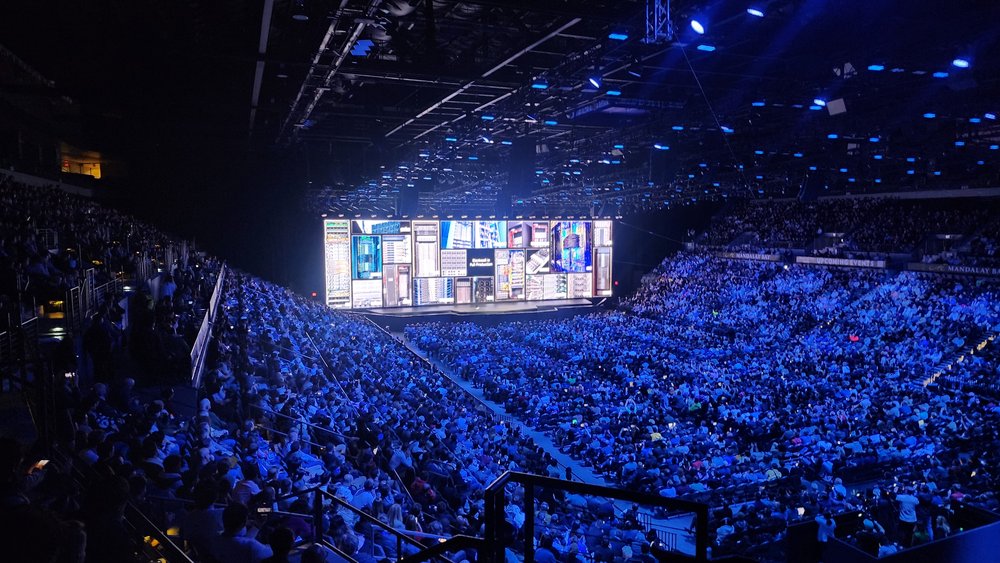
黄仁勋发表 NVIDIA CES 2025 主题演讲(2025 年 1 月)——下文讨论的多数 DRIVE 合作和安全系统,都是在这一年度盛会上公布的,包括 CES 2026 上发布的 Alpamayo 推理模型和扩大后的 DRIVE Hyperion 生态。
图片:Joseph Zadeh,CC BY-SA 4.0,via Wikimedia Commons从 DRIVE PX 到 DRIVE Thor
NVIDIA 于 2015 年 1 月以 DRIVE PX 首次进入这一领域——搭载两颗 Tegra X1 芯片,最多支持 12 路摄像头——此后历经 DRIVE PX 2、Xavier、Orin,以及一款被取消的芯片 Atlan,最终发展到 2024 年 3 月发布、基于 Blackwell 架构的现款 DRIVE Thor。
DRIVE Thor 数字概览
DRIVE Thor 与 Jetson AGX Thor 的区别
现行的DRIVE Thor SoC与Jetson AGX Thor基于同一套Blackwell底层架构。
相关阅读
NVIDIA 押注物理 AI:Isaac GR00T 与 Jetson Thor
NVIDIA 物理 AI 押注中的人形机器人一翼,同样建立在 Blackwell 芯片血统之上。
02技术基础
三台计算机,一套流水线
NVIDIA将其自动驾驶开发流程描述为“三台计算机”,如下图所示。在CES 2026上,NVIDIA发布了Alpamayo和AlpaSim,作为该流程的最新一代,并指定梅赛德斯-奔驰CLA为首款搭载完整Alpamayo技术栈量产的车型。
NVIDIA 的“三台计算机”
NVIDIA 官方视频《与 DRIVE AV 一起上路》(2026 年 3 月)——黄仁勋与 NVIDIA 汽车业务副总裁乘车穿行旧金山,演示下文讨论的 DRIVE AV 软件栈。
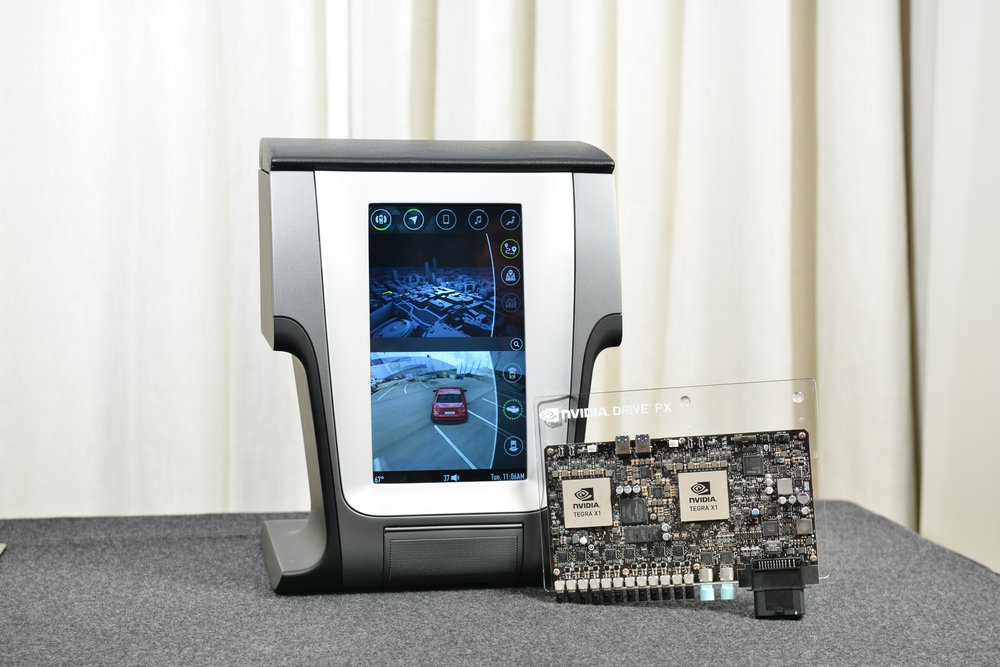
初代 DRIVE PX,2015 年 6 月在 Computex Taipei 展出——搭载两颗 Tegra X1 芯片,最多支持 12 路摄像头。十一年、数代芯片之后,DRIVE 目前的硬件(DRIVE Thor)将在下文讨论。
图片:NVIDIA Taiwan,CC BY 2.0,via Wikimedia CommonsHalos:贯穿全局的安全框架
统摄这一切的是 NVIDIA 的安全框架 Halos,于 2025 年 3 月在 GTC 上发布,将云端到车端的硬件、软件和验证工具统一在一起。其面向量产车的 Halos OS 层,在 GTC 2026 上以三层架构形式亮相,构建在通过 ASIL-D 认证的 DriveOS 之上,并新增安全中间件和 NCAP 五星主动安全应用栈。另外,DriveOS 6.0 本身已于 2025 年 1 月获得 TÜV SÜD 与 TÜV Rheinland 颁发的 ISO 26262 ASIL-D 功能安全认证,以及 ISO 21434 网络安全流程认证——NVIDIA 称这是首次针对芯片、操作系统和软件整体进行的此类全面第三方评估,不过该认证针对的是当时的 Orin 芯片,而非 Thor。
03实际采用的企业
全栈+无人驾驶出租车:Mercedes-Benz、Uber、Aurora
DRIVE 的合作关系大致分为三个层级。最深的一层是“全栈+自动驾驶出租车”:具备 L4 能力的 Mercedes-Benz S-Class 已亮相,将于 2026 年 1 月与 Uber 共同推出自动驾驶出租车服务,搭载完整的 DRIVE Hyperion 架构和 DRIVE AV L4 软件,并叠加 Halos 安全层;Uber 本身于 2025 年 10 月与 NVIDIA 达成合作,联手 Lucid 和 Nuro 打造双方所称“全球规模最大”的 L4 自动驾驶出租车网络规划,目标是到 2028 年投放约 100,000 辆车、覆盖数十座城市;Aurora 则与 Continental 合作,将 DRIVE Thor 用于无人驾驶货运卡车,Continental 计划从 2027 年开始量产。
面向 L4 的硬件:BYD、Geely 及其他车企
第二层是面向 L4 目标的一批车企——BYD、Geely、Isuzu 和 Nissan——于 2026 年 3 月被一并宣布,正在量产就绪的 DRIVE Hyperion 硬件上构建下一代自动驾驶方案,此前已加入的还有 GM、Toyota 以及 Hyundai/Kia;后者一部分是 L2+ 级驾驶辅助,另有 Hyundai 通过其 Motional 合资公司推进 L4 级自动驾驶出租车开发。
仅供应芯片:小米
第三层范围更窄,NVIDIA 在其中主要扮演芯片供应商而非全栈合作伙伴的角色:小米 SU7 和 YU7 搭载 DRIVE Orin 与 DRIVE Thor 芯片,但运行的是小米自研的“Pilot Pro”软件,这是一款 L2 级驾驶辅助产品,并非 NVIDIA 自己的 DRIVE AV 技术栈。
合作伙伴分层:按整合深度划分
Mercedes-Benz、Uber、Lucid、Nuro、Aurora
完整 DRIVE Hyperion 硬件+DRIVE AV L4 软件+Halos 安全层,面向无人驾驶出租车或货运服务。
BYD、Geely、Isuzu、Nissan、GM、Toyota、Hyundai/Kia
面向下一代自动驾驶项目的量产就绪 DRIVE Hyperion 硬件,多数尚未正式推出面向公众的自动驾驶出租车服务。
小米
搭载 DRIVE Orin/Thor 芯片,运行车企自研软件(小米“Pilot Pro”),是一款 L2 级产品,并非 NVIDIA 自己的 DRIVE AV 软件栈。
04营收缺口
指引与实际数据的差距
NVIDIA 自己此前给出的这项业务指引,与实际交付结果并不相符。2024 年 2 月,CFO Colette Kress 曾告诉投资者,预计 2026 财年汽车业务营收将达约 50 亿美元。一年后公布的实际结果是:23 亿美元——不到指引数字的一半,尽管同比仍增长 39%。报道 2026 年 3 月财报电话会的行业媒体直言不讳地总结:汽车业务目前仅占 NVIDIA 总营收约 1%,相比之下数据中心业务约占 90%;黄仁勋则公开表示,考虑到他预期这项业务未来的规模,他并不担心这一差距。
NVIDIA 自身指引 与 实际披露结果 对比
Yahoo Finance,2024 年 2 月(指引)/NVIDIA Newsroom,2026 年 2 月(2026 财年业绩)
不断变化的目标:汽车业务不再单独披露
从 2026 年 5 月公布的 2027 财年第一季度业绩开始,NVIDIA 不再将汽车业务单独列为报告板块,而是将其并入更广义的“边缘计算”类别,与 PC 和机器人业务合并披露——这意味着此后不再有单一、清晰的数字可用来追踪该业务,截至本文撰写时,公司也未在新结构下给出更新的汽车专项营收指引。
NVIDIA CES 2026 主题演讲直播(2026 年 1 月)——涵盖下文各节讨论的 Alpamayo 推理模型和 DRIVE Hyperion 生态扩展。
05DRIVE 在整体业务中的定位
中国市场与出口管制
NVIDIA 的汽车芯片,也在很大程度上避开了屡次冲击其数据中心芯片的出口管制争议:DRIVE Orin 的出口分类允许自由出口至中国,供民用汽车使用,不同于 NVIDIA 最先进数据中心 GPU 所受的出口限制分类。行业媒体将汽车业务视为 NVIDIA 在中国数据中心营收受挤压之际,为数不多仍能进入中国市场的增长路径之一——不过据行业媒体追踪,NVIDIA 在中国汽车芯片市场的份额本身也据报正受到本土竞争对手地平线机器人(Horizon Robotics)的压力,对此 NVIDIA 未予证实或反驳。
一场长期押注,而非当务之急
与机器人业务类似,“目前规模尚小”这一描述并不意味着 NVIDIA 正在降低这项押注的优先级:截至 2026 年 7 月中旬,公司约 5.1 万亿美元的市值,绝大部分仍是一个数据中心业务的故事;汽车业务是叠加其上的长期平台押注,而非 NVIDIA 眼下就需要变现的业务。
06前方挑战
尚无已确认的安全事故——至少目前为止
截至本文撰写时,尚无经过独立核实、明确归因于 NVIDIA DRIVE 硬件或软件的安全事故。这一时期报道的自动驾驶召回和调查事件——2024 年 Waymo 软件召回、拉斯维加斯 Zoox 车祸调查——涉及的公司要么不使用 NVIDIA 的车载计算(Waymo 使用自研/基于 Intel 的硬件),要么其事故报告并未将原因具体归咎于 NVIDIA 的技术栈。鉴于目前已有众多车辆运行 DRIVE 硬件,这一点值得如实说明,但并不构成对未来的保证。
监管拼图
监管认证目前仍是真正意义上的“拼图”状态。DriveOS 的 ASIL-D 认证覆盖的是 Orin 世代芯片,尚未覆盖 Thor;截至本文撰写时,NVIDIA 尚未针对基于 Thor 的 Hyperion 部署,公布同等详尽的独立安全评估——随着 Hyperion 9 在 2026 年的量产爬坡推进,这一点值得持续关注。
来自两个方向的竞争
竞争正同时从两个方向加剧:Qualcomm 的 Snapdragon Ride,以及 Mobileye 垂直整合的 EyeQ 加软件方案,都瞄准了 NVIDIA 在旗舰级 L4 合作之外所参与的同一个中端 ADAS 市场;在中国市场,本土芯片厂商地平线机器人据报份额增长迅速,以至于行业媒体已将该市场描述为正在形成的 NVIDIA/地平线双头格局,而非 NVIDIA 独大。
DRIVE 面临的竞争格局
Qualcomm——Snapdragon Ride
瞄准 NVIDIA 在旗舰级 L4 合作之外所参与的同一个中端 ADAS 市场。
Mobileye——EyeQ+软件
一种垂直整合的 EyeQ 芯片加软件方案,瞄准同一个中端 ADAS 市场。
地平线机器人
中国本土芯片厂商,据报份额增长迅速,以至于行业媒体将该市场描述为正在形成的 NVIDIA/地平线双头格局。
外部视角更难追踪
最后,营收披露方式本身的变化,也值得关注而非仅当作一条脚注:将汽车业务并入更广义的“边缘计算”类别,结构性地加大了外部观察者——投资者、记者,乃至本文这样的报道——追踪 DRIVE 业务是否真正缩小 NVIDIA 愿景与实际结果之间差距的难度。
07常见问题
NVIDIA 自己制造自动驾驶汽车吗?
不。NVIDIA 出售 DRIVE Thor 芯片、DriveOS 操作系统和 DRIVE Hyperion 参考架构,车企和一级供应商在此基础上打造量产车型;实际运营车辆和服务的是车企以及 Uber、Aurora 等合作伙伴。
DRIVE Thor 与 Jetson AGX Thor 有何区别?
二者构建在同一底层 Blackwell 芯片架构之上,区别在于封装、认证和软件:DRIVE Thor 运行通过汽车认证的 DriveOS,并满足汽车功能安全标准(ASIL-D);Jetson AGX Thor 则面向普通机器人开发者,不具备该项汽车认证。
NVIDIA 的汽车业务究竟有多大?
相对 NVIDIA 整体规模而言很小,也落后于公司此前的指引:2026 财年汽车业务营收为 23 亿美元,低于 2024 年初给出的约 50 亿美元指引,约占 NVIDIA 2,159 亿美元总营收的 1%。从下一季度起,NVIDIA 不再将汽车业务作为独立板块披露。
搭载 NVIDIA DRIVE 的车辆是否发生过已确认的安全事故?
截至本文撰写时,尚无经过独立核实、公开明确归因于 NVIDIA DRIVE 硬件或软件的事故。这一时期报道的自动驾驶召回/调查涉及的公司(Waymo、Zoox),其车载计算并非基于 NVIDIA,或其事故报告并未将 NVIDIA 的技术栈列为原因。
08参考来源
03. 实际采用的企业
04. 营收缺口
05. DRIVE 在整体业务中的定位
相关文章
企业深度分析
Tesla(特斯拉)
Unitree
Figure AI
1X Technologies
Physical Intelligence
Skild AI
NVIDIA 公司
- ›NVIDIA Isaac GR00T 详解:NVIDIA 在机器人领域真正卖的是什么
- ›NVIDIA DRIVE 详解:奔驰、Uber 等十余家车企采用的汽车平台(本文)
- ›NVIDIA Jetson:支撑物理 AI 的十年硬件谱系
- ›《NVIDIA:GPU 发展史》
- ›NVIDIA CUDA 详解:支撑 NVIDIA AI 护城河的软件
- ›黄仁勋:从 Denny's 洗碗工到 NVIDIA CEO